


Vicor (VICR) розробляє модулі перетворення електроенергії для обчислювального обладнання, промислових систем, електромобілів та аерокосмічних клієнтів. Вироблені компоненти забезпечують стабільну базу доходів, тоді як запатентована технологія Vertical Power Delivery відкриває шлях до ліцензійних доходів від апаратного забезпечення штучного інтелекту. Прийняття ліцензій, відвантаження продукції та завантаженість заводів визначають, чи перетвориться зростаючий попит на стійкі прибутки та грошові виплати.
Останній квартал продемонстрував вищий попит на продукцію та роялті поряд із зростанням операційних витрат. Виручка Vicor за Q3 FY2026 зросла на 78,5% до $197,1 млн, включаючи $66,6 млн роялті. Валова маржа досягла 68,3%, тоді як операційні витрати зросли до $62,5 млн. Тест Q4 полягає в тому, чи зможуть регулярні ліцензійні надходження та постачання продуктів зберегти цю прибутковість у міру розширення виробничих інвестицій.
Прогноз акцій VICR на 2026 рік тепер зосереджений на двох конкуруючих поглядах:
- Сценарій зростання роялті та продукції: Регулярні ліцензійні доходи та більші відвантаження модулів захищають маржу, дозволяючи операційному грошовому потоку фінансувати додаткові виробничі потужності.
- Сценарій нерівномірних роялті: Коливання ліцензійних надходжень та інвестиції в завод поглинають прибутки від продукції, зменшуючи резерв прибутку, якщо постачання клієнтам сповільниться або юридичні витрати зростуть.
Цей посібник розбирає прогноз акцій VICR, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі звіту про прибутки Vicor за Q3 FY2026 від 2026-10-20, подання від 2026-10-26 та ринкових даних станом на 2026-10-26, а також як купити акції VICR на BingX TradFi за USDT або USDC.
Топ-5 речей, які повинні знати інвестори Vicor у жовтні 2026 року
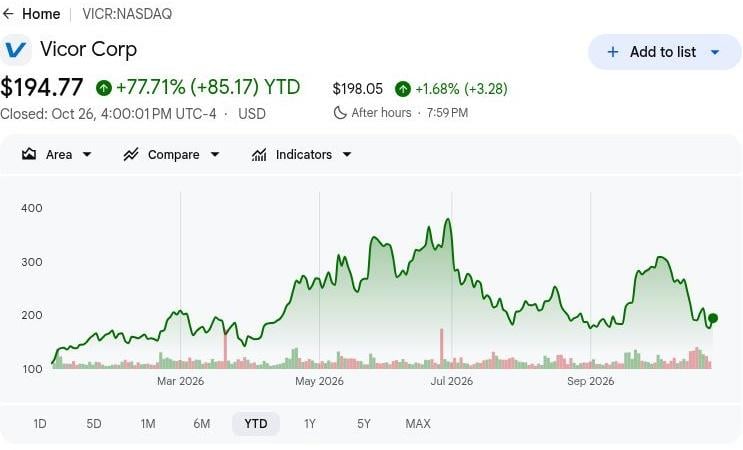
- VICR закрився на рівні $194,77 2026-10-26, зрісши на 77,71% з початку року: Акції залишаються вище рівня початку року, що робить бичачий сценарій $300 залежним від відтворюваних ліцензійних доходів. Подальше зростання вимагає, щоб відвантаження продукції та роялті посилювали генерацію грошових коштів, а не покладалися на додаткове розширення оцінки.
- Виручка Q3 зросла до $197,1 млн з $110,4 млн: Продажі також зросли з $143,4 млн у Q2, демонструючи послідовний прогрес. Однак роялті склали $66,6 млн, що робить важливим розрізнення розширення маржі за рахунок ліцензування від виробничого зростання, необхідного для заповнення нових заводів.
- Портфель замовлень досяг $406 млн у міру розширення замовлень клієнтів: Баланс на 2026-09-30 та $130,5 млн квартального доходу від продукції свідчать про попит на компоненти перетворення електроенергії. Строки відвантаження, прийняття замовником та виробнича маржа визначать, яка частина цього трубопроводу перетвориться на прибутки.
- Додаткові заводи ChiP забезпечують можливість виробничого зростання: Vicor отримала майданчики в Меррімаку та Хукcетті для підтримки Fab-2 та Fab-3, при цьому початкове розгортання Fab-2 має термін виконання один рік. Майбутня готовність до виробництва та постачання клієнтам визначать, чи переросте розширення в стійке комерційне зростання.
- Близько $513,1 млн готівки підтримують розширення потужностей: Vicor зберегла значну ліквідність після $16,1 млн капітальних витрат у третьому кварталі, тоді як операційний грошовий потік досяг $69,7 млн. Це забезпечує фінансування виробничих інвестицій, хоча підтримання конвертації грошових коштів та привабливого завантаження заводу буде важливим для довгострокової вартості для акціонерів.
Що таке Vicor (VICR)?
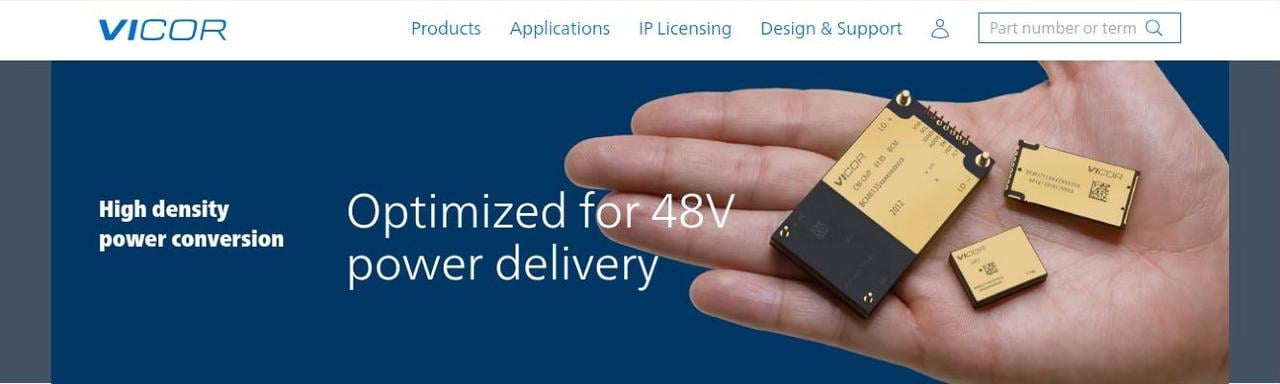
Vicor (VICR) — це компанія з силової електроніки, що базується в Массачусетсі, яка проектує та виробляє високопродуктивні модулі та системи перетворення електроенергії. Її власні технології допомагають ефективно керувати електроенергією в обчисленнях ШІ, промисловій автоматизації, електромобілях та аерокосмічній та оборонній галузях. Її вертикально інтегрована виробнича модель поєднує передові силові архітектури, засоби управління та пакування. Дохід надходить від продажу продукції та патентного ліцензування, при цьому виручка від продукції за Q3 2026 досягла $130,5 млн, а ліцензійні доходи склали $66,6 млн, забезпечуючи дві взаємодоповнюючі можливості для зростання.
Стратегія зростання Vicor зосереджена на розширенні рішень з живлення для центрів обробки даних ШІ, зміцненні патентного ліцензування та збільшенні виробничих потужностей. У вересні 2026 року південнокорейська INFAC представила систему акумуляторів для електромобілів з використанням конверторів BCM6135 та регуляторів PRM3735 від Vicor для ефективного перетворення електроенергії з 800 В до 48 В. Vicor також готує додаткові виробничі об'єкти ChiP у Нью-Гемпширі для задоволення зростаючого попиту на модулі живлення з високою щільністю. З портфелем замовлень на рівні $406 млн ці ініціативи можуть розширити доходи від інфраструктури ШІ та автомобільної промисловості, підтримуючи довгострокове виробниче зростання.
Читати далі: Топові акції в енергетиці ШІ для купівлі у 2026 році: ядерна, газова, паливні елементи та розвиток енергетики ШІ
Огляд прибутків Vicor (VICR) за Q3 FY2026: Продажі продукції зросли на 47%, ліцензійні доходи потроїлись
Vicor повідомила про виручку за Q3 FY2026 у розмірі $197,1 млн, що на 78,5% більше рік до року та на 37,5% більше порівняно з попереднім кварталом, чому сприяли відвантаження продукції та $66,6 млн ліцензійних доходів. Операційні витрати зросли до $62,5 млн, тоді як операційний прибуток досяг $72,1 млн, а валова маржа розширилась до 68,3%, відображаючи більш прибутковий склад виручки. З портфелем замовлень у $406 млн та $513,1 млн готівки подальше зростання залежить від збереження ліцензійних доходів, конвертації замовлень клієнтів та отримання привабливої прибутковості від додаткових виробничих потужностей.
Читати далі: Vicor Corporation (VICR) Q3 FY2026: огляд прибутків — виручка $197,1 млн спричиняє ралі ціни на 7,06%
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Загальна виручка |
$110,4 млн Q3 FY2025 |
$197,1 млн |
Покращення. Зростання на 78,5% рік до року. |
|
Виручка від продукції |
$88,7 млн Q3 FY2025 |
$130,5 млн |
Розширення. Зростання на 47,1% рік до року. |
|
Виручка від роялті |
$21,7 млн Q3 FY2025 |
$66,6 млн |
Збільшення. Приблизно в 3,1 рази більше попередньої виручки. |
|
Валова маржа |
57,5% Q3 FY2025 |
68,30% |
Покращення. Зростання на 10,8 процентних пункти. |
|
Операційний прибуток |
$20,9 млн Q3 FY2025 |
$72,1 млн |
Збільшення. Приблизно в 3,5 рази більше попереднього прибутку. |
|
Розбавлений прибуток на акцію |
$0,63 Q3 FY2025 |
$1,33 |
Вище. Зростання на $0,70 на акцію. |
|
Операційний грошовий потік |
$38,5 млн Q3 FY2025 |
$69,7 млн |
Покращення. Зростання на $31,2 млн рік до року. |
|
Портфель замовлень |
$153 млн Q3 FY2025 |
$406 млн |
Розширення. Зростання на 166% рік до року. |
- Виручка Q3 зросла на 78,5% до $197,1 млн. Виручка збільшилась на 37,5% порівняно з попереднім кварталом поряд із річним зростанням, відображаючи підвищення відвантажень та ліцензійних доходів. Стійкий попит на продукцію та отримання роялті матимуть важливе значення для підтримання динаміки прибутків.
- Виручка від роялті зросла до $66,6 млн. Патентне ліцензування та вищий дохід від продукції стимулювали результати, підвищивши валову маржу до 68,3%. Продовження прийняття ліцензій та попиту на модулі може підтримати прибутки, хоча строки отримання роялті та юридичні витрати впливають на прибутковість.
- Операційний прибуток досяг $72,1 млн, незважаючи на вищі витрати. Операційні витрати зросли до $62,5 млн, включаючи гонорари за умовами угод для захисту інтелектуальної власності. Вищі ліцензійні та продуктові доходи підтримали прибутковість, але підтримання ефективності витрат матиме важливе значення у міру розширення виробничих інвестицій.
- Додаткові майданчики для заводів розширили заплановані виробничі потужності Vicor. Компанія розширила заплановані потужності через майданчики в Меррімаку та Хукcетті. Інвестиції підтримують вищий обсяг виробництва модулів, а прибутковість залежатиме від попиту клієнтів та рентабельного завантаження заводу.
- Портфель контрактів досяг $406 млн станом на 2026-09-30. Трубопровід підтримує майбутні постачання, хоча визнання виручки залежить від строків відвантаження та прийняття замовником. Конвертація замовлень, завершення постачань та підтримання виробничої маржі матимуть важливе значення для майбутнього зростання виручки.
Інвестиційний прогноз для Vicor (VICR) на 2026 рік: бичачий сценарій $300 проти ведмежого $140
Прогноз Vicor на 2026 рік залежить від того, чи зможе попит на електроживлення для ШІ підтримувати як виробничу виручку, так і регулярні патентні роялті. Валова маржа Q3 на рівні 68,3% демонструє вигоду для прибутків від такого складу, тоді як зростання витрат та нові плани щодо заводів роблять конвертацію грошових коштів ключовою для оцінки. Наступні редакційні сценарії відображають, як ліцензування, постачання та інвестиції можуть визначити результати до грудня 2026 року.
Бичачий сценарій: регулярні роялті та зростання продукції штовхають VICR до $300
Підтримання зростання роялті поряд із вищими відвантаженнями модулів дасть Vicor прямий шлях до зміцнення операційних прибутків. Виручка від роялті за Q3 досягла $66,6 млн, допомігши підвищити валову маржу до 68,3%, незважаючи на вищі витрати. Продовження такого складу дозволить зберегти більше виручки як прибуток, тоді як продуктовий бізнес конвертуватиме свій зростаючий портфель замовлень у постачання клієнтам.
Сценарій $300 набере підтримки, якщо роялті залишаться на рівні або вище $66,6 млн, а виручка від продукції перевищить $130,5 млн. Валова маржа, близька до рівня Q3, та продовження генерації операційних грошових коштів допоможуть фінансувати розширення без шкоди для якості прибутків.
Базовий сценарій: стабільні відвантаження утримують VICR між $180 та $220
Продовження зростання продукції може утримувати прибутки Vicor у русі вперед, навіть якщо роялті коливаються між кварталами. Виручка від продукції за Q3 досягла $130,5 млн, тоді як портфель замовлень на $406 млн забезпечує замовлення, що очікують на постачання. Базовий сценарій передбачає, що відвантаження компенсують нерівномірні ліцензійні доходи, забезпечуючи помірний прогрес при невирішених питаннях вартості та строків розширення заводу.
Діапазон $180–$220 відповідатиме стійкому попиту на продукцію, валовій маржі вище рівня Q2 у 58% та поступовій підготовці заводу. Краща конвертація портфеля замовлень підтримає верхню межу, тоді як нижчий ліцензійний дохід може поглинути достатньо прогресу, щоб обмежити потенціал зростання.
Ведмежий сценарій: нижчі роялті та зростання витрат тягнуть VICR до $140
Зниження ліцензійних доходів більш повно відкриє Vicor перед її зростаючими операційними та виробничими витратами. Роялті забезпечили $66,6 млн виручки у Q3, тоді як операційні витрати зросли до $62,5 млн. Якщо ліцензування клієнтами сповільниться або постачання модулів затримаються, Vicor може втратити цей резерв прибутків з високою маржею до того, як нові виробничі потужності внесуть вагомий додатковий дохід.
Сценарій $140 стане більш імовірним, якщо роялті знизяться, а валова маржа повернеться до рівня Q2 у 58%. Тоді постачання продукції потрібно буде більше сприяти просто для стабілізації операційних прибутків, залишаючи менше підтримки для розширення оцінки.
Прогнози цільової ціни акцій VICR на 2026 рік від аналітиків Волл-стріт
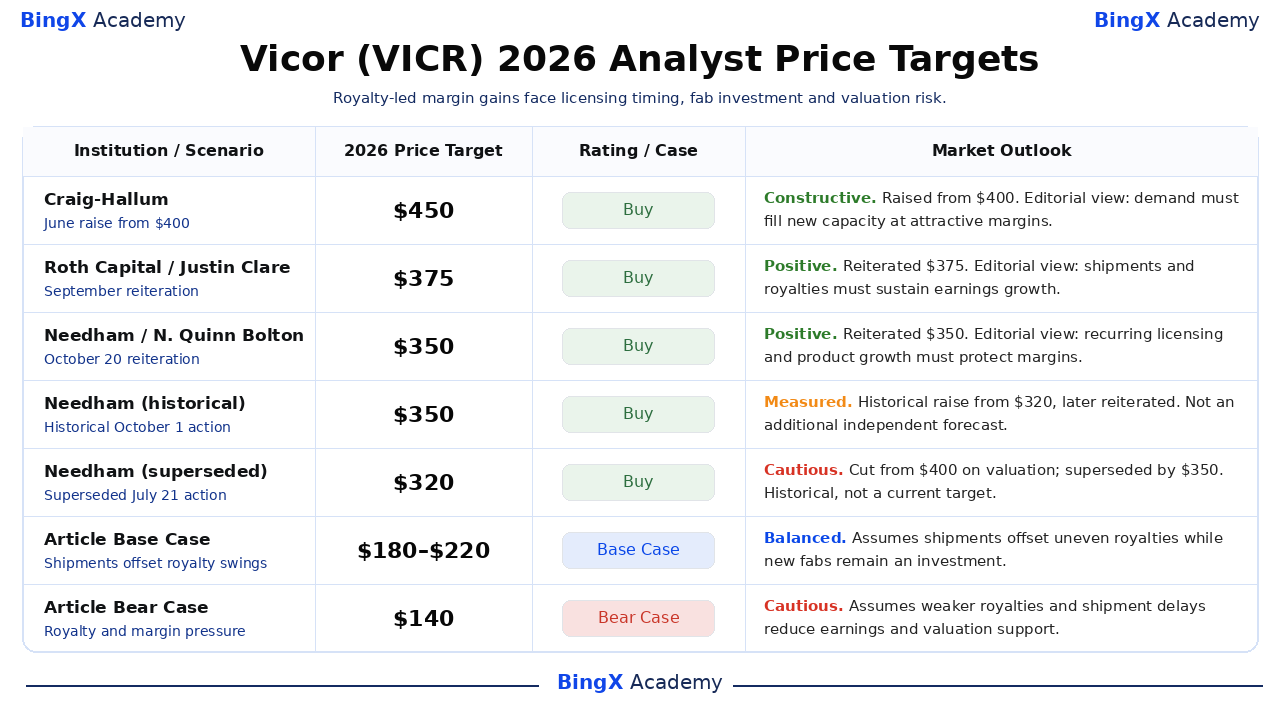
Ці названі цілі стосуються VICR, що котирується на Nasdaq, та зазвичай охоплюють приблизно 12 місяців, виходячи за межі грудня 2026 року. П'ять датованих дій представляють три установи; два старіші записи Needham є історичними, включаючи замінену ціль $320. Поточний інституційний діапазон — 350–450; обґрунтування є редакційними інтерпретаціями, а в останніх рядках показано окремі сценарії на кінець року.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Craig-Hallum |
$450 |
Купувати |
Конструктивно. 2026-06-22: Підвищено з $400; рекомендація «Купувати» збережена. Редакційна інтерпретація: попит повинен заповнити заплановані виробничі потужності з привабливою маржею. |
|
Roth Capital |
$375 |
Купувати |
Позитивно. 2026-09-22: Підтверджено $375 та рекомендацію «Купувати». Редакційна інтерпретація: відвантаження продукції та патентні роялті повинні підтримувати розширення прибутків. |
|
Needham |
$350 |
Купувати |
Позитивно. 2026-10-20: Підтверджено $350 та рекомендацію «Купувати». Редакційна інтерпретація: зростання маржі у Q3 потребує регулярного ліцензування та зростання продукції для збереження. |
|
Needham (історичне) |
$350 |
Купувати |
Виважено. 2026-10-01: Історичне підвищення з $320; пізніше підтверджено 2026-10-20. Більш рання дія, пов'язана з прогнозом, а не додатковий незалежний прогноз; вищі роялті стимулювали перегляд оцінок. |
|
Needham (замінене) |
$320 |
Купувати |
Обережно. 2026-07-21: Історичне зниження з 400; замінено ціллю $350 від 2026-10-01. Історичне зниження, пов'язане з оцінкою; згодом замінено $350 і не є поточною ціллю. |
|
Базовий сценарій статті |
180–220 |
Базовий сценарій |
Збалансовано. Передбачає, що відвантаження продукції компенсують нерівномірні роялті, тоді як додаткові заводи залишаються інвестицією до грудня 2026 року. |
|
Ведмежий сценарій статті |
$140 |
Ведмежий сценарій |
Обережно. Передбачає, що нижчі роялті, затримки відвантажень та вищі витрати скорочують прибутки та підтримку оцінки. |
Як купити акції Vicor (VICR) на BingX
Купуйте та утримуйте акції Vicor через BingX Stocks Trading за допомогою USDT або USDC, за умови наявності лістингу та відповідності вимогам до облікового запису. Vicor пропонує доступ до модулів перетворення електроенергії, ліцензування апаратного забезпечення ШІ та передового виробництва. Відповідні користувачі можуть визначати розмір позицій відповідно до своїх інвестиційних цілей без використання кредитного плеча або сплати безстрокових комісій за фінансування.
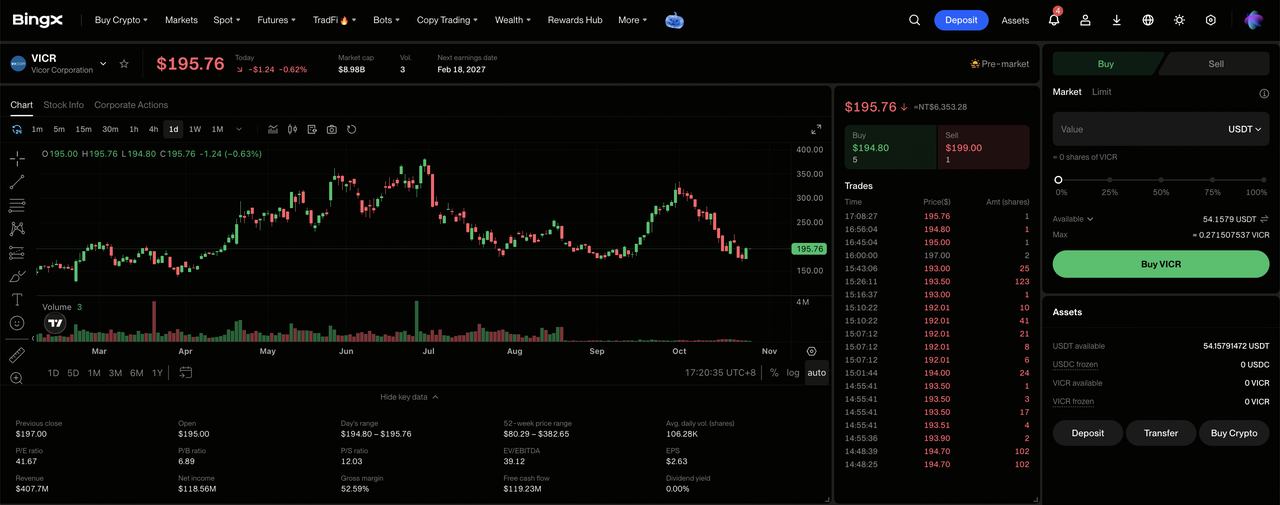
Крок 1: Перейдіть до BingX Stocks Trading. Зареєструйтесь або увійдіть до BingX, пройдіть необхідну верифікацію особи та перейдіть до «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви вперше користуєтесь цим продуктом.
Крок 2: Підготуйте USDT або USDC. Переконайтеся, що на вашому Спотовому рахунку достатньо коштів для купівлі. Переведіть USDT або USDC з вашого Фондового рахунку або Рахунку управління капіталом, якщо необхідно. Перегляньте мінімальну суму замовлення вибраної акції та можливість дробових акцій перед вибором розміру інвестиції.
Крок 3: Оберіть Vicor (VICR). Відкрийте ринок акцій, знайдіть Vicor (VICR) та підтвердіть, що акція доступна для вашого облікового запису. Перевірте ідентифікацію компанії, поточну ціну акції, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції Vicor. Оберіть «Купити», введіть дозволену суму інвестиції або кількість акцій та виберіть підтримуваний ринковий або лімітний ордер. Ринкові ордери використовують доступні ціни під час підтримуваних сесій, тоді як лімітні ордери вимагають зазначеної ціни або кращої та достатньої ліквідності для виконання.
Крок 5: Перегляньте та керуйте своїми позиціями. Відкрийте «Акції > Позиції», щоб відстежувати ваші акції VICR та нереалізований прибуток або збиток. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за необхідності. Розрахунок T+1 зазвичай впливає на те, коли виручка від продажу стає доступною для виведення, а не на те, коли куплені акції можна продати.
Топ-5 ризиків, за якими слід стежити інвесторам Vicor у 2026 році
Запатентована технологія живлення Vicor, плани розширення виробництва та значні грошові резерви підтримують її прогноз зростання. Однак строки роялті, операційні витрати, конвертація портфеля замовлень та завантаженість заводу можуть тиснути на прибутковість та дохідність для акціонерів.
- Слабша ліцензійна активність може тиснути на виручку: Роялті за Q3 досягли $66,6 млн, підтримані патентним ліцензуванням технології перетворення електроенергії. Нижчі обсяги ліцензованих систем або затримані угоди можуть скоротити операційні прибутки та послабити прибутковість складу виручки.
- Зростання юридичних витрат може обмежити маржу: Операційні витрати за Q3 зросли до $62,5 млн, включаючи гонорари за захист інтелектуальної власності. Вищі юридичні та інженерні витрати можуть послабити прибутковість, якщо відвантаження продукції та ліцензійні доходи ростуть повільніше.
- Затримки відвантажень можуть обмежити зростання виручки: Портфель замовлень станом на 2026-09-30 досяг $406 млн, але замовлення ще потребують постачання та прийняття клієнтом. Затримки виробництва або графіки клієнтів можуть знизити майбутню видимість виручки.
- Розширення заводів може послабити дохідність для акціонерів: Vicor розширила заплановані виробничі потужності через додаткові майданчики для ChiP Fab-2 та Fab-3. Затримки будівництва або низьке завантаження можуть обмежити генерацію грошових коштів та знизити дохідність від нових потужностей.
- Слабша прибутковість може тиснути на оцінку: Валова маржа Vicor за Q3 досягла 68,3%, підтримана більшим внеском роялті. Уповільнення ліцензування, слабший попит на модулі або зростання виробничих витрат можуть скоротити прибутки та спричинити падіння ціни акцій.
Підсумкові думки: чи варто інвестувати у Vicor у 2026 році?
Квартальний операційний прибуток Vicor у $72,1 млн та $69,7 млн операційного грошового потоку показують, як зростання роялті може покращити економіку бізнесу. Відвантаження продукції та патентне ліцензування забезпечують підтримку прибутків, тоді як додаткові заводи ChiP створюють можливості для розширення виробничої виручки. Підтримання цього прогресу залежатиме від регулярних ліцензійних доходів та конвертації портфеля замовлень у прибуткові постачання в міру підготовки нових потужностей.
Бичачий сценарій $300 передбачає регулярні роялті, вищі відвантаження модулів та стабільну валову маржу. Базовий сценарій $180–$220 відображає стабільні постачання, тоді як ведмежий сценарій $140 враховує слабше ліцензування та тиск витрат. З урахуванням закриття VICR на рівні $194,77 2026-10-26, інвесторам слід стежити за тим, чи стануть прибутки, зумовлені роялті, стійкою генерацією грошових коштів протягом усього розширення виробництва.
Нагадування про ризики: Запатентована технологія живлення Vicor не усуває інвестиційний ризик. Слабші ліцензійні доходи, затримки відвантажень або недозавантажені заводи можуть скоротити прибутки та дохідність для акціонерів. Інвесторам слід оцінити оцінку, конвертацію грошових коштів та свою толерантність до ризику перед купівлею акцій VICR.
Пов'язані матеріали
- Топові акції в енергетиці ШІ для купівлі у 2026 році: ядерна, газова, паливні елементи та розвиток енергетики ШІ
- Топові акції центрів обробки даних ШІ для купівлі у 2026 році: хмарні обчислення, сервери та інфраструктура обчислень ШІ
- Топові акції серверів ШІ для купівлі у 2026 році: стоєчні системи, GPU-сервери та інфраструктура серверів ШІ
- Топові акції напівпровідників ШІ для купівлі у 2026 році: чіпи ШІ та повний посібник з ланцюга постачань
- Топ-10 акцій інфраструктури ШІ для купівлі у 2026 році: лідери виробництва та дизайну чіпів
