

Red Cat Holdings (RCAT) розробляє американські дрони та автономні системи для оборонних, національної безпеки та громадської безпеки замовників. Teal Drones та FlightWave Aerospace постачають тактичні літальні апарати, очолювані Black Widow та Edge 130, тоді як Blue Ops розширює платформу на безпілотні надводні судна. Ця всесферна стратегія розширює адресований ринок, але залишає RCAT чутливим до часових рамок державних контрактів, виконання виробництва та операційних втрат.
Q2 RCAT показав швидке зростання з невеликої бази з прибутковістю, що все ще не визначена. Дохід досяг $20.19 мільйонів, зріс на 527% рік до року, але на $2.39 мільйонів нижче консенсусу, тоді як валова маржа покращилася до 16.1% з 11.6%. Керівництво підтвердило $150-180 мільйонів доходу на 2026 рік, що означає, що нарощування поставок у другій половині року має бути набагато більшим за перше півріччя.
Прогноз акцій RCAT на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок конверсії програм та виробничого масштабу: поставки Black Widow, попит союзників та морські контракти перетворюють портфель замовлень на відвантаження, тоді як вище використання заводу переміщує валову маржу до діапазону 25%-30%.
- Випадок затримки контрактів та фінансування: рішення про закупівлі зміщуються вправо, виробничі витрати залишаються високими, а операційні втрати споживають готівку до того, як річний дохід досягне цілі $150-180 мільйонів.
Цей посібник розбирає прогноз акцій RCAT, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт Red Cat Q2 за 6 серпня 2026 року, квартальну подачу та ринкові дані до 24 вересня.
Топ-5 речей, які варто знати інвесторам Red Cat у вересні 2026 року
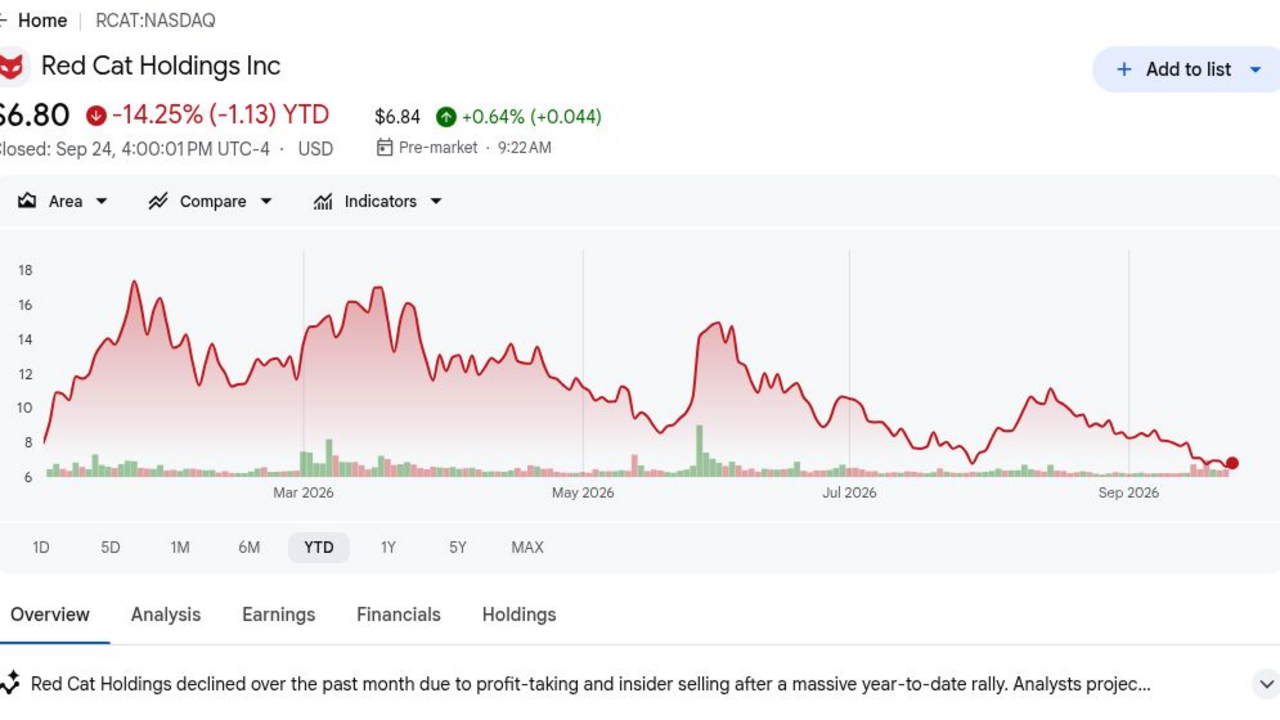
- Закриття на $6.80 залишило RCAT на 14.25% нижче YTD: Референсна ціна на 24 вересня була на 64% нижче 52-тижневого максимуму $18.78. Падіння показує, що інвестори знизили оцінку повільнішої конверсії контрактів, навіть попри те, що консенсусна ціль $16.50 залишалася більш ніж удвічі вище закриття.
- $20.19 мільйонів доходу Q2 зросли на 527%: Продажі зросли з $3.2 мільйонів роком раніше, але не досягли консенсусу $22.58 мільйонів на $2.39 мільйонів. Комбінація підтверджує сильне масштабування та показує, чому час поставок все ще важливий для квартальних результатів.
- 16.1% валової маржі покращилася на 4.5 відсоткових пунктів: Валовий прибуток досяг $3.3 мільйонів проти $0.4 мільйонів роком раніше, а маржа зросла з 12.7% у Q1. Краще поглинання накладних витрат підтримує модель, хоча рівень залишається нижче зрілих оборонних постачальників.
- $150-180 мільйонів річного доходу залишається ціллю: Консенсус становив близько $155.05 мільйонів, у межах діапазону керівництва. Досягнення навіть нижньої межі вимагає крутого нарощування в другій половині року, що робить виробництво Black Widow та морські поставки центральним тестом виконання.
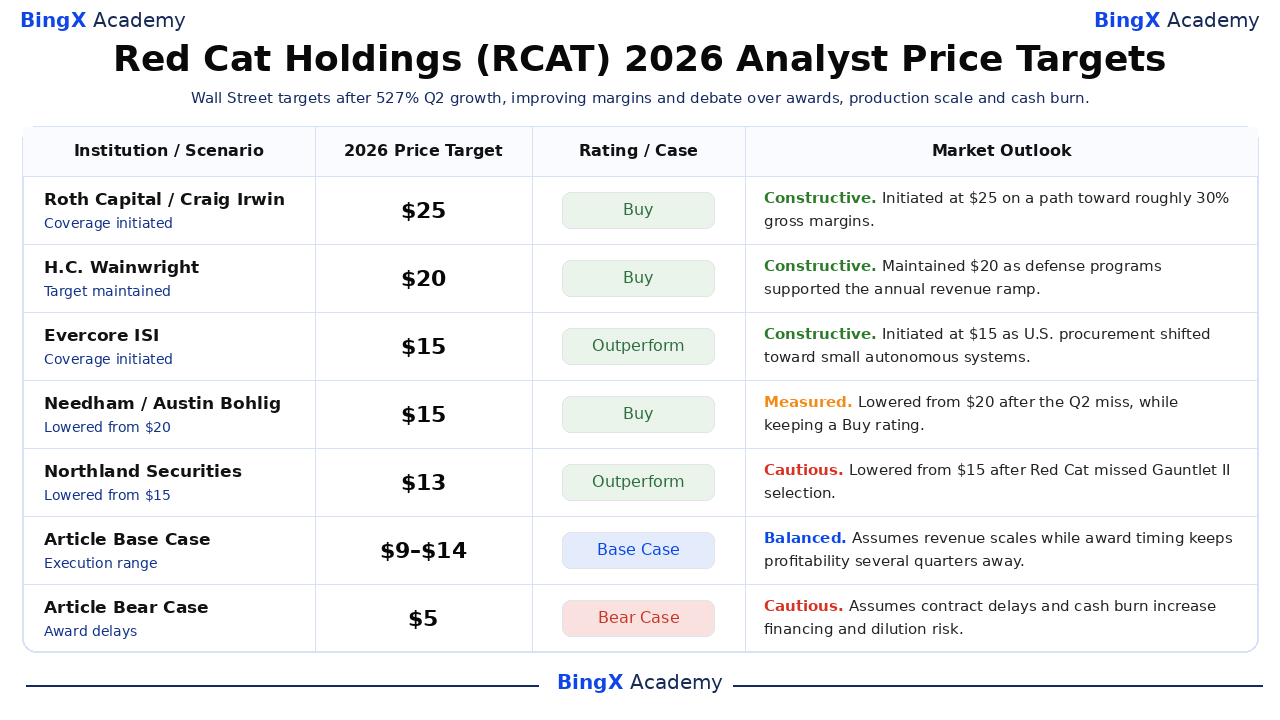
- Цілі аналітиків від $25 до $9 показують незвично широке розходження: Ціль Roth Capital $25 передбачає шлях до 30% валових марж, тоді як ціль Piper Sandler $9 чекає на більш підтверджені контракти. Розрив у $16 відображає, як результати закупівель можуть швидко змінити як оцінки, так і вартість.
Що таке Red Cat Holdings (RCAT)?
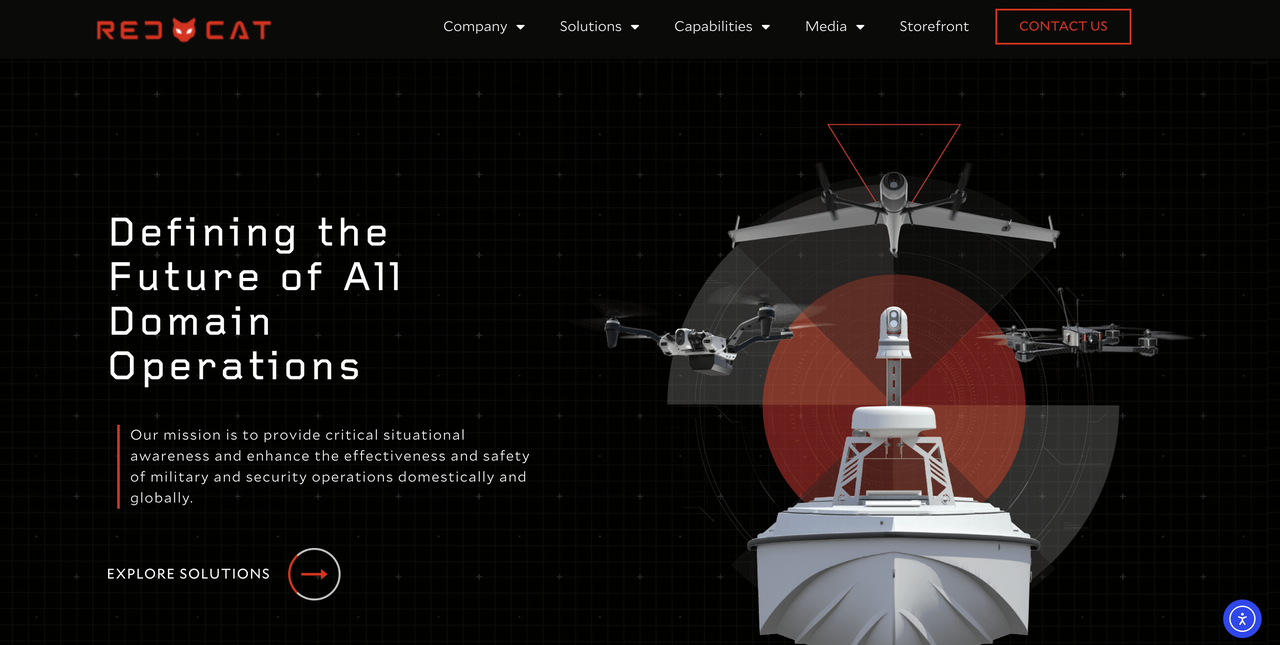
Red Cat є американською оборонною технологічною компанією, зосередженою на малих безпілотних літальних апаратах та автономних роботизованих системах. Teal Drones виробляє квадрокоптери Black Widow та Teal 2, FlightWave Aerospace додає платформу Edge 130 VTOL з довготривалою витривалістю, а лінійка FANG адресує місії від першої особи. Дохід надходить переважно від обладнання, програмного забезпечення, аксесуарів та поставок державних програм. База клієнтів включає військові підрозділи США, федеральні агенції, організації громадської безпеки та союзних оборонних покупців.
Довгостроковий план полягає в побудові з'єднаної Родини Систем через повітря, землю та море, а не покладатися на один літальний апарат. Black Widow закріплює програму короткострокової розвідки армії США, тоді як Edge 130 розширює вибір витривалості та корисного навантаження. Blue Ops та її партнерство Havoc розширюють колективну автономію на безпілотні надводні судна. Red Cat також розширює внутрішнє виробництво, інтегрує поглинання та розвиває внутрішні виробничі відносини для міжнародних клієнтів, що може збільшити адресований попит, якщо програми перетворяться на фінансовані замовлення.
Читати далі: Топ оборонні акції для купівлі в 2026 році: Праймери, ракети, дрони, космос та війна з використанням ШІ
Огляд прибутків Red Cat Holdings (RCAT) Q2 2026: зростання доходу та покращення маржі підкреслюють виклик виконання
Red Cat повідомила про дохід $20.19 мільйонів проти очікуваних $22.58 мільйонів, GAAP збиток $0.26 на акцію проти консенсусного збитку $0.17, та $3.3 мільйонів валового прибутку. Дохід зріс на 527%, валова маржа досягла 16.1% з 11.6% роком раніше, а готівка плюс ринкові цінні папери становили $131.9 мільйонів. Керівництво підтвердило $150-180 мільйонів доходу на 2026 рік, залишивши виконання зосередженим у другій половині року.
|
Фінансовий показник |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід Q2 2026 |
$22.58M консенсус |
$20.19M |
Промахнулося. На $2.39M нижче консенсусу; зріс на 527% рік до року. |
|
Q2 GAAP розбавлений EPS |
-$0.17 консенсус |
-$0.26 |
Промахнулося. Збиток був на $0.09 ширше консенсусу. |
|
Q2 валовий прибуток |
$0.4M роком раніше |
$3.3M |
Покращився. Збільшився на $2.9M через масштабування обсягу. |
|
Q2 валова маржа |
11.6% роком раніше; 12.7% у Q1 |
16.10% |
Розширилася. На 4.5 пунктів рік до року та 3.4 пунктів послідовно. |
|
Q2 операційний збиток |
— |
-$27.3M |
Під тиском. Збиток залишався більшим за квартальний дохід. |
|
Готівка та ринкові цінні папери |
— |
$131.9M |
Профінансовано. Баланс підтримує витрати на виробництво та інтеграцію. |
|
Ціль доходу FY2026 |
$155.05M консенсус |
150M–180M |
Підтверджено. Нижня межа залишалася близькою до консенсусу. |
- $20.19 мільйонів доходу зросли на 527%, але промахнулися на $2.39 мільйонів: Продажі зросли з $3.2 мільйонів роком раніше через розширення оборонних поставок. Промах показує, що зростання само по собі не усуває ризик часових рамок, оскільки кілька дат прийняття або поставки можуть змістити квартальний дохід.
- GAAP збиток $0.26 на акцію був на $0.09 ширше консенсусу: Операційний збиток досяг $27.3 мільйонів, перевищивши звітний квартальний дохід. Тому Red Cat потребує більше ніж зростання продажів, оскільки використання заводу та операційні витрати повинні покращуватися разом, перш ніж масштаб створить прибуток на акцію.
- $3.3 мільйонів валового прибутку збільшилися на $2.9 мільйонів: Валова маржа зросла до 16.1% з 11.6% роком раніше та 12.7% у Q1. Послідовний прогрес підтримує тезу керівництва щодо виробництва, хоча потрібні ще дев'ять-чотирнадцять пунктів, щоб наблизитися до довгострокового діапазону 25%-30%.
- $131.9 мільйонів ліквідності забезпечує виробничий простір: Готівка та ринкові цінні папери зменшують безпосередній тиск фінансування, оскільки Red Cat інтегрує FlightWave та розширює потужності. Баланс важливий, оскільки компанія повинна фінансувати запаси та робочу силу до того, як великі державні поставки перетворяться на готівку клієнтів.
- $150-180 мільйонів річного доходу було підтверджено: Нижня межа близька до консенсусу $155.05 мільйонів, але результати першого півріччя залишають більшість продажів на пізніші квартали. Інвестори потребують доказів того, що контрактні програми рухаються через виробництво, а не залишаються довгостроковими трубопровідними можливостями.
Інвестиційний прогноз Red Cat Holdings (RCAT) на 2026: бичачий сценарій $18 проти ведмежого $5
Прогноз Red Cat на 2026 рік залежить від того, чи може швидке зростання доходів перетворитися на стабільні поставки дронів, кращі маржі та менші операційні втрати. Потенціал росту походить від конверсії програм та розширення оборонного попиту, тоді як час контрактів, виконання виробництва та використання готівки залишаються основними ризиками.
Бичачий сценарій: зростання програм дронів штовхає RCAT до $18
Бичачий сценарій передбачає, що виробництво Black Widow, міжнародний попит на малі дрони та морські програми створюють кращий ритм поставок. Дохід Q2 зріс на 527%, а валова маржа досягла 16.1%, показуючи, що вищий обсяг може покращити ефективність виробництва з низької бази.
Рух до $18 вимагатиме річного доходу близько до верхньої межі $180 мільйонів, валової маржі, що наближається до 25%, та фінансованих контрактів, що продовжуються до 2027 року. Операційні втрати також повинні будуть звузитися з $27.3 мільйонів, щоб вищі продажі перетворилися на кращу економіку на акцію.
Базовий сценарій: стабільні поставки тримають RCAT між $9 та $14
Базовий сценарій передбачає, що дохід швидко зростає через розширення поставок Black Widow та Edge 130, хоча графіки прийняття клієнтів залишаються нерівномірними. Валова маржа покращується вище 20%, але інвестиції у виробництво та розробка Blue Ops залишають компанію збитковою протягом решти року.
RCAT може торгуватися переважно між $9 та $14, якщо дохід досягне нижньої межі $150 мільйонів, а готівка залишиться вище $100 мільйонів. Стабільні квартальні поставки підтримали б діапазон, тоді як пропущені контракти або маржі нижче 15% його послабили б.
Ведмежий сценарій: повільніші замовлення тягнуть RCAT до $5
Ведмежий сценарій передбачає, що рішення про закупівлі переносяться на 2027 рік, а виробничі потужності працюють нижче очікувань. З квартальним операційним збитком $27.3 мільйонів, нижчий обсяг виробництва зменшив би поглинання накладних витрат і зробив би покращення валової маржі 16.1% важчим для підтримки.
Рух до $5 став би більш ймовірним, якщо річний дохід впаде нижче $150 мільйонів, валова маржа повернеться до близько 12%, або готівка швидко знизиться з $131.9 мільйонів. Додаткове фінансування акціями зменшило б вартість майбутнього росту програм на акцію.
Прогнози цін на акції RCAT на 2026 рік від аналітиків Волл-стріт
Шість датованих дій створюють діапазон цілей від $9 до $25, відображаючи різні погляди на конверсію програм та виробничий масштаб. Це сторонні референсні точки, а не обіцянки цін. Останні рядки Base та Bear є редакційними сценаріями BingX Academy і залишаються окремими від досліджень Волл-стріт.
|
Інституція / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Випадок |
Ринковий прогноз |
|
Roth Capital |
$25 |
Купувати |
Конструктивний. 1 червня: ініціювали на шляху до приблизно 30% валових марж через масштабування обсягу. |
|
H.C. Wainwright |
$20 |
Купувати |
Конструктивний. 7 серпня: підтримали ціль, оскільки оборонні програми підтримали нарощування доходу. |
|
Evercore ISI |
$15 |
Переважати |
Конструктивний. 31 серпня: ініціювали, оскільки американські закупівлі змістилися до малих автономних систем. |
|
Needham |
$15 |
Купувати |
Виважений. 7 серпня: знизили з $20 після промаху Q2, зберігши рейтинг Купувати. |
|
Northland Securities |
$13 |
Переважати |
Обережний. 17 вересня: знизили з $15 після того, як Red Cat не був обраний для Gauntlet II. |
|
Piper Sandler |
$9 |
Нейтральний |
Обережний. 2 вересня: ініціювали в очікуванні більш підтверджених військових та державних контрактів. |
|
Базовий сценарій статті |
9–14 |
Базовий сценарій |
Збалансований. Передбачає масштабування доходу, тоді як час контрактів утримує прибутковість на кілька кварталів. |
|
Ведмежий сценарій статті |
$5 |
Ведмежий сценарій |
Обережний. Передбачає затримки контрактів та спалювання готівки збільшують фінансування та ризик розбавлення. |
Топ-5 ризиків для спостереження інвесторами Red Cat у 2026 році
Оцінка Red Cat залежить від перетворення оборонних можливостей на прибуткові поставки. Кожен ризик нижче може зменшити видимість доходу, готівковий простір або вартість на акцію, призначену для майбутніх програм.
- Час контрактів може переміщувати дохід між роками: Державні закупівлі включають тестування, протести, бюджети та віхи прийняття. Затримана програма може перемістити велику частину цілі $150-180 мільйонів на 2027 рік без ліквідації основного попиту.
- Виробничий масштаб може не створити достатньої маржі: Валова маржа покращилася до 16.1%, але бізнес все ще повідомив про операційний збиток $27.3 мільйонів. Вартість компонентів, переробка або низьке використання можуть перешкодити обсягу перетворюватися на прибутковість.
- Концентрація клієнтів збільшує волатильність результатів: Американські оборонні програми можуть становити великі індивідуальні замовлення. Втрата Gauntlet II вже змусила Northland знизити свою ціль до $13, показуючи, як одне рішення може зменшити оцінки на кілька років.
- Спалювання готівки може призвести до розбавлення: Баланс ліквідності $131.9 мільйонів забезпечує простір, проте запаси, потужності та поглинання споживають капітал до поставки. Якщо втрати залишаються близькими до рівнів Q2, майбутня емісія акцій може зменшити вартість на акцію.
- Конкуренція може тиснути на ціни та коефіцієнти перемог: AeroVironment, приватні постачальники дронів та компанії автономних систем, що з'являються, конкурують за ті самі бюджети. Red Cat повинна довести надійність, внутрішні поставки та переваги інтегрованого програмного забезпечення, щоб захистити як контракти, так і маржі.
Заключні думки: чи варто інвестувати в Red Cat у 2026 році?
Red Cat вийшла за межі історії розробки з мінімальними доходами. Продажі Q2 досягли $20.19 мільйонів, зростання досягло 527%, а валова маржа покращилася до 16.1%. Центральне інвестиційне питання полягає в тому, чи можуть фінансовані програми підтримати набагато більше нарощування у другій половині року, необхідне для річної цілі $150-180 мільйонів.
Бичачий сценарій до $18 вимагає конверсії програм, розширення маржі та вужчих втрат. Ведмежий сценарій до $5 відображає затримки контрактів та ризик розбавлення. Консервативні трейдери можуть моніторити прийняті поставки, валову маржу, використання операційної готівки та ліквідність кінця року разом, а не розглядати оголошення контрактів самі по собі як доказ довгострокових прибутків.
Нагадування про ризик: Торгівля та інвестування в акції, такі як RCAT, включає ризик втрати капіталу. Малі оборонні компанії, державні контракти та леверідж продукти можуть створювати швидкі зміни цін. Проводьте незалежне дослідження перед розподілом капіталу.
Пов'язане читання
- Топ оборонні акції для купівлі в 2026 році: Праймери, ракети, дрони, космос та війна з використанням ШІ
- Топ космічні акції для купівлі перед IPO SpaceX
- Прогноз ціни Rocket Lab (RKLB) на 2026: Чи можуть нова ракета та оборонне зростання штовхнути RKLB до $150?
- Прогноз ціни AST SpaceMobile (ASTS) на 2026: Чи може розгортання BlueBird штовхнути ASTS до $120?
- Прогноз ціни Planet Labs (PL) на 2026: Чи може оборонний попит штовхнути PL до $35?
- Прогноз ціни Lockheed Martin (LMT) на 2026: Чи може рекордний портфель замовлень штовхнути LMT до $700?
