

Occidental Petroleum (OXY) є інтегрованим виробником енергії, зосередженим на нафтових і газових активах у Сполучених Штатах і на Близькому Сході, підтримуваним середньо-потоковою інфраструктурою та платформою управління вуглецем, що розвивається. Пермський басейн залишається найбільшим операційним двигуном, тоді як угіддя CrownRock додали масштаб і інвентар. Цей портфель дає Occidental прямий вплив вищих цін на сиру нафту, проте залишає прибутки чутливими до циклів сировинних товарів, геополітичних збоїв і кредитного плеча, пов'язаного з придбанням.
Останній квартал показав переваги й волатильність цієї моделі. Дохід OXY за Q2 2026 досяг $8,065 мільярда, скоригований EPS зріс до $2,40, а світове виробництво в середньому становило 1,433 мільйона барелів нафтового еквівалента на день. Occidental також отримала $96,78 за барель нафти, що зробило покращення прибутків незвично залежним від цінового середовища, яке може змінитися так само швидко, як і зміцнилося.
Прогноз акцій OXY на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій вищих цін на нафту і зменшення кредитного плеча: міцні реалізовані ціни, виробнича дисципліна і нижчі капітальні витрати прискорюють вільний грошовий потік і зменшують обмеження балансу.
- Сценарій нормалізації: послаблення збоїв у постачанні знижує ціни на сиру нафту до того, як зменшення боргу та інвестиції в вуглець створять достатню довготривалу вартість на акцію.
Цей посібник розбирає прогноз акцій OXY, цінові сценарії на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки Occidental Petroleum за Q2 2026 від 5 серпня, квартальну звітність і ринкові дані до 10 вересня, плюс як торгувати ф'ючерсами на акції OXY на BingX TradFi із заставою USDT.
Топ-5 речей, які інвесторам Occidental Petroleum потрібно знати у вересні 2026 року
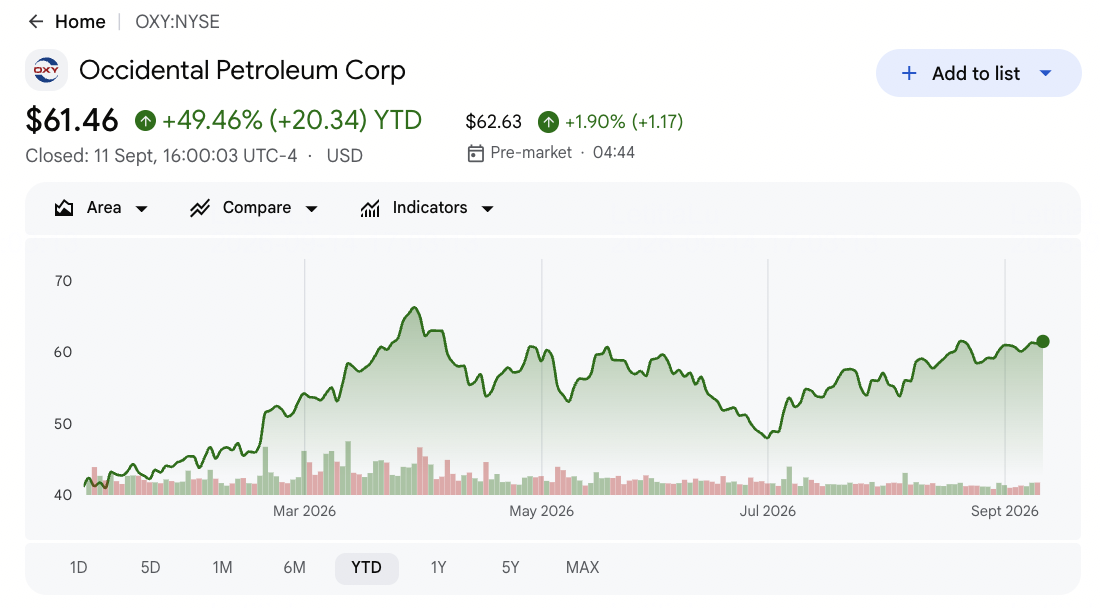
- OXY закрилася на рівні $61,16, здобувши близько 45% у 2026 році: Зростання відображає вищі ціни на сиру нафту та міцніші прибутки, а не лише розширення оцінки. Акції залишаються нижче максимуму на Вулиці $79, залишаючи потенціал зростання, якщо грошовий потік залишиться підвищеним.
- Дохід Q2 досяг $8,065 мільярда, зростання на 53,4%: Продажі перевершили консенсус $7,25 мільярда приблизно на $815 мільйонів, тоді як скоригований EPS $2,40 перевищив оцінку $1,84 на $0,56. Вищі реалізовані ціни сильно пройшли через базу витрат Occidental.
- Світове виробництво в середньому становило 1,433 мільйона бое/день, зростання на 2,4%: Видобуток перевищив верхню межу керівництва, оскільки американські операції компенсували слабші міжнародні обсяги. Міжнародне виробництво все ж таки впало на 12% до 205,000 бое/день.
- Капітальні витрати на 2026 рік були скорочені до $5,5-$5,9 мільярда: Середня точка впала на $800 мільйонів від попереднього діапазону, тоді як керівництво з виробництва звузилося до 1,42-1,45 мільйона бое/день. Підтримка видобутку з меншими витратами підтримала б вільний грошовий потік і зменшення боргу.
- Основний борг впав до $11,818 мільярда з $20,427 мільярда: Зменшення приблизно на $8,6 мільярда дає Occidental більше гнучкості після придбання CrownRock і продажу OxyChem за $9,7 мільярда. Нижчі ціни на нафту все ще можуть уповільнити подальше зменшення кредитного плеча та прибутки акціонерів.
Що таке Occidental Petroleum (OXY)?
Occidental Petroleum — це енергетична компанія із штаб-квартирою в Х'юстоні, яка розробляє нафтові та газові ресурси в Пермському басейні, Скелястих горах, Мексиканській затоці та окремих ринках Близького Сходу. Її висхідний бізнес заробляє дохід, видобуваючи й продаючи сиру нафту, рідкі природно-газові речовини та природний газ. Середньо-потокові активи та активи енергетики переміщують, переробляють і реалізують вуглеводні, допомагаючи з'єднати виробництво з клієнтами та експортними ринками. Результатом є модель грошового потоку, що керується обсягами виробництва, реалізованими цінами на сировинні товари, операційними витратами й капіталом, необхідним для заміни зменшувальних резервів.
Довгострокова стратегія Occidental все більше поєднує більшу позицію в Пермському басейні з відновленням балансу та управлінням вуглецем. Придбання CrownRock розширило її нетрадиційний інвентар Пермського басейну, тоді як завершений продаж OxyChem компанії Berkshire Hathaway за $9,7 мільярда дозволив використати $6,5 мільярда надходжень для підтримки зменшення боргу та зосередження портфеля навколо виробництва енергії. Через 1PointFive Occidental також розвиває проекти STRATOS та інші проекти прямого вилучення вуглецю з повітря, призначені для продажу надійних послуг з видалення вуглецю. Ці програми розширюють її потенційну базу доходів, хоча нафта та газ залишаються основними рушіями прибутків і оцінки.
Occidental Petroleum (OXY) огляд прибутків Q2 2026: вищі ціни на нафту підвищують EPS на $2,40
Occidental отримала дохід Q2 у розмірі $8,065 мільярда проти очікуваних $7,25 мільярда, скоригований EPS $2,40 проти очікуваних $1,84 та чистий дохід за GAAP $2,98 мільярда. Виробництво в середньому становило 1,433 мільйона бое/день, оскільки реалізована ціна на нафту зросла більш ніж на 50% до $96,78 за барель. Управління потім знизило капітальні витрати на 2026 рік до $5,5-$5,9 мільярда, хоча міжнародний видобуток впав на 12% до 205,000 бое/день.
Читати далі: Occidental Petroleum (OXY) огляд прибутків Q2 2026: перевищення EPS на $2,40 спричиняє зростання ціни на 4,14%
|
Фінансова метрика |
Керівництво / Консенсус |
Повідомлено / Фактично |
Сюрприз |
|
Дохід Q2 2026 |
Консенсус $7,25 млрд |
$8,065 млрд |
Перевищення. Приблизно на $815 млн вище консенсусу і зростання на 53,4% р/р. |
|
Скоригований розбавлений EPS Q2 |
Консенсус $1,84 |
$2,40 |
Перевищення. На $0,56 вище консенсусу і найвищий з Q3 2022. |
|
Розбавлений EPS за GAAP Q2 |
Не надано |
$2,75 |
Покращення. Вищі реалізовані ціни на нафту підняли звітні прибутки. |
|
Чистий дохід за GAAP Q2 |
Не надано |
$2,98 млрд |
Покращення. Квартальний прибуток досяг найвищого рівня з 2022 року. |
|
Світове виробництво Q2 |
Діапазон керівництва компанії |
1,433 млн бое/день |
Перевищення. Закінчив вище верхньої межі керівництва і зріс на 2,4% р/р. |
|
Реалізована ціна на нафту Q2 |
Минулорічний рівень близько $64/барель |
$96,78/барель |
Розширився. Більш ніж на 50% вище р/р через збої постачання. |
|
Міжнародне виробництво Q2 |
Попередній рік |
205,000 бое/день |
Зниження. Вниз на 12%, оскільки збої на Близькому Сході обмежили видобуток. |
|
Перспективи виробництва на 2026 |
Попередній ширший діапазон |
1,42-1,45 млн бое/день |
Звужено. Підтримує високий видобуток незважаючи на міжнародні збої. |
|
Капітальні витрати на 2026 |
Попередні $6,3-$6,7 млрд |
$5,5-$5,9 млрд |
Знижено. Середня точка впала на $800 млн, підтримуючи вільний грошовий потік. |
|
Основний борг |
Попередній рівень $20,427 млрд |
$11,818 млрд |
Покращення. Зменшення кредитного плеча зменшило основний борг приблизно на $8,6 млрд. |
- Дохід $8,065 мільярда зріс на 53,4% і перевищив на $815 мільйонів: Реалізована ціна на нафту Occidental зросла до $96,78 за барель, забезпечуючи сильний операційний важіль. Це також залишає прибутки під загрозою, якщо ціни на сиру нафту нормалізуються.
- Скоригований EPS $2,40 перевищив консенсус на $0,56: 30% перевищення підняло скориговані прибутки до найвищого рівня з Q3 2022. Сильна реалізація ціни підтримала як $0,28 квартальних дивідендів, так і подальше зменшення боргу.
- Виробництво 1,433 мільйона бое/день збільшилося на 2,4%: Американські активи забезпечили приріст, і видобуток перевищив топ керівництва. Міжнародне виробництво все ж таки впало на 12% до 205,000 бое/день.
- Реалізовані ціни на нафту зросли більш ніж на 50% до $96,78 за барель: Брент у середньому становив $89,62 протягом кварталу, зростання на 19,2% рік до року. Occidental виграла як від вищого виробництва, так і від незвично сильного ціноутворення на сировинні товари.
- Середня точка капітальних витрат впала на $800 мільйонів до $5,7 мільярда: Управління зберегло керівництво з виробництва на рівні 1,42-1,45 мільйона бое/день незважаючи на нижчі витрати. Досягнення обох покращило б капітальну ефективність, вільний грошовий потік і зменшення боргу.
Читати далі: Прогноз ціни на природний газ 2026: глобальний енергетичний шок $15 чи американська пастка надлишку?
Прогноз ціни Occidental Petroleum (OXY) 2026: бичачий, базовий та ведмежий сценарії
Інвестиційні перспективи OXY залежать від взаємодії між цінами на сировинні товари та розподілом капіталу. Виробництво близько 1,42-1,45 мільйона бое/день забезпечує операційну базу, хоча реалізовані ціни визначають, скільки готівки залишається після капітальної програми $5,5-$5,9 мільярда, відсотків, дивідендів і подальшого зменшення боргу.
Бичачий сценарій: вищі ціни на нафту штовхають OXY до $85
Бичачий сценарій передбачає, що нафта залишиться близько верхньої межі діапазону $90-$110, тоді як світове виробництво триматиметься близько 1,45 мільйона бое/день на топі керівництва. Середня точка капітальних витрат $5,7 мільярда зберегла б більше готівки для зменшення боргу та прибутків акціонерів.
Рух до $85 потребував би, щоб виробництво залишалося близько керівництва, реалізовані ціни залишалися значно вище минулорічного рівня близько $64 за барель, а основний борг впав нижче $11,818 мільярда. Сильний вільний грошовий потік і подальше збільшення оцінок аналітиків підтримали б цей сценарій.
Базовий сценарій: стабільне виробництво утримує OXY між $62 і $72
Базовий сценарій передбачає помірковані ціни на нафту від рівнів Q2, тоді як американське виробництво утримує загальний видобуток у діапазоні 1,42-1,45 мільйона бое/день. Нижчі капітальні витрати компенсують частину зниження цін, і зменшення боргу продовжується повільнішим темпом.
За цим сценарієм OXY могла б торгуватися в основному між $62 і $72, близько до цілей аналітиків від $69 до $73. Стабільні обсяги Пермського басейну, капітальні витрати в межах $5,5-$5,9 мільярда і падіння основного боргу підтримали б цей діапазон.
Ведмежий сценарій: нижчі ціни на нафту тягнуть OXY до $45
Ведмежий сценарій передбачає падіння нафти до $70 за барель, зменшуючи перевагу реалізованих цін, яка спрямувала дохід Q2 вгору на 53,4%. Міжнародні збої або швидші темпи зниження в США також могли б штовхнути виробництво нижче нижньої межі 1,42 мільйона бое/день.
Рух до $45 став би більш вірогідним, якби слабші ціни зменшили вільний грошовий потік, основний борг припинив падати з $11,818 мільярда або вуглецеві проєкти потребували витрат до генерування доходу. Повільніше зменшення кредитного плеча й слабший грошовий потік тиснули б на акцію.
Прогнози ціни акцій OXY на Вол-Стріт 2026
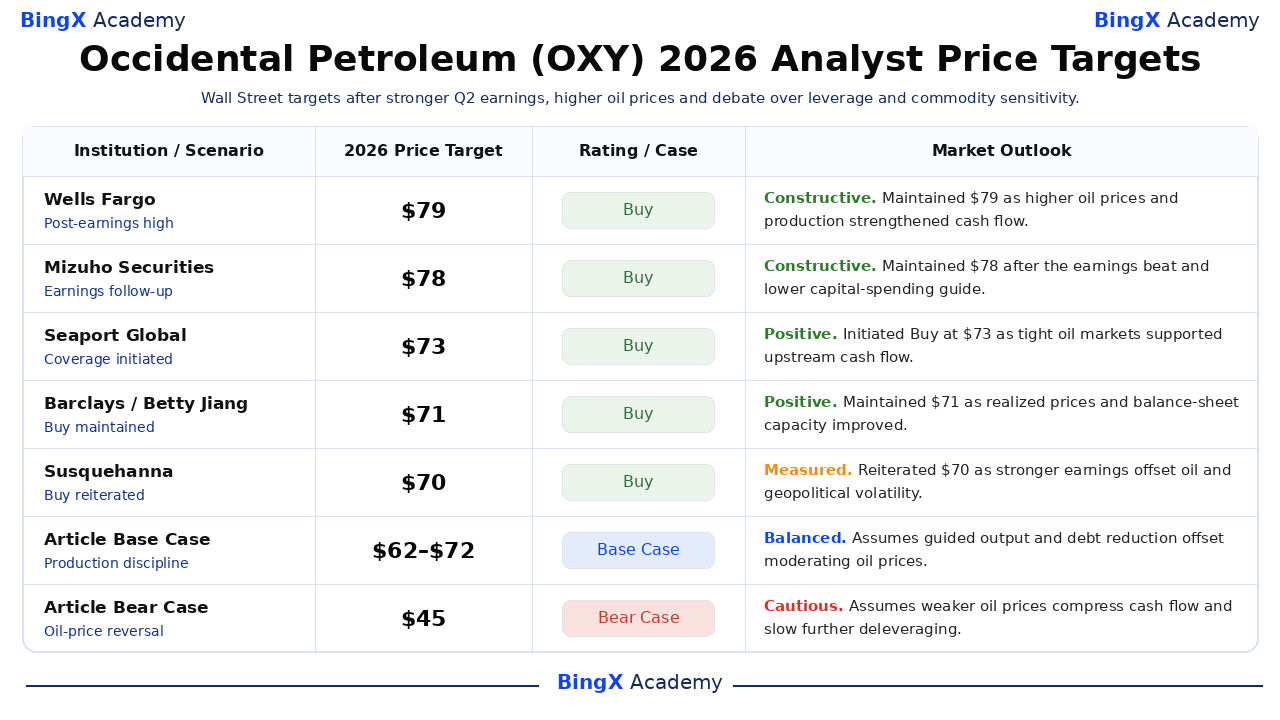
Вол-Стріт залишається конструктивною, проте поділеною після перевищення прибутків Q2 Occidental. П'ять найвищих обраних цілей коливаються від $70 до $79, порівняно із закриттям 10 вересня на рівні $61,16, тоді як Morgan Stanley сидить на $69. Спред відображає різні припущення щодо цін на нафту, довготривалості виробництва, капітальної ефективності та темпу зменшення боргу.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Wells Fargo |
$79 |
Купувати |
Конструктивний. 6 серпня: зберіг свою найвищу на Вулиці ціль після міцніших цін на нафту, виробництва та квартальних прибутків. |
|
Mizuho Securities |
$78 |
Купувати |
Конструктивний. 6 серпня: зберіг бичачу ціль після перевищення прибутків і нижчих перспектив капітальних витрат. |
|
Seaport Global |
$73 |
Купувати |
Позитивний. 2 вересня: розпочав покриття, оскільки напруженість нафтового ринку підтримала грошовий потік висхідного потоку. |
|
Barclays |
$71 |
Купувати |
Позитивний. 17 серпня: зберіг купівлю, оскільки вищі реалізовані ціни та потужність балансу підтримали оцінку. |
|
Susquehanna |
$70 |
Купувати |
Поміркований. 11 серпня: підтвердив купівлю, збалансовуючи покращені прибутки проти волатильності сировинних товарів і геополітики. |
|
Morgan Stanley |
$69 |
Рівна вага |
Збалансований. 20 серпня: підтвердив нейтральну позицію, оскільки сильні нафто-пов'язані прибутки були зважені проти оцінки та циклічності. |
|
Базовий сценарій статті |
$62-$72 |
Базовий сценарій |
Збалансований. Передбачає направлене виробництво і зменшення боргу компенсують помірковання цін на нафту. |
|
Ведмежий сценарій статті |
$45 |
Ведмежий сценарій |
Обережний. Передбачає слабші ціни на нафту стискують грошовий потік і сповільнюють подальше зменшення кредитного плеча. |
Як торгувати акціями Occidental Petroleum (OXY) на BingX
Торгуйте перспективами ціни на нафту, виробництва та зменшення кредитного плеча Occidental Petroleum, використовуючи BingX TradFi та інструменти BingX AI. Оскільки OXY може швидко реагувати на ціни сирої нафти, геополітичні новини, операційне керівництво та рішення з розподілу капіталу, трейдери повинні визначити як каталізатор, так і ліміти ризиків перед входом у позицію.
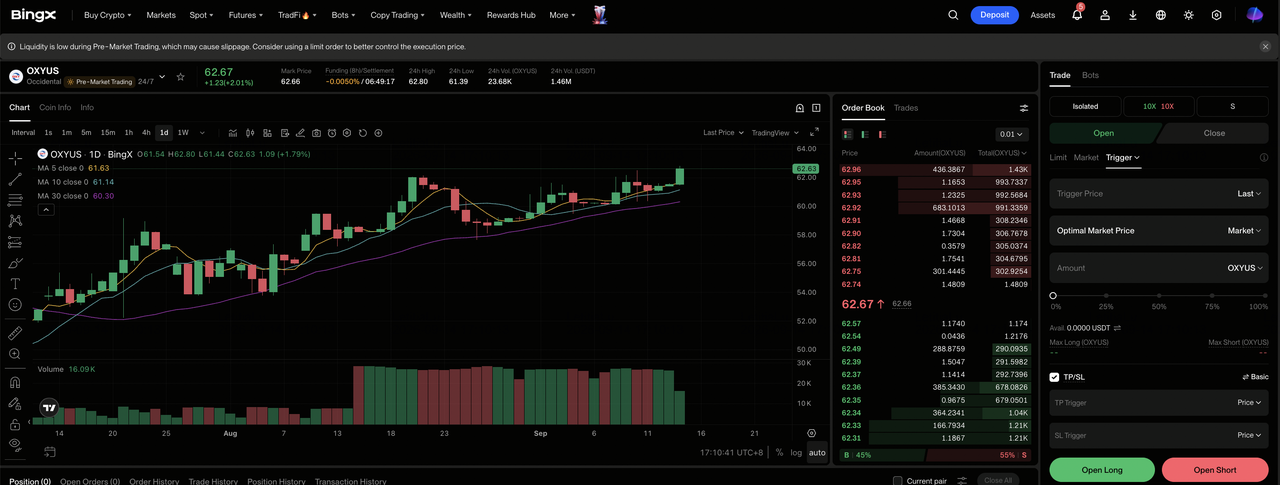
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі інструментів біржі BingX.
Крок 2: Виберіть Occidental Petroleum (OXY). Знайдіть і виберіть контракт безстрокових ф'ючерсів OXY-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо підвищені ціни на нафту та дисципліна капіталу прискорюють вільний грошовий потік. Виберіть Відкрити коротку, якщо нижчі ціни на сиру нафту або збої виробництва послаблюють прибутки.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або крос-маржу на основі вашої толерантності до ризиків. Приблизно 45% зростання OXY з початку року та пряма чутливість до сировинних товарів роблять консервативне кредитне плече та чітке визначення розміру позиції важливими.
Крок 5: Виконайте строгі протоколи ризиків. Встановіть рівні тейк-профіт і стоп-лос (TP/SL) до або одразу після входу в угоду. OXY може швидко реагувати на ціни нафти, розвиток на Близькому Сході, керівництво з виробництва, капітальні витрати та оновлення боргу.
Топ-5 ризиків, за якими слід спостерігати інвесторам Occidental Petroleum у 2026 році
Оцінка Occidental залежить від цін на сировинні товари, операційної діяльності та прогресу балансу. Ці ризики можуть зменшити вільний грошовий потік, сповільнити зменшення кредитного плеча або тиснути на оцінку OXY.
- Нижчі ціни на нафту можуть швидко скоротити грошовий потік: Реалізовані ціни на нафту Q2 зросли більш ніж на 50% до $96,78 за барель і допомогли доходу зрости на 53,4%. Відступ до $70 зменшив би висхідні маржі і залишив менше готівки після капітальних витрат $5,5-$5,9 мільярда.
- Збої на Близькому Сході можуть зменшити виробництво: Міжнародний видобуток впав на 12% до 205,000 бое/день навіть коли загальне виробництво зросло на 2,4%. Подальші збої могли б тримати барелі офлайн і обмежити користь від вищих бенчмаркових цін.
- Вищі польові витрати можуть ослабити капітальну ефективність: Occidental очікує підтримувати 1,42-1,45 мільйона бое/день з витратами $5,5-$5,9 мільярда. Вищі темпи зниження або сервісні витрати могли б поглинути більше вільного грошового потоку.
- Борг все ще конкурує з прибутками акціонерів: Основний борг впав до $11,818 мільярда з $20,427 мільярда, але відсотки та погашення все ще потребують готівки. Нижчі ціни на сировинні товари могли б сповільнити погашення і затримати міцніші дивіденди або зворотні викупи.
- Вуглецеві проєкти все ще стикаються з ризиками виконання: 1PointFive та STRATOS могли б додати довгострокового доходу, але прибутки залежать від будівництва, операційних витрат і попиту клієнтів. Зміни в податкових кредитах або дозволах могли б затримати притоки готівки.
Заключні думки: чи є OXY хорошою інвестицією у 2026 році?
Occidental входить в решту 2026 року з міцнішим операційним моментумом, ніж припускала її попередня оцінка. Дохід Q2 $8,065 мільярда, скоригований EPS $2,40 і виробництво 1,433 мільйона бое/день показують значний вплив підвищених цін на нафту. Нижче керівництво з капіталу також створює чіткіший маршрут для вільного грошового потоку для зменшення $11,818 мільярда основного боргу.
Компроміс полягає в тому, що більша частина покращення залишається керованою сировинними товарами. Консервативний інвестор повинен стежити за реалізованими цінами на нафту, виробництвом проти перспектив 1,42-1,45 мільйона бое/день, капітальними витратами проти діапазону $5,5-$5,9 мільярда та темпом зменшення боргу. Ці заходи покажуть, чи може OXY підтримати $62-$72 або побудувати до $85.
Нагадування про ризики: Торгівля та інвестування в OXY включає високий ризик втрати капіталу. Ціни на нафту та газ, збої виробництва, геополітичні збої, кредитне плече, капітальні вимоги, виконання вуглецевих проектів та зміни оцінки можуть матеріально вплинути на акцію. Проводьте незалежне дослідження та використовуйте дисциплінований розмір позиції перед розподілом капіталу.
Пов'язане читання
- Топові енергетичні акції та ETF для покупки у 2026 році: енергетична криза ШІ зустрічається з геополітичною волатільністю
- Топові енергетичні акції ШІ для покупки у 2026 році: ядерна енергетика, газ, паливні елементи та розбудова енергетики ШІ
- Прогноз ціни на природний газ 2026: глобальний енергетичний шок $15 чи американська пастка надлишку?
- Прогноз ціни ExxonMobil (XOM) 2026: чи можуть нафта та зростання виробництва штовхнути XOM до $205?
- Прогноз акцій SLB 2026: цифровий прорив ШІ $83 чи геополітична пастка $48?
- Прогноз ціни NuScale Power (SMR) 2026: прорив чистої енергії чи капіталомісткий міраж?
