Mastercard (MA) керує однією з найбільших у світі мереж електронних платежів, з'єднуючи споживачів, продавців, фінансові установи та уряди. Основна мережа отримує доходи від внутрішніх зборів, міжкордонної діяльності та обробки транзакцій, тоді як додаткові послуги розширюють модель у сфери кібербезпеки, аналітики, лояльності та консалтингу. Ця комбінація створює потужний компаундний двигун, хоча акції залишаються чутливими до здоров'я споживачів, міжнародних подорожей, стимулів клієнтів та преміальної оцінки, присвоєної великим платіжним мережам.
Останній квартал посилив операційні аргументи. Чистий дохід за 2 квартал 2026 року зріс на 14% у порівнянні з минулим роком, скоригований прибуток зростав швидше за дохід, а додаткові послуги розширилися на 20%. Міжкордонний обсяг та переключені транзакції також залишалися здоровими. Інвестиційні дебати тепер зосереджуються на тому, чи зможе Mastercard зберегти цю широту, коли порівняння ускладнюються, і чи зможуть послуги продовжувати покращувати структуру доходів без послаблення економіки мережі знижками, регулюванням або альтернативними платіжними рейками.
Прогноз акцій MA на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок глобальних платежів та послуг: стійкі витрати, міжнародні подорожі та швидше зростання послуг можуть підтримати стабільне компаундування прибутків та вищий валютний орієнтир.
- Випадок оцінки та порушення: повільніше споживання, багатші стимули клієнтів, регулювання та нові рейки між рахунками або стейблкойни можуть зменшити премію зростання, навіть якщо мережа залишається прибутковою.
Цей посібник розбирає прогноз акцій MA, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Mastercard за 2 квартал 2026 року від 30 липня, регуляторну подачу та ринкові дані станом на 2 вересня, плюс як торгувати ф'ючерсами на акції MA на BingX TradFi з заставою USDT.
Топ-5 речей, які інвестори Mastercard повинні знати у вересні 2026 року
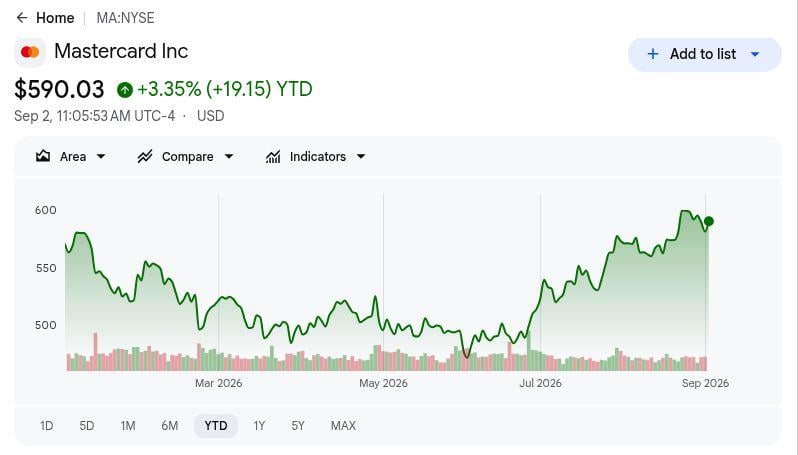
- MA зросла приблизно на 8% з початку року до 1 вересня: Акція залишалася поблизу верхньої межі свого діапазону 2026 року після сильного літнього відновлення. Це підтримує історію операційного моментуму, але також залишає менше місця для прибутків, які лише відповідають очікуванням.
- Дохід за 2 квартал зріс на 14% до $8.14 млрд: Чистий дохід перевищив відстежувані консенсуси, підтриманий вищою платіжною активністю та продовженим зростанням послуг. Перевищення було підкріплено широким розширенням транзакцій, а не одноразовою обліковою вигодою.
- Дохід від додаткових послуг зріс на 20%: Кібербезпека, аналітика, консалтинг та інші послуги продовжували випереджати основну платіжну мережу, розширюючи структуру доходів Mastercard і зменшуючи залежність лише від обсягів транзакцій.
- Міжкордонний обсяг збільшився на 12%: Міжнародні подорожі та торгівля залишалися стійкими попри макроекономічну невизначеність. Стійке двозначне міжкордонне зростання залишається важливим учасником доходу, оскільки ці транзакції зазвичай мають привабливу економіку.
- Цілі аналітиків після звітності охоплюють приблизно від $575 до понад $650: Діапазон залишається загалом конструктивним, але відображає різні припущення щодо споживчих витрат, міжкордонного зростання, моментуму послуг та оцінки. З MA, що торгується поблизу верхньої межі свого річного діапазону, вищі цілі вимагають продовження підвищення прибутків та керівництва.
Що таке Mastercard (MA)?
Mastercard (MA) — це глобальна компанія платіжних технологій зі штаб-квартирою в Пьорчейз, Нью-Йорк. Вона зазвичай не випускає карток і не надає позики безпосередньо споживачам. Натомість Mastercard керує мережею, стандартами та інфраструктурою обробки, які з'єднують банки-емітенти, банки-еквайєри, продавців і власників карток, дозволяючи авторизувати, очищати та розраховувати електронні платежі на різних ринках та валютах. Її масштаб надає компанії експозицію до споживчих витрат, міжнародних подорожей, електронної комерції та ширшого переходу від готівки до цифрових платежів.
Її зростання походить від двох основних двигунів. Основна платіжна мережа виигрує від вищого валового долларового обсягу, міжкордонних витрат та переключених транзакцій, тоді як додаткові послуги генерують дохід від кібербезпеки, ідентифікації, аналітики даних, консалтингу, лояльності та інструментів відкритих фінансів. Mastercard також розширюється далі в комерційні платежі, перекази між рахунками, цифрову ідентичність та відкритий банкінг, розширюючи бізнес за межі традиційних карткових транзакцій і надаючи їй більше способів монетизації існуючих клієнтських відносин.
Читати більше: Топ акцій фінансових послуг та фінтех для купівлі в 2026 році на тлі зміщення агентного ШІ та рейків стейблкойнів
Огляд прибутків Mastercard (MA) за 2 квартал 2026 року: Дохід, EPS та платіжні обсяги
Mastercard продемонструвала широке перевищення за 2 квартал у доходах, прибутках, маржах та мережевій активності. Чистий дохід досягнув $9.277 млрд проти очікуваних $9.08 млрд, скоригований EPS склав $5.04 проти $4.77, валовий доларовий обсяг досягнув $2.9 трлн, а скорегована операційна маржа становила 61.1%. Міжкордонний обсяг, переключені транзакції та додаткові послуги також залишалися сильними, тоді як $4.9 млрд викупу акцій додали додаткової підтримки на акцію.
|
Фінансовий показник |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Чистий дохід за 2 кв. |
$9.08 млрд |
$9.277 млрд |
Перевищення. Приблизно на 2% вище консенсусу; зростання на 14% у річному вимірі. |
|
Скоригований розбавлений EPS |
$4.77 |
$5.04 |
Перевищення. Приблизно на 6% вище консенсусу; зростання на 21% у річному вимірі. |
|
Чистий прибуток за GAAP |
— |
$4.388 млрд |
Покращення. Зростання на 19% у річному вимірі. |
|
Розбавлений EPS за GAAP |
— |
$4.97 |
Покращення. Зростання на 22% у річному вимірі. |
|
Скорегована операційна маржа |
— |
61.10% |
Розширена. Прибутки росли швидше доходів. |
|
Валовий доларовий обсяг |
— |
$2.9 трлн; +8% у місцевій валюті |
Позитивно. Витрати залишалися стійкими. |
|
Міжкордонний обсяг |
— |
+12% у місцевій валюті |
Позитивно. Міжнародна торгівля залишалася твердою. |
|
Переключені транзакції |
— |
+9% |
Позитивно. Мережева активність розширилася. |
|
Дохід від додаткових послуг |
— |
+20% |
Сильно. Послуги переросли платіжну мережу. |
|
Викуп акцій за 2 кв. |
— |
$4.9 млрд |
Підтримка. Викуп зменшив кількість акцій. |
- Чистий дохід у $9.277 млрд зріс на 14%: Результат був приблизно на 2% вище відстежуваного консенсусу, з зростанням, підтриманим як платіжною активністю, так і послугами. Ця широта свідчить про те, що Mastercard не покладалася на одну географію або тимчасовий ціновий ефект.
- Скоригований EPS у $5.04 перевищив консенсус приблизно на 6%: Скоригований прибуток зріс на 21% у річному вимірі, швидше доходу, показуючи сильніший операційний важіль та додаткову підтримку від викупу акцій.
- Валовий доларовий обсяг досягнув $2.9 трлн: GDV у місцевій валюті зріс на 8%, вказуючи на стійкі споживчі та комерційні витрати по мережі попри нерівномірні макроекономічні умови.
- Міжкордонний обсяг зріс на 12%, а переключені транзакції зросли на 9%: Міжнародні витрати залишалися високоцінним драйвером зростання, тоді як зростання транзакцій підтвердило здорове використання мережі поза номінальними приростами витрат.
- Дохід від додаткових послуг збільшився на 20%: Кібербезпека, аналітика, консалтинг, ідентичність та інші послуги продовжували випереджати основну платіжну мережу, посилюючи структуру доходів Mastercard поза обробкою транзакцій.
Читати більше: Огляд прибутків Mastercard (MA) за 2 квартал 2026 року: Перевищення EPS у $5.04 та 12% міжкордонне зростання підняли акції на 2.49%
Інвестиційний прогноз Mastercard (MA) на 2026 рік: Бичачий сценарій $760 проти ведмежого сценарію $520
Центральним тестом є те, чи зможе Mastercard перетворити здорову платіжну активність у зростання прибутків під керівництвом послуг без споживчого сповільнення, тиску стимулів або переоцінки, що перериває компаундний профіль.
Бичачий сценарій: Послуги та міжкордонне зростання штовхають MA до $760
Бичачий сценарій передбачає, що міжкордонні витрати залишаються сильними, переключені транзакції продовжують зростати, а додаткові послуги продовжують випереджати основну платіжну мережу. Ця комбінація підтримала б зростання доходів та операційний важіль, особливо якщо кібербезпека, аналітика та продукти переміщення грошей поглиблюють клієнтські відносини без різкого зростання стимулів.
Рух до $760 потребуватиме стійкого двозначного зростання послуг, стійких міжнародних подорожей та продовження ревізій прибутків. Сильні споживчі витрати та стабільна міжкордонна економіка забезпечили б найясніше підтвердження цього сценарію.
Базовий сценарій: Стійкі платежі утримують MA між $620 та $700
Базовий сценарій передбачає, що платіжні обсяги залишаються здоровими, тоді як зростання поступово нормалізується. Міжкордонна активність помірковується від недавньої сили, додаткові послуги продовжують розширюватися швидше мережі, а стабільні маржі плюс викуп акцій підтримують прибутки на акцію.
За цього сценарію MA могла б торгуватися переважно між $620 та $700. Високе однозначне зростання мережі, двозначне зростання послуг та контрольовані стимули підтримали б діапазон, тоді як слабші міжкордонні тренди штовхнули б прогноз ближче до ведмежого сценарію.
Ведмежий сценарій: Повільніші витрати та стиснення мультиплів тягнуть MA до $520
Ведмежий сценарій передбачає ослаблення споживчих та бізнес витрат, сповільнення міжнародних подорожей та вищі стимули клієнтів, що поглинають більше доходу. Альтернативні платіжні рейки не повинні повністю витіснити Mastercard; лише повільніше поступове зростання може зменшити премію, яку інвестори готові платити.
Рух до $520 стане більш імовірним, якщо переключені транзакції та міжкордонні обсяги ослабнуть, зростання послуг матеріально сповільниться або операційний важіль змінить напрямок. Mastercard могла б залишатися високоприбутковою за цього сценарію, але нижчі очікування прибутків та стиснення оцінки тиснули б на акцію.
Прогнози цін акцій MA на 2026 рік від аналітиків Вол-стріт
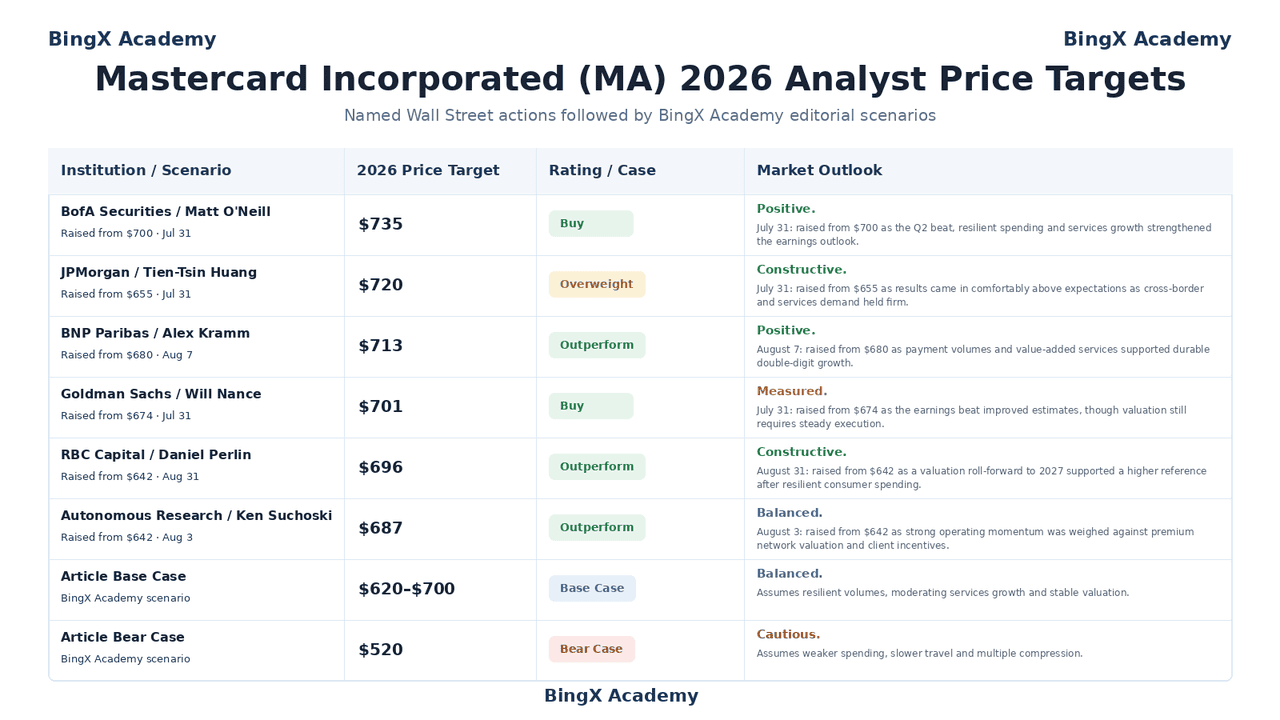
Обрані датовані дії показують конструктивний погляд Стріт після 2 кварталу, хоча вони також виявляють, скільки виконання вже очікується. Базові та ведмежі сценарії статті є умовними дослідницькими сценаріями Академії BingX і залишаються окремими від названих цілей аналітиків.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
BofA Securities |
$735 |
Купівля |
Позитивно. 31 липня: підвищено з $700, оскільки перевищення за 2 кв., стійкі витрати та зростання послуг посилили прогноз прибутків. |
|
JPMorgan |
$720 |
Надвага |
Конструктивно. 31 липня: підвищено з $655, оскільки результати комфортно перевищили очікування, а міжкордонний попит залишався твердим. |
|
BNP Paribas |
$713 |
Перевищення |
Позитивно. 7 серпня: підвищено з $680, оскільки платіжні обсяги та додаткові послуги підтримали стійке двозначне зростання. |
|
Goldman Sachs |
$701 |
Купівля |
Зважено. 31 липня: підвищено з $674, оскільки перевищення прибутків покращило оцінки, хоча оцінка все ще вимагає стійкого виконання. |
|
RBC Capital |
$696 |
Перевищення |
Конструктивно. 31 серпня: підвищено з $642 через перенос оцінки на 2027 рік, що підтримало вищий орієнтир після стійких споживчих витрат. |
|
Autonomous Research |
$687 |
Перевищення |
Збалансовано. 3 серпня: підвищено з $642, оскільки сильний операційний моментум було зважено проти преміальної оцінки та стимулів клієнтів. |
|
Базовий сценарій статті |
$620–$700 |
Базовий сценарій |
Збалансовано. Припускає стійкі обсяги, помірковане зростання послуг та стабільну оцінку. |
|
Ведмежий сценарій статті |
$520 |
Ведмежий сценарій |
Обережно. Припускає слабші витрати, повільніші подорожі та стиснення мультиплів. |
Як торгувати акціями Mastercard (MA) на BingX
Mastercard може швидко реагувати на прибутки, випуски платіжних обсягів, дані подорожей, регулювання та зміни споживчої впевненості. BingX TradFi забезпечує довгу та коротку експозицію через безстроковий контракт, розрахований у USDT, тому контроль ризиків має таке ж значення, як і напрямковий аналіз.
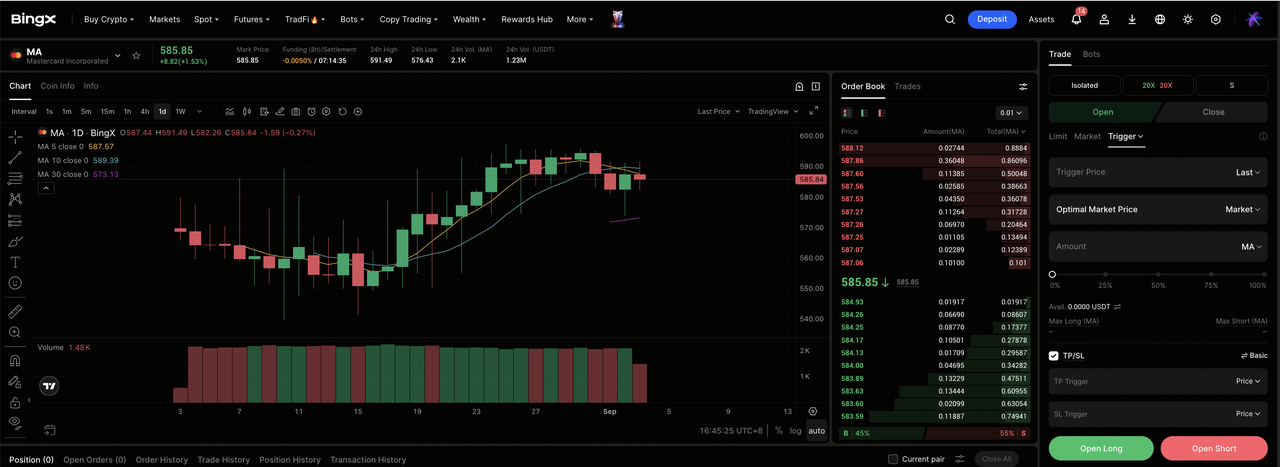
Крок 1: Доступ до BingX TradFi. Зареєструйтеся, завершіть KYC, увімкніть двофакторну автентифікацію та відкрийте ринок TradFi.
Крок 2: Виберіть Mastercard (MA). Внесіть USDT, потім шукайте безстроковий контракт MA-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу або коротку залежно від того, чи посилюються платежі, міжкордонна активність та послуги, чи слабшають витрати та оцінка.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або крос-маржу залежно від толерантності до ризику. Преміальна мережа великої капіталізації все ще може різко рухатися навколо квартальних релізів та регуляторних рішень, тому важливе консервативне позиціонування.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні тейк-профіту та стоп-лосу до або відразу після входу. MA може реагувати на споживчі дані, тренди подорожей, ревізії аналітиків, судові процеси та оголошення альтернативних рейків.
Топ-5 ризиків для спостереження інвесторам Mastercard у 2026 році
Прогноз Mastercard залишається підтриманим стійкою платіжною активністю та зростанням послуг, але кілька ризиків можуть тиснути на доходи, маржі або оцінку, якщо умови погіршаться.
- Споживча слабкість може сповільнити платіжні обсяги та зростання прибутків: М'якші витрати домогосподарств або бізнесу зменшили б валовий доларовий обсяг та переключені транзакції, обмеживши операційний важіль, від якого Mastercard виигрує, коли мережева активність сильна.
- Міжкордонне зростання може нормалізуватися: Міжнародні подорожі та торгівля є високоцінними драйверами доходу для Mastercard. Сповільнення від поточних 12% міжкордонного зростання може непропорційно важити на очікуваннях доходів та прибутків.
- Вищі стимули клієнтів можуть розбавити сильне зростання обсягів: Конкуренція за великі банки, продавців та платіжні відносини може вимагати багатших знижок та стимулів, зменшуючи суму доходу, яку Mastercard зберігає, навіть коли обсяги транзакцій залишаються здоровими.
- Регулювання та судові процеси можуть змінити економіку мережі: Правила обміну, мандати маршрутизації, антимонопольні дії та вимоги до даних можуть підвищити витрати на відповідність або зменшити цінову гнучкість на ключових ринках.
- Альтернативні платіжні рейки та операційні збої можуть ослабити переваги мережі: Платежі між рахунками, цифрові гаманці та стейблкойни можуть захоплювати поступові потоки, тоді як збої, шахрайство або інциденти кібербезпеки можуть створювати прямі витрати та шкодити довірі клієнтів.
Підсумкові думки: Чи варто інвестувати в Mastercard у 2026 році?
Операційна якість Mastercard залишається ясною. 2 квартал продемонстрував широке зростання доходів, швидше розширення скоригованих прибутків, стійку міжкордонну активність та сильне зростання послуг. Мережа залишається високо масштабованою, а послуги забезпечують надійний шлях до глибшої монетизації поза традиційною обробкою карток.
Бичачий сценарій вимагає, щоб ця широта зберігалася та перетворювалася на продовження ревізій оцінок. Ведмежий сценарій не вимагає краху франшизи, лише м'якших витрат, повільніших подорожей або нижчого валютного мультипла. Консервативні трейдери можуть віддати перевагу моніторингу міжкордонного зростання, переключених транзакцій, додаткових послуг, стимулів та операційного важеля перед тим, як розглядати будь-який сценарій як підтверджений.
Нагадування про ризик: Торгівля та інвестування в акції, такі як MA, включає високий ризик втрати капіталу. Споживчі витрати, міжкордонні подорожі, регулювання, судові процеси, кібербезпека, стимули клієнтів та левереджовані безстрокові контракти можуть призводити до швидких збитків. Проведіть незалежне дослідження перед розподілом капіталу.
Супутні матеріали
- Топ акцій фінансових послуг та фінтех для купівлі в 2026 році на тлі зміщення агентного ШІ та рейків стейблкойнів
- Прогноз акцій Visa (V) на 2026 рік: Чи може зростання міжкордонних платежів та ШІ підштовхнути V до $460?
- Прогноз цін JPMorgan Chase (JPM) на 2026 рік: Захист фортеці чи альфа на базі ШІ за $341?
- Прогноз цін Goldman Sachs (GS) на 2026 рік: Моментум рекордного кварталу чи стеля оцінки за $1,140?
- Прогноз цін Morgan Stanley (MS) на 2026 рік: Відродження інвестиційного банку чи корекція до $170?
