

Keel Infrastructure (KEEL), раніше Bitfarms, є північноамериканським розробником і власником центрів обробки даних та енергетичної інфраструктури для високопродуктивних обчислень та штучного інтелекту. Компанія згортає майнінг біткойну і перенаправляє свою потужність, землю та підключення до мережі на великі обчислювальні кампуси. Її конвеєр розробки потужністю 2,2 ГВт створює значну гнучкість потужностей, хоча акція залишається чутливою до угод з орендарями, дозволів, будівельних витрат та фінансування.
Останній квартал показав, чому перехід може виглядати слабким до того, як нові договори оренди почнуть приносити дохід. Дохід Keel Infrastructure за другий квартал 2026 року впав на 50% до $30,4 млн, оскільки Keel закрила свою майнінгову операцію в Moses Lake, тоді як скоригована EBITDA перейшла від прибутку $6,6 млн до збитку $23,7 млн. Інвестиційний випадок тепер залежить від того, чи зможе ліквідність $819 млн провести Panther Creek, Sharon і Moses Lake через отримання дозволів та виконання договорів оренди.
Прогноз акцій KEEL на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок енергетичного конвеєра та договорів з орендарями: дозволи та договори оренди з гіпермасштабними компаніями можуть перетворити 341 МВт енергетичної потужності та 430 МВт забезпеченої потужності в довготривалий грошовий потік інфраструктури ШІ.
- Випадок затримки розробки та капіталу: затримки в оренді, перевищення витрат або потреби в новому фінансуванні можуть споживати ліквідність до того, як конвеєр 2,2 ГВт принесе матеріальний дохід від високопродуктивних обчислень.
Цей посібник розбирає прогноз акцій KEEL, сценарії цін на 2026 рік, основні ризики та погляди аналітиків, спираючись на звіт про прибутки Keel Infrastructure за другий квартал 2026 року від 10 серпня, квартальну звітність та ринкові дані до 18 вересня, плюс як торгувати ф'ючерсами на акції KEEL на BingX TradFi з заставою USDT.
Топ-5 речей, які потрібно знати інвесторам Keel Infrastructure у вересні 2026 року
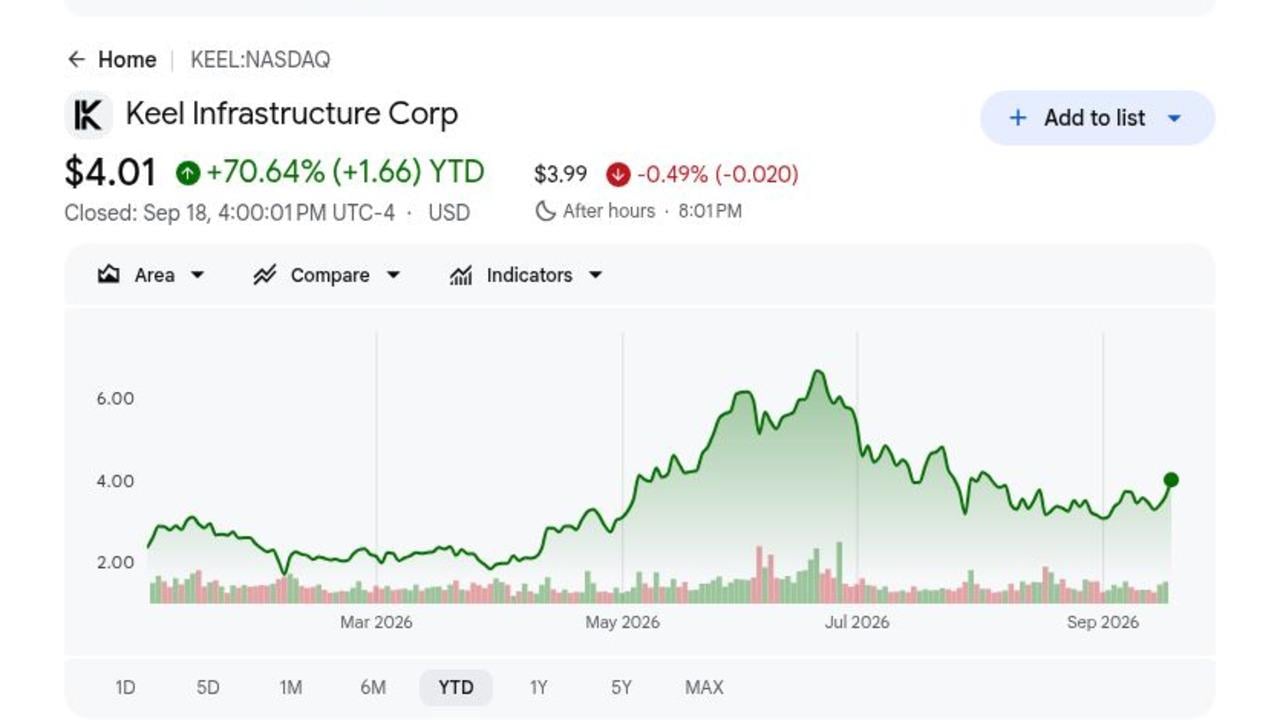
- KEEL закрилася на $4,01 після зростання на 70,64% у 2026 році: Закриття 18 вересня послідувало після 11% денного зростання, оскільки інвестори переоцінили колишнього майнера біткойну навколо інфраструктури ШІ. Ралі підвищує очікування виконання до того, як Keel підпише великий договір оренди HPC.
- Дохід за другий квартал впав на 50% до $30,4 млн: Дохід знизився з $60,9 млн через ослаблення цін біткойну та закриття майнінгу в США в Moses Lake у квітні. Перехід частково навмисний, але він залишає розрив між зниженням доходу від майнінгу та майбутньою орендою центрів обробки даних.
- Конвеєр розробки досяг 2,2 ГВт: Keel повідомила про 341 МВт енергетичної потужності, 430 МВт забезпеченої потужності та 1,5 ГВт потенціалу розширення в Пенсільванії, Вашингтоні та Квебеку. Вартість залежить від дозволів, оренди та будівництва, що перетворює доступ до електроенергії на зайняті об'єкти.
- Ліквідність досягла $819 млн після випуску облігацій на $458 млн: Баланс на 7 серпня включав $698 млн необмежених коштів та $121 млн незаставного біткойну. Це фінансування підтримує розробку об'єктів до зобов'язань орендарів, хоча конвертовані борги та майбутні акції можуть все ще розвести акціонерів.
- Три пріоритетні об'єкти увійшли в активні переговори з орендарями: Panther Creek, Sharon і Moses Lake наближалися до повного отримання дозволів з декількома потенційними орендарями на кожному об'єкті. Підписаний договір оренди надасть найяснішу ознаку того, що Keel може перетворити доступ до електроенергії в контрактний дохід від центру обробки даних.
Що таке Keel Infrastructure (KEEL)?
Keel Infrastructure - це інфраструктурна компанія, яка контролює об'єкти з підключенням до електромережі для центрів обробки даних та високопродуктивних обчислень. Її операційне портфоліо охоплює Пенсільванію, штат Вашингтон і Квебек, де підключення до мережі, земля та доступ до енергії можуть підтримувати великі обчислювальні кампуси. Keel розробляє і володіє базовими об'єктами, а не продає чіпи чи хмарне програмне забезпечення. Дохід все ще відображає спадковий майнінг біткойну, хоча передбачувана довгострокова модель - це контрактний інфраструктурний дохід від орендарів ШІ та HPC.
Стратегія зосереджується на Panther Creek і Sharon в Пенсільванії, Moses Lake у Вашингтоні та Sherbrooke в Квебеку. Keel прийняла свої перші модулі Vertiv в Moses Lake, просунула обладнання з довгими термінами поставки в Sharon, почала підписання остаточних контрактів на оптоволокно в трьох пріоритетних об'єктах і підписала угоду з Hydro-Sherbrooke, що охоплює умовну передачу та експлуатацію 96 МВт. Ці проекти розміщують Keel в межах ширшого циклу інфраструктури центрів обробки даних ШІ, хоча керівництву все ще потрібні підписані клієнти та економіка будівництва.
Читати більше: Топ акцій біткойн-майнінгу для покупки у 2026 році: Хешрейт BTC зустрічається з поворотом до інфраструктури ШІ
Огляд прибутків Keel Infrastructure (KEEL) за другий квартал 2026 року: Спадковий дохід падає до початку оренди ШІ
Keel повідомила про дохід за другий квартал $30,4 млн, зниження на 50% з $60,9 млн, і збиток від триваючих операцій $64,0 млн, що дорівнює $0,11 на розведену акцію. Скоригована EBITDA перейшла до негативних $23,7 млн з позитивних $6,6 млн, тоді як витрати G&A зросли на 62% до $31,3 млн, оскільки компанія найняла спеціалістів з інфраструктури. Ліквідність $819 млн і конвеєр 2,2 ГВт фінансували перехід, хоча новий дохід HPC ще не компенсував згортання майнінгу.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід за другий квартал 2026 року |
$60,9 млн рік тому |
$30,4 млн |
Контрактований. Дохід впав на 50%, оскільки Keel закрила майнінг Moses Lake і ціни біткойну ослабли. |
|
EPS за розведеною акцією за другий квартал |
$0,02 прибутку рік тому |
-$0,11 |
Розширився. Триваючі операції перейшли до збитку під час переходу інфраструктури. |
|
Операційний збиток за другий квартал |
$10,8 млн операційного доходу рік тому |
-$140,8 млн |
Погіршився. Результат включав $84,1 млн амортизації та ефектів цифрових активів. |
|
Скоригована EBITDA за другий квартал |
$6,6 млн рік тому |
-$23,7 млн |
Стала негативною. Найм розробників та нижчий дохід від майнінгу знизили прибутки. |
|
Витрати G&A за другий квартал |
$19,4 млн рік тому |
$31,3 млн |
Зросли. Витрати зросли на 62%, оскільки Keel найняла старших спеціалістів з інфраструктури. |
|
Ліквідність на 7 серпня |
— |
$819 млн |
Зміцнилася. Баланс включав $698 млн готівки та $121 млн незаставного біткойну. |
|
Конвеєр розробки |
— |
2,2 ГВт |
Розвинутий. Портфоліо включало 341 МВт енергетичної та 430 МВт забезпеченої потужності. |
|
Біткойн, проданий з 1 квітня |
— |
1085 BTC за $75 млн |
Перейшла. Keel продовжила фінансувати відхід від майнінгу. |
- Дохід $30,4 млн впав на $30,5 млн рік до року: 50% зниження відображало вихід Keel з майнінгу та слабшу економіку біткойну. Майбутні квартали слід оцінювати більше за віхами оренди, оскільки спадкові порівняння залишатимуться спотвореними до початку оренди HPC.
- Збиток $0,11 на акцію замінив прибуток $0,02: Триваючі операції втратили $64,0 млн, тоді як прибуток від деривативів $77,0 млн частково компенсував операційний збиток $140,8 млн. Тому операційні потреби в готівці надають чистіший погляд, ніж загальний чистий дохід.
- Скоригована EBITDA впала на $30,3 млн до негативних $23,7 млн: Вищий персонал розробки та нижчий дохід від майнінгу підштовхнули маржу до негативних 78%. Результат показує, що перехід споживає капітал до того, як договори орендарів почнуть приносити повторюваний грошовий потік.
- Ліквідність досягла $819 млн: Keel володіла $698 млн готівки та $121 млн незаставного біткойну після залучення $458 млн через конвертовані облігації. Баланс забезпечує розвиток, хоча майбутні умови фінансування залишаються важливими з ростом витрат на будівництво.
- Конвеєр 2,2 ГВт залишається основним драйвером вартості: Портфоліо включало 341 МВт енергетичної, 430 МВт забезпеченої та 1,5 ГВт під оглядом розширення. Оренда навіть частини цієї потужності могла б змінити дохід, хоча непідписані мегавати розширення не слід розглядати як контрактний попит.
Інвестиційні перспективи Keel Infrastructure (KEEL) на 2026 рік: Бичачий сценарій $10 проти ведмежого сценарію $3
Перспективи Keel на 2026 рік залежать від того, чи зможе її великий енергетичний портфоліо перетворитися в підписані договори оренди центрів обробки даних ШІ до того, як дохід від майнінгу ще більше знизиться. Потенціал зростання походить від перемог орендарів та проектного фінансування, тоді як затримки оренди та розведення залишаються основними ризиками.
Бичачий сценарій: Підписані договори оренди центрів обробки даних ШІ штовхають KEEL до $10
Бичачий сценарій передбачає, що Keel підпише кредитоспроможного гіпермасштабного орендаря на одному або кількох пріоритетних об'єктах, завершить ключові дозволи та перетворить частину своєї енергетичної потужності 341 МВт у контрактний дохід HPC. Позиція ліквідності $819 млн дає керівництву простір для просування обладнання з довгими термінами поставки без прийняття слабких умов оренди.
Рух до $10 потребуватиме чітких умов оренди, включаючи потужність, тривалість, оренду та кредитну підтримку, після чого фінансування обмежить розведення. Видиме будівництво в Moses Lake, Sharon або Panther Creek та повторювані витрати на мегават посилять аргумент.
Читати більше: Топ акцій високопродуктивних обчислень (HPC) для спостереження у 2026 році: Лідери ринку прискорених обчислень
Базовий сценарій: Стійкий прогрес об'єктів утримує KEEL між $5 і $7
Базовий сценарій передбачає, що Keel завершить дозволи та підпише одну початкову угоду з орендарем, тоді як більшість потужностей розширення залишиться до доходу. Продажі майнінгу продовжують знижуватися, витрати на розробку залишаються підвищеними, а інвестори чекають на віхи будівництва, перш ніж надати більше вартості конвеєру.
KEEL могла б торгуватися в основному між $5 і $7 за цих умов. Оренда, що охоплює значну енергетичну або забезпечену потужність, підтримала б верхній кінець. Повторні затримки, скоригована EBITDA нижче негативних $24 млн або падіння ліквідності без контрактного доходу ослабили б діапазон.
Ведмежий сценарій: Затримки оренди тягнуть KEEL до $3
Ведмежий сценарий передбачає, що переговори з орендарями триватимуть довше, дозволи зісліпнуть, а зобов'язання щодо обладнання підвищать використання готівки до закриття фінансування будівництва. Дохід від майнінгу продовжує знижуватися з $30,4 млн без достатньої заміни оренди, залишаючи витрати на розробку без підтримки повторюваного доходу.
Рух до $3 стане більш вірогідним, якщо жодна матеріальна оренда не буде підписана, баланс ліквідності $819 млн швидко знизиться або Keel випустить додаткові акції за низькою оцінкою. Більше розведення та нижча вартість, призначена конвеєру 2,2 ГВт, додадуть подальший тиск.
Прогнози цін акцій KEEL на 2026 рік від аналітиків Волл-стрит
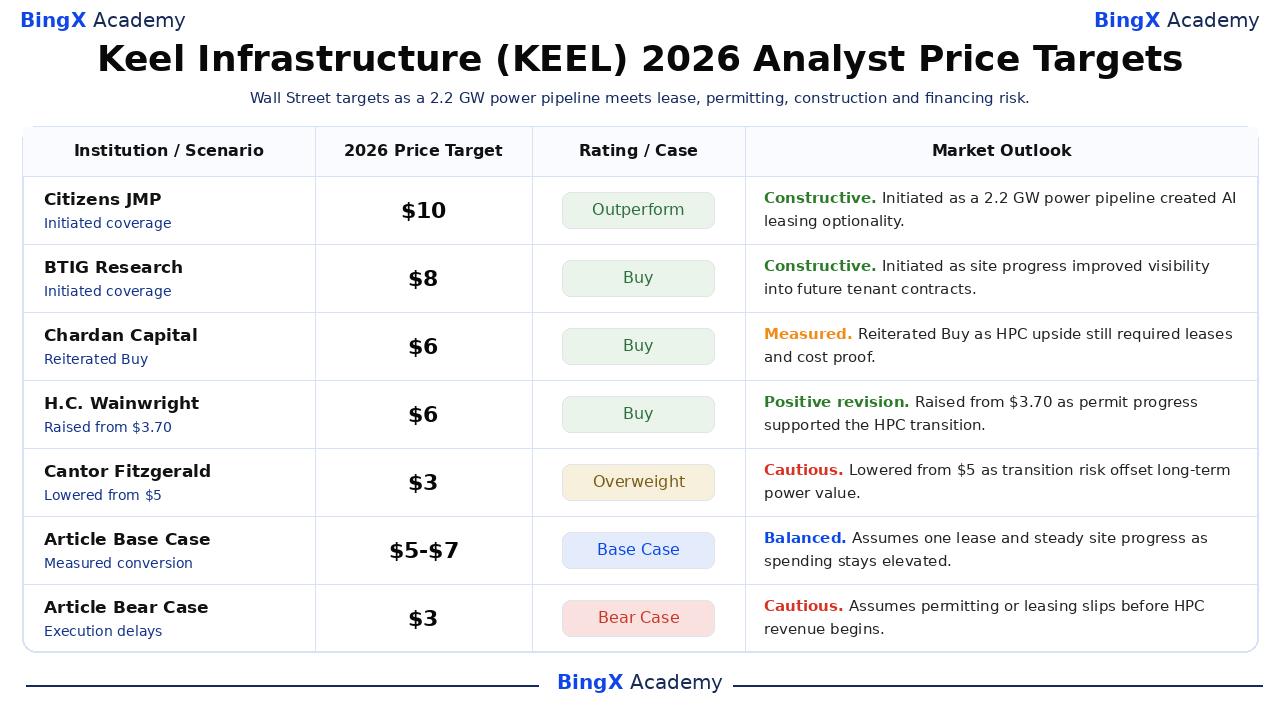
Ці п'ять датованих дій аналітиків охоплюють від $3 до $10 і відображають розрив між рідкісними енергетичними активами Keel та ризиком виконання конвеєра до оренди. Вони є сторонніми довідковими точками, а не єдиним прогнозом. Останні рядки Base та Bear є редакційними сценаріями BingX Academy.
|
Інституція / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Citizens JMP |
$10 |
Перевищити ефективність |
Конструктивний. 24 червня: ініційований, оскільки енергетичний конвеєр Keel 2,2 ГВт створив можливості оренди ШІ. |
|
BTIG Research |
$8 |
Купувати |
Конструктивний. 22 липня: ініційований, оскільки прогрес об'єкта покращив видимість майбутніх договорів орендарів. |
|
Chardan Capital |
$5,50 |
Купувати |
Виважений. 8 червня: підтверджено купувати, оскільки потенціал HPC все ще потребував оренди та підтвердження будівельних витрат. |
|
H.C. Wainwright |
$5,50 |
Купувати |
Позитивна ревізія. 11 травня: підвищено з $3,70, оскільки прогрес дозволів підтримав перехід HPC. |
|
Cantor Fitzgerald |
$3 |
Надвага |
Обережний. 9 квітня: знижено з $5, оскільки ризик переходу компенсував довгострокову вартість електроенергії. |
|
Базовий сценарій статті |
$5-$7 |
Базовий сценарій |
Збалансований. Передбачає одну оренду та стійкий прогрес об'єкта при підвищених витратах. |
|
Ведмежий сценарій статті |
$3 |
Ведмежий сценарій |
Обережний. Передбачає затримку дозволів або оренди до початку доходу HPC. |
Як торгувати акціями Keel Infrastructure (KEEL) на BingX
Торгуйте перспективами договорів орендарів, дозволів та розвитку центрів обробки даних Keel Infrastructure, використовуючи BingX TradFi та інструменти BingX AI. Оскільки KEEL може різко реагувати на оренду, фінансування, продажі біткойну та віхи будівництва, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
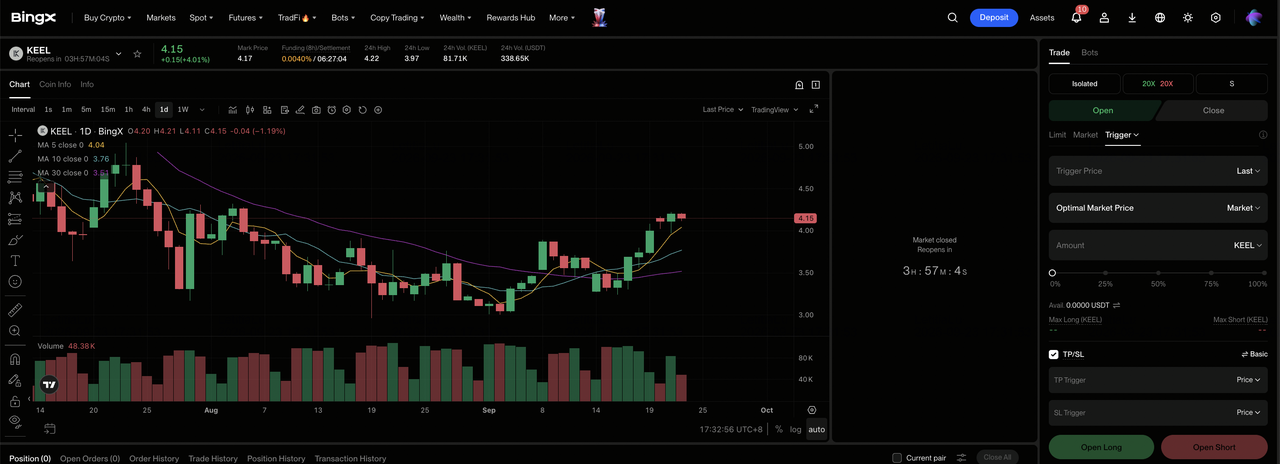
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованої секції TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Keel Infrastructure (KEEL). Знайдіть та виберіть безстрокові ф'ючерси KEEL-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити лонг, якщо оренда та дозволи покращують видимість проекту. Виберіть Відкрити шорт, якщо затримки або фінансування послаблюють очікувану економіку на акцію.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Приблизно 11% рух 18 вересня показує, чому консервативне кредитне плече та чітке визначення розміру позиції важливі.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні Взяти прибуток і Стоп-лосс (TP/SL) до або відразу після входу в торгівлю. KEEL може швидко реагувати на оренду, дозволи, будівельні витрати, збільшення капіталу та ціни біткойну.
Топ-5 ризиків для спостереження інвесторами Keel Infrastructure у 2026 році
Конвеєр Keel 2,2 ГВт створює значний потенціал зростання, але акціонери все ще стикаються з ризиками оренди, будівництва, фінансування та спадкового біткойну до того, як оренда центрів обробки даних замінить зниження доходу від майнінгу.
- Конвеєр 2,2 ГВт ще не є контрактним доходом: Більшість потужностей все ще залежить від дозволів, комунальних робіт та рішень орендарів. Затримки можуть відсунути майбутню оренду далі, тоді як витрати на розробку продовжуються.
- Поточні збитки можуть зменшити коридор ліквідності: Скоригована EBITDA за другий квартал становила негативні $23,7 млн, а G&A досягла $31,3 млн до початку значного доходу HPC. Продовжені збитки могли б зменшити баланс ліквідності $819 млн та збільшити майбутні потреби у фінансуванні.
- Будівництво центрів обробки даних є дуже капіталомістким: Об'єкти з підключенням до електромережі все ще потребують будівель, охолодження, мережевого та електричного обладнання. Перевищення витрат або вищі процентні ставки можуть ослабити прибутковість проектів, особливо з 1,5 ГВт, що все ще класифікуються як розширювальна потужність.
- Конвертоване фінансування може розвести акціонерів: Keel залучила $458 млн через конвертовані облігації. Майбутні конверсії або додаткова емісія акцій можуть розширити кількість акцій до того, як нові об'єкти почнуть генерувати прибуток.
- Біткойн все ще додає волатильність під час переходу: Keel володіла 1861 BTC на 7 серпня після продажу 1085 BTC за $75 млн. Рухи цін біткойну та час продажу можуть все ще впливати на ліквідність та основні прибутки, поки компанія переходить до інфраструктури ШІ.
Заключні думки: Чи варто інвестувати в Keel Infrastructure у 2026 році?
Keel контролює значний конвеєр розробки 2,2 ГВт і мала $819 млн ліквідності для його просування, створюючи надійний маршрут від майнінгу біткойну до інфраструктури ШІ. Теперішній фінансовий профіль залишається перехідним. Дохід за другий квартал впав до $30,4 млн, скоригована EBITDA досягла негативних $23,7 млн, і жодна велика оренда HPC ще не почала заміщувати спадковий дохід.
Бичачий сценарій потребує підписаних орендарів, дозволів та дисциплінованого фінансування для підтримки $10. Ведмежий сценарій відображає затриману оренду та розведення, що може тягнути KEEL до $3. Консервативні трейдери можуть чекати економіки контрактів, графіків будівництва та чіткішого шляху від 341 МВт енергетичної потужності до повторюваного грошового потоку.
Нагадування про ризик: Торгівля та інвестування в акції, такі як KEEL, включає високий ризик втрати капіталу. Виконання компанії, ринкова волатильність, фінансування та левереджна торгівля можуть призвести до швидких збитків. Проводьте незалежні дослідження перед розподілом капіталу.
Супутнє читання
- Топ акцій високопродуктивних обчислень (HPC) для спостереження у 2026 році: Лідери ринку прискорених обчислень
- Топ акцій енергії ШІ для покупки у 2026 році: Ядерна, газ, паливні елементи та розбудова енергії ШІ
- Топ акцій біткойн-майнінгу для покупки у 2026 році: Хешрейт BTC зустрічається з поворотом до інфраструктури ШІ
- Прогноз цін MARA Holdings (MARA) на 2026 рік: Чи можуть масштабування біткойну та інфраструктура ШІ штовхнути MARA до $24?
- Прогноз цін TeraWulf (WULF) на 2026 рік: Чи можуть центри обробки даних ШІ штовхнути WULF до $20?
- Прогноз цін Riot Platforms (RIOT) на 2026 рік: Чи може поворот до центру обробки даних ШІ штовхнути RIOT до $43?
