

Johnson & Johnson (JNJ) розробляє рецептурні препарати та медичні технології для пацієнтів, лікарень і медичних працівників. Усталений портфель препаратів генерує грошові потоки, тоді як нові онкологічні засоби, запуски в імунології та хірургічна роботизована система OTTAVA створюють додаткові можливості для зростання. Прийняття лікування, заміна продажів, що втрачають патентний захист, та віддача від витрат на розробку визначають, чи переросте це розширення у вищий прибуток на акцію.
Останній квартал продемонстрував зростання у фармацевтиці, тоді як стратегічні інвестиції тиснули на прибутки. Виручка Johnson & Johnson за Q3 2026 зросла на 5,9% до $25,399 млрд, продажі Innovative Medicine збільшились на 7,7%. Скоригований прибуток на акцію (EPS) знизився до $2,59, тоді як MedTech зріс лише на 2,5%. Наступним випробуванням є те, чи зможуть нові запуски та покращення пристроїв підтримати підвищений річний прогноз, незважаючи на поточні витрати на розробку.
Прогноз акцій JNJ на 2026 рік зосереджується навколо двох конкуруючих поглядів:
- Сценарій заміщувального зростання: Нові онкологічні та імунологічні препарати компенсують втрачені продажі, що мали патентний захист, тоді як удосконалені пристрої та конвертація грошових потоків перетворюють портфельні інвестиції на вищу акціонерну прибутковість.
- Сценарій тиску розмивання: Витрати на розробку, слабший попит на пристрої та тривалі судові позови поглинають прибутки від фармацевтики, перш ніж нові препарати приносять достатній прибутковий дохід для підтримки вищої оцінки.
Цей посібник розбирає прогноз акцій JNJ, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Johnson & Johnson від 13 жовтня, коментарі керівництва та ринкові дані станом на 21 жовтня, а також як купити акції JNJ на BingX TradFi за USDT або USDC.
Топ-5 речей, які інвестори Johnson & Johnson повинні знати у жовтні 2026 року
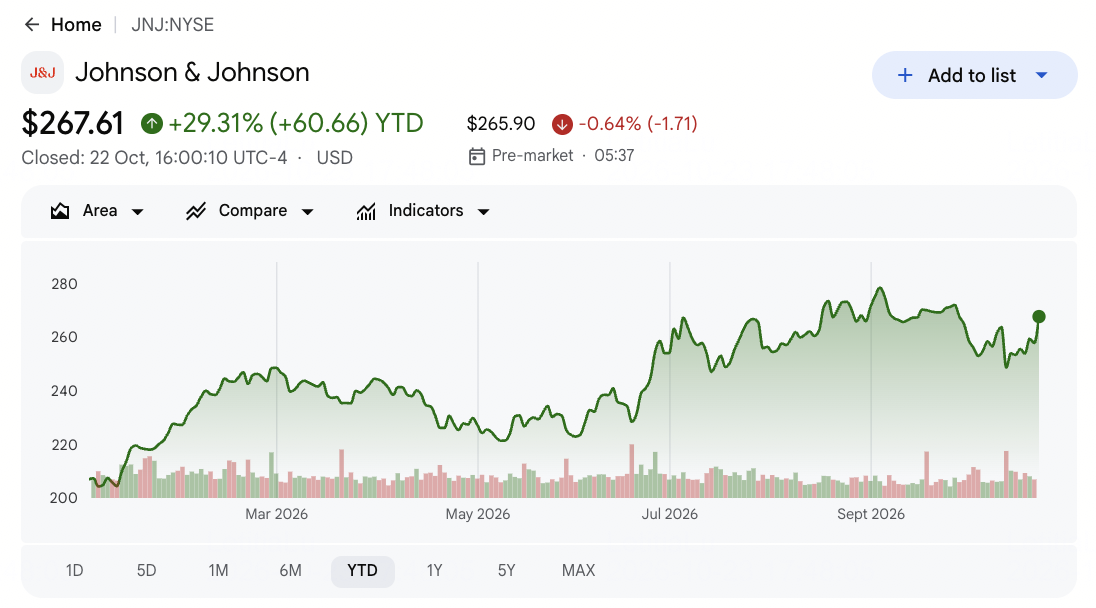
- JNJ закрився на рівні $267,61 22 жовтня, зріс на 29,31% з початку року: Акції залишаються вище рівня на початку року, що робить бичачий сценарій $320 залежним від більш сильної конвертації прибутків. Подальше зростання вимагає від нових препаратів заміщення втрачених продажів, захищених патентами, а не покладання лише на вищі очікування щодо виручки.
- Виручка за Q3 зросла до $25,399 млрд з $23,993 млрд: Innovative Medicine забезпечила $16,757 млрд, демонструючи вищий попит на нові онкологічні та імунологічні препарати. Однак MedTech зростав повільніше, що робить важливим розрізнення фармацевтичного імпульсу від широкого відновлення в усьому портфелі охорони здоров'я компанії.
- Продажі Darzalex досягли $4,239 млрд на тлі розширення онкологічного попиту: Результат Q3 та 7,9% операційне зростання Innovative Medicine свідчать про продовження прийняття лікування. Ціноутворення, попит на препарати-замінники та витрати на розробку визначатимуть, скільки з цього операційного масштабу перетвориться на стійке зростання прибутку на акцію.
- OTTAVA та Sail Biomedicines надають додаткові можливості для зростання: OTTAVA отримала ринкову авторизацію в Q3, тоді як липнева співпраця з Sail була спрямована на in vivo CAR-T терапії. Майбутнє впровадження в лікарнях та успішна клінічна розробка визначатимуть, чи переростуть ці досягнення у стійке комерційне зростання та привабливу інвестиційну прибутковість.
- Розрахунковий вільний грошовий потік з початку року у розмірі $15,1 млрд підтримує інвестиції: Johnson & Johnson генерувала грошові кошти, завершивши придбання Firefly Bio за $1 млрд у Q3. Це забезпечує підтримку для розширення портфеля, хоча більш сильна конвертація прибутків та віддача від витрат на дослідження будуть важливими для довгострокової акціонерної вартості.
Що таке Johnson & Johnson (JNJ)?
Johnson & Johnson (JNJ) — глобальна компанія у сфері охорони здоров'я, яка розробляє рецептурні препарати та медичні технології для пацієнтів, клініцистів і лікарень. Її підрозділ Innovative Medicine досліджує та комерціалізує терапії в галузі онкології, імунології, нейронауки та інших напрямків лікування. MedTech постачає кардіоваскулярні пристрої, хірургічні технології, ортопедичні вироби та засоби догляду за зором, поєднуючи продажі обладнання з попитом, пов'язаним із процедурами. Виручка залежить від прийняття лікування, ціноутворення на продукти, активності лікарень та захисту від конкуренції, причому два підрозділи забезпечують різні джерела продажів у галузі охорони здоров'я та операційного грошового потоку.
Стратегія зростання Johnson & Johnson зосереджена на розширенні онкології та імунології, розвитку хірургічних технологій та покращенні структури портфеля. У липні 2026 року компанія оголосила про співпрацю з Sail Biomedicines щодо in vivo CAR-T терапій, включаючи початкові виплати у розмірі $785 млн та опцію на придбання Sail за $2,58 млрд. Компанія також завершила придбання Firefly Bio за $1 млрд у Q3 та готує заплановане відокремлення DePuy Synthes. Завдяки квартальним продажам у розмірі $25,399 млрд ці ініціативи спрямовані на заміщення застарілих доходів від препаратів та покращення довгострокової прибутковості, хоча витрати на розробку передують комерційним результатам.
Читати далі: Топ фармацевтичних акцій для купівлі у 2026 році: препарати від раку, препарати для схуднення, мРНК та нові ліки
Огляд результатів Johnson & Johnson (JNJ) за Q3 2026: Зростання у сфері препаратів підтримує продажі попри тиск на прибутки
Johnson & Johnson звітувала про виручку за Q3 2026 у розмірі $25,399 млрд, що на 5,9% більше в річному вимірі, за підтримки 7,7% зростання Innovative Medicine та тривалого онкологічного попиту. Скоригований EPS знизився на 7,5% до $2,59, тоді як GAAP EPS впав до $0,09 через судові та стратегічні транзакційні витрати. При зростанні MedTech на 2,5% та прогнозі скоригованого EPS на повний рік у діапазоні $11,05–$11,15 майбутні прибутки залежать від заміщення продажів, що втрачають патентний захист, покращення пристроїв та отримання віддачі від інвестицій у портфель.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітований / Фактичний |
Сюрприз |
|
Виручка |
$23,993 млрд Q3 2025 |
$25,399 млрд |
Покращення. Зростання на 5,9% у річному вимірі. |
|
Innovative Medicine |
$15,563 млрд Q3 2025 |
$16,757 млрд |
Розширення. Зростання на 7,7% у річному вимірі. |
|
Виручка MedTech |
$8,430 млрд Q3 2025 |
$8,642 млрд |
Покращення. Зростання на 2,5% у річному вимірі. |
|
Скоригований розбавлений EPS |
$2,80 Q3 2025 |
$2,59 |
Нижче. Зниження на 7,5% у річному вимірі. |
|
GAAP розбавлений EPS |
$2,12 Q3 2025 |
$0,09 |
Нижче. Зниження на 95,8% у річному вимірі. |
|
Виручка від Stelara |
$1,570 млрд Q3 2025 |
$716 млн |
Зниження. Падіння на 54,4% у річному вимірі. |
|
Розрахунковий вільний грошовий потік з початку року |
$14,226 млрд з початку 2025 року |
~$15,1 млрд |
Покращення. Зростання приблизно на 6%. |
|
Прогноз скоригованого EPS на 2026 рік |
10,96–11,11 попередній |
11,05–11,15 |
Підвищено. Середина діапазону збільшена на $0,06. |
- Виручка за Q3 зросла на 5,9% до $25,399 млрд. Виручка Innovative Medicine досягла $16,757 млрд, відображаючи вищий онкологічний та імунологічний попит на низку усталених і нових препаратів. Стійке прийняття препаратів та відновлення пристроїв будуть важливими для збереження імпульсу прибутків.
- Виручка Innovative Medicine зросла на 7,7% до $16,757 млрд. Продажі Darzalex у розмірі $4,239 млрд та розширення онкологічних препаратів стали рушіями результатів. Продовження прийняття лікування та запуски продуктів можуть підтримати прибутки, хоча ціноутворення та патентна конкуренція впливають на рентабельність.
- Скоригований EPS впав до $2,59 через вплив транзакційних витрат. GAAP EPS знизився до $0,09, тоді як скоригований чистий прибуток зменшився на 6,8%. Транзакційні витрати скоротили прибутки, що робить важливою більш сильну операційну ефективність у міру виходу нових препаратів на ширші комерційні ринки.
- Firefly Bio розширила онкологічні можливості Johnson & Johnson. Близько $1 млрд було витрачено на завершене придбання в Q3. Інвестиції підтримують інженерію антитіл, а прибутковість залежить від успішної клінічної розробки та прибуткових майбутніх запусків препаратів.
- Прогноз скоригованого EPS на повний рік досяг $11,05–$11,15. Переглянута середина діапазону збільшилась на $0,06, а виконання залежить від тривалого зростання у сфері препаратів та більш стабільних результатів пристроїв. Розширення прийняття лікування, покращення продажів пристроїв та управління витратами на розробку будуть важливими для майбутнього зростання прибутків.
Інвестиційний прогноз Johnson & Johnson (JNJ) на 2026 рік: Бичачий сценарій $320 проти Ведмежого сценарію $225
Прогноз Johnson & Johnson на 2026 рік залежить від того, чи зможуть нові препарати замістити виручку, що втрачає патентний захист, зберігши при цьому прибутки після інвестицій у портфель. Продажі препаратів у Q3 зростали швидше, ніж пристроїв, але скоригований EPS знизився через додаткові витрати, пов'язані зі стратегічними транзакціями. Наступні редакційні сценарії показують, як попит на запуски, відновлення MedTech та дисципліна витрат можуть вплинути на акції до грудня 2026 року.
Бичачий сценарій: Нові препарати та відновлення пристроїв штовхають JNJ до $320
Ширше прийняття нових препаратів підніме прибутки, тоді як відновлення зростання медичних пристроїв забезпечить друге джерело операційної підтримки. Продажі Innovative Medicine зросли на 7,7% до $16,757 млрд, при цьому Darzalex досяг $4,239 млрд. Поширення цього імпульсу на імунологію та онкологію допоможе компенсувати втрати від Stelara, оскільки кращі продажі пристроїв поглинатимуть витрати на розробку та комерціалізацію.
Сценарій $320 отримає підтримку, якщо скоригований EPS на повний рік досягне стелі прогнозу $11,15, а зростання MedTech покращиться понад 2,5% у Q3. Більш сильна конвертація грошових потоків пов'яже вищі фармацевтичні продажі з більш стійкою акціонерною прибутковістю.
Базовий сценарій: Стабільний попит на препарати утримує JNJ між $255 і $280
Тривале зростання у сфері препаратів може підтримати операційну генерацію грошових коштів, навіть якщо пристрої відновлюються повільно, а витрати на розробку обмежують скоригований прибуток. Розрахунковий вільний грошовий потік з початку року досяг $15,1 млрд, тоді як продажі MedTech зросли лише на 2,5%. Ці компенсуючі фактори підтримають тривалі дослідження та розподіл коштів акціонерам, не демонструючи, що нові ініціативи вже можуть стабільно підвищувати рентабельність на акцію.
Діапазон $255–$280 відповідав би виконанню в межах прогнозу скоригованого EPS $11,05–$11,15 та тривалому зростанню у фармацевтиці. Покращення пристроїв підтримало б верхню межу, тоді як патентна ерозія та транзакційне розмивання можуть обмежити розширення оцінки.
Ведмежий сценарій: Патентна ерозія та витрати на розробку тягнуть JNJ до $225
Повільніше зростання замінних препаратів більш повно піддасть прибутки впливу патентних втрат та витрат на розробку майбутніх препаратів. Продажі Stelara впали на 54,4% до $716 млн, а стратегічні транзакції також знизили скориговану рентабельність. Якщо нові запуски втратять імпульс до того, як покращиться зростання пристроїв, інвестиційні витрати можуть поглинути занадто велику частку залишкового фармацевтичного внеску.
Сценарій $225 стане більш імовірним, якщо зростання у сфері препаратів уповільниться разом з подальшою слабкістю пристроїв, а прибутки не досягнуть річного прогнозу. Вищі судові витрати або розчаровуючий прогрес у розробці тоді послаблять грошову прибутковість та зменшать підтримку оцінки.
Прогнози ціни акцій JNJ на 2026 рік від аналітиків Уолл-стріт
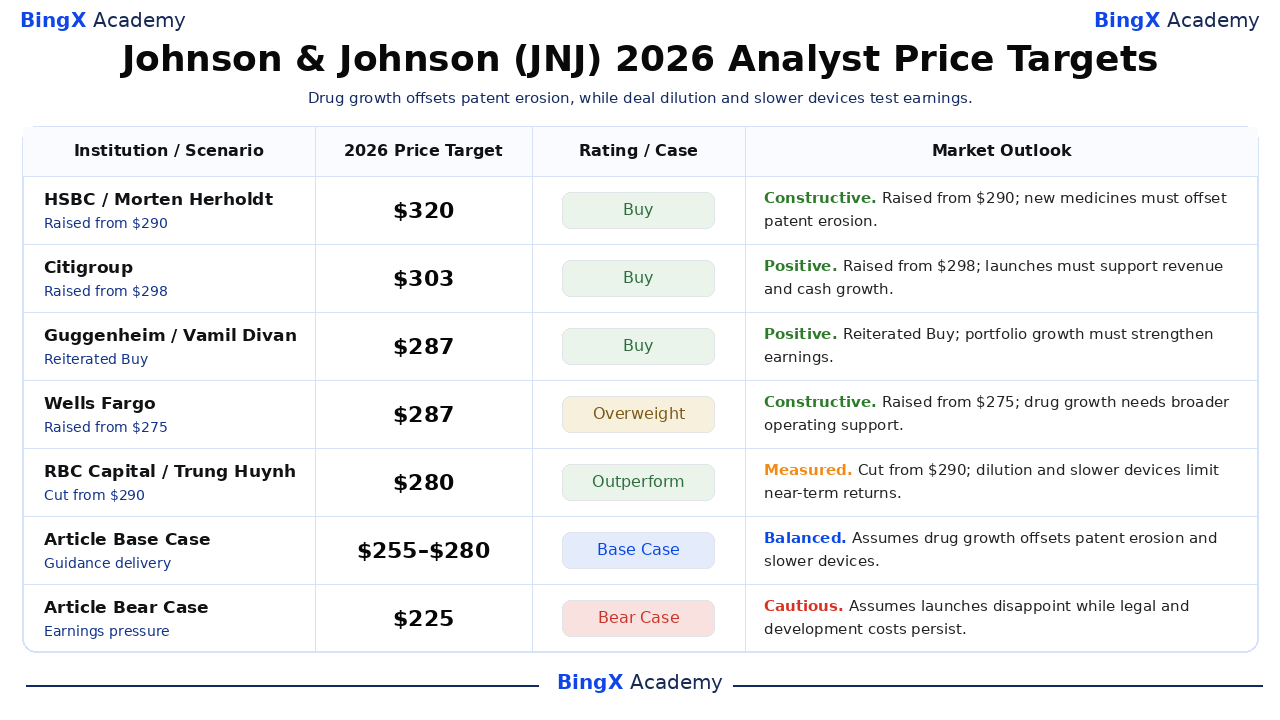
Вибрані дії Уолл-стріт охоплюють діапазон $280–$320 і відображають різні погляди на нові препарати, патентну експозицію та результативність пристроїв. Це опубліковані аналітичні орієнтири, як правило, з горизонтами дванадцяти місяців, що виходять за межі грудня 2026 року. Бичачі, базові та ведмежі ціни статті є окремими редакційними сценаріями, а не додатковими брокерськими прогнозами.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
HSBC |
$320 |
Купувати |
Конструктивний. 2026-09-10: Підвищено з $290; збережено рекомендацію «Купувати». Редакційна думка: Нові препарати мають компенсувати патентну ерозію та слабкість пристроїв. |
|
Citigroup |
$303 |
Купувати |
Позитивний. 2026-10-05: Підвищено з $298; збережено рекомендацію «Купувати». Редакційна думка: Комерційні запуски мають підтримати зростання виручки та грошових потоків. |
|
Guggenheim |
$287 |
Купувати |
Позитивний. 2026-10-07: Підтверджено рекомендацію «Купувати» з цільовою ціною $287. Редакційна думка: Зростання портфеля має перетворитись на більш сильні прибутки. |
|
Wells Fargo |
$287 |
Вище ринку |
Конструктивний. 2026-10-16: Підвищено з $275; збережено рекомендацію «Вище ринку». Редакційна думка: Сильні продажі препаратів потребують ширшої операційної підтримки. |
|
RBC Capital |
$280 |
Краще ринку |
Зважений. 2026-10-14: Знижено з $290; збережено рекомендацію «Краще ринку». Редакційна думка: Розмивання від придбань та повільніші пристрої обмежують короткострокову прибутковість. |
|
Базовий сценарій статті |
255–280 |
Базовий сценарій |
Збалансований. Редакційний сценарій на грудень 2026 року. Передбачає, що виконання прогнозу компенсує патентну ерозію та повільні пристрої. |
|
Ведмежий сценарій статті |
$225 |
Ведмежий сценарій |
Обережний. Редакційний сценарій на грудень 2026 року. Передбачає, що запуски розчаровують, тоді як судові та розробницькі витрати зберігаються. |
Як купити акції Johnson & Johnson (JNJ) на BingX
Купуйте та тримайте акції Johnson & Johnson через BingX Stocks Trading за допомогою USDT або USDC, за умови наявності лістингу та відповідності вимогам облікового запису. Johnson & Johnson пропонує доступ до рецептурних препаратів, медичних пристроїв та інновацій у сфері охорони здоров'я в рамках глобального портфеля. Відповідні користувачі можуть формувати позиції відповідно до своїх інвестиційних цілей без використання кредитного плеча та сплати постійних комісій за фінансування.
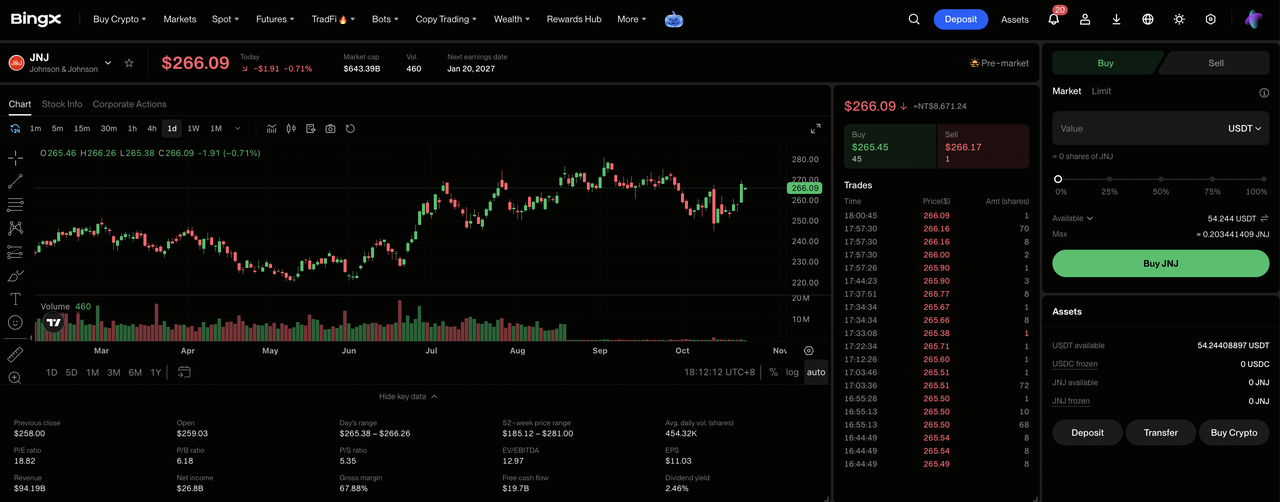
Крок 1: Отримайте доступ до BingX Stocks Trading. Зареєструйтесь або увійдіть до BingX, пройдіть обов'язкову верифікацію особи та перейдіть до «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви звертаєтесь до продукту вперше.
Крок 2: Підготуйте USDT або USDC. Переконайтесь, що на вашому спотовому рахунку достатньо коштів для покупки. За потреби переведіть USDT або USDC з вашого фондового рахунку або рахунку Wealth. Перегляньте мінімальну суму замовлення та можливість дробового придбання для вибраної акції, перш ніж обирати розмір інвестиції.
Крок 3: Виберіть Johnson & Johnson (JNJ). Відкрийте ринок акцій, знайдіть Johnson & Johnson (JNJ) та підтвердіть, що акція доступна для вашого облікового запису. Перегляньте ідентифікацію компанії, поточну ціну акції, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції Johnson & Johnson. Виберіть «Купити», введіть дозволену суму інвестиції або кількість акцій та виберіть підтримуваний ринковий або лімітний ордер. Ринкові ордери використовують доступні ціни під час підтримуваних сесій, тоді як лімітні ордери вимагають вказаної ціни або кращої та достатньої ліквідності для виконання.
Крок 5: Перегляньте та управляйте своїми позиціями. Відкрийте «Акції > Позиції», щоб відстежувати свої акції JNJ та нереалізований прибуток або збиток. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за потреби. Розрахунок T+1 зазвичай впливає на те, коли виторг від продажу стає доступним для виведення, а не на те, коли куплені акції можна продати.
Топ-5 ризиків, за якими слід стежити інвесторам Johnson & Johnson у 2026 році
Усталені препарати Johnson & Johnson, широкий портфель охорони здоров'я та надійна генерація грошових потоків підтримують прогноз прибутків. Проте патентна ерозія, попит на пристрої, витрати на розробку та судові позови можуть тиснути на рентабельність та акціонерну прибутковість.
- Слабший попит на препарати може тиснути на виручку: Продажі Innovative Medicine в Q3 досягли $16,757 млрд, підтримані онкологічними та імунологічними препаратами. Нижчі обсяги лікування або попит на препарати-замінники можуть скоротити прибутки та операційні маржі в міру посилення патентної конкуренції.
- Зростання витрат на розробку може обмежити маржі: Скоригований EPS за Q3 знизився на 7,5% до $2,59, відображаючи транзакційне розмивання. Вищі витрати на дослідження та комерціалізацію можуть послабити рентабельність, якщо продажі препаратів та виручка від пристроїв зростатимуть повільніше.
- Затримки у впровадженні пристроїв можуть обмежити зростання виручки: Виручка MedTech в Q3 досягла $8,642 млрд, але зростання залишилось лише на рівні 2,5%. Затримки закупівель лікарень, встановлення роботизованих систем або відновлення процедур можуть знизити майбутню видимість виручки.
- Інвестиції в портфель можуть послабити акціонерну прибутковість: Близько $1 млрд було витрачено на Firefly Bio, підтримуючи можливості в галузі інженерії антитіл. Клінічні невдачі або додаткові витрати на розробку можуть обмежити майбутню генерацію грошових потоків та знизити акціонерну вартість до виходу придбаних програм на комерціалізацію.
- Слабші прибутки можуть тиснути на оцінку: Скоригований EPS Johnson & Johnson за Q3 досяг $2,59, підтримуваний великим фармацевтичним бізнесом. Повільніші запуски, слабший попит на пристрої або зростання судових витрат можуть скоротити прибутки та спровокувати падіння ціни акцій.
Підсумкові думки: Чи варто інвестувати в Johnson & Johnson у 2026 році?
Квартальна виручка Johnson & Johnson у розмірі $25,399 млрд та розрахунковий вільний грошовий потік з початку року у розмірі $15,1 млрд демонструють її потенціал для фінансування інновацій у сфері охорони здоров'я. Darzalex та нові препарати підтримують продажі, тоді як Firefly Bio та Sail розширюють можливості розробки. Підтримання цього зростання залежатиме від заміщення виручки, що втрачає патентний захист, та перетворення інвестицій у пристрої на прибуткове впровадження.
Бичачий сценарій $320 передбачає ширший попит на нові препарати, відновлення пристроїв та більш сильну конвертацію виручки в прибутки. Базовий сценарій $255–$280 відображає виконання прогнозу, тоді як ведмежий сценарій $225 враховує патентну ерозію та постійні витрати. Оскільки JNJ закрився на рівні $257,78 21 жовтня, інвесторам слід стежити за тим, чи приносить зростання портфеля стійку прибутковість на акцію.
Нагадування про ризики: Диверсифікований портфель охорони здоров'я Johnson & Johnson не усуває інвестиційних ризиків. Патентні втрати, клінічні невдачі або вищі судові витрати можуть скоротити прибутки та акціонерну прибутковість. Інвестори повинні оцінити вартість, генерацію грошових потоків та свою толерантність до ризику перед купівлею акцій JNJ.
Пов'язані матеріали
- Топ фармацевтичних акцій для купівлі у 2026 році: препарати від раку, препарати для схуднення, мРНК та нові ліки
- Прогноз ціни Moderna (MRNA) на 2026 рік: Чи може імпульс від онкологічної вакцини штовхнути акції MRNA до $180?
- Прогноз ціни Merck (MRK) на 2026 рік: Чи може портфельний імпульс штовхнути акції MRK до $170?
- Прогноз ціни Eli Lilly (LLY) на 2026 рік: Чи може попит на препарати для схуднення штовхнути LLY до $1 600?
- Прогноз ціни акцій UnitedHealth (UNH) на 2026 рік: Відновлення за допомогою ШІ чи регуляторна пастка на рівні $306?
