
Intel (INTC) розробляє і виробляє процесори для персональних комп'ютерів, серверів, систем штучного інтелекту та мережевої інфраструктури, а також веде контрактний бізнес виробництва чипів. Процесори Core і Xeon залишаються центральними у доходах від продукції, тоді як Intel Foundry, передове пакування та індивідуальний кремній стають більш важливими для довгострокового відновлення. Ця інтегрована модель надає важіль до обчислень ШІ та американського виробництва напівпровідників, хоча вона також піддає акції впливу виконання процесних вузлів, великих капітальних вимог та інтенсивної конкуренції.
Його останній квартал показав, що попит відновився швидше, ніж прибутковість. Дохід INTC Q2 2026 досяг $16,13 млрд, зросши на 25,4% в річному порівнянні, тоді як скоригований EPS $0,42 подвоїв консенсус $0,21. Дохід від центрів даних та ШІ стрибнув на 59% до $6,26 млрд, проте Intel Foundry все ще втратила близько $2,1 млрд. Інвестиційний кейс залежить від того, чи зростання ЦП та вища утилізація можуть скоротити ці виробничі втрати.
Прогноз акцій INTC на 2026 тепер зосереджується на двох конкуруючих поглядах:
- Кейс обчислень ШІ та литва: обмежене постачання серверних ЦП, міцніше ціноутворення та зовнішні 14A угоди можуть підвищити утилізацію, маржі та довіру до виробничої стратегії Intel.
- Кейс виконання та оцінки: постійні втрати литва, високі капітальні витрати та конкуренція з AMD, Arm та TSMC можуть залишити прибутки нижче рівня, що передбачається ралі 2026.
Цей посібник розбирає прогноз акцій INTC, сценарії цін на 2026, ключові ризики та погляди аналітиків, спираючись на випуск звіту про прибутки Intel Q2 2026 від 23 липня, квартальну звітність та ринкові дані до 10 вересня, плюс як торгувати ф'ючерсами акцій INTC на BingX TradFi з заставою USDT.
Топ-5 речей, які інвестори Intel повинні знати у вересні 2026
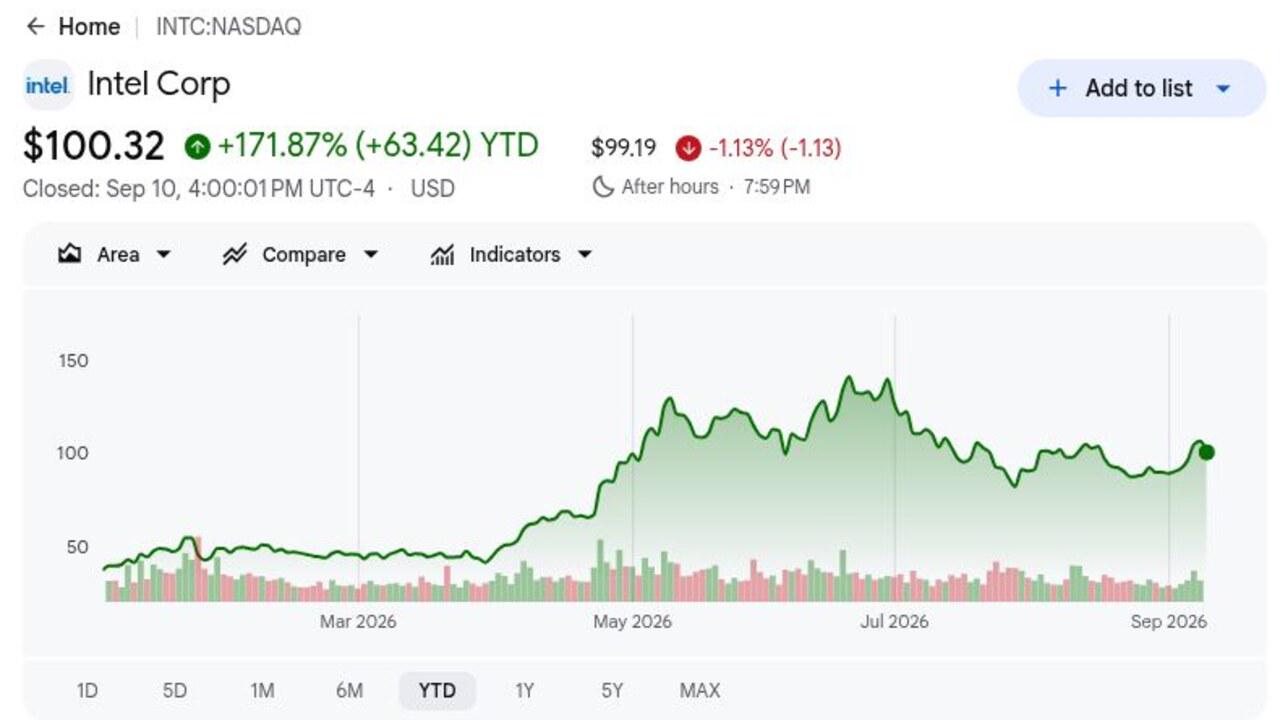
- INTC закрилась на $100,32 10 вересня і залишилась в плюсі на 171,87% з початку року: Ралі відображає різку переоцінку попиту на ЦП Intel та виробничих перспектив, хоча акція залишилась приблизно на 30% нижче свого 52-тижневого максимуму $142,34. Цей розрив показує, як швидко можуть змінитися очікування, коли змінюється прогрес литва або занепокоєння щодо оцінки.
- Дохід Q2 досяг $16,13 млрд і виріс на 25,4%: Продажі перевищили консенсус LSEG $14,42 млрд на $1,71 млрд, а скоригований EPS $0,42 подвоїв оцінку $0,21. Масштаб перевищення показав, що попит на ЦП, пов'язаний з ШІ, переводився як у дохід, так і в скоригований прибуток.
- Дохід від центрів даних та ШІ стрибнув на 59% до $6,26 млрд: Сегмент перевищив консенсус $5,37 млрд на $890 млн, оскільки робочі навантаження агентного ШІ збільшили попит на серверні ЦП. Intel повинна підтримувати цей імпульс, оскільки інвестиції в литво все ще споживають значні прибутки та готівку.
- Керівництво доходів Q3 досягло $15,8 млрд до $16,8 млрд: Середня точка $16,3 млрд стояла на $1,2 млрд вище консенсусу $15,1 млрд, тоді як план капітальних витрат зріс на $2 млрд до $20 млрд. Сильніший попит підтримує інвестиції, хоча доходи врешті повинні з'явитися в маржах.
- Intel зобов'язалась до високооб'ємного виробництва 14A у 2028: Ризикове виробництво заплановане на другу половину 2027, а угода Tesla Terafab надає зовнішню точку доказу. Довга злітно-посадкова смуга робить зобов'язання клієнтів, доходи та попит на передове пакування більш важливими, ніж одна квартальна цифра доходу.
Що таке Intel (INTC)?
Intel - це інтегрована напівпровідникова компанія, яка розробляє продукти та виробляє багато з них на власних виробничих підприємствах. Її група клієнтських обчислень продає процесори Core та платформні компоненти для ноутбуків та настільних комп'ютерів, тоді як Центри даних та ШІ постачають ЦП Xeon, прискорювачі та супутні продукти для хмарних, корпоративних та комунікаційних систем. Intel Foundry забезпечує виробництво пластин, передове пакування та процесні технології для внутрішніх та зовнішніх клієнтів. Дохід тому залежить від обсягу та ціноутворення продуктів, а також від утилізації заводів, доходів та зобов'язань клієнтів.
Довгострокова стратегія Intel поєднує сильнішу франшизу ЦП x86 з глобально розподіленою мережею литва. Керівництво зобов'язалось до ризикового виробництва 14A в другій половині 2027 та високооб'ємного виробництва в 2028, підтриманого передовим пакуванням та розгортанням High-NA EUV. Угода Tesla Terafab з ШІ-чипом дає 14A сигнал від зовнішнього клієнта, і Intel продовжує будувати виробничі потужності в США з урядовою підтримкою. Поза напівпровідниками, багаторічне партнерство McLaren Racing розширює обчислення Intel через дизайн, симуляцію та операції на трасі, а не служить як квартальна ініціатива продажів.
Читайте більше: Топ акцій напівпровідників ШІ для покупки в 2026: повний посібник з ШІ-чипів та ланцюга постачання
Огляд прибутків Intel (INTC) Q2 2026: дохід, EPS та зростання ШІ ЦП
Intel забезпечила дохід Q2 $16,13 млрд проти очікуваних $14,42 млрд, скоригований EPS $0,42 проти очікуваних $0,21, та дохід від центрів даних і ШІ $6,26 млрд, зріст на 59%. Дохід Intel Foundry зріс на 31% до $5,77 млрд, хоча підрозділ все ще втратив близько $2,1 млрд. Керівництво доходів Q3 $15,8 млрд до $16,8 млрд перевищило консенсус, залишивши інвесторів зважувати сильніший попит проти вартості виробничого розширення.
Читайте більше: Новини прибутків Intel (INTC) Q2 2026: перевищення доходу $16,13 млрд затьмарено падінням на 7,89%
|
Фінансовий показник |
Керівництво / Консенсус |
Повідомлено / Фактично |
Сюрприз |
|
Дохід Q2 2026 |
$14,42 млрд консенсус LSEG |
$16,13 млрд |
Перевищення. $1,71 млрд вище консенсусу; зріст 25,4% в річному порівнянні. |
|
Q2 скоригований розбавлений EPS |
$0,21 консенсус LSEG |
$0,42 |
Перевищення. Подвоїв консенсус та обернув торішній збиток $0,10. |
|
Q2 чистий збиток GAAP |
— |
$11,0 млрд збиток |
Спотворено. Включав $13,6 млрд втрат від переоцінки ринкової вартості, пов'язаних з угодою Secure Enclave. |
|
Q2 скоригований чистий прибуток |
— |
$2,2 млрд |
Покращено. Сильний попит створив позитивні скориговані прибутки. |
|
Q2 валова маржа GAAP |
— |
40,10% |
Розширена. Кращий мікс та утилізація підтримали відновлення. |
|
Дохід від центрів даних та ШІ |
$5,37 млрд консенсус |
$6,26 млрд; +59% в річному порівнянні |
Перевищення. $890 млн вище консенсусу. |
|
Дохід від клієнтських обчислень |
$7,89 млрд консенсус |
$8,88 млрд |
Перевищення. $990 млн вище консенсусу. |
|
Дохід Intel Foundry |
$5,55 млрд консенсус |
$5,77 млрд; +31% в річному порівнянні |
Перевищення. $220 млн вище консенсусу, хоча операційний збиток залишився близько $2,1 млрд. |
|
Операційний грошовий потік Q2 |
— |
$7,0 млрд |
Позитивний. Підтримав вищі виробничі інвестиції. |
|
Прогноз доходу Q3 2026 |
$15,1 млрд консенсус |
$15,8–$16,8 млрд |
Вище. Середня точка перевищує консенсус на $1,2 млрд. |
|
Прогноз скоригованого EPS Q3 |
$0,27 консенсус |
$0,38 |
Вище. На одинадцять центів попереду консенсусу. |
|
Капітальні витрати 2026 |
Попередні $18 млрд |
$20 млрд |
Підвищено. Додано $2 млрд через покращення попиту та залучення клієнтів. |
- Дохід $16,13 млрд перевищив консенсус на $1,71 млрд: 25,4% річне зростання стало найсильнішим зростанням Intel за більш ніж 15 років. Попит покращився як на клієнтські, так і на процесори центрів даних, роблячи відновлення ширшим, ніж одна категорія продуктів.
- Скоригований EPS $0,42 перевищив консенсус на $0,21: Результат обернув торішній скоригований збиток $0,10 на акцію. Скоригований чистий прибуток $2,2 млрд показав, що сильніший дохід починав переводитися в операційний важіль.
- Дохід від центрів даних та ШІ $6,26 млрд перевищив на $890 млн: Сегмент виріс на 59%, підтримуючи точку зору, що агентний ШІ може підвищити попит на ЦП поряд з прискорювачами. Постійний попит на Xeon може покращити мікс продуктів та утилізацію заводу.
- Дохід Foundry зріс на 31% до $5,77 млрд, але підрозділ все ще втратив близько $2,1 млрд: Перевищення доходу на $220 млн показало покращення тяги. Вища утилізація та кращі валові маржі залишаються необхідними до того, як литво стане значущим учасником прибутків.
- Середня точка доходу Q3 перевищила консенсус приблизно на $1,2 млрд: Керівництво $15,8 млрд до $16,8 млрд та збільшення капітальних витрат на $2 млрд сигналізують про впевненість у попиті. Приблизно $20 млрд інвестиційного плану все ще підвищує тягар на конвертацію готівки та майбутні доходи.
Читайте більше: Топ акцій напівпровідників ШІ для покупки в 2026: повний посібник з ШІ-чипів та ланцюга постачання
Прогноз ціни акцій Intel на 2026: бичачий кейс $145 проти ведмежого кейсу $60
Інвестиційна перспектива Intel залежить від того, чи відскок ЦП 2026 може фінансувати надійний перехід литва. Сценарії нижче є редакційними діапазонами, а не обіцянками Волл-стріт, і кожен вимагає спостережуваних змін у зростанні сегментів, маржах, зобов'язаннях клієнтів та доходах капіталу.
Бичачий кейс: сильний попит на серверний ШІ штовхає INTC до $145
Бичачий кейс припускає, що дефіцит серверних ЦП підтримує ціноутворення, дохід від центрів даних та ШІ продовжує зростати значно вище середнього Intel, а Foundry перетворює інтерес клієнтів на зобов'язані обсяги пластин та пакування. Вища утилізація допомогла б доходу випередити фіксовані виробничі витрати та підняти валову маржу вище 40,1% Q2.
Рух до $145 вимагав би доходу Q3 поблизу стелі $16,8 млрд, продовження скоригованої прибутковості та більше клієнтів 14A до вікна ризикового виробництва 2027. Ціль BofA $135 надає бичачу довідку вулиці, хоча подальше зростання також вимагає доказів того, що втрата Foundry $2,1 млрд звужується.
Базовий кейс: стабільний попит на ЦП тримає INTC між $85 і $115
Базовий кейс припускає, що сильний попит на Xeon та процесори ПК вищої вартості підтримують здоровий дохід, тоді як втрати Foundry покращуються поступово. Intel залишається на шляху до свого графіка 14A 2028 та виконує план капітальних витрат $20 млрд, хоча інвестори чекають на яснішу економіку зовнішніх клієнтів перед тим, як призначити більше вартості своїм виробничим активам.
За цим сценарієм, INTC може торгуватися переважно між $85 і $115. Дохід в діапазоні Q3, скоригований EPS поблизу $0,38 та стабільний прогрес валової маржі підтримали б смугу. Поновлене уповільнення продукту або більша втрата Foundry ослабила б верхній кінець.
Ведмежий кейс: втрати Foundry та затримки чипів тягнуть INTC до $60
Ведмежий кейс припускає, що постачання ЦП нормалізується до того, як Intel встановить стійку ціновую силу, тоді як AMD та системи на базі Arm беруть більше частки. Якщо зовнішні зобов'язання 14A залишаються обмеженими, Intel нестиме амортизацію заводу, витрати на НДДКР та витрати на потужності без достатнього стороннього доходу для їх поглинання.
Рух до $60 стане більш імовірним, якщо зростання центрів даних та ШІ різко впаде нижче 59%, валова маржа відступить від 40,1%, або графік ризикового виробництва 2027 зсунеться. Слабший операційний грошовий потік поряд з $20 млрд капітальних витрат збільшить турботи про фінансування або розбавлення та тиск на оцінку.
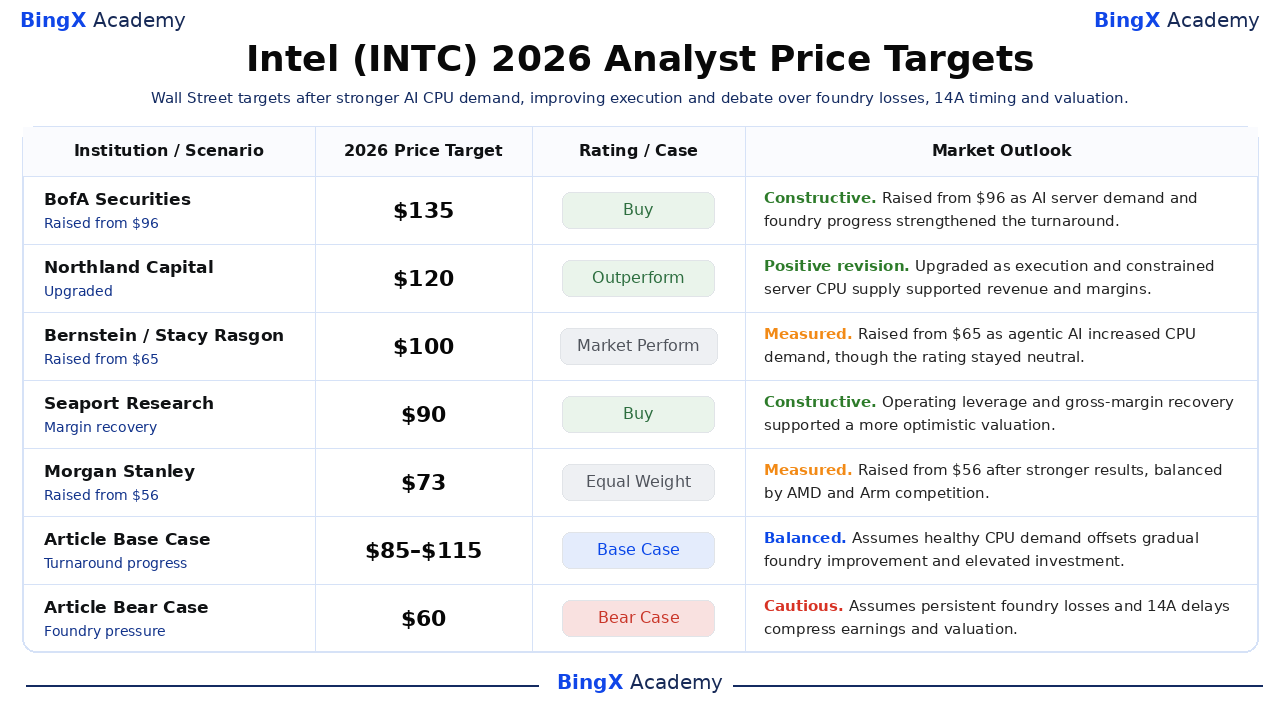
Прогнози ціни акцій Intel на 2026 від аналітиків Волл-стріт
Цілі Intel охоплюють від $70 до $135, відображаючи незгоду щодо того, чи виправдовують попит на ШІ ЦП та угоди литва швидку переоцінку акції. Вищі цілі припускають відновлення маржі та перемоги клієнтів, тоді як обережні цілі визнають час та капітал, необхідні для того, щоб зробити 14A економічно конкурентним.
|
Установа |
Цільова ціна 2026 |
Рейтинг |
Ринковий прогноз |
|
BofA Securities |
$135 |
Купувати |
Конструктивно. 11 червня: підвищено з $96 у подвійному підвищенні через зміцнення серверних ЦП ШІ та перспектив клієнтів литва. |
|
Northland Capital |
$120 |
Випереджувати |
Позитивний перегляд. 8 вересня: підвищено з ринкового виконання через покращення виконання та обмежене постачання серверних ЦП. |
|
Bernstein |
$100 |
Ринкове виконання |
Виміряно. 17 червня: підвищено з $65 через агентний ШІ, який збільшив попит на ЦП, зберігаючи нейтральний рейтинг. |
|
Seaport Research |
$90 |
Купувати |
Конструктивно. 24 квітня: вищий операційний важіль та сильніший профіль маржі підтримали більш оптимістичну оцінку. |
|
Morgan Stanley |
$73 |
Рівна вага |
Виміряно. 24 квітня: підвищено з $56 після сильніших результатів, збалансовано ризиками конкуренції AMD і Arm. |
|
KeyBanc |
$70 |
Надвага |
Конструктивно. 6 квітня: підвищено з $65 через дефіцит ЦП, що підтримав очікувані дії з ціноутворенням 10%–15%. |
|
Базовий кейс статті |
$85–$115 |
Базовий кейс |
Збалансований. Припускає, що здоровий попит на ЦП компенсує поступове покращення литва та підвищені інвестиції. |
|
Ведмежий кейс статті |
$60 |
Ведмежий кейс |
Обережно. Припускає постійні втрати литва та затримки 14A стискають прибутки та оцінку. |
Як торгувати акціями Intel (INTC) на BingX
Торгуйте попитом Intel на ШІ ЦП, виконанням литва та прогнозом 14A, використовуючи BingX TradFi та інструменти BingX AI. Оскільки INTC може різко реагувати на оголошення клієнтів, виробничі віхи та керівництво маржі, трейдери повинні визначити як каталізатор, так і лімітів ризику перед входом у позицію.
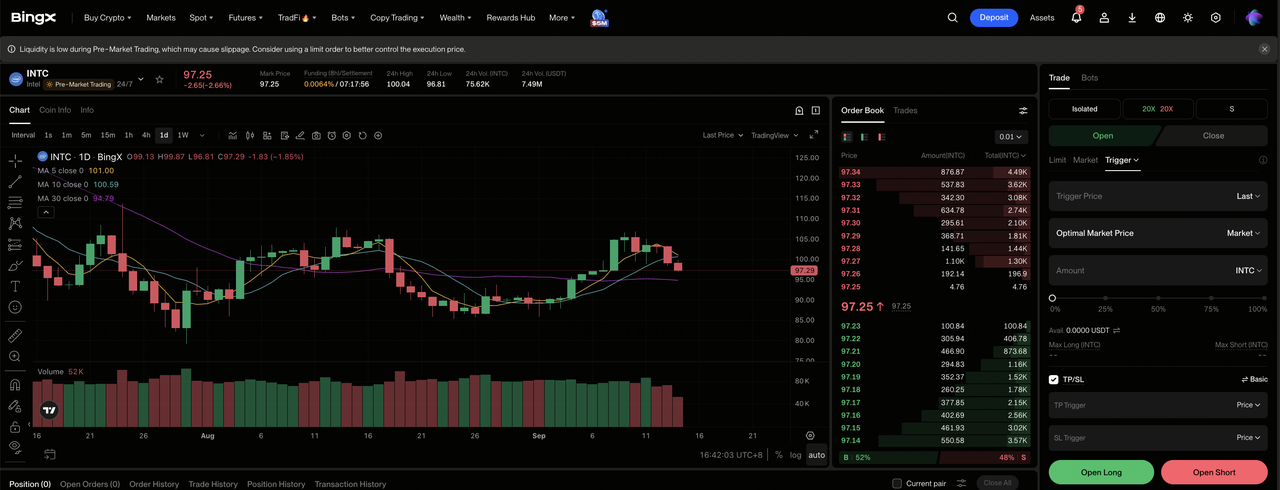
Крок 1: Доступ до BingX TradFi. Створіть акаунт і перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Виберіть Intel (INTC). Знайдіть і виберіть безстроковий ф'ючерсний контракт INTC-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо зростання ШІ ЦП залишається сильним, а втрати литва звужуються. Виберіть відкрити коротку, якщо терміни 14A зсуваються або маржі слабнуть.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу залежно від вашої толерантності до ризику. Рух 171,87% з початку року та 30% відступ від 52-тижневого максимуму показують, чому консервативне кредитне плече та чіткий розмір позицій є важливими.
Крок 5: Виконуйте суворі протоколи ризиків. Встановіть рівні Тейк-профіт та Стоп-лос (TP/SL) до або негайно після входу в угоду. INTC може швидко реагувати на попит Xeon, перемоги клієнтів, зміни капітальних витрат, керівництво валової маржі та виробничі віхи.
Топ-5 ризиків для відслідковування інвесторами Intel в 2026
Відновлення Intel залежить як від попиту на продукцію, так і від капіталомісткого виробничого повороту. Ці ризики можуть вплинути на прибутки, грошовий потік та оцінку.
- Втрати Foundry можуть поглинути прибутки від продукції: Intel Foundry створила $5,77 млрд доходу Q2, але втратила близько $2,1 млрд. Повільні покращення утилізації та доходів можуть тримати консолідовані прибутки під тиском.
- План капітальних витрат $20 млрд підвищує ризик готівки та розбавлення: Intel збільшила планові витрати з $18 млрд після сильнішого попиту. Якщо приплив операційної готівки Q2 $7,0 млрд не підтримується, заводські інвестиції можуть тиснути на вільний грошовий потік або вимагати більше фінансування.
- AMD і Arm можуть тиснути на частку ЦП та ціноутворення: Результат DCAI Intel $6,26 млрд вигравав від обмежень постачання серверів і попиту на ШІ. Сильніша конкуренція може ослабити цінову силу 10%–15%, очікувану KeyBanc, та тиснути на маржі.
- Виконання 14A залишається багаторічною залежністю: Ризикове виробництво заплановане на другу половину 2027 з обсяговим виробництвом, націленим на 2028. Проблеми доходу, затримки обладнання або обмежені зовнішні зобов'язання можуть відсунути дохід далі.
- Бухгалтерський облік та структура капіталу можуть затьмарити прогрес на акцію: Збиток GAAP Q2 $11,0 млрд включав $13,6 млрд зборів за переоцінку ринкової вартості проти $2,2 млрд скоригованого доходу. Великі стратегічні або капітальні транзакції все ще можуть створювати волатильність та розбавлення.
Заключні думки: чи варто інвестувати в Intel в 2026?
Дохід Intel Q2 $16,13 млрд, скоригований EPS $0,42 та 59% зростання центрів даних і ШІ надають відчутні докази того, що операційний поворот просунувся. Невирішеним питанням є економічна конверсія. Втрата Foundry $2,1 млрд та план капітальних витрат $20 млрд означають, що сильніші продажі повинні створювати вищі маржі, зобов'язання клієнтів та стійкий грошовий потік.
Інвестори повинні відслідковувати зростання DCAI, операційні втрати Foundry, валову маржу, зовнішні зобов'язання 14A та конверсію операційної готівки. Продовження покращення підтримує базовий кейс $85 до $115 і може відкрити шлях до $145. Відкладений розгон вузлів, поновлені втрати частки або важчі потреби фінансування зроблять ведмежий кейс $60 більш актуальним.
Нагадування про ризик: Безстрокові ф'ючерси, пов'язані з акціями, є продуктами з кредитним плечем. Ціни можуть рухатися швидко, втрати можуть перевищити початкову маржу, і цілі сторонніх аналітиків не гарантують майбутньої ефективності. Використовуйте лімити позицій, консервативне кредитне плече та заздалегідь визначені виходи.
Пов'язане читання
- Топ-10 акцій інфраструктури ШІ для покупки в 2026: лідери виробництва та дизайну чипів
- Топ акцій напівпровідників ШІ для покупки в 2026: повний посібник з ШІ-чипів та ланцюга постачання
- Топ-10 акцій апаратного забезпечення ШІ для відстеження в 2026: архітектура, що рухає інтелект наступного покоління
- Топ акцій центрів даних ШІ для покупки в 2026: хмара, сервери та інфраструктура обчислень ШІ
- Топ акцій високопродуктивних обчислень (HPC) для відстеження в 2026: лідери ринку прискорених обчислень
