
Eli Lilly (LLY) розробляє рецептурні ліки в галузі кардіометаболічного здоров'я, онкології, імунології та нейронаук. Mounjaro та Zepbound зробили лікування діабету та ожиріння центральним двигуном прибутків, з комбінованими продажами у Q2 на суму $14,871 мільярда, тоді як онкологічні препарати, імунологічні продукти та розширювана клінічна розробка забезпечують додаткові джерела зростання. Такий масштаб дає Lilly незвично широкий доступ до глобального ринку ожиріння, хоча це також робить акції чутливими до реалізованого ціноутворення, виконання виробництва, результатів розробки та підвищеної оцінки.
Останній квартал посилив аргументи попиту і розкрив основну напругу прибутковості. Дохід Eli Lilly у Q2 зріс на 48% до $22,974 мільярда, оскільки обсяг збільшився на 60%, але реалізовані ціни впали на 13%, а зазначена операційна маржа знизилася на 5,0 відсоткових пункти до 39,1%. Інвестиційний кейс залежить від того, чи зможе Lilly продовжувати розширювати доступ до інкретину та постачання, перетворюючи цей обсяг у стійке зростання маржі та прибутків.
Прогноз акцій LLY на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Кейс розширення інкретину: Mounjaro та Zepbound підтримують високе зростання рецептів, Foundayo розширює пероральний доступ до ринку ожиріння, retatrutide просувається до планової подачі заявки, а нові потужності підтримують подальше підвищення оцінок.
- Кейс ціноутворення та оцінки: нижчі реалізовані ціни, витрати на портфоліо, конкуруючі запуски GLP-1 або затримка розробки перешкоджають зростанню прибутків достатньо швидко, щоб підтримати поточну оцінку.
Цей посібник розбирає прогноз акцій LLY, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки Eli Lilly за Q2 від 5 серпня 2026 року, регуляторні документи та ринкові дані до 3 вересня 2026 року, плюс як торгувати ф'ючерсами на акції LLY на BingX TradFi з заставою в USDT.
Топ-5 речей, які інвесторам Eli Lilly потрібно знати у вересні 2026 року
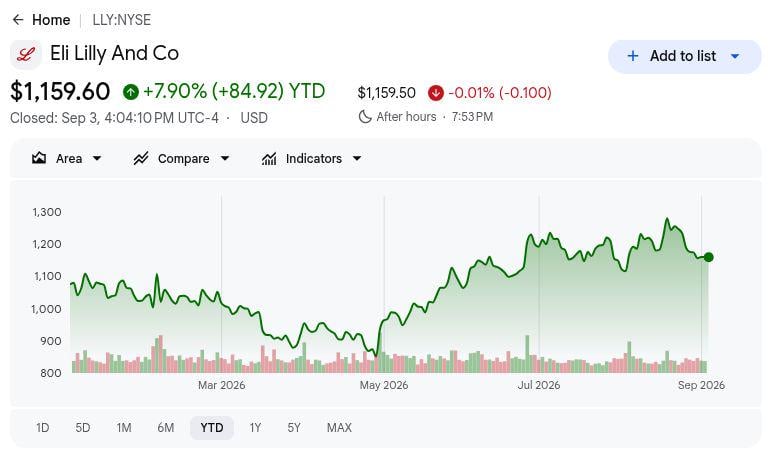
- LLY закрилися на $1,159.60 3 вересня і зросли на 7,90% з початку року: 52-тижневий діапазон від $712.05 до $1,292.65 показує, наскільки швидко змінювалися очікування, коли інвестори зважували прискорення попиту на інкретин проти ризиків ціноутворення, інвестицій та оцінки.
- Дохід у Q2 зріс на 48% до $22,974 мільярда: Результат перевищив консенсус у $20.69 мільярда на $2,284 мільярда, показавши, що обсяг рецептів та розширення глобального доступу переважили нижчі реалізовані ціни протягом кварталу.
- Дохід від Mounjaro зріс на 91% до $9,943 мільярда: Zepbound додав $4,928 мільярда, зріст на 46%, доводячи комбіновані квартальні продажі до $14,871 мільярда і підтверджуючи, що інкретини тепер керують як зростанням Lilly, так і її концентрацією продуктів.
- Керівництво підвищило прогноз доходів на 2026 рік до $85-87 мільярдів: Середня точка збільшилася на $2,5 мільярда з попереднього діапазону $82-85 мільярдів, відображаючи сильніший попит, навіть коли придбані дослідницькі витрати поглинули частину переваги прибутків.
- Retatrutide продемонстрував до 28,3% середньої втрати ваги за 80 тижнів: Lilly планує подачу заявки на ожиріння у Q1 2027 року та зобов'язалася додатково вкласти $4,5 мільярда в виробництво в Індіані, пов'язуючи наступний каталізатор розробки з потужностями, необхідними для його масової комерціалізації.
Що таке Eli Lilly (LLY)?
Eli Lilly — це дослідницька фармацевтична компанія, чий портфоліо рецептурних препаратів охоплює кардіометаболічне здоров'я, онкологію, імунологію та нейронауки. Вона продає ліки приблизно у 90 країнах та управляє виробничими заводами у 10 країнах, надаючи компанії глобальну комерційну та виробничу мережу. Дохід все більше надходить від препаратів для лікування діабету та ожиріння на чолі з Mounjaro та Zepbound, поряд з продуктами такими як Verzenio в онкології та кількома франшизами імунології та нейронаук. Lilly інвестувала $13,337 мільярда у дослідження та розробки у 2025 році, що дорівнює 20,5% продажів, та підтримала клінічні дослідження у понад 55 країнах з 12,771 співробітниками R&D.
Поточна стратегія зосереджена на розширенні ринку інкретину, покращенні постачання та просуванні наступного покоління кардіометаболічних ліків. Mounjaro, Zepbound, Foundayo та retatrutide становлять основу цих зусиль, тоді як співпраця Lilly з Boehringer Ingelheim принесла $250 мільйонів віх продажів Jardiance протягом Q2. Lilly також будує лабораторію коінновацій штучного інтелекту з NVIDIA та має понад 180 зовнішніх партнерів через Catalyze360, розширюючи свою дослідницьку модель за межі внутрішнього відкриття ліків. Ці програми можуть диверсифікувати майбутнє зростання, хоча короткострокові результати залишаються тісно пов'язаними з обсягом інкретину, ціноутворенням, відшкодуванням та виробничими потужностями.
Читайте більше: Топ фармацевтичних акцій для купівлі у 2026 році: протиракові препарати, препарати для схуднення, мРНК та нові ліки
Огляд прибутків Eli Lilly (LLY) за Q2 2026: дохід, EPS та зростання препаратів для ожиріння
Eli Lilly продемонструвала істотно сильніший квартал, ніж очікував ринок, з доходом $22,974 мільярда проти консенсусу $20.69 мільярда, не-GAAP EPS $8.38 проти очікуваних $6.01, та продажами Mounjaro зростаючими на 91% до $9,943 мільярда. Керівництво підвищило прогноз доходів на 2026 рік до $85-87 мільярдів, хоча нарахування $2,8 мільярда придбаних IPR&D та зниження заявленої операційної маржі на 5,0 відсоткових пункти показали, наскільки агресивно Lilly фінансує наступну фазу зростання.
Читайте більше: Огляд прибутків Eli Lilly (LLY) за Q2 2026: продажі GLP-1 та підвищений прогноз спричинили зростання на 4,86%
|
Фінансовий показник |
Прогноз / Консенсус |
Заявлений / Фактичний |
Сюрприз |
|
Дохід у Q2 |
$20.69 млрд консенсус |
$22,974 млрд |
Перевищив. На $2,284 млрд вище консенсусу; зріст на 48% р/р. |
|
Заявлений розводнений EPS |
— |
$7.94 |
Покращився. Зріст на 26% з $6.29. |
|
Не-GAAP розводнений EPS |
$6.01 консенсус |
$8.38 |
Перевищив. На $2.37 вище консенсусу; зріст на 33% р/р. |
|
Заявлений чистий прибуток |
— |
$7,095 млрд |
Покращився. Зріст на 25% з $5,661 млрд. |
|
Дохід від Mounjaro |
— |
$9,943 млрд; +91% р/р |
Прискорився. Продажі поза США зросли на 172% до $5,2 млрд. |
|
Дохід від Zepbound |
— |
$4,928 млрд; +46% р/р |
Розширився. Попит переважив нижчі реалізовані ціни. |
|
Заявлена валова маржа |
— |
85.8%; +1.5пп р/р |
Розширилася. Виробничі витрати та мікс компенсували ціноутворення. |
|
Заявлена операційна маржа |
— |
39.1%; -5.0пп р/р |
Знизилася. Інвестиції в портфоліо компенсували прирости валової маржі. |
|
Придбані IPR&D |
— |
$2,8 млрд; $3.03/акція |
Вище. Зріст з $154 млн та $0.14/акція. |
|
Прогноз доходів на 2026 |
Попередній $82-85 млрд |
$85-87 млрд |
Підвищений. Середня точка збільшилася на $2,5 млрд. |
|
Прогноз не-GAAP EPS на 2026 |
Попередній $35.50-$37.00 |
$35.50-$36.50 |
Змішаний. Базова середня точка зросла на $2.78 до IPR&D у $3.03. |
|
Пакет retatrutide для ожиріння |
— |
Ще три позитивні Фаза 3 випробування; BLA планується на Q1 2027 |
Позитивний. Глобальний пакет реєстрації ожиріння завершений. |
|
Виробництво в Індіані |
— |
Додаткові $4,5 млрд |
Розширене. Додає потужності для інкретину. |
- Дохід у $22,974 мільярда зріс на 48% та перевищив консенсус на $2,284 мільярда: Обсяг рецептів збільшився на 60%, тоді як реалізовані ціни знизилися на 13%, підтверджуючи потужний базовий попит, показуючи при цьому, що ціна та мікс залишаються важливими обмеженнями для конверсії доходів.
- Не-GAAP розводнений EPS у $8.38 зріс на 33% та перевищив консенсус на $2.37: Основний прибуток поглинув ефект придбаних IPR&D у $3.03 на акцію, показуючи, що операційна франшиза залишалася сильною, навіть коли Lilly активно інвестувала в зовнішні активи розробки.
- Mounjaro та Zepbound принесли разом $14,871 мільярда: Зростання на 91% та 46% відповідно зробило інкретини найяснішим джерелом перевищення очікувань, хоча та ж сама концентрація збільшує експозицію до розвитку ціноутворення, відшкодування, безпеки та конкуренції.
- Валова маржа розширилася на 1,5 відсоткових пункти до 85,8%, тоді як операційна маржа впала на 5,0 пункти до 39,1%: Кращі виробничі витрати та мікс покращили економіку продуктів, тоді як зростання операційних витрат на 72% показало, що витрати на портфоліо затримують більш широкий операційний леверидж.
- Прогноз доходів на 2026 рік зріс до $85-87 мільярдів з $82-85 мільярдів: Середня точка збільшилася на $2,5 мільярда, а базовий прогноз не-GAAP EPS покращився на $2.78 до нарахування IPR&D у $3.03, відокремлюючи сильніші операції від транзакційних витрат.
Інвестиційний прогноз Eli Lilly (LLY) на 2026: бичачий сценарій $1,600 проти ведмежого сценарію $850
Центральний тест полягає в тому, чи можуть обсяг інкретину, доступ до нових продуктів та прогрес розробки продовжувати підвищувати очікування прибутків швидше, ніж тиск на ціноутворення, інвестиції та ризик оцінки.
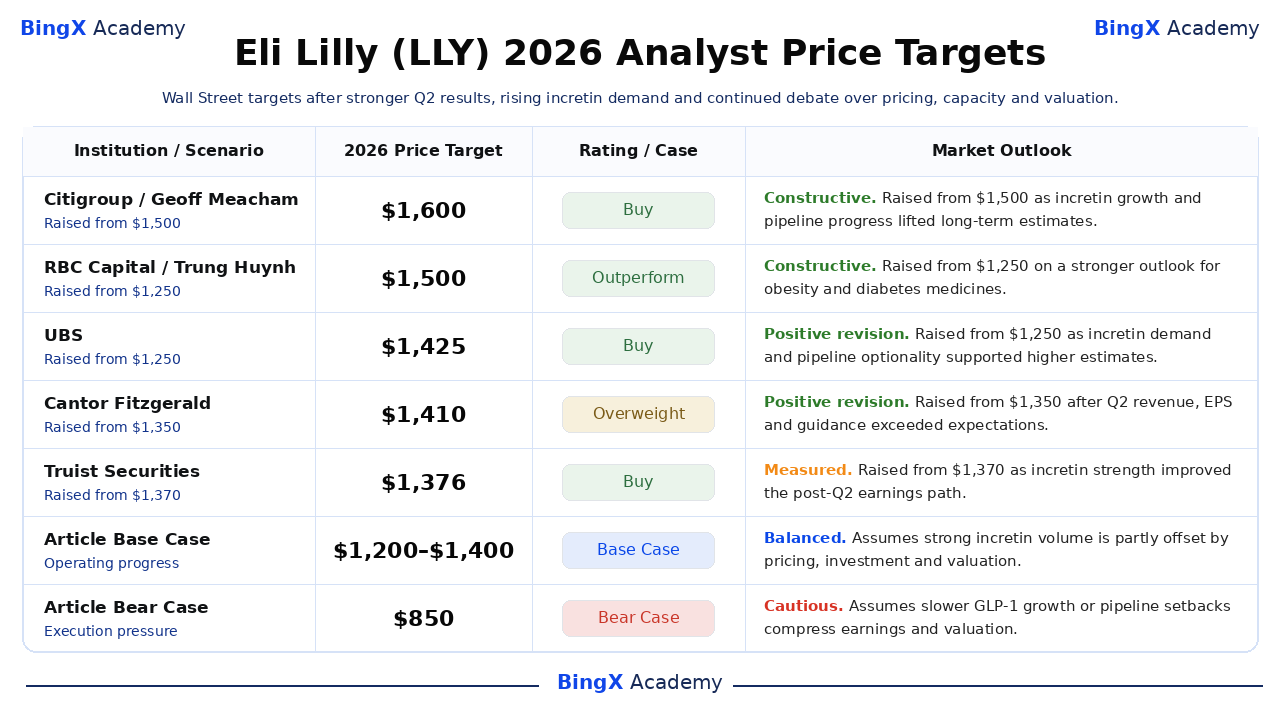
Бичачий сценарій: зростання препаратів для ожиріння та retatrutide штовхають LLY до $1,600
Бичачий сценарій передбачає, що Mounjaro та Zepbound підтримують сильне зростання рецептів, оскільки розширюється міжнародний доступ, Foundayo розширює пероральний ринок ожиріння, а retatrutide просувається до планової подачі заявки на Q1 2027. Додаткові виробничі потужності підтримують постачання, дозволяючи доходу зростати швидше за витрати на портфоліо та покращення операційного левериджу.
Рух до $1,600 потребуватиме досягнення або перевищення річного доходу діапазону $85-87 мільярдів, продовження зростання препаратів для ожиріння та діабету значно вище загального зростання компанії та відновлення операційної маржі, коли витрати на придбані дослідження нормалізуються. Цільова ціна Citigroup у $1,600 надає найвищу названу аналітичну довідку в поточному наборі.
Базовий сценарій: сильний попит на препарати для ожиріння утримує LLY між $1,200 та $1,400
Базовий сценарій передбачає, що попит на Mounjaro та Zepbound залишається сильним, тоді як нижчі реалізовані ціни, великі інвестиції та преміумна оцінка обмежують подальше переоцінювання. Дохід продовжує зростати, але операційний прибуток зростає повільніше, оскільки Lilly фінансує виробництво, клінічні програми та зовнішні активи.
За цим сценарієм LLY може торгуватися в основному між $1,200 та $1,400. Дотримання річного керівництва, підтримка міжнародного зростання Mounjaro та покращення операційної маржі підтримали б діапазон, тоді як зниження керівництва або швидша ерозія цін ослабила б його.
Ведмежий сценарій: тиск на ціноутворення та повільніше зростання тягнуть LLY до $850
Ведмежий сценарій передбачає, що сильніша конкуренція GLP-1 та тиск на відшкодування знижують реалізовані ціни, тоді як зростання ринку або стійкість лікування сповільнюються. Великі витрати на дослідження, розробку та виробництво тоді важче тиснули б на конверсію прибутків, навіть якщо обсяги рецептів продовжували зростати.
Рух до $850 став би більш імовірним, якщо зростання препаратів для ожиріння різко сповільниться, операційна маржа залишиться нижче рівня попереднього року або основна віха розробки або виробництва зірветься. Повільніших перегляду прибутків у поєднанні зі стисненням мультиплікатора було б достатньо для тиску на акції.
Прогнози ціни акцій LLY на 2026 рік від аналітиків Волл-стрит
Ці цілі є датованими діями від названих установ, а не єдиним консенсусним прогнозом. Їх діапазон відображає різні припущення щодо зростання ринку інкретину, цінності розробки, ціноутворення та прибутковості. Рядки База статті та Ведмежий є редакційними сценаріями та залишаються окремими від досліджень Волл-стрит.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Citigroup |
$1,600 |
Купувати |
Конструктивний. 15 липня: підвищено з $1,500 до $1,600. Підвищили ціль, оскільки зростання інкретину та прогрес розробки підтримали вищі довгострокові очікування. |
|
RBC Capital |
$1,500 |
Перевищувати результативність |
Конструктивний. 8 липня: підвищено з $1,250 до $1,500. Підвищили ціль на сильнішому прогнозі зростання для препаратів проти ожиріння та діабету. |
|
UBS |
$1,425 |
Купувати |
Позитивний. 13 липня: підвищено з $1,250 до $1,425. Підвищили ціль, оскільки попит на інкретин та опційність розробки підтримали вищі оцінки. |
|
Cantor Fitzgerald |
$1,410 |
Надважити |
Позитивний. 6 серпня: підвищено з $1,350 до $1,410. Підвищили ціль після того, як дохід та EPS за Q2 перевищили очікування та керівництво підвищилося. |
|
Truist Securities |
$1,376 |
Купувати |
Помірний. 7 серпня: підвищено з $1,370 до $1,376. Підвищили ціль помірно, оскільки сила інкретину покращила шлях прибутків після Q2. |
|
Wells Fargo |
$1,330 |
Надважити |
Позитивний. 6 серпня: підвищено з $1,280 до $1,330. Підвищили ціль після сильнішого виконання та продовження попиту на Mounjaro та Zepbound. |
|
База статті |
$1,350 |
Базовий сценарій |
Збалансований. Передбачає, що сильний обсяг частково компенсується ціноутворенням, інвестиціями та оцінкою. |
|
Ведмежий сценарій статті |
$850 |
Ведмежий сценарій |
Обережний. Передбачає ціноутворення, повільніше розширення GLP-1 або невдачі розробки стискають прибутки та оцінку. |
Як торгувати акціями Eli Lilly (LLY) на BingX
Торгуйте попитом на Mounjaro та Zepbound Eli Lilly and Company, розширенням глобальних потужностей, ціноутворенням та прогнозом розробки, використовуючи BingX TradFi та BingX AI інструменти. Оскільки LLY може різко реагувати на дані рецептів, результати випробувань, регуляторні рішення та керівництво, трейдери повинні визначити як каталізатор, так і ліміти ризиків перед входом у позицію.
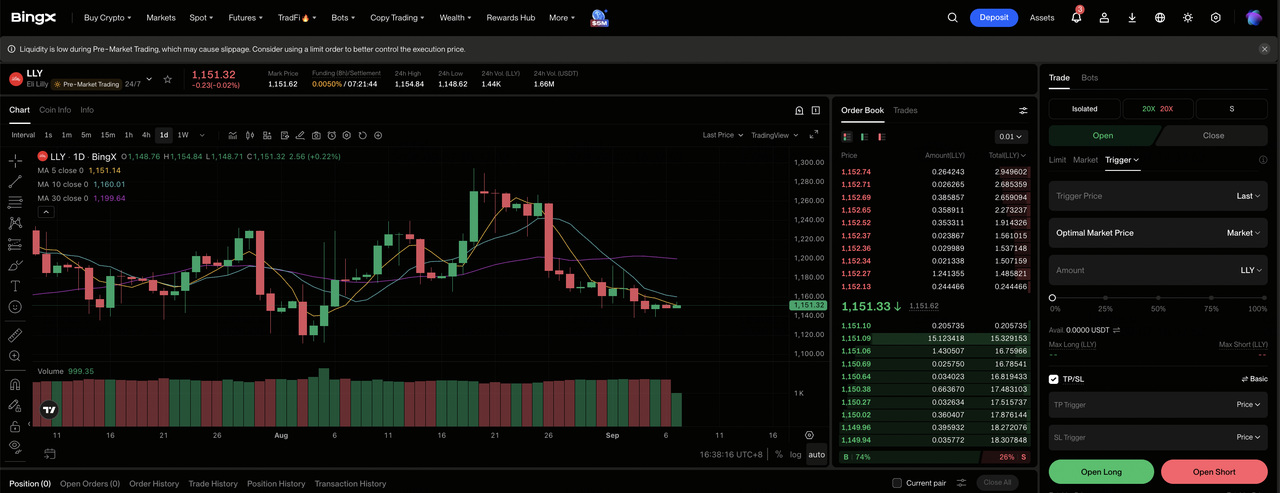
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі BingX біржі.
Крок 2: Виберіть Eli Lilly (LLY). Знайдіть та виберіть безстроковий ф'ючерсний контракт LLYUS-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо попит на інкретин та розширення виробництва підтримують зростання доходів та підвищене керівництво. Виберіть Відкрити коротку, якщо тиск на ціноутворення, невдачі випробувань або повільніше виконання потужностей ослаблюють прогноз зростання.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Широкий 52-тижневий діапазон від $712.05 до $1,292.65 показує, чому важливі консервативне кредитне плече та чітке визначення розміру позиції.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні тейк-профіту та стоп-лосу (TP/SL) до або відразу після входу в торгівлю. LLY може швидко реагувати на тренди рецептів, результати випробувань, регуляторні рішення, оновлення потужностей та керівництво.
Топ-5 ризиків, які потрібно відслідковувати інвесторам Eli Lilly у 2026 році
Прогноз Lilly поєднує ризики ціноутворення, концентрації продуктів, витрат на портфоліо, виконання виробництва та оцінки, причому кожен фактор здатний зменшити зростання прибутків або мультиплікатор, який інвестори присвоюють йому.
- Зниження реалізованих цін на 13% може змусити прибутки зростати повільніше за рецепти: Обсяг у Q2 збільшився на 60%, хоча глибші знижки, переговори про відшкодування або конкурентні дисконти можуть зменшити дохід та маржу, отримувані від кожного додаткового лікування.
- Концентрація Mounjaro та Zepbound збільшує експозицію до єдиного терапевтичного ринку: Два препарати принесли $14,871 мільярда з $22,974 мільярда квартального доходу, роблячи безпеку, відшкодування, дотримання та дані конкурентів незвично важливими для загальнокорпоративних оцінок.
- Придбані дослідницькі витрати можуть перервати конверсію EPS навіть під час сильного попиту: Придбані IPR&D у Q2 досягли $2,8 мільярда, а спеціальні нарахування склали $703 мільйона, тому продовження транзакцій або неуспішні активи можуть поглинати готівку без створення пропорційного майбутнього доходу.
- Понад $55 мільярдів виробничих зобов'язань з 2020 року підвищують вимоги до виконання: Додаткова інвестиція у $4,5 мільярда в Індіані може розширити постачання, хоча затримки будівництва, регуляторні невдачі або недовикористані потужності можуть ослабити грошові повернення на ці витрати.
- Відстаюча оцінка близько 38,9 разів прибутки посилює розчарування в оцінках: Повільніше зростання інкретину, затримані віхи розробки або стійкий тиск на операційну маржу можуть змусити інвесторів застосовувати нижчий мультиплікатор, навіть якщо Lilly продовжує виробляти абсолютне зростання доходів.
Заключні думки: чи варто інвестувати в Eli Lilly у 2026 році?
Lilly входить у решту 2026 року із зростанням доходів у Q2 на 48%, річним керівництвом $85-87 мільярдів та планованою подачею заявки retatrutide у Q1 2027. Mounjaro та Zepbound встановили масштаб інкретинової франшизи, тоді як Foundayo, retatrutide, розширення виробництва та партнерства зовнішніх досліджень створюють додаткові шляхи до зростання.
Бичачий сценарій $1,600 потребує стійкого обсягу інкретину, успішного виконання розробки та відновленого операційного левериджу. Базовий сценарій $1,200-$1,400 дозволяє нижчому ціноутворенню та великим інвестиціям компенсувати частину цього зростання, тоді як ведмежий сценарій $850 відображає повільніше розширення GLP-1 та стиснення мультиплікатора. Консервативні інвестори можуть дочекатися доказів того, що операційна маржа відновлюється та тиск на реалізовані ціни стабілізується.
Нагадування про ризик: Торгівля та інвестування в акції, такі як LLY, включає високий ризик втрати капіталу. Знахідки безпеки препаратів, регуляторні рішення, зміни відшкодування, клінічні невдачі, затримки виробництва та стиснення оцінки можуть суттєво вплинути на акції. Проводьте незалежне дослідження перед розподілом капіталу.
Пов'язане читання
- Топ фармацевтичних акцій для купівлі у 2026 році: протиракові препарати, препарати для схуднення, мРНК та нові ліки
- Прогноз ціни Moderna (MRNA) на 2026 рік: чи може імпульс протиракової вакцини підштовхнути акції MRNA до $180?
- Прогноз ціни Merck (MRK) на 2026 рік: чи може імпульс розробки підштовхнути акції MRK до $170?
- Прогноз ціни акцій Abbott (ABT) на 2026 рік: чи може зростання медичних пристроїв підштовхнути ABT вище $130?
- Прогноз ціни Johnson & Johnson (JNJ) на 2026 рік: чи може онкологічне зростання перенести JNJ за $100 мільярдів?
- Прогноз ціни акцій Pfizer на 2026 рік: висока дохідність цінної можливості чи структурна цінова пастка?
