
Cisco є компанією безпечних мереж, яка обслуговує підприємства, уряди, телекомунікаційних операторів та провайдерів хмарних послуг гіпермасштабу. Комутація та маршрутизація залишаються центральними для доходів, тоді як безпека, спостереження та періодичне програмне забезпечення стали більш важливими після придбання Splunk. Цей мікс дає Cisco прямий доступ до інфраструктури ШІ та оновлень кампусів, хоча це також робить акції чутливими до апаратних маржею, циклів витрат клієнтів та виконання придбань.
Останній квартал показав потужний мережевий цикл з менш сприятливим продуктовим міксом. Доходи Cisco Q4 FY2026 досягли $17,3 мільярда, зростаючи на 18% рік до року, а не-GAAP EPS зріс на 23% до $1,22. Замовлення продуктів зросли на 35%, а річні замовлення інфраструктури ШІ досягли $9,3 мільярда, хоча не-GAAP валова маржа знизилася до 66,3%, оскільки апаратне забезпечення розширювалося швидше за послуги.
Прогноз акцій CSCO на 2026 тепер зосереджується на двох конкуруючих поглядах:
- Сценарій мереж ШІ та оновлення кампусів: Доходи від ШІ гіперскейлерів, оновлення кампусів та попит на безпеку на чолі зі Splunk можуть утримувати доходи та EPS, які розширюються вище історичних темпів.
- Сценарій маржі та оцінки: Апаратно-важкий мікс, уповільнення порівнянь замовлень та багата оцінка можуть перешкодити зростанню доходів у виробленні достатнього зростання на акцію.
Цей посібник розбирає прогноз акцій CSCO, сценарії цін на 2026, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки Cisco Q4 FY2026 від 12 серпня 2026 року, квартальну заяву та ринкові дані до 11 вересня, плюс як торгувати ф'ючерсами акцій CSCO на BingX TradFi з заставою USDT.
Топ-5 речей, які варто знати інвесторам Cisco у вересні 2026
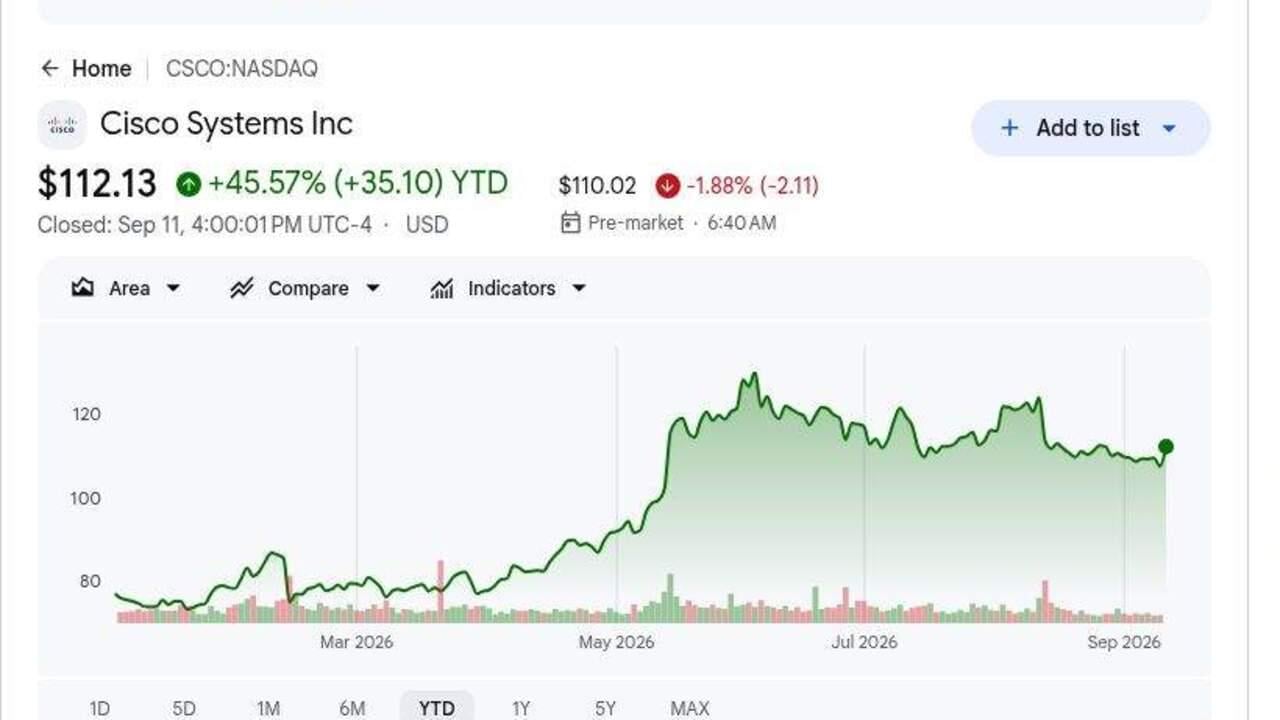
- CSCO закрилася на USD 112,13 11 вересня після зростання приблизно на 45% з початку року: Ралі відображає сильніший попит на мережі ШІ та цикл оновлення підприємств. Середня ціль аналітиків USD 139,62 все ще припускає зростання, хоча діапазон USD 122 до USD 170 показує широке розбіжність.
- Доходи Q4 досягли USD 17,3 мільярда, зростаючи на 18%: Доходи перевершили верхню межу керівництва USD 16,9 мільярда на USD 352 мільйони, тоді як не-GAAP EPS USD 1,22 перевершив верхню межу USD 1,18. Широкий продуктовий попит підтримав перевищення.
- Замовлення продуктів зросли на 35%, а замовлення мереж збільшилися на 40%: Замовлення все ще зросли на 25%, виключаючи гіперскейлери, тоді як мережі показали восьмий поспіль квартал двозначного зростання. Цикл оновлення тому поширюється за межі клієнтів хмарного ШІ.
- Замовлення інфраструктури ШІ FY2026 досягли USD 9,3 мільярда: Cisco забронювала USD 4 мільярди лише в Q4 та згенерувала близько USD 4 мільярдів пов'язаних річних доходів. Менеджмент очікує, що цей внесок зросте до USD 7,5 мільярда в FY2027.
- Прогноз доходів FY2027 досяг USD 72,2 мільярда до USD 73,4 мільярда: Середня точка USD 72,8 мільярда припускає близько 15% зростання від FY2026. Основний компроміс - це не-GAAP валова маржа Q4, яка впала на 2,1 процентного пункту рік до року до 66,3%.
Що таке Cisco (CSCO)?
Cisco постачає мережеве апаратне забезпечення, програмне забезпечення безпеки, інструменти спостережень та продукти співпраці, які підприємства, уряди, постачальники послуг та хмарні оператори використовують для підключення та захисту цифрової інфраструктури. Його портфоліо охоплює кампусні комутатори та бездротові системи, мережі центрів обробки даних, маршрутизацію, брандмауери, Webex та технічні послуги. Придбання Splunk за $28 мільярдів розширило аналітику безпеки та спостереження, додавши більше періодичних доходів від програмного забезпечення до бізнесу, який все ще керується великими продуктовими циклами. Доходи від продуктів Q4 зросли на 24%, тоді як доходи від послуг були плоскими, показуючи, що попит на апаратне забезпечення наразі несе більше тягаря зростання.
Довгострокова стратегія Cisco зосереджується на безпечній інфраструктурі ШІ через гіпермасштабні центри обробки даних та корпоративні мережі. Системи Silicon One, високошвидкісний Ethernet, оптика та комутація Nexus підтримують кластери ШІ, тоді як Splunk, ThousandEyes та продукти безпеки забезпечують телеметрію та захист через гібридні середовища. Cisco тісно співпрацює з NVIDIA над інтегрованою інфраструктурою ШІ та очікує зростання доходів від ШІ гіперскейлерів з близько $4 мільярдів у FY2026 до $7,5 мільярда в FY2027. Багаторічне оновлення кампусів розвивається поряд з цим циклом гіперскейлерів, розширюючи попит за межі невеликого набору хмарних клієнтів.
Читайте далі: Топові акції мереж ШІ 2026: ШІ-фабрика, комутатори, мідь, волокно та оптичне з'єднання
Огляд прибутків Cisco (CSCO) Q4 FY2026: доходи, EPS та драйвери зростання
Cisco показала рекордні доходи Q4 $17,3 мільярда проти верхньої межі керівництва $16,9 мільярда, не-GAAP EPS $1,22 проти верхньої межі $1,18, зростання замовлень продуктів на 35% та операційний грошовий потік $5,4 мільярда. Замовлення інфраструктури ШІ FY2026 досягли $9,3 мільярда, і менеджмент очікує $7,5 мільярда пов'язаних доходів у FY2027, хоча більш важкий апаратний мікс зменшив не-GAAP валову маржу до 66,3%.
|
Фінансова метрика |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Доходи Q4 FY2026 |
Керівництво $16,7B–$16,9B |
$17,3B |
Перевищення. На $352M вище верхньої межі керівництва і зростання на 18% рік до року. |
|
Q4 не-GAAP розбавлений EPS |
Керівництво $1,16–$1,18 |
$1,22 |
Перевищення. На $0,04 вище верхньої межі керівництва і зростання на 23% рік до року. |
|
Q4 GAAP чистий прибуток |
$2,55B рік тому |
$3,86B |
Покращення. Збільшився на 51% рік до року. |
|
Q4 замовлення продуктів |
— |
+35% рік до року |
Прискорилося. Зростання становило 25% виключаючи гіперскейлери. |
|
Q4 замовлення мережевих продуктів |
— |
+40% рік до року |
Розширилося. Відзначив восьмий поспіль квартал двозначного зростання. |
|
FY2026 замовлення інфраструктури ШІ |
Попереднє очікування понад $5B |
$9,3B |
Перевищено. Включало $4B забронованих у Q4. |
|
Q4 операційний грошовий потік |
$4,2B рік тому |
$5,4B |
Покращення. Збільшився на 27% рік до року. |
|
Прогноз доходів Q1 FY2027 |
— |
$18,0B–$18,2B |
Вказано. Середня точка припускає близько 5% послідовного зростання. |
|
Прогноз доходів FY2027 |
— |
$72,2B–$73,4B |
Вказано. Середня точка припускає приблизно 15% зростання. |
|
FY2027 доходи інфраструктури ШІ |
FY2026 фактичний близько $4B |
Очікувано $7,5B |
Піднято. Припускає річне зростання на 87,5%. |
- Доходи USD 17,3 мільярда перевищили керівництво принаймні на USD 352 мільйони: Продажі зросли на 18%, очолювані зростанням продуктів на 24%, тоді як доходи від послуг були плоскими. Мікс показує, що поточний імпульс зосереджений на попиті на апаратне забезпечення та мережі.
- Не-GAAP EPS USD 1,22 перевершив керівництво на USD 0,04: Не-GAAP операційний прибуток збільшився на 23% до USD 6,2 мільярда. Вищий обсяг все ще перетворюється в операційний важіль.
- Замовлення мережевих продуктів зросли на 40% протягом восьмого поспіль двозначного кварталу: Загальні замовлення продуктів зросли на 35%, тоді як замовлення, виключаючи гіперскейлери, збільшилися на 25%. Це вказує на широкий корпоративний попит за межами клієнтів хмарного ШІ.
- Q4 операційний грошовий потік збільшився на 27% до USD 5,4 мільярда: Cisco повернула USD 3,2 мільярда через зворотні викупи та дивіденди, зберігаючи USD 15,9 мільярда готівки та інвестицій. Сильна генерація готівки підтримує як повернення акціонерам, так і продовження інвестицій.
- Очікується, що доходи інфраструктури ШІ FY2027 досягнуть USD 7,5 мільярда: Це порівняно з приблизно USD 4 мільярдами в FY2026 та підтримує керівництво по доходах USD 72,2 мільярда до USD 73,4 мільярда. Швидше зростання апаратного забезпечення може все ще тиснути на маржі.
Читайте далі: Топові акції мереж ШІ 2026: ШІ-фабрика, комутатори, мідь, волокно та оптичне з'єднання
Прогноз інвестицій Cisco (CSCO) на 2026: бичачий сценарій $170 проти ведмежого сценарію $90
Прогноз на 2026 залежить від того, чи зможуть зростання мереж ШІ, оновлення підприємств та розширення програмного забезпечення підтримати поточну оцінку Cisco. Наведені діапазони є редакційними сценаріями BingX Academy, а не прогнозами Волл-стрит.
Бичачий сценарій: сильний попит на мережі ШІ штовхає CSCO до USD 170
Бичачий сценарій припускає, що доходи інфраструктури ШІ досягають або перевищують очікування USD 7,5 мільярда FY2027, тоді як оновлення підприємств підтримують міцні замовлення мереж. Splunk також розширює періодичні доходи безпеки та спостережень, зменшуючи залежність від апаратних циклів.
Рух до USD 170 вимагатиме доходів біля верхнього кінця USD 72,2 мільярда до USD 73,4 мільярда, кращого програмного міксу та стабільної валової маржі. Продовжене зростання замовлень, виключаючи гіперскейлери, зміцнить випадок.
Базовий сценарій: стабільний попит на мережі утримує CSCO між USD 120 та USD 145
Базовий сценарій припускає, що замовлення ШІ та кампусів перетворюються в доходи як заплановано, хоча швидше зростання продуктів утримує валову маржу нижче попередніх піків. Splunk додає періодичні доходи, але апаратне забезпечення залишається основним драйвером зростання.
За цим сценарієм CSCO може торгуватися переважно між USD 120 та USD 145. Доходи FY2027 в межах керівництва, доходи ШІ близько USD 7,5 мільярда та зростання замовлень продуктів понад 15% підтримають діапазон. Валова маржа нижче 65% ослабить верхній кінець.
Ведмежий сценарій: повільніші замовлення та тиск маржі тягнуть CSCO до USD 90
Ведмежий сценарій припускає, що замовлення гіперскейлерів охолоджуються після сильного інвестиційного циклу, оновлення підприємств сповільнюються, а апаратне забезпечення залишається більшою часткою доходів. Витрати на компоненти та тиск ціноутворення тоді послаблюють валову маржу до того, як зростання програмного забезпечення може компенсувати уповільнення.
Рух до USD 90 стане більш імовірним, якщо замовлення продуктів стануть негативними, доходи ШІ не досягнуть USD 7,5 мільярда або не-GAAP валова маржа впаде нижче 65%. Повільніше зростання EPS та нижчий множник оцінки додадуть подальший тиск.
Прогнози цін акцій CSCO на 2026 від аналітиків Волл-стрит
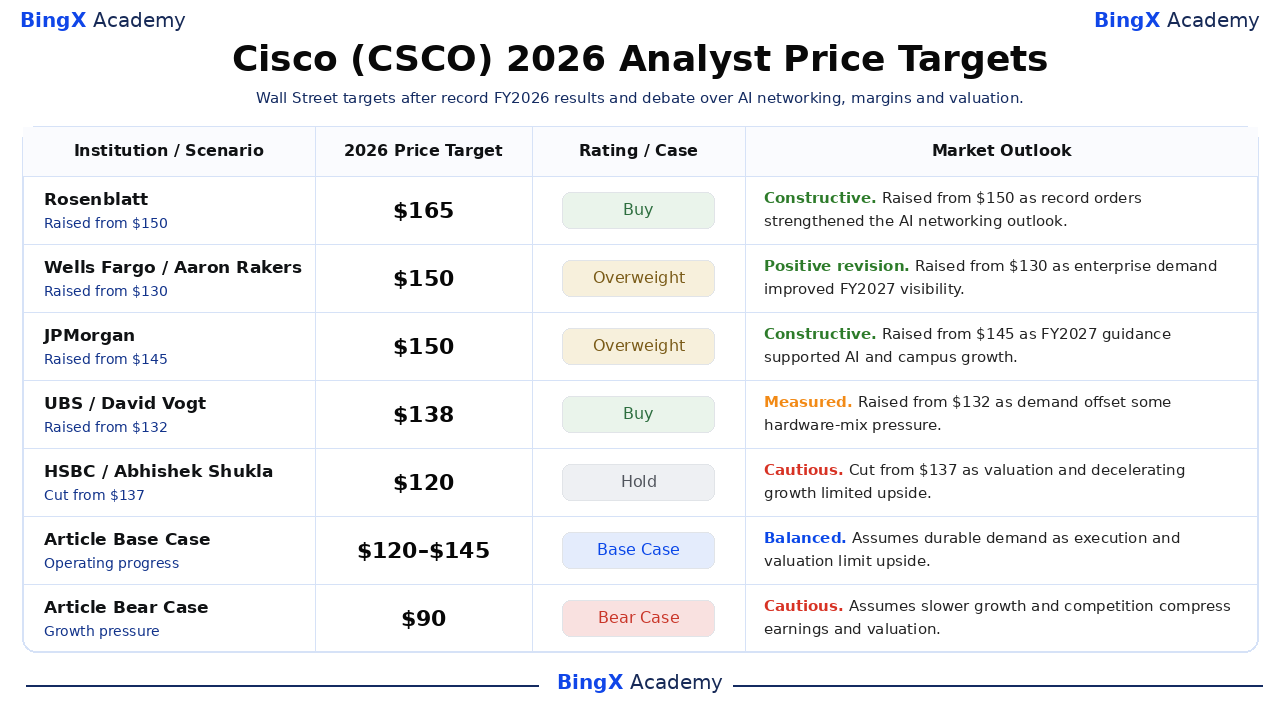
Ці п'ять датованих дій відсортовані від найвищих до найнижчих та показують, як аналітики зважують зростання, конкуренцію, маржу та оцінку. Вони є сторонніми опорними точками, а не обіцянками цін. Останні рядки Базового та Ведмежого є редакційними сценаріями BingX Academy.
|
Установа / Сценарій |
Ціль ціни на 2026 |
Рейтинг / Сценарій |
Прогноз ринку |
|
Rosenblatt / Mike Genovese |
$165 |
Купівля |
Конструктивний. 13 серпня: піднято з $150, оскільки рекордні замовлення та імпульс інфраструктури ШІ зміцнили багаторічний прогноз зростання мереж Cisco. |
|
Wells Fargo / Aaron Rakers |
$150 |
Надвага |
Позитивна ревізія. 13 серпня: піднято з $130, оскільки широкий корпоративний попит та краща видимість доходів на фіскальний 2027 підтримали вищу ціль. |
|
JPMorgan / Samik Chatterjee |
$150 |
Надвага |
Конструктивний. 14 серпня: піднято з $145, оскільки фірма бачила прогноз на фіскальний 2027 як підтримку продовженого зростання мереж ШІ та кампусів. |
|
UBS / David Vogt |
$138 |
Купівля |
Виважений. 13 серпня: піднято з $132, оскільки сильний корпоративний та гіперскейлерний попит підтримав оцінки, хоча продуктовий мікс може тиснути на валову маржу. |
|
HSBC / Abhishek Shukla |
$120 |
Утримання |
Обережний. 14 серпня: знижено з $137, оскільки зниження відображало занепокоєння щодо оцінки та уповільнення зростання, незважаючи на сильне виконання Q4. |
|
Базовий сценарій статті |
$120–$145 |
Базовий сценарій |
Збалансований. Припускає тривалий попит, оскільки виконання та оцінка обмежують зростання. |
|
Ведмежий сценарій статті |
$90 |
Ведмежий сценарій |
Обережний. Припускає повільніше зростання та конкуренція стискають прибутки та оцінку. |
Як торгувати акціями Cisco (CSCO) на BingX
Торгуйте прогнозом мереж ШІ, оновлення кампусів та маржі Cisco, використовуючи BingX TradFi та інструменти BingX AI. Оскільки CSCO може різко реагувати на прибутки, керівництво та оновлення продуктів, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
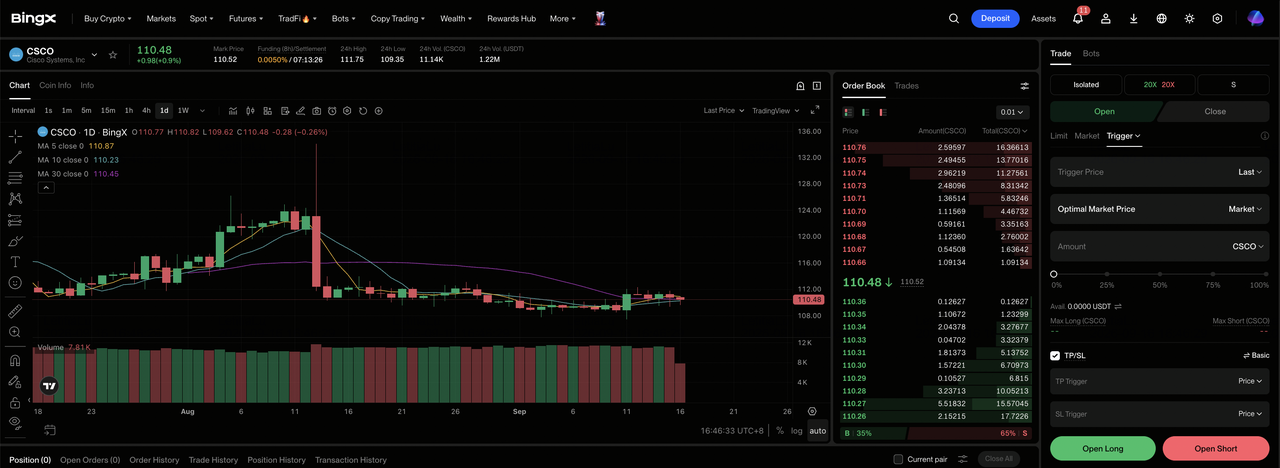
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Cisco (CSCO). Знайдіть та виберіть контракт безстрокових ф'ючерсів CSCO-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо зростання та маржі підтримують бичачий сценарій. Виберіть Відкрити коротку, якщо конкуренція або виконання послаблює очікувану економіку на акцію.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу залежно від вашої толерантності до ризику. Волатильність акцій у 2026 показує, чому важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні Тейк-профіт та Стоп-лос (TP/SL) до або відразу після входу в угоду. CSCO може швидко реагувати на результати, керівництво, ревізії аналітиків та галузеві новини.
Топ-5 ризиків, які варто відстежувати інвесторам Cisco у 2026
Прогноз Cisco залежить від продуктового міксу, попиту клієнтів, інтеграції та оцінки. Ці ризики можуть вплинути на прибутки, грошовий потік та множник, присвоєний акції.
- Зростання апаратного забезпечення може тиснути на маржі: Доходи від продуктів зросли на 24%, тоді як послуги були плоскими, а не-GAAP валова маржа впала на 2,1 пункти до 66,3%. Більш важкий апаратний мікс може обмежити зростання EPS навіть якщо доходи залишаються сильними.
- Замовлення гіперскейлерів можуть залишатися волатильними: Cisco забронювала USD 4 мільярди замовлень ШІ в Q4. Затримки від невеликої групи хмарних клієнтів можуть створити різкі коливання в квартальному зростанні замовлень.
- Оновлення підприємств можуть сповільнитися після поточного циклу: Замовлення мереж зросли на 40% протягом восьмого поспіль двозначного кварталу. Довші цикли заміни можуть послабити зростання доходів та ефективність запасів.
- Інтеграція Splunk все ще потребує доставки повернень: Cisco заплатила USD 28 мільярдів за Splunk. Слабкий перехресний продаж або вищі витрати на інтеграцію можуть зменшити очікувану віддачу від придбання.
- Вища оцінка залишає менше місця для промахів: CSCO зросла приблизно на 45% з початку року та торгувалася біля USD 112,13. Доходи нижче нижньої межі USD 72,2 мільярда FY2027 або валова маржа нижче 65% можуть тиснути на множник оцінки.
Заключні думки: чи варто інвестувати в Cisco у 2026?
Cisco увійшла у FY2027 з рекордними квартальними доходами $17,3 мільярда, річними замовленнями ШІ $9,3 мільярда та зростанням замовлень мереж на 40%. Ці цифри підтримують тезу суперциклу, хоча апаратно-важкий мікс та високі порівняння підвищують поріг виконання. Стабільність валової маржі та широкі корпоративні замовлення повинні показати, чи може розширення залишатися прибутковим з часом.
Бичачий сценарій підтримує $170, якщо зростання перетворюється на сильніші прибутки на акцію. Ведмежий сценарій вказує на $90, якщо конкуренція, маржа або тиск виконання послаблює оцінки. Консервативні трейдери можуть почекати на наступні оновлення доходів, періодичного зростання та маржі перед збільшенням експозиції. Це свідчення пропонує чіткішу основу для вибору між двома сценаріями та контролю розміру позиції.
Нагадування про ризик: Торгівля та інвестування в акції, такі як CSCO, несе високий ризик втрати капіталу. Промахи в прибутках, зміни керівництва, конкуренція, зміни оцінки та торгівля з кредитним плечем можуть призвести до швидких втрат. Проводьте незалежне дослідження перед розміщенням капіталу.
Схожі статті
- Топові акції мереж ШІ 2026: ШІ-фабрика, комутатори, мідь, волокно та оптичне з'єднання
- Топові оптичні акції ШІ для купівлі у 2026: фотоніка, оптика, волокно та з'єднання центрів обробки даних
- Прогноз ціни акцій Nvidia (NVDA) на 2026: чи можуть Blackwell та Vera Rubin повернути NVDA до $300?
- Прогноз ціни Broadcom (AVGO) на 2026: чи може зростання доходів від ШІ штовхнути AVGO до $600?
- Прогноз Marvell (MRVL) на 2026: чи може імпульс ШІ та кремнію подолати акції до $150?
- Прогноз ціни Credo Technology (CRDO) на 2026: $300 AEC гіпер-розгон або премія оцінки як перешкода?
