Cheniere Energy (LNG) є найбільшим американським виробником та експортером зрідженого природного газу, що керує інтегрованим ланцюгом від закупівлі газу та транспортування трубопроводами до зрідження, фрахтування суден та доставки. Її термінали Sabine Pass та Corpus Christi забезпечують приблизно 55 мільйонів тонн на рік операційної потужності. Довгострокові контракти забезпечують прозорість грошових потоків, тоді як проекти розширення роблять акції чутливими до часу будівництва, регуляторних дозволів та глобальних спредів газу.
Її останній квартал показав цінність підвищеної пропускної здатності. Виручка Cheniere Energy за другий квартал 2026 року зросла на 24% до $5,732 мільярда, скоригована EBITDA зросла на 27% до $1,804 мільярда, а експортні вантажі збільшились на 19% до 184. Cheniere також підвищила свій повнорічний діапазон скоригованої EBITDA до $7,90-$8,40 мільярда, роблячи використання потужностей та реалізацію проектів центральними тестами на решту 2026 року.
Прогноз акцій LNG на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок експортної потужності та грошових потоків: Corpus Christi Stage 3, вищі контрактні обсяги та надійна робота терміналів можуть підвищити розподільчий грошовий потік та підтримати подальші повернення акціонерам.
- Випадок виконання проекту та маржі: затримки будівництва, перебої в роботі терміналів або слабші реалізовані маржі LNG можуть зменшити оцінки грошових потоків та обмежити цінність, створену новою потужністю.
Цей посібник аналізує прогноз акцій LNG, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, базуючись на звіті про прибутки Cheniere Energy за другий квартал 2026 року від 6 серпня, 10-Q та ринкових даних до 18 вересня, плюс як торгувати ф'ючерсами акцій LNG на BingX TradFi з заставою USDT.
Топ-5 речей, які варто знати інвесторам Cheniere Energy у вересні 2026 року
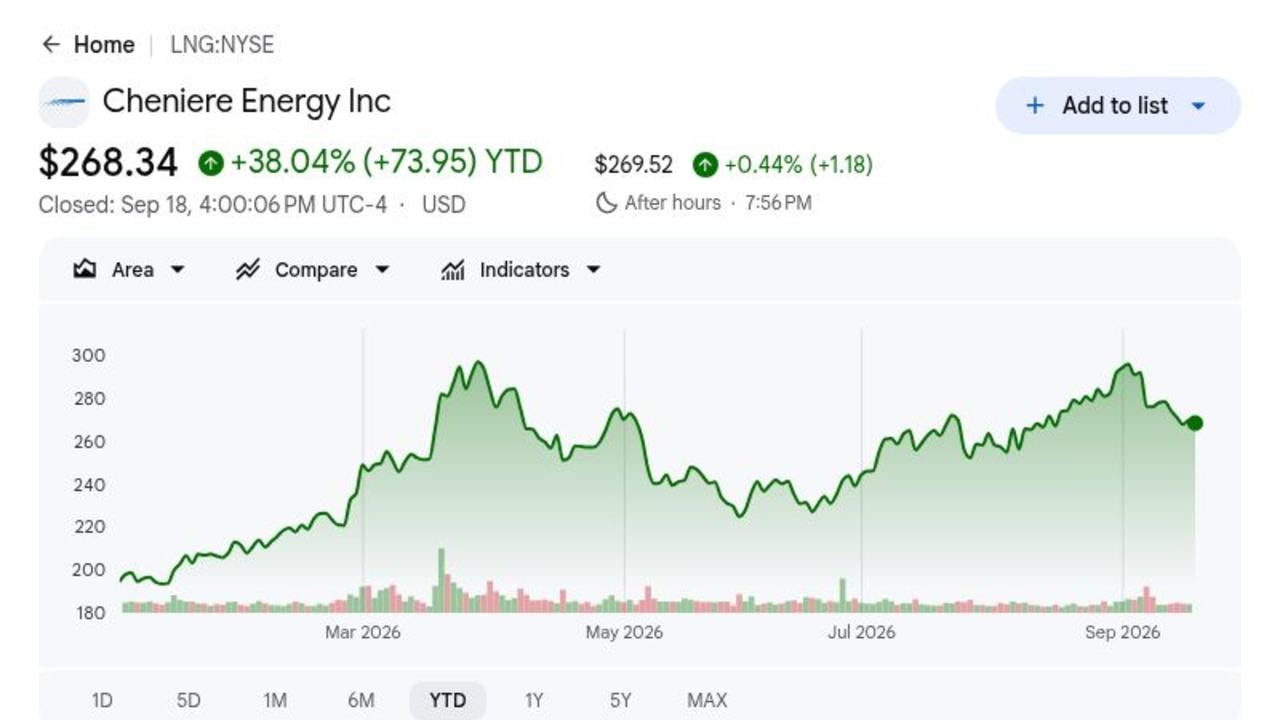
- LNG закрився на рівні $268,34 18 вересня після зростання на 38,04% у 2026 році: Ралі відображає вищі обсяги експорту та напружені глобальні ринки газу. Акції залишаються нижче цільового показника RBC Capital $319 та Bull Case $340, залишаючи подальше зростання залежним від продовження операційного зростання та зростання грошових потоків.
- Виручка за другий квартал зросла на 24% до $5,732 мільярда: Виручка збільшилась з $4,641 мільярда рік тому, оскільки вищі визнані обсяги та сильніші маржі розширили базу прибутків. Результат показує, що нова потужність LNG вже перетворюється на звітні продажі.
- Cheniere експортувала 184 вантажі, що на 19% більше: Експортні обсяги досягли 672 TBtu, на 22% вище попереднього року кварталу. Вища пропускна здатність створює операційний важіль, оскільки додаткова потужність зрідження входить в експлуатацію, а існуючі лінії підтримують сильне використання.
- Керівництво скоригованої EBITDA на 2026 рік збільшено до $7,90-$8,40 мільярда: Середня точка зросла на $650 мільйонів від попереднього діапазону. Керівництво розподільчого грошового потоку також збільшилось на $550 мільйонів в середній точці до $5,30-$5,80 мільярда.
- Corpus Christi Stage 3 досягнув завершення, коли Cheniere експортувала свій 5,000-й вантаж: Серпневі віхи перевели сім середньомасштабних ліній з будівництва до повної експлуатації та посилили масштаби експорту Cheniere. Понад 40 mtpa потенційних проектів все ще залежать від дозволів та додаткових комерційних зобов'язань.
Що таке Cheniere Energy (LNG)?
Cheniere - це компанія повного циклу LNG, яка купує природний газ, транспортує його через трубопроводи, охолоджує до рідкої форми та продає або доставляє вантажі клієнтам по всьому світу. Sabine Pass в Луїзіані забезпечує понад 30 mtpa потужності, тоді як Corpus Christi в Техасі забезпечує понад 24 mtpa, включаючи перші шість середньомасштабних ліній Stage 3. Виручка надходить переважно від довгострокових угод купівлі-продажу, зборів, пов'язаних з потужністю, та торговельних вантажів, створюючи поєднання контрактного грошового потоку та ринкової експозиції.
Довгострокова стратегія зосереджується на розширенні існуючої платформи Мексиканської затоки, а не на будівництві ізольованих проектів greenfield. Bechtel виконує раннє проектування та закупівлі для першої фази розширення Sabine Pass, тоді як Corpus Christi Trains 8 та 9 додають приблизно 5 mtpa запланованої потужності. Cheniere також підтримує довгострокові відносини постачання по всій Європі та Азії, включаючи тайванську CPC, та використовує свої можливості маркетингу, доставки та планування для перенаправлення вантажів при зміні регіонального попиту та цін.
Читати більше: Топ енергетичні акції та ETF для купівлі у 2026 році: Кранч енергії ШІ зустрічається з геopolitичною волатильністю
Огляд прибутків Cheniere Energy (LNG) за другий квартал 2026 року: вищі обсяги підвищують виручку, EBITDA та керівництво
Cheniere повідомила про виручку за другий квартал у розмірі $5,732 мільярда, що на 24% більше з $4,641 мільярда, розводнений EPS $14,65 проти $7,30 рік тому, та скориговану EBITDA $1,804 мільярда, що на 27% більше. Компанія експортувала 184 вантажі та згенерувала $1,171 мільярда розподільчого грошового потоку, потім підвищила керівництво скоригованої EBITDA на 2026 рік на $650 мільйонів в середній точці. Напруга в тому, що сильний операційний грошовий потік повинен фінансувати розширення, повернення акціонерам та боргові зобов'язання одночасно.
Читати більше: Новини прибутків Cheniere Energy (LNG) за другий квартал 2026 року: прогноз EBITDA $8,40B спричиняє ралі на 4,32%
|
Фінансовий показник |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Виручка за 2-й квартал |
2-й квартал 2025: $4,641B |
$5,732B |
Зросла. На 24% рік до року. |
|
Розводнений EPS за 2-й квартал |
2-й квартал 2025: $7,30 |
$14,65 |
Покращився. Більш ніж подвоївся рік до року. |
|
Чистий прибуток за 2-й квартал, що належить Cheniere |
2-й квартал 2025: $1,626B |
$3,068B |
Покращився. На 89% рік до року. |
|
Скоригована EBITDA за 2-й квартал |
2-й квартал 2025: $1,416B |
$1,804B |
Зросла. На 27% за обсягом та маржею. |
|
Розподільчий грошовий потік за 2-й квартал |
— |
$1,171B |
Позитивний. Профінансував викупи, дивіденди та зростання. |
|
Експортовані вантажі за 2-й квартал |
154 рік тому |
184 |
Зросли. На 19% рік до року. |
|
Керівництво скоригованої EBITDA на 2026 |
$7,25B–$7,75B попередньо |
$7,90B–$8,40B |
Підвищено. Середня точка збільшена на $650M. |
|
Керівництво розподільчого грошового потоку на 2026 |
$4,75B–$5,25B попередньо |
$5,30B–$5,80B |
Підвищено. Середня точка збільшена на $550M. |
- Виручка $5,732 мільярда зросла на 24%: Продажі збільшились на $1,091 мільярда рік до року, оскільки вищі обсяги LNG та сильніші маржі розширили базу виручки. Результат показує, що нова потужність безпосередньо перетворюється на звітне зростання.
- Розводнений EPS досяг $14,65, оскільки атрибутивний чистий прибуток зріс на 89%: Чистий прибуток збільшився до $3,068 мільярда, хоча рухи справедливої вартості деривативів можуть зробити GAAP прибутки волатильними. Скоригована EBITDA та розподільчий грошовий потік залишаються чистішими мірами операційної ефективності.
- Експортні обсяги зросли на 22% до 672 TBtu: Cheniere завантажила 184 вантажі проти 154 рік тому, показуючи, як введення в експлуатацію Corpus Christi розширило фізичну пропускну здатність. Вище використання зміцнює операційний важіль через фіксовану інфраструктуру зрідження.
- Скоригована EBITDA збільшилась на 27% до $1,804 мільярда: Покращення на $388 мільйонів відображало вищі обсяги та маржі за MMBtu. Сильніша EBITDA підтримує повернення капіталу, поки Cheniere продовжує інвестувати в нову потужність.
- Загальна ліквідність $7,475 мільярда підтримує понад 6 mtpa в стадії будівництва: Cheniere закінчила червень з $1,099 мільярда готівки та майже $5,956 мільярда доступних кредитних зобов'язань. Баланс забезпечує гнучкість для витрат на проекти, рефінансування та майбутнього розширення.
Читати більше: Прогноз цін на природний газ 2026: $15 глобальний енергетичний шок чи пастка американського надлишку?
Інвестиційний прогноз Cheniere Energy (LNG) на 2026 рік: Bull Case $340 проти Bear Case $220
Прогноз Cheniere на 2026 рік залежить від того, чи може вища потужність експорту LNG продовжувати підвищувати обсяги, EBITDA та розподільчий грошовий потік. Corpus Christi Stage 3 підтримує зростання, тоді як витрати на будівництво, товарна експозиція та час проектів залишаються основними обмеженнями.
Bull Case: вищий експорт LNG штовхає LNG до $340
Bull Case передбачає, що Corpus Christi Stage 3 досягає надійного використання, Train 7 забезпечує повний операційний рівень, а сильніші глобальні ринки газу підтримують торговельні маржі. 22% зростання обсягів у другому кварталі та підвищений прогноз EBITDA $7,90-$8,40 мільярда забезпечують операційну підтримку.
Рух до $340 потребуватиме стабільних операцій терміналів, більше довгострокових контрактів та видимого прогресу в дозволах на розширення Sabine Pass. Подальші збільшення керівництва, річне виробництво понад 53 мільйони тонн та продовження викупів зміцнили б цей сценарій.
Base Case: стійке зростання експорту утримує LNG між $275 та $310
Base Case передбачає, що довгострокові контракти та обсяги Stage 3 підтримують грошовий потік, тоді як високі витрати на будівництво та товарна волатильність обмежують подальше розширення оцінки. Cheniere залишається прибутковою та повертає капітал, хоча інвестори чекають доказів того, що нові проекти можуть заробляти привабливі прибутки.
За цього сценарію LNG може торгуватися переважно між $275 та $310. Виробництво в межах прогнозу 53-54 мільйони тонн, розподільчий грошовий потік $5,30-$5,80 мільярда та стабільні графіки проектів підтримували б діапазон. Великі перебої чи скорочення керівництва послабили б верхню межу.
Bear Case: затримки проектів та нижчі маржі тягнуть LNG до $220
Bear Case передбачає проблеми з введенням в експлуатацію, слабші маржі LNG або регуляторні затримки, які зменшують очікуваний грошовий потік. Великі капітальні зобов'язання тоді поглинули б більше розподільчого грошового потоку та залишили менше місця для викупів та зменшення боргу.
Рух до $220 став би більш імовірним, якщо виробництво впаде нижче 53 мільйонів тонн, скоригована EBITDA впаде нижче керівництва або проекти розширення рухаються вперед без достатнього контрактного попиту. Нижчий грошовий потік та вища вимагана прибутковість тиснули б на оцінку.
Прогнози цін акцій LNG на 2026 рік від аналітиків Уолл-стріт
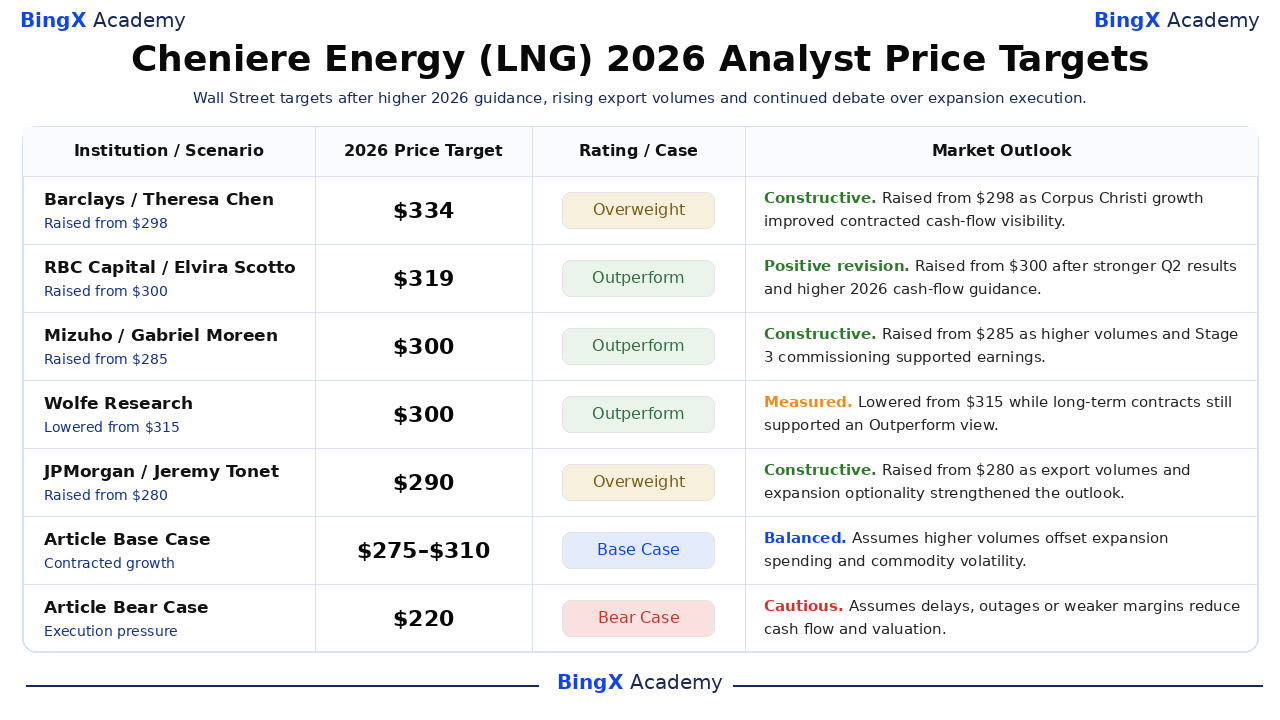
Ці датовані дії третіх сторін показують діапазон цілей $290-$334, а не один гарантований результат. Ряди Base Case та Bear Case статті є редакційними сценаріями та залишаються окремими від цілей Уолл-стріт. Кожна ціль є опорною точкою, заснованою на заявлених припущеннях фірми, а не гарантованим результатом чи власним прогнозом статті.
|
Інституція / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Випадок |
Ринковий прогноз |
|
Barclays |
$334 |
Перевага |
Конструктивний. 27 лютого: підвищено з $298, оскільки зростання Corpus Christi покращило видимість грошових потоків. |
|
RBC Capital |
$319 |
Перевищення |
Позитивна ревізія. 24 серпня: підвищено з $300 після сильніших результатів 2-го кварталу та керівництва. |
|
Mizuho |
$300 |
Перевищення |
Конструктивний. 12 серпня: підвищено з $285, оскільки вищі обсяги підтримали прибутки. |
|
Wolfe Research |
$300 |
Перевищення |
Виважений. 2 червня: знижено з $315, тоді як контракти підтримували довгостроковий погляд. |
|
JPMorgan |
$290 |
Перевага |
Конструктивний. 15 травня: підвищено з $280 за експортним обсягом та опціональністю розширення. |
|
Base Case статті |
$275 до $310 |
Базовий випадок |
Збалансований. Передбачає, що вищі обсяги компенсують витрати на розширення та волатильність. |
|
Bear Case статті |
$220 |
Ведмежий випадок |
Обережний. Передбачає затримки, перебої або слабші маржі, що зменшують грошовий потік. |
Як торгувати акціями Cheniere Energy (LNG) на BingX
Торгуйте прогнозом експортних обсягів, контрактів та розширення Cheniere Energy, використовуючи BingX TradFi та інструменти BingX AI. Оскільки LNG може різко реагувати на глобальні ціни газу, операції терміналів та регуляторні рішення, трейдери повинні визначити як каталізатор, так і ліміти ризику перед входом в позицію.
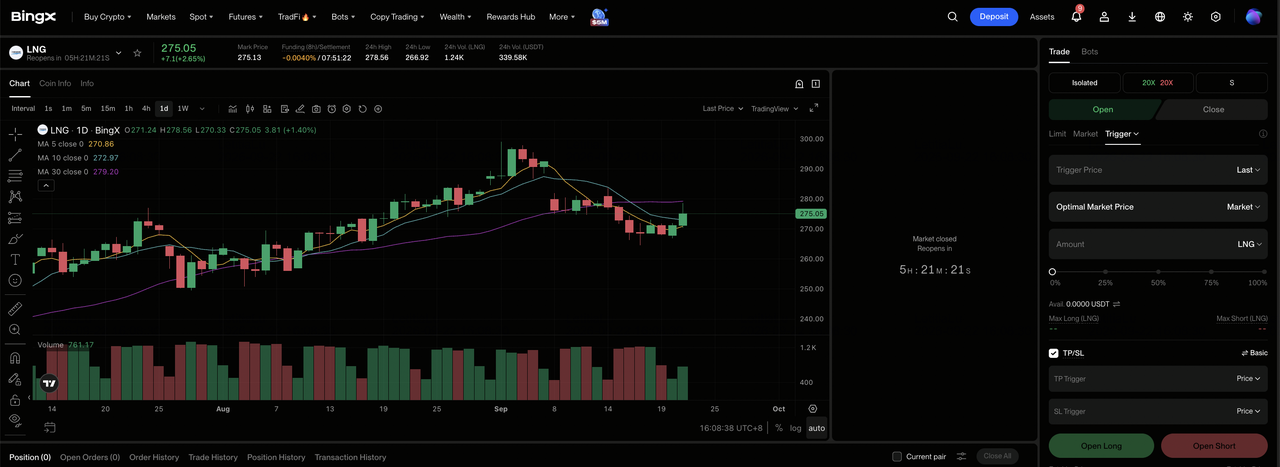
Крок 1: Доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованої секції TradFi на панелі біржі BingX.
Крок 2: Виберіть Cheniere Energy (LNG). Знайдіть та виберіть безстрокові ф'ючерси LNG-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити Long, якщо ви очікуєте зростання експортних обсягів та розподільчого грошового потоку. Виберіть Відкрити Short, якщо ви очікуєте перебої, затримки або слабші маржі.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або крос-маржу залежно від вашої толерантності до ризику. Зростання YTD на 38,04% та експозиція до волатильних ринків газу показують, чому важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконайте строгі протоколи ризику. Встановіть рівні Take-Profit та Stop-Loss (TP/SL) до або відразу після входу в торгівлю. LNG може швидко реагувати на обсяги вантажів, керівництво, спреди газу, перебої та рішення щодо дозволів.
Топ-5 ризиків, на які варто звернути увагу інвесторам Cheniere Energy у 2026 році
Довгострокові контракти Cheniere зменшують деяку волатильність, але виконання проектів, регулювання та ринкові умови все ще впливають на грошовий потік та вартість на акцію.
- Товарні та деривативні коливання можуть спотворювати прибутки: Сприятлива деривативна варіація $1,4 мільярда у другому кварталі підвищила GAAP прибуток. Великі рухи mark-to-market можуть зробити заголовний прибуток менш репрезентативним базового генерування готівки.
- Затримки проектів можуть відкласти контрактний грошовий потік: Понад 6 mtpa залишається в стадії будівництва. Затримки введення в експлуатацію можуть перенести EBITDA на пізніші періоди, тоді як відсотки та витрати підрядників продовжуються.
- Регуляторні дозволи можуть сповільнити майбутнє розширення: Проекти Sabine Pass та Corpus Christi все ще потребують дозволів FERC та DOE, перш ніж понад 40 mtpa потенційної потужності може просунутися. Затримки відсунуть майбутнє зростання та грошовий потік далі.
- Зміни в глобальному попиті на LNG можуть тиснути на використання: Слабший азійський попит або м'якші спотові ціни можуть зменшити економіку гнучких вантажів. Довгострокові контракти забезпечують підтримку, але регіональні зміни попиту все ще можуть впливати на маржі та розміщення вантажів.
- Великі витрати на проекти конкурують з поверненнями акціонерів: Cheniere інвестувала $1,1 мільярда капіталу зростання у другому кварталі, викуповуючи $550 мільйонів акцій. Вищі витрати на будівництво можуть залишити менше готівки для викупів, зменшення боргу та інших повернень капіталу.
Заключні думки: чи варто інвестувати в Cheniere Energy у 2026 році?
Cheniere вже перетворила Corpus Christi Stage 3 у вищі обсяги, зростання виручки на 24% та підвищене керівництво грошових потоків. Її контрактна платформа та 55 mtpa операційної потужності забезпечують більшу видимість, ніж чистий товарний виробник, хоча GAAP прибутки залишаються волатильними. Питання, що залишається, полягає в тому, наскільки ефективно цей операційний прогрес перетворюється на стійкий вільний грошовий потік на акцію.
Bull Case потребує надійних нових ліній, більше контрактів та продовження повернень готівки для підтримки $340. Bear Case відображає перебої, нижчі маржі або затримки розширення, які тягнуть акцію до $220. Консервативні трейдери можуть спостерігати за річним виробництвом, розподільчим грошовим потоком, графіками проектів, регуляторними дозволами та чистим боргом, перш ніж розглядати переоцінку як тривалу.
Нагадування про ризик: Торгівля та інвестування в акції, такі як LNG, передбачає високий ризик втрати капіталу. Товарні ціни, деривативи, перебої терміналів, затримки будівництва, регулювання та кредитна торгівля можуть спричинити швидкі втрати. Проводьте незалежне дослідження перед розподілом капіталу.
Супутнє читання
- Топ енергетичні акції ШІ для купівлі у 2026 році: ядерна енергія, газ, паливні елементи та розбудова енергетики ШІ
- Топ енергетичні акції та ETF для купівлі у 2026 році: кранч енергії ШІ зустрічається з геополітичною волатильністю
- Прогноз цін на природний газ 2026: $15 глобальний енергетичний шок чи пастка американського надлишку?
- Прогноз цін ExxonMobil (XOM) 2026: чи може нафта та зростання виробництва штовхнути XOM до $205?
- Прогноз цін Occidental Petroleum (OXY) 2026: чи може нафта та делевереджинг штовхнути OXY до $85?
