

Atlassian (TEAM) надає програми для співпраці, розробки програмного забезпечення та управління послугами для бізнесу, з'єднуючи технічні команди з їхніми ширшими організаціями. Jira та Confluence забезпечують усталений механізм підписок, тоді як Rovo та Teamwork Graph розширюють платформу до робочих процесів з підтримкою ШІ. Оновлення клієнтів, розширення платних платформ і витрати на хмарне постачання визначають, чи призведе ширше впровадження до стабільних доходів і генерації грошових потоків.
Останній квартал показав прискорене зростання хмари, тоді як наступний фінансовий рік принесе повільніше зростання звітності. Виручка Atlassian за Q4 FY2026 зросла на 28% до $1,766 млрд, а продажі в хмарі зросли на 31%. Операційна маржа за GAAP досягла 12%, тоді як прогноз зростання виручки на 2027 фінансовий рік становив 13%. Наступним випробуванням є те, чи збережуть міграція клієнтів та впровадження ШІ прибуткове зростання підписок.
Прогноз акцій TEAM на 2026 рік зараз зосереджується на двох конкуруючих поглядах:
- Сценарій розширення хмари та ШІ: Платне впровадження Rovo та корпоративні колекції можуть поглибити регулярні підписки, дозволяючи зростанню хмари компенсувати перехід від Data Center, зберігаючи при цьому прибутковість.
- Сценарій тиску на міграцію та маржу: Повільніші міграції, слабші оновлення або вищі витрати на постачання ШІ можуть знизити операційний важіль, оскільки виручка від Data Center падає, а ринкові очікування залишаються підвищеними.
Цей посібник розбирає прогноз акцій TEAM, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі прес-релізу Atlassian від 6 серпня, розкриття партнерства та ринкових даних до 21 жовтня, а також як купити акції TEAM на BingX TradFi за USDT або USDC.
Топ-5 речей, які інвестори Atlassian повинні знати у жовтні 2026 року
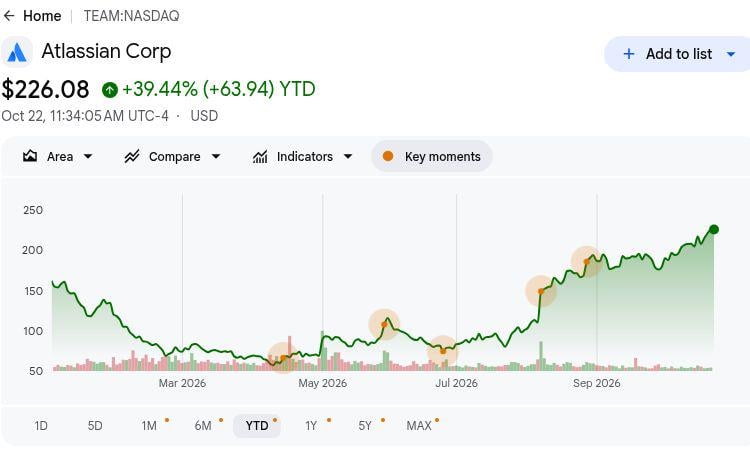
- TEAM закрився на рівні $225,51 21 жовтня, зріст з початку року склав 39,08%: Акції значно виросли цього року, тому бичачий сценарій $280 залежить від сильнішого впровадження хмари та прибутковості. Стійке зростання вимагатиме, щоб функції ШІ генерували додаткові доходи від підписок і підтримували довгострокове зростання прибутків.
- Виручка за Q4 зросла на 28% до $1,766 млрд. Хмарна виручка досягла $1,213 млрд, що відображає сильний корпоративний попит і тривалі міграції клієнтів. Стійке розширення хмари буде важливим, оскільки терміни виручки від Data Center впливають на загальне зростання.
- ARR підписок досяг $6,606 млрд на тлі розширення корпоративного попиту: Залишкові зобов'язання щодо виконання склали $4,817 млрд, забезпечуючи видимість майбутньої виручки. Оновлення клієнтів, хмарні міграції та операційна ефективність визначать, наскільки ефективно ці зобов'язання перетворяться на прибутки та грошовий потік.
- Rovo та розширене партнерство з OpenAI створюють нові можливості для зростання ШІ: Оголошення Atlassian від 6 жовтня зміцнює інтеграцію можливостей ШІ на всій корпоративній платформі для співпраці. Ширше впровадження Rovo та платні функції ШІ можуть підтримувати більші підписки та глибшу взаємодію з клієнтами.
- Квартальний вільний грошовий потік досяг $475 млн: Atlassian мала $1,240 млрд готівки та згенерувала $1,319 млрд вільного грошового потоку за повний рік. Сильна генерація грошових коштів підтримує розвиток ШІ та корпоративне розширення, тоді як покращення прибутковості підписок буде важливим для довгострокової прибутковості акціонерів.
Що таке Atlassian (TEAM)?
Atlassian — це компанія корпоративного програмного забезпечення, яка допомагає організаціям планувати роботу, розробляти програмне забезпечення, керувати знаннями та надавати внутрішні послуги. Її хмарна операційна модель з'єднує команди розробки, ІТ та бізнесу через спільні робочі процеси та інформацію. Jira, Confluence, Loom та Jira Service Management обслуговують застосунки — від відстеження проектів до підтримки співробітників та асинхронної співпраці. Компанія генерує виручку через підписки, ліцензії Data Center та послуги, пов'язані з маркетплейсом, маючи понад 350 000 клієнтів, що ілюструє широке охоплення бізнесу.
Стратегія зростання Atlassian зосереджена на міграції до хмари, розширенні корпоративної платформи та командній роботі з підтримкою ШІ. У жовтні 2026 року компанія розширила своє партнерство з OpenAI, щоб підключити передові моделі до Teamwork Graph та Rovo в рамках корпоративних робочих процесів. Компанія також розширює можливості управління послугами та управління через Isolated Cloud, адміністративні засоби управління ШІ та галузево-специфічні функції відповідності. З ARR підписок, що досяг $6,606 млрд станом на 30 червня, ці ініціативи спрямовані на зміцнення регулярної виручки при одночасному перетворенні великої клієнтської бази на більш цінні та прибуткові підписки.
Огляд звітності Atlassian (TEAM) за Q4 FY2026: зростання хмари стимулює відновлення EPS попри більш повільні прогнози
Atlassian повідомила про виручку за Q4 FY2026 у розмірі $1,766 млрд, що на 28% більше порівняно з аналогічним періодом минулого року, завдяки продажам у хмарі в розмірі $1,213 млрд та більш міцним корпоративним зобов'язанням. Операційний дохід за GAAP досяг $211 млн, тоді як скоригована операційна маржа зросла до 36%, а розбавлений EPS повернувся до прибутку $0,55, підкреслюючи покращення операційного важеля. При $4,817 млрд у залишкових зобов'язаннях щодо виконання та прогнозі зростання виручки на 13% у 2027 фінансовому році майбутні прибутки залежать від міграції в хмару, розширення підписок і дисциплінованих витрат на ШІ.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Виручка |
$1,384 млрд Q4 FY2025 |
$1,766 млрд |
Покращення. Зріст на 28% рік до року. |
|
Хмарна виручка |
$927,7 млн Q4 FY2025 |
$1,213 млрд |
Розширення. Зріст на 31% рік до року. |
|
ARR підписок |
$5,382 млрд червень 2025 |
$6,606 млрд |
Розширення. Зріст на 23% рік до року. |
|
Залишкові зобов'язання щодо виконання |
Порівняння з попереднім роком |
$4,817 млрд |
Розширення. Зріст на 44% рік до року. |
|
Операційна маржа за GAAP |
−2% Q4 FY2025 |
12% |
Покращення. Зріст на 14 пунктів. |
|
Операційна маржа не за GAAP |
24% Q4 FY2025 |
36% |
Покращення. Зріст на 12 пунктів. |
|
Розбавлений EPS за GAAP |
−$0,09 Q4 FY2025 |
$0,55 |
Покращення. Повернення до прибутку. |
|
Прогноз виручки на Q1 FY2027 |
Новий прогноз на майбутнє |
$1,705 млрд–$1,715 млрд |
Прогноз. Діапазон виручки на наступний квартал. |
- Виручка за Q4 зросла на 28% до $1,766 млрд. Продажі в хмарі досягли $1,213 млрд, що відображає більш сильний попит на підписки та міграційну активність серед корпоративних клієнтів. Стійке впровадження хмари та ширше розширення платформи будуть важливими для підтримки імпульсу прибутків.
- Хмарна виручка зросла на 31% до $1,213 млрд. Корпоративний попит на підписки та міграційна активність стимулювали результати в додатках Atlassian для співпраці та управління послугами. Продовження впровадження хмари та розширення платних платформ може підтримати прибутки, хоча витрати на інфраструктуру та постачання ШІ впливають на прибутковість.
- Розбавлений EPS за GAAP досяг $0,55 на тлі покращення прибутковості. Операційна маржа зросла до 12%, тоді як операційна маржа не за GAAP досягла 36% порівняно з 24% торік. Більш сильна виручка від підписок підтримала прибутковість, але ефективність постачання буде важливою, оскільки структура виручки ще більше зміщується у бік хмари.
- ARR підписок досяг $6,606 млрд станом на 30 червня. Річні регулярні підписки зросли на 23%, підтримуючи більш широку базу хмарних зобов'язань та зобов'язань Data Center. Розширення корпоративного впровадження підтримує регулярну виручку, тоді як прибутки залежать від утримання клієнтів та прибуткової міграції на хмарну платформу.
- Прогноз виручки на Q1 FY2027 склав $1,705 млрд–$1,715 млрд. Прогноз включає зростання хмари на 28,5%, при цьому виконання залежить від корпоративних міграцій та розширення клієнтів. Перетворення зобов'язань на підписки, контроль витрат на постачання та підтримка оновлень будуть важливими для майбутнього зростання прибутків.
Інвестиційний прогноз Atlassian (TEAM) на 2026 рік: бичачий сценарій $280 проти ведмежого сценарію $180
Прогноз Atlassian на 2026 рік залежить від того, чи зможе більш сильне впровадження хмари підтримати регулярні прибутки під час переходу від Data Center. Хмарна виручка за Q4 зросла на 31%, а прибутковість покращилася, тоді як прогнози на 2027 фінансовий рік вказують на нижче загальне зростання та нормалізовані маржі. Наступні редакційні сценарії перевіряють, як підписки, впровадження Rovo та економіка постачання можуть формувати прибутки до кінця року.
Бичачий сценарій: зростання хмари та впровадження Rovo підштовхують TEAM до $280
Швидше платне розширення хмари збільшить регулярний прибуток, тоді як корпоративне розгортання ШІ робить платформу для співпраці більш цінною для клієнтів. Хмарна виручка за Q4 досягла $1,213 млрд, зрісши на 31%, а ARR підписок збільшився на 23%. Ширше впровадження Collections та Rovo може поглибити витрати в рамках існуючих акаунтів без опори виключно на додаткових ліцензованих користувачів.
Сценарій $280 отримає підтримку, якщо зростання хмари перевищить прогноз Q1 у 28,5%, а виручка перевищить $1,715 млрд. Підтримання позитивних маржей за GAAP пов'яже ширше впровадження платформи з більш сильними прибутками, а не просто вищим використанням.
Базовий сценарій: стабільні підписки на хмару утримують TEAM між $220 та $250
Регулярні хмарні підписки можуть утримувати операційні прибутки позитивними навіть у міру падіння продажів Data Center і поглинання витратами на ШІ частини вигоди від зростання. Atlassian прогнозувала зростання хмари у 2027 фінансовому році на 25,5% при зниженні Data Center на 17%. Така комбінація підтримує розширення, але загальне зростання виручки у 13% залишиться нижчим за останній квартальний темп.
Діапазон від $220 до $250 відповідатиме прогнозованому зростанню хмари, продовженню оновлень та позитивній операційній маржі за GAAP. Краще платне впровадження може підтримати верхній кінець, тоді як затримки міграції або вищі витрати на постачання можуть обмежити подальше розширення оцінки.
Ведмежий сценарій: повільніші міграції та вищі витрати тягнуть TEAM до $180
Повільніші хмарні міграції більш повно піддадуть Atlassian ризику падіння виручки від Data Center, одночасно послаблюючи поглинання витрат на ШІ та інфраструктуру. Прогноз керівництва щодо операційної маржі за GAAP на 2027 фінансовий рік складав 4,5%, що нижче 12% у Q4. Якщо корпоративні оновлення ослабнуть або використання зростатиме без платного розширення, компанія може втратити імпульс прибутків, незважаючи на свою регулярну базу підписок.
Сценарій $180 стане більш імовірним, якщо зростання хмари впаде нижче прогнозів разом з більш слабким розширенням ARR підписок. Rovo та новіші корпоративні продукти тоді повинні будуть робити більший внесок просто для стабілізації прибутковості, залишаючи менше підтримки для більш високого мультиплікатора.
Прогнози ціни акцій TEAM на 2026 рік від аналітиків Уолл-стріт
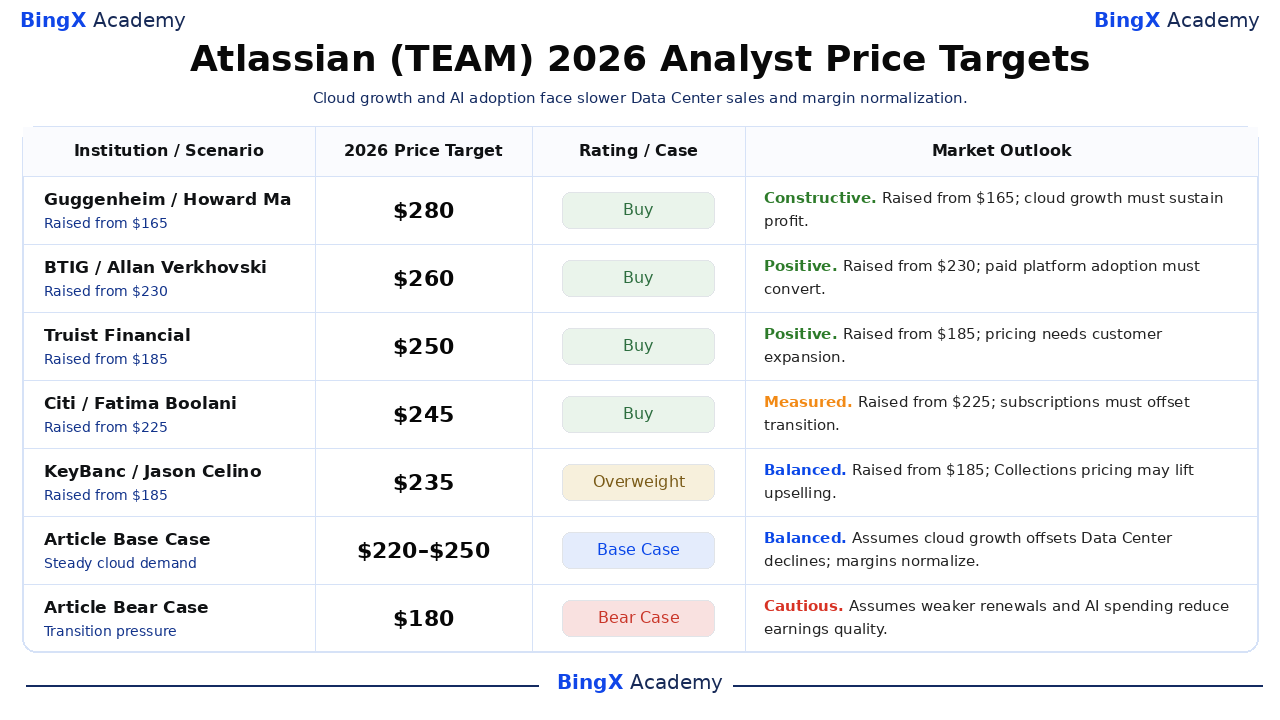
Ці іменовані цілі з датами стосуються акцій Atlassian, котируваних на Nasdaq, і, як правило, охоплюють приблизно 12 місяців, виходячи за межі календарного 2026 року. Вибраний діапазон від $235 до $280 відображає різні оцінки зростання хмари, ціноутворення та корпоративного впровадження. Два останніх рядки є окремими редакційними сценаріями на кінець року; супровідні бізнес-інтерпретації є аналізом цієї статті.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Guggenheim |
$280 |
Купувати |
Конструктивний. 2026-10-19: підвищено з $165 до $280; рейтинг «Купувати» збережено. Редакційна думка: розширення хмари та корпоративне впровадження повинні підтримати прибутки після відновлення ціни акцій. |
|
BTIG |
$260 |
Купувати |
Позитивний. 2026-10-20: підвищено з $230 до $260; рейтинг «Купувати» збережено. Редакційна думка: ширше впровадження платформи повинне перетворитися на відтворюваний прибуток від підписок та грошовий потік. |
|
Truist Financial |
$250 |
Купувати |
Позитивний. 2026-10-21: підвищено з $185 до $250; рейтинг «Купувати» збережено. Редакційна думка: вищі ціни потребують стабільного розширення клієнтської бази, а не тимчасової вигоди від ліцензування. |
|
Citi |
$245 |
Купувати |
Виважений. 2026-10-20: підвищено з $225 до $245; рейтинг «Купувати» збережено. Редакційна думка: регулярний попит повинен компенсувати уповільнення продажів Data Center та нижчі прогнозовані маржі. |
|
KeyBanc |
$235 |
Надмірна вага |
Збалансований. 2026-10-19: підвищено з $185 до $235; рейтинг «Надмірна вага» збережено. Редакційна думка: ціноутворення на основі використання може підтримати апселінг Collections, тоді як затримані міграції створюють тимчасовий ризик. |
|
Базовий сценарій статті |
$220–$250 |
Базовий сценарій |
Збалансований. Передбачає, що прогнозоване розширення хмари компенсує падіння Data Center, тоді як маржі нормалізуються до грудня 2026 року. |
|
Ведмежий сценарій статті |
$180 |
Ведмежий сценарій |
Обережний. Передбачає, що слабші міграції та витрати на ШІ знижують якість прибутків до грудня 2026 року. |
Як купити акції Atlassian (TEAM) на BingX
Купуйте та тримайте акції Atlassian через торгівлю акціями BingX за допомогою USDT або USDC, з урахуванням лістингу та права на участь в обліковому записі. Atlassian пропонує доступ до хмарної співпраці, розробки програмного забезпечення, управління знаннями та корпоративних робочих процесів ШІ. Прийнятні користувачі можуть розподіляти активи відповідно до своїх інвестиційних цілей без використання кредитного плеча або сплати постійних комісій за фінансування.
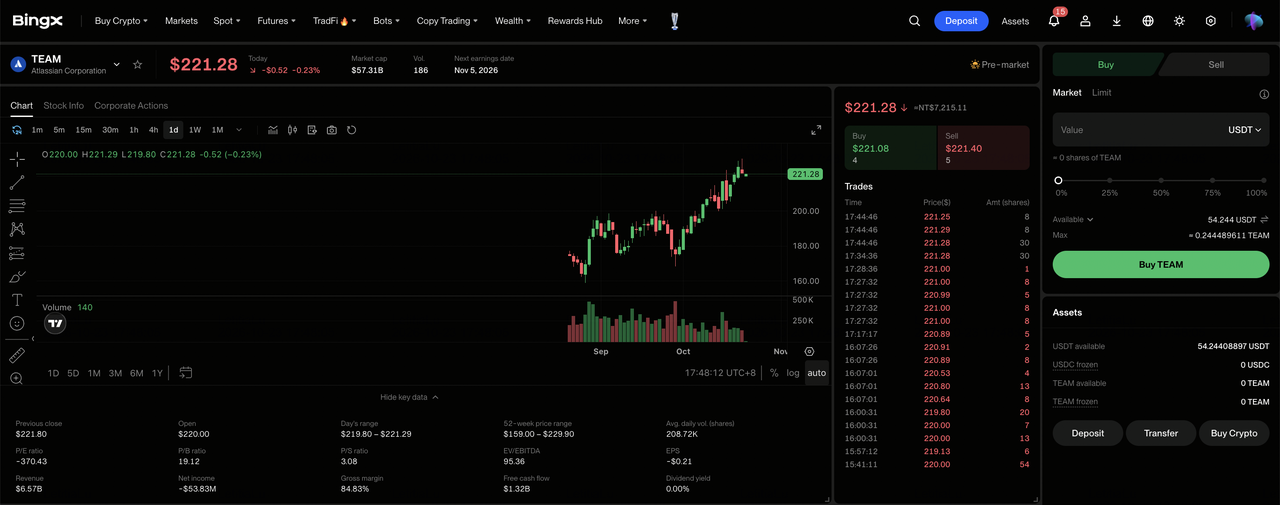
Крок 1: Отримайте доступ до торгівлі акціями BingX. Зареєструйтесь або увійдіть до BingX, пройдіть необхідну верифікацію особи та перейдіть до «TradFi > Акції». Прийміть Розкриття ризиків торгівлі акціями, якщо ви вперше використовуєте цей продукт.
Крок 2: Підготуйте USDT або USDC. Переконайтесь, що на вашому спотовому рахунку є достатньо коштів для покупки. За необхідності переведіть USDT або USDC зі свого рахунку фонду або рахунку добробуту. Перегляньте мінімальну суму замовлення та право на дробові акції вибраної акції перед вибором розміру інвестиції.
Крок 3: Виберіть Atlassian (TEAM). Відкрийте ринок акцій, знайдіть Atlassian (TEAM) та підтвердіть, що акція класу A доступна у вашому обліковому записі. Перегляньте ідентифікаційні дані компанії, поточну ціну акцій, торгову сесію та доступні типи ордерів.
Крок 4: Купіть акції Atlassian. Виберіть «Купити», введіть допустиму суму інвестиції або кількість акцій та виберіть підтримуваний ринковий або лімітний ордер. Ринкові ордери використовують доступні ціни під час підтримуваних сесій, тоді як лімітні ордери вимагають зазначеної ціни або кращої та достатньої ліквідності для виконання.
Крок 5: Перегляньте та керуйте своїми активами. Відкрийте «Акції > Позиції» для моніторингу ваших акцій TEAM та нереалізованого прибутку або збитку. Використовуйте «Всі ордери» для перегляду транзакцій або продажу акцій за необхідності. Розрахунок T+1 зазвичай впливає на те, коли надходження від продажу стають доступними для виведення, а не на те, коли можна продати куплені акції.
Топ-5 ризиків, за якими слід стежити інвесторам Atlassian у 2026 році
База підписок Atlassian, корпоративна платформа та розширення корпоративних можливостей ШІ підтримують прогноз прибутків. Однак попит на хмарні послуги, витрати на постачання, терміни міграції та вимоги монетизації можуть чинити тиск на прибутковість та прибутковість акціонерів.
- Слабший хмарний попит може тиснути на виручку: Хмарна виручка за Q4 досягла $1,213 млрд, підтримана корпоративним впровадженням та міграційною активністю. Нижче розширення підписок або обсяги оновлень можуть знизити прибутки та операційну прибутковість у міру закінчення строку дії існуючих контрактів.
- Зростання витрат на постачання може обмежити маржі: Прогноз операційної маржі за GAAP на 2027 фінансовий рік складав 4,5% порівняно з 12% у Q4. Вищі витрати на інфраструктуру та ШІ можуть послабити прибутковість, якщо хмарна виручка та корпоративні підписки зростатимуть повільніше.
- Затримки корпоративних міграцій можуть обмежити зростання виручки: Залишкові зобов'язання щодо виконання досягли $4,817 млрд, але визнання залежить від договірного постачання та часу підписок. Затримки міграцій, розгортання клієнтів або корпоративного розширення можуть знизити видимість майбутньої виручки.
- Інвестиції в ШІ можуть послабити прибутковість акціонерів: Atlassian розширила Rovo та корпоративні можливості управління через свою ширшу платформу для співпраці. Проблеми впровадження або вищі витрати на постачання можуть обмежити додатковий прибуток від підписок і знизити вартість для акціонерів, незважаючи на використання функцій ШІ.
- Слабше зростання підписок може тиснути на оцінку: Прогноз зростання ARR Atlassian на 2027 фінансовий рік досяг 18%, підтриманий розширенням хмари. Повільніші міграції, слабші оновлення або зростання витрат на постачання можуть знизити прибутки та спровокувати падіння ціни акцій.
Підсумкові думки: чи варто інвестувати в Atlassian у 2026 році?
ARR підписок Atlassian у розмірі $6,606 млрд та $475 млн квартального вільного грошового потоку демонструють регулярний масштаб та значну генерацію грошових коштів. Хмарна міграція, корпоративні Collections та Rovo надають можливості для поглиблення витрат клієнтів при одночасному зменшенні залежності від застарілих ліцензій. Підтримання цього прогресу залежатиме від утримання підписок, прибуткового впровадження ШІ та подальшої операційної дисципліни.
Бичачий сценарій $280 передбачає швидше розширення хмари, більш сильне платне впровадження Rovo та стабільну прибутковість за GAAP. Базовий сценарій від $220 до $250 відображає прогнозоване зростання, тоді як ведмежий сценарій $180 враховує слабші міграції та вищі витрати. Оскільки TEAM закрився на рівні $225,51 21 жовтня, інвесторам слід стежити за тим, чи призводить корпоративне впровадження до стабільного прибутку на акцію.
Нагадування про ризики: Регулярні підписки Atlassian не усувають інвестиційний ризик. Повільніше впровадження хмари, зростання витрат на ШІ або затримки міграції можуть послабити прибутки та прибутковість акціонерів. Інвестори повинні оцінити оцінку, ефективність підписок та свою схильність до ризику перед покупкою акцій TEAM.
Пов'язані матеріали
- Що таке торгівля акціями BingX? Посібник для початківців з торгівлі акціями та ETF США за допомогою крипто
- Прогноз ціни Salesforce (CRM) на 2026 рік: чи може зростання на основі Agentforce підштовхнути CRM до $330?
- Прогноз ціни Adobe (ADBE) на 2026 рік: чи може монетизація ШІ підштовхнути ADBE до $350?
- Прогноз ціни Figma (FIG) на 2026 рік: стартовий майданчик ШІ за $36,00 чи переоцінена пастка після IPO?
- Прогноз ціни CrowdStrike (CRWD) на 2026 рік: чи може безпека ШІ та Falcon Flex підштовхнути CRWD до $280?
- Прогноз акцій Microsoft (MSFT) на 2026 рік: чи може зростання Azure AI та Copilot підштовхнути акції MSFT до $550+?
