

Applied Digital (APLD) construiește și închiriază centre de date AI pentru clienți cloud. Afacerea de hosting tradițională oferă o bază operațională, în timp ce campusurile mari pregătite pentru putere creează o cale spre chirii recurente de înaltă performanță. Capacitatea închiriată singură nu generează chirie: construcția, conexiunile la utilități, predările către clienți și termenele de finanțare determină când acele campusuri încep să genereze randamente pentru acționarii existenți.
Ultimul trimestru a arătat o creștere rapidă a veniturilor alături de o extindere costisitoare. Vânzările Applied Digital din T1 Fiscal 2027 au atins 341,9 milioane de dolari, inclusiv 65,8 milioane de dolari din chiria de bază HPC și 183,5 milioane de dolari din veniturile de amenajare a chiriașilor, în timp ce pierderea GAAP a deținătorilor de acțiuni comune s-a extins la 221,0 milioane de dolari. Numerarul și numerarul restricționat au atins 3,7 miliarde de dolari față de 6,4 miliarde de dolari datorie. Predările ulterioare trebuie să crească chiria recurentă mai rapid decât costurile cu dobânzile și construcțiile.
Două perspective concurente conturează prognoza acțiunii Applied Digital pentru restul anului 2026:
- Scenariul optimist: Campusurile AI închiriate ating datele de punere în funcțiune, chiria de bază recurentă crește, iar investitorii capătă încredere în pipeline-ul de venituri contractate pe termen de bază de aproximativ 36 de miliarde de dolari.
- Scenariul de risc: Întârzierile, finanțarea costisitoare, concentrarea clienților și vânzările neregulate de amenajare fac ca creșterea veniturilor să fie mai puțin valoroasă pentru acționarii comuni.
Acest ghid analizează afacerea Applied Digital, cele mai recente rezultate, țintele Wall Street, trei scenarii condiționale de preț și cum să tranzacționați contractele futures pe acțiuni APLD prin intermediul BingX TradFi.
Top 5 Lucruri pe care Investitorii Applied Digital Trebuie să le Știe în Octombrie 2026
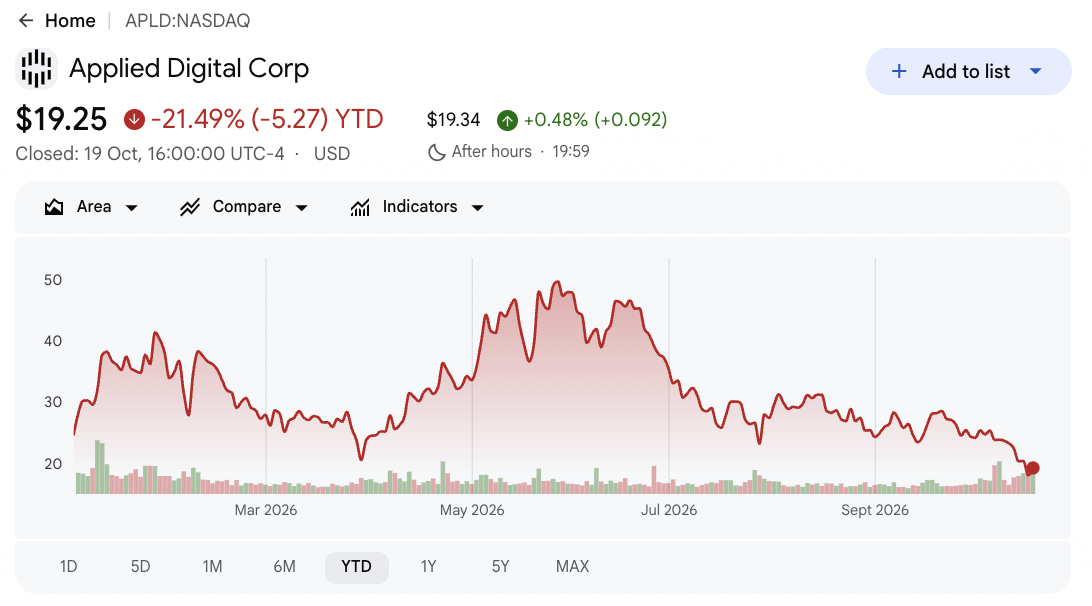
- Acțiunea a pierdut teren în ciuda creșterii rapide. Acțiunile APLD s-au închis pe 2026-10-19 la 19,25 dolari, în scădere cu 21,49% de la începutul anului. Piața actualizează incertitudinea privind livrarea proiectelor și finanțarea, mai degrabă decât să extrapoleze pur și simplu creșterea veniturilor de 322% față de anul anterior.
- Mixul de venituri contează mai mult decât titlul principal. Veniturile din T1 Fiscal au atins 341,9 milioane de dolari; HPC Hosting a inclus 65,8 milioane de dolari din chiria de bază și 183,5 milioane de dolari din servicii de amenajare. Lucrările de proiect nu trebuie tratate ca venituri din chirii la fel de recurente.
- Puterea închiriată este semnificativă, dar necesită timp. Applied Digital a raportat 1,41 gigawați sub contract de închiriere la cinci campusuri din SUA și aproximativ 36 de miliarde de dolari din veniturile contractate pe termen de bază pentru acele închirieri. Aceasta este valoare contractuală viitoare, nu venituri raportate actuale sau numerar.
- Predările fizice sunt testul pe termen scurt. Polaris Forge 1 a avut 175 de megawați activi la 2025-08-31 și 250 de megawați după o fază din 2026-10-01. Conducerea a vizat 300 de megawați activi în Dakota de Nord până la sfârșitul anului 2026; investitorii pot verifica capacitatea livrată față de acest reper.
- Finanțarea modelează rezultatul capitalului propriu. Numerarul și numerarul restricționat la 2026-08-31 au totalizat 3,7 miliarde de dolari față de 6,4 miliarde de dolari datorie, în timp ce cheltuielile trimestriale cu dobânzile au atins 77,4 milioane de dolari. Mai multe închirieri adaugă valoare numai dacă finanțarea nu absoarbe randamente disproporționate.
Ce Este Applied Digital (APLD)?
Applied Digital este o companie de infrastructură AI cu sediul în Dallas, care dezvoltă, deține și operează centre de date mari pentru calcul de înaltă performanță (HPC) și inteligență artificială. Campusurile sale Polaris Forge și Delta Forge furnizează energia, răcirea și infrastructura necesară pentru calcul AI de înaltă densitate. CoreWeave închiriază capacitate la Polaris Forge 1, în timp ce alți hyperscaleri s-au angajat la campusuri suplimentare. Applied Digital generează venituri prin închirieri pe termen lung, rambursări de la chiriași și servicii legate de construcții pe măsură ce capacitatea contractată devine operațională.
Cunoscut inițial ca Applied Blockchain, compania a început cu mineritul de criptomonede înainte de a se orienta spre hosting de centre de date și infrastructură AI. Afacerea sa tradițională de hosting pentru minerit cripto de 286 MW a generat 37,8 milioane de dolari venituri în T1 fiscal. Applied Digital deține, de asemenea, aproximativ 96% din ChronoScale, o platformă de calcul GPU listată la bursă, cu planuri pentru un deployment AI Microsoft de 50 MW. Împreună, aceste operațiuni extind expunerea sa la închirierea centrelor de date AI și calcul GPU, creșterea viitoare depinzând de execuția construcțiilor, cererea clienților și conversia capacității contractate în venituri recurente.
Citiți mai mult: Cele mai bune acțiuni de calcul de înaltă performanță (HPC) de urmărit în 2026: Liderii pieței de calcul accelerat
Applied Digital (APLD) Prezentare generală câștiguri T1 AF2027: Creșterea centrelor de date AI determină o creștere a veniturilor de 322%
Applied Digital a raportat venituri de 341,9 milioane de dolari pentru T1 AF2027, în creștere cu 322% față de anul anterior, determinate de 183,5 milioane de dolari din veniturile de amenajare a chiriașilor HPC și 65,8 milioane de dolari din chiria de bază a centrelor de date AI. EBITDA ajustat a atins 64,4 milioane de dolari, reflectând o performanță operațională mai puternică. Cu toate acestea, pierderea GAAP atribuibilă acționarilor comuni s-a extins la 221,0 milioane de dolari, în timp ce datoria de 6,4 miliarde de dolari și numerarul și numerarul restricționat de 3,7 miliarde de dolari au menținut costurile de finanțare și creșterea recurentă a chiriei în centrul perspectivelor.
Citiți mai mult: Applied Digital (APLD) Prezentare generală câștiguri T1 AF2027: Creșterea veniturilor de 322% determină un raliu de preț de 0,17%
|
Indicator Financiar |
Ghidanță / Consens |
Raportat / Actual |
Surpriză |
|
Venituri |
80,9 mil. $ cu un an înainte |
341,9 mil. $ |
Extins. În creștere cu 322%; amenajarea a determinat mare parte din câștig. |
|
Venituri ajustate |
64,2 mil. $ cu un an înainte |
300,4 mil. $ |
Extins. Exclude operațiunile ChronoScale. |
|
Venituri din chiria de bază HPC |
0 $ cu un an înainte |
65,8 mil. $ |
Inițiat. Chiria recurentă de hosting este acum vizibilă. |
|
Venituri din amenajarea chiriașilor HPC |
— |
183,5 mil. $ |
Mare. În creștere cu 157,2 mil. $ față de anul anterior. |
|
Pierdere netă GAAP |
18,5 mil. $ cu un an înainte |
221,0 mil. $ |
Extinsă. Pierderea a crescut cu 202,5 mil. $. |
|
Pierdere netă ajustată |
7,6 mil. $ cu un an înainte |
4,1 mil. $ |
Redusă. Pierderea s-a diminuat cu 3,5 mil. $. |
|
EBITDA ajustat |
0,5 mil. $ cu un an înainte |
64,4 mil. $ |
Îmbunătățit. În creștere cu 63,9 mil. $ față de anul anterior. |
|
Datorie |
— |
6,4 mld. $ |
Îndatorat. Față de 3,7 mld. $ numerar și numerar restricționat. |
- Amenajarea a fost principalul motor de creștere. HPC Hosting a contribuit cu 262,6 milioane de dolari, cuprinzând 183,5 milioane de dolari din amenajarea chiriașilor, 65,8 milioane de dolari din chiria de bază și 13,3 milioane de dolari din recuperări. Urmăriți chiria recurentă pe măsură ce faze suplimentare intră în serviciu pe campus.
- Livrarea a progresat după sfârșitul trimestrului. Prima clădire de 100 de megawați a Polaris Forge 1 a intrat în serviciu în octombrie 2025. Două faze de 75 de megawați au urmat în iulie și octombrie 2026, aducând capacitatea activă la 250 de megawați. Alte campusuri rămân în construcție, astfel că chiria rămâne în urma închirierilor.
- Rezultatele GAAP și cele ajustate diverg. Pierderea netă ajustată s-a redus la 4,1 milioane de dolari, sau 0,01 dolari pe acțiune, în timp ce pierderea GAAP a deținătorilor de acțiuni comune s-a extins la 221,0 milioane de dolari, sau 0,76 dolari. ChronoScale este consolidat în GAAP, dar exclus din măsurile ajustate; efectele de finanțare și evaluare contează de asemenea.
- Progresul operațional vine cu o factură de dobânzi. EBITDA ajustat a crescut de la 0,5 milioane la 64,4 milioane de dolari, dar cheltuielile cu dobânzile au sărit de la 8,0 milioane la 77,4 milioane de dolari. EBITDA exclude principalul; chiria recurentă în creștere trebuie să depășească costurile de finanțare a proiectelor.
- Lichiditatea și gradul de îndatorare necesită o analiză comună. Numerarul, echivalentele și numerarul restricționat au totalizat 3,7 miliarde de dolari la 2026-08-31 față de 6,4 miliarde de dolari datorie. Cifra de 36 de miliarde de dolari din contractele de închiriere pe termen de bază acoperă anii viitori și nu este imediat colectabilă; datele de punere în funcțiune și termenele de finanțare guvernează randamentele capitalului propriu.
Citiți mai mult: Cele mai bune acțiuni de centre de date AI de cumpărat în 2026: Cloud, Servere și Infrastructură de calcul AI
Applied Digital (APLD) Perspectiva de investiții 2026: Scenariul optimist la $45 vs. Scenariul pesimist la $14
Perspectiva Applied Digital pentru 2026 depinde de conversia celor 1,41 GW de capacitate contractată a centrelor de date AI în facilități operaționale și venituri recurente din chirii. În timp ce 65,8 milioane de dolari din chiria trimestrială de bază arată un progres timpuriu, programele de construcție, costurile de finanțare și generarea de numerar rămân centrale pentru evaluare. Următoarele scenarii reflectă modul în care livrările campusurilor și conversia contractelor de închiriere ar putea modela performanța APLD până la sfârșitul anului.
Scenariul Optimist: Extinderea mai rapidă a centrelor de date AI împinge APLD spre $45
Scenariul optimist presupune că Applied Digital atinge ținta de capacitate operațională de 300 MW la sfârșitul anului în Dakota de Nord, cu facilități suplimentare care încep să genereze chirie recurentă. Progresul în alte campusuri și finanțarea fiabilă a proiectelor ar consolida încrederea în conversia angajamentelor sale de închiriere pe termen lung de aproximativ 36 de miliarde de dolari în venituri viitoare.
O mișcare spre 45 de dolari ar necesita predări la timp ale facilităților, creșterea veniturilor din chiria de bază HPC și costuri de finanțare gestionabile. O generare mai puternică de numerar și o diluare limitată a acționarilor ar oferi un sprijin suplimentar pentru o evaluare mai ridicată.
Scenariul de Bază: Creșterea stabilă a chiriei menține APLD între $22 și $32
Scenariul de bază presupune că capacitatea finalizată a centrelor de date intră treptat în serviciu în timp ce campusurile mai mari avansează în construcție. Veniturile din amenajarea chiriașilor rămân neregulate, dar contractele pe termen lung cu hyperscaleri și veniturile suplimentare din chirii susțin creșterea. Cerințele de finanțare pot limita expansiunea evaluării până când fluxul de numerar recurent devine mai consolidat.
APLD ar putea tranzacționa între 22 și 32 de dolari dacă capacitatea operațională crește, chiria de bază crește și finanțarea proiectelor rămâne gestionabilă. O conversie mai rapidă a contractelor de închiriere ar putea susține capătul superior, în timp ce o creștere mai lentă a chiriei sau costuri de finanțare mai mari ar presiona intervalul.
Scenariul Pesimist: Întârzierile de construcție și finanțare trag APLD spre $14
Scenariul pesimist presupune că disponibilitatea puterii, lipsa echipamentelor sau întârzierile de construcție amână predările centrelor de date și veniturile recurente din chirii. Veniturile din amenajare pot rămâne substanțiale, dar o conversie mai lentă a contractelor de închiriere ar prelungi cheltuielile de finanțare înainte ca facilitățile să devină pe deplin operaționale. Împrumuturile suplimentare sau emiterea de acțiuni ar putea reduce și mai mult randamentele pentru acționarii existenți.
O mișcare spre 14 dolari ar deveni mai probabilă dacă livrările campusurilor se amână, veniturile din chiria de bază cresc sub așteptări sau costurile de finanțare cresc. Randamente mai slabe ale proiectelor și un risc mai mare de diluare ar putea presiona evaluarea în ciuda pipeline-ului contractat mare al companiei.
Prognozele prețului acțiunilor APLD pentru 2026 de la analiștii Wall Street
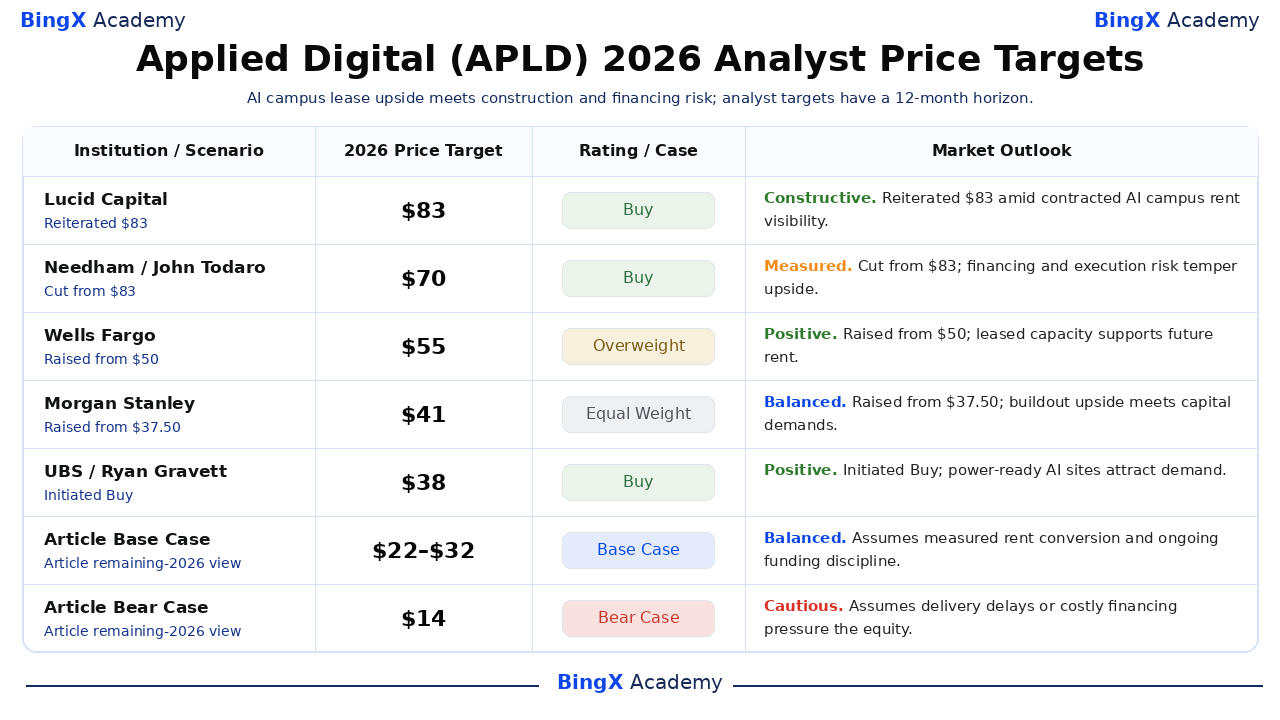
Aceste șase ținte numite de la terți au orizonturi de aproximativ 12 luni ce se extind dincolo de decembrie 2026. Acțiunile și ratingurile datate sunt raportate; explicațiile scurte ale perspectivei de piață sunt interpretări editoriale. Ultimele două rânduri reprezintă scenariile separate pentru restul anului 2026 din acest articol, astfel că țintele înalte ale analiștilor nu trebuie tratate ca promisiuni de sfârșit de an.
|
Instituție / Scenariu |
Țintă de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Lucid Capital |
$83 |
Cumpărare |
Constructiv. 2026-10-08: Darren Aftahi a reconfirmat Cumpărare cu o țintă de $83. Perspectivă editorială: $83 reconfirmat în contextul vizibilității chiriei contractate a campusului AI. |
|
Needham |
$70 |
Cumpărare |
Temperat. 2026-10-08: John Todaro a redus ținta de la $83 la $70, menținând Cumpărare. Perspectivă editorială: Riscul de finanțare și execuție temperează potențialul de creștere. |
|
Wells Fargo |
$55 |
Supraponderat |
Pozitiv. 2026-10-08: Eric Luebchow a ridicat ținta de la $50 la $55, menținând Supraponderat. Perspectivă editorială: Capacitatea închiriată susține chiria viitoare. |
|
Morgan Stanley |
$41 |
Pondere Egală |
Echilibrat. 2026-10-09: Stephen Byrd a ridicat ținta de la $37,50 la $41, menținând Pondere Egală. Perspectivă editorială: Potențialul de extindere se întâlnește cu cerințele de capital. |
|
UBS |
$38 |
Cumpărare |
Pozitiv. 2026-09-23: Ryan Gravett a inițiat Cumpărare cu o țintă de $38. Perspectivă editorială: Site-urile AI pregătite pentru putere atrag cererea. |
|
Rothschild & Co Redburn |
$22 |
Neutru |
Precaut. 2026-09-21: Alexander Haissl a inițiat Neutru cu o țintă de $22. Perspectivă editorială: Finanțarea și calendarul proiectelor reduc marja de eroare. |
|
Scenariul de Bază al Articolului |
22–32 |
Scenariu de Bază |
Echilibrat. Presupune o conversie măsurată a chiriei și disciplină în finanțare până în decembrie 2026. |
|
Scenariul Pesimist al Articolului |
$14 |
Scenariu Pesimist |
Precaut. Presupune că predările întârziate sau finanțarea costisitoare reduc valoarea capitalului propriu. |
Cum să Tranzacționați Acțiunile Applied Digital (APLD) pe BingX
BingX TradFi listează perpetuale APLD-USDT pentru traderii care monitorizează livrările de site-uri și finanțarea. Perpetualele diferă de deținerea acțiunilor Nasdaq. Definiți dimensiunea, efectul de levier și ieșirile; BingX AI poate organiza semnalele, dar cercetarea independentă rămâne esențială.
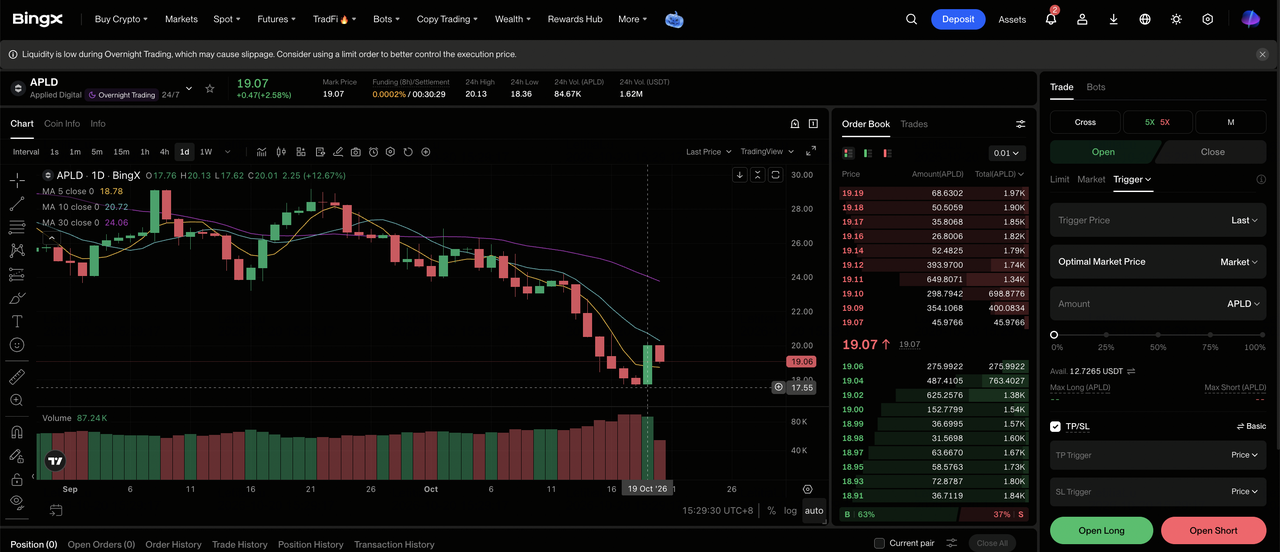
Pasul 1: Accesați BingX TradFi. Înregistrați-vă și navigați la secțiunea specializată TradFi din panoul de control al platformei BingX.
Pasul 2: Selectați Applied Digital (APLD). Căutați și selectați contractul futures perpetual APLD-USDT.
Pasul 3: Alegeți direcția. Selectați Deschidere Long dacă vă așteptați la predări la timp ale site-urilor și creșterea chiriei de bază. Selectați Deschidere Short dacă vă așteptați la întârzieri ale proiectelor, stres de finanțare sau diluare.
Pasul 4: Selectați efectul de levier și modul de marjă. Alegeți Marjă Izolată sau Încrucișată în funcție de toleranța la risc. Anunțurile privind chiriașii și construcțiile pot mișca APLD brusc.
Pasul 5: Executați protocoale stricte de gestionare a riscurilor. Setați niveluri de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. Monitorizați chiria, capacitatea și reperele de finanțare.
Top 5 Riscuri de Urmărit pentru Investitorii Applied Digital în 2026
Cel mai mare risc este o nepotrivire între ritmul cheltuielilor de capital și momentul încasărilor durabile din chirii. Cinci verificări operaționale merită atenție pe măsură ce campusurile AI se extind.
- Programele de construcție și alimentare cu energie pot întârzia. Cei 1,41 gigawați închiriați acoperă site-uri încă în construcție. Conexiunile la utilități, echipamentele, răcirea și acceptarea de către clienți determină când capacitatea devine chirie facturabilă. Întârzierile prelungesc costurile de finanțare și amână veniturile din chirii pe care investitorii le așteaptă.
- Datoria poate consuma randamentele proiectului. Datoria în august era de 6,4 miliarde de dolari, cu cheltuieli trimestriale cu dobânzile de 77,4 milioane de dolari. Mai multe campusuri necesită finanțare înainte ca chiria integrală să înceapă. Dacă condițiile se deteriorează, vânzările incrementale pot susține creditorii înainte de acționarii comuni.
- Emiterea de acțiuni poate dilua deținătorii. Finanțarea unui pipeline de mai mulți gigawați poate necesita acțiuni sau titluri similare capitalului propriu. Chiar dacă activele operaționale câștigă valoare, un număr substanțial mai mare de acțiuni poate reduce potențialul pe acțiune. Comparați noul capital atras cu chiria atribuibilă deținătorilor existenți.
- Concentrarea clienților amplifică eșecurile. CoreWeave ocupă Polaris Forge 1, în timp ce un grup mic de clienți hyperscaleri închiriază campusuri suplimentare. Contrapartidele puternice adaugă vizibilitate a cererii, dar acceptarea chiriașilor sau schimbările de cheltuieli la un proiect mare pot afecta material rezultatele.
- Vânzările de amenajare pot obscura progresul recurent. Amenajarea chiriașilor a furnizat 183,5 milioane de dolari din veniturile trimestriale HPC față de 65,8 milioane de dolari din chiria de bază. Lucrările de proiect fluctuează. Creșterea veniturilor fără creșterea capacității și a chiriei este o dovadă mai slabă.
Gânduri Finale: Ar Trebui să Investiți în Applied Digital în 2026?
Applied Digital are 1,41 gigawați de campusuri AI sub contract de închiriere și aproximativ 36 de miliarde de dolari din veniturile contractate pe termen de bază viitoare. Polaris Forge 1 a atins 250 de megawați activi după predarea din octombrie, iar chiria trimestrială de bază HPC a fost de 65,8 milioane de dolari. Cu toate acestea, o pierdere GAAP de 221 de milioane de dolari, o datorie de 6,4 miliarde de dolari și vânzări substanțiale de amenajare înseamnă că carnetul de comenzi singur nu stabilește randamentele pentru acționarii comuni.
Scenariul editorial optimist la 45 de dolari necesită predări la timp și randamente pe acțiune; scenariul pesimist la 14 dolari reflectă întârzieri sau finanțare costisitoare. Intervalul de bază de 22 până la 32 de dolari presupune o creștere graduală a chiriei. Față de închiderea din 2026-10-19 de 19,25 dolari, urmăriți capacitatea activă, chiria de bază, cheltuielile cu dobânzile și diluarea. Țintele analiștilor pe 12 luni și vânzările de amenajare pentru construcții sunt substitute slabe pentru acele repere.
Avertisment privind riscurile: Tranzacționarea perpetuală cu capital propriu și efect de levier poate duce la pierderi substanțiale de capital. Întârzierile proiectelor, constrângerile de putere, concentrarea, termenele de finanțare, efectul de levier și volatilitatea pieței pot schimba rapid rezultatele. Efectuați cercetare independentă și gestionați dimensiunea poziției.
Lectură Corelată
- Cele mai bune acțiuni de centre de date AI de cumpărat în 2026: Cloud, Servere și Infrastructură de calcul AI
- Cele mai bune acțiuni de calcul de înaltă performanță (HPC) de urmărit în 2026: Liderii pieței de calcul accelerat
- Cele mai bune acțiuni de minerit Bitcoin de cumpărat în 2026: BTC Hashrate întâlnește pivotul infrastructurii AI
- CoreWeave (CRWV) Predicție de Preț 2026: Poate cererea AI Cloud împinge CRWV spre $175?
- Nebius Group (NBIS) Predicție de Preț 2026: Poate creșterea AI Cloud împinge NBIS spre $350?
- IREN Limited (IREN) Predicție de Preț 2026: Poate pivotul AI Cloud împinge IREN spre $131?
