Snap Inc. (SNAP) gestisce Snapchat, una piattaforma di comunicazione basata sulla fotocamera supportata da messaggistica, Stories, Spotlight, Snap Map e strumenti di realtà aumentata. La pubblicità rimane la principale fonte di ricavi, mentre abbonamenti, archiviazione a pagamento e prodotti creativi premium stanno diventando più importanti. Questa transizione amplia il business, anche se SNAP rimane sensibile alla domanda degli inserzionisti, alle tendenze degli utenti di alto valore e ai costi degli investimenti in intelligenza artificiale e hardware Specs.
L'ultimo trimestre ha mostrato una migliore monetizzazione e disciplina operativa, con importanti limiti. I ricavi Q2 2026 di SNAP hanno raggiunto $1,60 miliardi, in crescita del 19% anno su anno, con i ricavi pubblicitari aumentati del 9% a $1,28 miliardi e gli altri ricavi saliti dell'85% a $316 milioni. Gli utenti attivi giornalieri sono aumentati del 5% a 493 milioni, anche se la crescita più lenta e la pressione in Nord America ed Europa mantengono la qualità del pubblico centrale per il caso di investimento.
Le previsioni per le azioni SNAP per il 2026 ora si concentrano su due punti di vista concorrenti:
- Il caso di recupero della monetizzazione: prodotti pubblicitari più forti, Snapchat+ e Memories Storage aumentano i ricavi per utente mentre la disciplina dei costi migliora la generazione di liquidità.
- Il caso degli utenti e degli investimenti: la debolezza nelle regioni ad alto valore e l'aumento della spesa per AI o Specs impediscono alla crescita dei ricavi di produrre profittabilità duratura.
Questa guida analizza le previsioni delle azioni SNAP, gli scenari di prezzo 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sui guadagni Q2 2026 di Snap del 3 agosto, il deposito trimestrale e i dati di mercato fino al 9 settembre, più come fare trading sui futures delle azioni SNAP su BingX TradFi con garanzia USDT.
Le 5 cose principali che gli investitori Snap devono sapere a settembre 2026
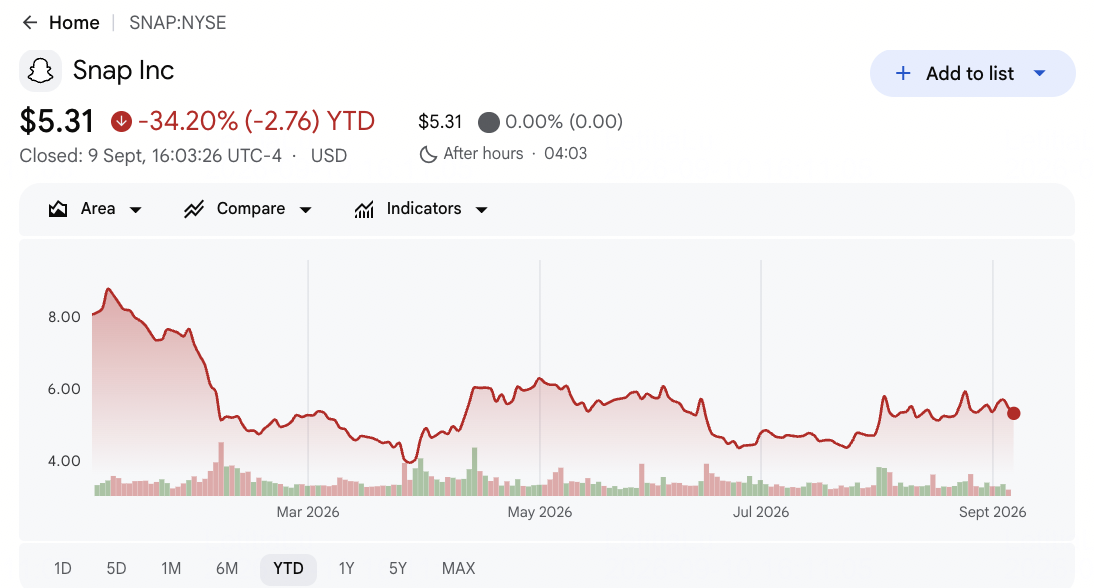
- SNAP ha chiuso a $5,31 dopo essere calata del 34,20% YTD: Il titolo si trovava $3,97 sotto il suo massimo di 52 settimane di $9,28 anche dopo che i risultati Q2 hanno superato le aspettative. Il declino mostra che gli investitori richiedono ancora progressi sostenuti nella monetizzazione e profittabilità piuttosto che un trimestre favorevole.
- I ricavi Q2 sono aumentati del 19% a $1,60 miliardi: Le vendite sono finite circa $60 milioni sopra il consenso FactSet di $1,54 miliardi, e la perdita rettificata di $0,10 per azione è stata $0,02 più ristretta del previsto. Entrambe le metriche sono migliorate, dando alla tesi di recupero prove più solide.
- Gli altri ricavi sono saliti dell'85% a $316 milioni: Snapchat+, Lens+ e Memories Storage hanno creato un secondo flusso di ricavi pari a quasi il 20% delle vendite trimestrali. Con meno del 3% degli utenti mensili che pagano, la penetrazione degli abbonamenti ha ancora considerevole spazio per espandersi nel tempo.
- Gli utenti attivi giornalieri hanno raggiunto 493 milioni e gli utenti mensili hanno raggiunto 971 milioni: Entrambi hanno superato il consenso di circa 5,1 milioni e 10,4 milioni rispettivamente. La scala globale rimane sostanziale, anche se la crescita inferiore degli utenti nei mercati occidentali di valore può indebolire i ricavi medi per utente e la portata degli inserzionisti.
- I costi dell'infrastruttura dell'anno intero sono aumentati a $1,65 miliardi - $1,70 miliardi: La gamma è aumentata di $50 milioni per entrambe le estremità mentre Snap ha aggiunto capacità AI e machine-learning. La gestione sta investendo per migliorare l'engagement e gli annunci, anche se la spesa alza l'ostacolo degli utili per questi strumenti.
Cos'è Snap Inc. (SNAP)?
Snap Inc. è una compagnia tecnologica la cui applicazione principale Snapchat combina messaggistica visuale, contenuto pubblico, condivisione di posizione e realtà aumentata in un servizio mobile unico. Camera, Chat, Stories, Spotlight e Snap Map organizzano l'esperienza utente, mentre Bitmoji fornisce un livello avatar portatile. Snap vende pubblicità performante e di marca su queste superfici, inclusi Sponsored Snaps e formati AR. Guadagna anche ricavi diretti da Snapchat+, Lens+, Memories Storage a pagamento e altre funzionalità premium, e sviluppa Specs come una potenziale piattaforma informatica a lungo termine.
La direzione a lungo termine di Snap si concentra sul miglioramento dei sistemi di raccomandazione e pubblicità con AI, espandendo i pagamenti diretti degli utenti e trasformando la realtà aumentata in una piattaforma di sviluppatori più ampia. Snapchat+ dà alla compagnia un canale continuo per funzionalità premium, e Spotlight e Snap Map creano inventario commerciale e di scoperta aggiuntivo. Qualcomm ha supportato la roadmap dei dispositivi indossabili di Snap attraverso le piattaforme Snapdragon, mentre marchi e agenzie utilizzano Lens Studio e prodotti di campagne automatizzate per costruire esperienze AR e annunci performanti. Specs estende quella strategia oltre gli smartphone, creando un possibile business hardware e spatial-computing se sviluppatori e consumatori adottano la piattaforma nel corso di diversi anni.
Panoramica dei guadagni Q2 2026 di Snap Inc. (SNAP): Ricavi, utenti e crescita degli abbonamenti
Snap ha consegnato $1,60 miliardi di ricavi Q2 contro $1,54 miliardi previsti, una perdita rettificata di $0,10 per azione contro una perdita di $0,12 prevista, e 493 milioni di utenti attivi giornalieri contro 487,9 milioni previsti. I ricavi pubblicitari sono aumentati del 9% a $1,28 miliardi, gli altri ricavi sono saliti dell'85% a $316 milioni, e la perdita netta GAAP si è ridotta a $164 milioni da $262,6 milioni. La guidance per i ricavi Q3 di $1,70 miliardi - $1,74 miliardi ha superato il consenso di $1,70 miliardi al punto medio, anche se le prospettive più elevate per i costi dell'infrastruttura di $1,65 miliardi - $1,70 miliardi creano un chiaro compromesso di profittabilità.
|
Metrica finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
Consenso $1,54B |
$1,60B |
Superato. Circa $60M sopra il consenso; in crescita del 19% YoY. |
|
Perdita rettificata Q2 per azione |
Consenso perdita $0,12 |
Perdita $0,10 |
Superato. La perdita è stata $0,02 più ristretta del previsto. |
|
Perdita netta GAAP Q2 |
— |
Perdita $164M |
Migliorata. Ridotta da $262,6M un anno prima. |
|
Ricavi pubblicitari |
Consenso $1,23B |
$1,28B |
Superato. Circa $50M sopra il consenso; in crescita del 9% YoY. |
|
Altri ricavi |
— |
$316M |
Accelerato. In crescita dell'85% YoY su abbonamenti e archiviazione. |
|
Utenti attivi giornalieri |
Consenso 487,9M |
493M |
Superato. Circa 5,1M sopra il consenso; in crescita del 5% YoY. |
|
Utenti attivi mensili |
Consenso 960,6M |
971M |
Superato. Circa 10,4M sopra il consenso; in crescita del 4% YoY. |
|
Prospettive ricavi Q3 2026 |
Consenso $1,70B |
$1,70B–$1,74B |
Sopra. Il punto medio di $1,72B ha superato il consenso di $20M. |
|
Prospettive costi infrastruttura 2026 |
Precedente $1,60B–$1,65B |
$1,65B–$1,70B |
Alzato. L'investimento in AI e machine-learning ha aumentato la gamma. |
- I ricavi di $1,60 miliardi sono cresciuti del 19%: Il risultato ha superato il consenso di circa $60 milioni mentre la pubblicità del Nord America è migliorata e la spesa per i Mondiali ha aiutato la domanda. Mantenere quel ritmo senza supporto correlato agli eventi rafforzerebbe il caso che i cambiamenti dei prodotti pubblicitari stiano funzionando.
- La perdita rettificata di $0,10 per azione ha superato di $0,02: Snap ha ridotto la perdita netta GAAP di circa $99 milioni a $164 milioni mentre i costi rettificati sono aumentati solo del 4%. I controlli dei costi stanno iniziando a convertire la crescita dei ricavi in migliori guadagni, anche se la profittabilità GAAP rimane incompleta.
- Altri ricavi di $316 milioni sono aumentati dell'85%: I ricavi diretti si sono espansi molto più velocemente dell'aumento pubblicitario del 9%, aumentando la diversificazione attraverso Snapchat+, Lens+ e Memories Storage. Un tasso di utenti paganti più alto ridurrebbe l'esposizione di Snap ai budget pubblicitari volatili e migliorerebbe la visibilità dei ricavi.
- 493 milioni di utenti giornalieri sono cresciuti del 5% mentre gli utenti mensili hanno raggiunto 971 milioni: Entrambi i conteggi hanno superato le previsioni, anche se la crescita è rallentata rispetto ai tassi precedenti e la pressione è rimasta in Nord America ed Europa. I guadagni di monetizzazione devono quindi compensare il mix più debole di utenti incrementali.
- La guidance per i ricavi Q3 ha raggiunto un punto medio di $1,72 miliardi: Il punto medio si trovava $20 milioni sopra il consenso, ma la gamma dei costi dell'infrastruttura è anche salita fino a $1,70 miliardi per il 2026. Migliori raccomandazioni AI e conversione degli annunci devono produrre ritorni misurabili per preservare la leva operativa.
Prospettive di investimento 2026 per Snap Inc. (SNAP): Caso rialzista $10 vs Caso ribassista $4
La domanda centrale è se il miglioramento degli annunci e dei ricavi diretti possano superare la pressione del pubblico regionale e il costo di costruire sistemi AI e Specs.
Il caso rialzista: Pubblicità e ricavi diretti spingono SNAP verso $10
Il caso rialzista assume che gli strumenti pubblicitari basati su AI migliorino le prestazioni delle campagne e riportino i più grandi inserzionisti del Nord America su Snapchat. La crescita pubblicitaria rimane nelle doppie cifre basse, i ricavi diretti si espandono più velocemente del business principale, e la riduzione della forza lavoro del 16% aiuta più crescita dei ricavi a raggiungere guadagni e flusso di cassa.
Un movimento verso $10 richiederebbe ricavi trimestrali pari o superiori al punto medio Q3 di $1,72 miliardi, prodotti a pagamento per espandersi oltre l'attuale quota sub-3% degli utenti mensili, e Specs per mostrare domanda credibile di sviluppatori o consumatori. Utenti di alto valore stabili e ulteriori aumenti delle stime rafforzerebbero il caso.
Il caso base: Migliore monetizzazione mantiene SNAP tra $6 e $8
Il caso base assume che la pubblicità migliori gradualmente mentre Snapchat+, Lens+ e l'archiviazione costruiscano un secondo flusso di ricavi più grande. Gli utenti globali continuano a crescere, ma la debolezza in Nord America ed Europa limita il miglioramento nella qualità del pubblico, mentre i costi dell'infrastruttura AI più alti compensano parte dei risparmi dalla ristrutturazione.
SNAP potrebbe scambiare principalmente tra $6 e $8 se i ricavi rimangono vicini alla guidance, i ricavi diretti continuano a crescere e la perdita GAAP si riduce ulteriormente. Il fallimento nel stabilizzare gli utenti regionali di alto valore o l'aumento dei costi dell'infrastruttura limiterebbero l'estremità superiore.
Il caso ribassista: Pressione degli utenti e costi più alti tirano SNAP verso $4
Il caso ribassista assume che gli utenti giornalieri continuino a diminuire in Nord America ed Europa, rendendo Snapchat meno attraente per gli inserzionisti focalizzati sui pubblici di valore più alto. La crescita degli abbonamenti rallenta prima che diventi abbastanza grande da compensare la pubblicità più debole, mentre l'infrastruttura AI e Specs mantengono elevati i costi fissi.
Un movimento verso $4 diventerebbe più probabile se i ricavi cadessero sotto il minimo della guidance di $1,70 miliardi, la crescita degli utenti mancasse le aspettative o la perdita GAAP smettesse di ridursi. Adozione debole di Specs, regole più severe sulla sicurezza dei giovani o ritorni degli inserzionisti più bassi potrebbero aggiungere ulteriore pressione.
Previsioni del prezzo delle azioni SNAP per il 2026 da parte degli analisti di Wall Street
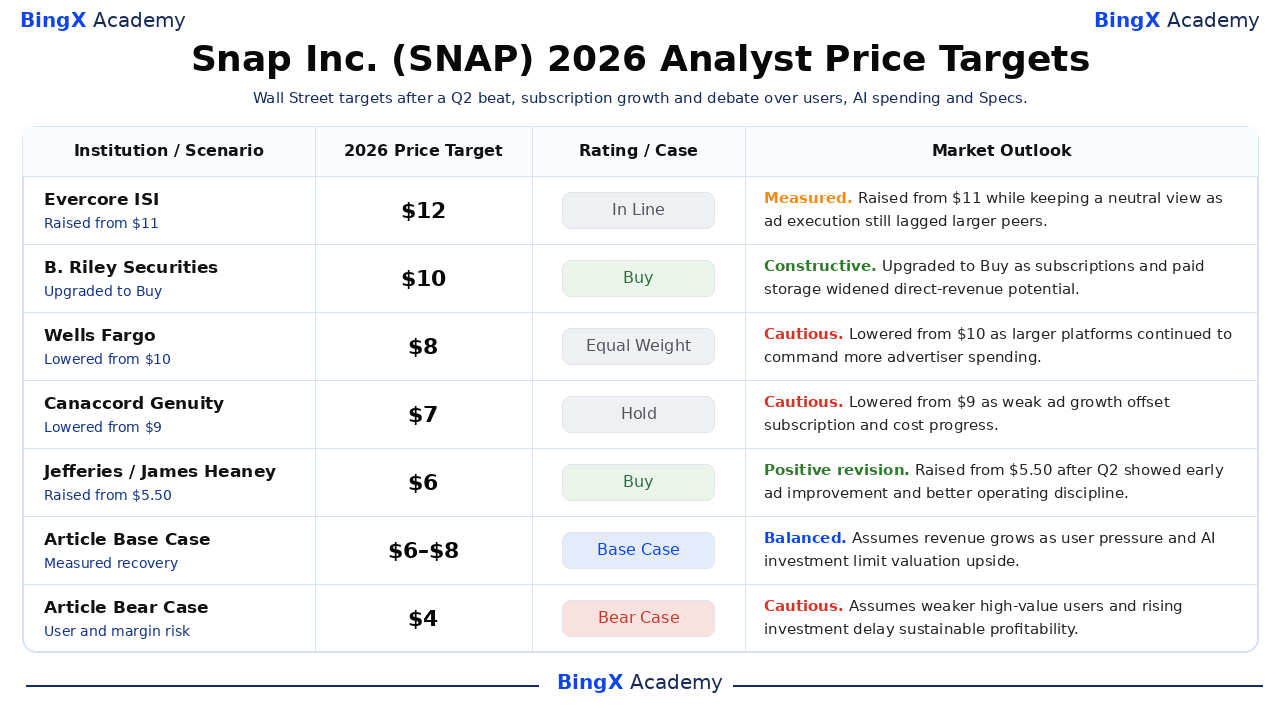
Queste cinque azioni datate spaziano da $6 a $12 e mostrano quanto nettamente differiscono le vedute sull'esecuzione pubblicitaria, abbonamenti, utenti regionali e costi dell'infrastruttura. La distribuzione mostra anche perché nessun singolo obiettivo dovrebbe essere trattato come una previsione. Le righe Base e Bear finali sono scenari editoriali di BingX Academy piuttosto che previsioni di Wall Street o garanzie di prezzo.
|
Istituzione / Scenario |
Prezzo obiettivo 2026 |
Rating / Caso |
Prospettive di mercato |
|
Evercore ISI |
$12 |
In linea |
Misurato. 6 agosto: alzato da $11 nonostante l'esecuzione pubblicitaria debole e mantenuto una visione neutrale. |
|
B. Riley Securities |
$10 |
Acquisto |
Costruttivo. 5 febbraio: aggiornato poiché abbonamenti e Memories Storage a pagamento hanno ampliato il potenziale dei ricavi diretti. |
|
Wells Fargo |
$8 |
Peso uguale |
Cauto. 5 febbraio: abbassato da $10 poiché le piattaforme più grandi hanno continuato a comandare più spesa pubblicitaria. |
|
Canaccord Genuity |
$7 |
Hold |
Cauto. 5 febbraio: abbassato da $9 poiché la crescita pubblicitaria debole ha compensato i progressi negli abbonamenti e nei costi. |
|
Jefferies |
$6 |
Acquisto |
Revisione positiva. 4 agosto: alzato da $5,50 dopo che Q2 ha mostrato miglioramento pubblicitario precoce e migliore disciplina operativa. |
|
Caso base dell'articolo |
$6–$8 |
Caso base |
Bilanciato. Assume che i ricavi crescano mentre la pressione degli utenti e l'investimento in AI limitano il rialzo della valutazione. |
|
Caso ribassista dell'articolo |
$4 |
Caso ribassista |
Cauto. Assume utenti di alto valore più deboli e investimenti crescenti ritardano la profittabilità sostenibile. |
Come fare trading delle azioni Snap Inc. (SNAP) su BingX
Fai trading sulle prospettive di pubblicità, abbonamenti e Specs di Snap utilizzando BingX TradFi e gli strumenti BingX AI. Poiché SNAP può reagire bruscamente ai guadagni, lanci di prodotti e regolamentazione, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
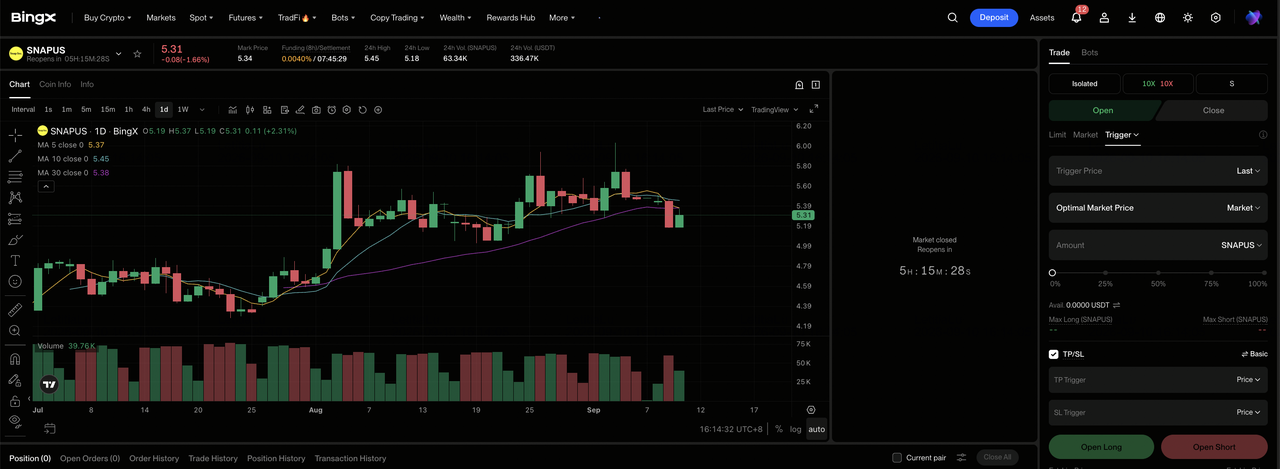
Passo 1: Accedi a BingX TradFi. Registrati e naviga alla sezione specializzata TradFi sulla dashboard dello scambio BingX.
Passo 2: Seleziona Snap Inc. (SNAP). Cerca e seleziona il contratto futures perpetui SNAPUS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se pubblicità, abbonamenti e disciplina dei costi supportano il caso rialzista o base. Seleziona Apri Short se utenti regionali, investimenti più alti o domanda Specs debole convalidano il caso ribassista.
Passo 4: Seleziona leva e modalità margine. Scegli Margine isolato o incrociato basato sulla tua tolleranza al rischio. Il declino YTD del 34,20% di SNAP mostra perché leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo l'entrata nel trade. SNAP può reagire rapidamente alle tendenze pubblicitarie, dati degli utenti, aggiornamenti Specs e regole di sicurezza per i giovani.
I 5 principali rischi da tenere d'occhio per gli investitori SNAP nel 2026
Il recupero di Snap dipende dalla qualità degli utenti, domanda pubblicitaria, spesa AI, investimenti hardware e regolamentazione, tutti fattori che possono influenzare direttamente la crescita dei ricavi e il flusso di cassa.
- La debolezza in Nord America ed Europa potrebbe danneggiare la monetizzazione: I DAU globali hanno raggiunto 493 milioni, ma i declini nelle regioni di valore più alto sposterebbero più utenti verso mercati con ARPU più basso. Ciò potrebbe ridurre la domanda degli inserzionisti e i ricavi per utente anche se il totale degli utenti continua a crescere.
- La pubblicità guida ancora la maggior parte dei ricavi di Snap: La pubblicità ha generato $1,28 miliardi di ricavi Q2, circa quattro quinti delle vendite totali. Un'economia più debole, interruzione geopolitica o prestazioni delle campagne più deboli potrebbero colpire i ricavi più velocemente di quanto il business dei ricavi diretti da $316 milioni possa compensare.
- La spesa AI potrebbe aumentare prima che i ritorni diventino chiari: Snap ha aumentato le sue prospettive dei costi dell'infrastruttura a $1,65 miliardi - $1,70 miliardi. Se migliori raccomandazioni e strumenti pubblicitari non riescono a migliorare l'engagement o la conversione, una spesa più alta potrebbe rallentare il progresso dall'attuale perdita netta di $164 milioni verso la profittabilità.
- Specs potrebbe assorbire capitale senza costruire un grande mercato: Il prodotto da $2.195 si rivolge a una categoria precoce e incerta. Interesse debole degli sviluppatori o adozione limitata dei consumatori potrebbe estendere le perdite hardware e tirare risorse lontano dai business di pubblicità e abbonamenti di Snapchat.
- Le regole di sicurezza per i giovani potrebbero ridurre l'engagement e aumentare i costi: Requisiti di verifica dell'età, limiti di accesso e contenziosi su diversi mercati possono restringere l'uso del prodotto o l'inventario pubblicitario. Maggiori spese di conformità e legali potrebbero anche pesare sul flusso di cassa e sul valore per azione.
Considerazioni finali: Dovresti investire in SNAP nel 2026?
I risultati Q2 di Snap hanno fornito prove credibili di recupero. I ricavi sono cresciuti del 19%, gli altri ricavi sono aumentati dell'85%, entrambi i conteggi principali degli utenti hanno superato le aspettative e la perdita netta si è ridotta di quasi $100 milioni. La questione irrisolta è se questi miglioramenti possano persistere mentre l'azienda spende fino a $1,70 miliardi in infrastruttura e persegue una roadmap Specs ad alto rischio.
Il caso rialzista richiede pubblicità più forte, ricavi diretti e conversione di liquidità per giustificare $10. Il caso ribassista richiede debolezza degli utenti regionali e costi di investimento per mantenere la profittabilità distante, supportando $4. I trader conservativi potrebbero aspettare un altro trimestre vicino o sopra il punto medio dei ricavi di $1,72 miliardi e una stabilizzazione più chiara in Nord America ed Europa prima di trattare un recupero come duraturo.
Promemoria sul rischio: Il trading e l'investimento in azioni come SNAP comporta un alto rischio di perdita di capitale. Cicli pubblicitari, tendenze degli utenti, spesa tecnologica, regolamentazione, esecuzione dei prodotti e leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture correlate
- Le 10 migliori azioni di infrastruttura AI da acquistare nel 2026: Leader nella produzione e progettazione di chip
- Le migliori azioni Hyperscaler AI da tenere d'occhio nel 2026: La corsa all'infrastruttura cloud da $700 miliardi
- Previsioni prezzo Meta (META) 2026: La monetizzazione AI può spingere META verso $1.000?
- Previsioni prezzo Reddit (RDDT) 2026: Le opportunità dei dati AI possono spingere RDDT verso $300?
- Previsioni prezzo azioni Qualcomm (QCOM) 2026: QCOM può superare $260 sulla crescita Edge AI?
- Previsioni prezzo azioni AMC 2026: Turnaround fondamentale o trappola di diluizione massiva?
