MP Materials (MP) sta costruendo una catena di approvvigionamento statunitense di terre rare dal minerale estratto ai materiali separati, ai metalli e ai magneti permanenti finiti. Mountain Pass fornisce la risorsa a monte, mentre la struttura di Independence e il campus 10X pianificato spostano l'azienda verso una produzione di valore superiore. Questa integrazione verticale crea un'esposizione strategica ai settori dei trasporti, della robotica, della difesa e dell'aerospaziale, anche se l'esecuzione rimane sensibile ai prezzi delle terre rare, al supporto politico e alla qualificazione dei magneti.
MP Material Q2 2026 ha mostrato una crescita più rapida dei materiali e un miglioramento degli utili. I ricavi hanno raggiunto 108,49 milioni di dollari, in crescita dell'89% anno su anno e superiori ai 96,89 milioni di dollari del consenso citato, mentre l'EBITDA rettificato è migliorato da una perdita di 12,535 milioni di dollari a un positivo di 28,493 milioni di dollari. Le vendite di NdPr sono salite del 127% a 1.006 tonnellate metriche, anche se i ricavi Magnetics sono scesi del 17% durante la rampa di produzione.
La previsione delle azioni MP per il 2026 si concentra ora su due punti di vista concorrenti:
- Il caso della scala di magneti domestici: una maggiore produzione di NdPr, protezione dei prezzi, qualificazione General Motors e l'espansione 10X spingono MP verso un mix di guadagni a valle più prezioso e difendibile.
- Il caso della rampa e dei prezzi: i costi di avviamento dei magneti, la dipendenza dalle politiche e i prezzi volatili delle terre rare ritardano la conversione del flusso di cassa libero anche mentre i volumi dei materiali migliorano.
Questa guida analizza la previsione delle azioni MP, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul comunicato sui ricavi Q2 2026 di MP Materials del 6 agosto, sul deposito trimestrale e sui dati di mercato fino al 15 settembre, più come fare trading sui futures delle azioni MP su BingX TradFi con collateral USDT.
Top 5 Cose da Sapere per gli Investitori di MP Materials a Settembre 2026
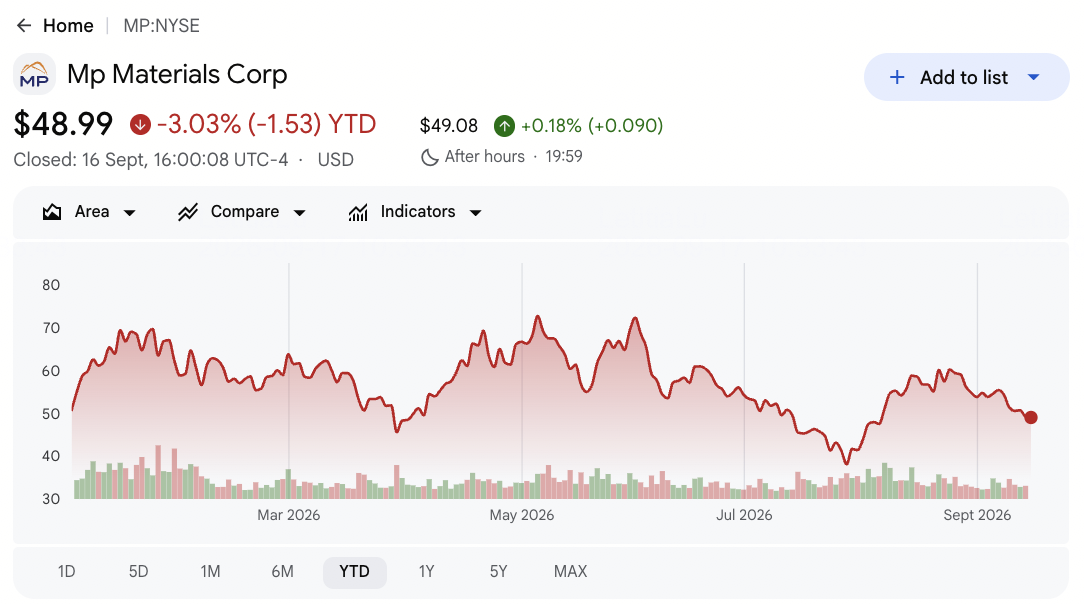
- MP ha chiuso a 49,17$ dopo essere scesa del 2,67% YTD: Le azioni sono rimaste quasi il 51% al di sotto del massimo a 52 settimane di 100,25$. Il pullback riflette uno spostamento dall'entusiasmo guidato dalle politiche verso la prova che la capacità dei magneti può generare margini durevoli e flusso di cassa.
- I ricavi Q2 hanno raggiunto 108,49 milioni di dollari, in crescita dell'89%: I ricavi hanno battuto il consenso di 96,89 milioni di dollari di circa 11,6 milioni di dollari. Le vendite di NdPr separato e i prezzi più forti hanno compensato la fine delle spedizioni di concentrato, dando agli investitori una visione più chiara dell'economia di elaborazione domestica.
- Le vendite di NdPr sono salite del 127% a 1.006 tonnellate metriche: La produzione è aumentata del 41% a 840 tonnellate metriche, mostrando che la separazione di Fase II sta crescendo. Anche i movimenti di inventario hanno contribuito, quindi la produzione sostenibile e l'economia di conversione contano ancora.
- Il reddito di protezione dei prezzi ha aggiunto 17,58 milioni di dollari: Il supporto del governo degli Stati Uniti ha aiutato l'EBITDA rettificato dei Materiali a raggiungere 32,505 milioni di dollari. Gli investitori devono ancora separare il reddito legato alle politiche dai prezzi di mercato sottostanti quando giudicano la redditività ripetibile.
- 10X, General Motors e Apple definiscono il test di crescita a valle: La qualificazione di Independence e le spedizioni commerciali pianificate collegano la base di risorse di MP ai magneti finiti. Il campus 10X più grande e il programma Apple che inizia nel 2027 potrebbero ampliare la scala e l'esposizione ai clienti.
Cos'è MP Materials (MP)?
MP Materials possiede e gestisce la miniera e il sito di elaborazione di terre rare di Mountain Pass in California. L'azienda produce concentrato di terre rare, ossido e metallo di neodimio-praseodimio (NdPr) separati, quindi utilizza quei materiali per produrre magneti permanenti presso Independence a Fort Worth, Texas. NdPr combina neodimio e praseodimio, due elementi di terre rare utilizzati per produrre magneti permanenti ad alta resistenza per motori elettrici. Il suo segmento Materiali monetizza l'estrazione, la separazione e la produzione di metalli, mentre Magnetics copre prodotti precursori e magneti finiti. Questi componenti sono essenziali per i motori elettrici utilizzati in veicoli, attrezzature industriali, robotica, difesa e aerospaziale.
La strategia è ridurre la dipendenza degli Stati Uniti dall'elaborazione di terre rare straniere attraverso l'integrazione verticale domestica. Una partnership con il Dipartimento della Guerra degli Stati Uniti include protezione dei prezzi, finanziamento e supporto per capacità aggiuntiva di separazione e magneti. General Motors è il cliente principale per Independence, Apple si è impegnata per magneti riciclati prodotti negli Stati Uniti a partire dal 2027, e 10X è pianificato come un campus di produzione più grande in Texas. MP ha anche annunciato una joint venture saudita e un accordo di offtake a lungo termine per il gadolinio con un cliente aerospaziale e della difesa americano, espandendosi oltre NdPr.
Leggi di più: Top Azioni ed ETF Energetici da Comprare nel 2026: La Crisi Energetica dell'IA Incontra la Volatilità Geopolitica
Panoramica Utili Q2 2026 di MP Materials (MP): Crescita NdPr, EBITDA Positivo e Rampa Magneti
MP Materials ha riportato ricavi di 108,49 milioni di dollari contro i 96,89 milioni di dollari attesi, con una crescita dell'89% supportata da prodotti NdPr separati. L'EPS rettificato diluito è stato una perdita di 0,01$, in linea con il consenso e migliore di 0,12$ anno su anno, mentre l'EBITDA rettificato è migliorato di 41,028 milioni di dollari a un positivo di 28,493 milioni di dollari. I ricavi dei Materiali sono saliti del 155% a 95,629 milioni di dollari, anche se i ricavi di Magnetics sono scesi del 17% a 16,524 milioni di dollari mentre Independence attraversava la qualificazione e l'avviamento.
Leggi di più: Panoramica Utili Q2 FY2026 di MP Materials (MP): Crescita dei Ricavi di 108,5M$ Guida un Rally dei Prezzi del 7,62%
|
Metrica Finanziaria |
Guida / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
96,89M$ consenso |
108,49M$; +89% YoY |
Battuto. Circa 11,6M$ sopra il consenso mentre prezzi e volume NdPr sono migliorati. |
|
EPS rettificato diluito Q2 |
-0,01$ consenso |
-0,01$ |
In linea. Migliorato di 0,12$ YoY mentre l'EBITDA rettificato è diventato positivo. |
|
Perdita GAAP diluita per azione Q2 |
-0,19$ anno precedente |
-0,11$ |
Migliorato. La perdita per azione si è ridotta di 0,08$. |
|
Perdita netta Q2 |
-30,872M$ anno precedente |
-20,296M$ |
Migliorato. Il maggiore profitto dei Materiali ha compensato i costi di avviamento dei magneti. |
|
EBITDA rettificato Q2 |
-12,535M$ anno precedente |
28,493M$ |
Migliorato. Lo swing anno su anno ha raggiunto 41,028M$. |
|
Ricavi Segmento Materiali |
37,532M$ anno precedente |
95,629M$; +155% |
Accelerato. NdPr separato ha sostituito le vendite di concentrato. |
|
Ricavi Segmento Magnetics |
19,861M$ anno precedente |
16,524M$; -17% |
Diminuito. Il mix si è spostato durante la rampa di Independence. |
|
Produzione NdPr |
597 tonnellate metriche anno precedente |
840 tonnellate metriche |
Espanso. La produzione è cresciuta del 41%. |
|
Vendite NdPr |
443 tonnellate metriche anno precedente |
1.006 tonnellate metriche |
Espanso. Il volume delle vendite è aumentato del 127%. |
|
Reddito protezione prezzi |
Nessun reddito anno precedente |
17,580M$ |
Aggiunto. Il supporto politico ha rafforzato la redditività dei Materiali. |
- Ricavi di 108,49 milioni di dollari hanno battuto il consenso di circa 11,6 milioni di dollari: Le vendite sono salite dell'89%, mostrando che i prodotti separati possono sostituire i ricavi del concentrato. La crescita sostenuta ora dipende dal mantenimento dell'allineamento tra produzione, prezzi e domanda a valle.
- EPS rettificato di -0,01$ negativo ha eguagliato il consenso: La perdita è migliorata di 0,12$ anno su anno mentre il volume più forte e la protezione dei prezzi hanno aiutato i risultati per azione. Ulteriori miglioramenti dipendono da un contributo più coerente di Magnetics.
- EBITDA rettificato migliorato di 41,028 milioni di dollari a 28,493 milioni di dollari: Lo swing ha mostrato una chiara leva operativa, anche se 17,58 milioni di dollari provenivano dal reddito di protezione dei prezzi. Gli investitori devono ancora tracciare la redditività rettificata per le politiche e la conversione di cassa.
- I ricavi dei Materiali sono saliti del 155% a 95,629 milioni di dollari: I ricavi di ossido e metallo NdPr hanno raggiunto 94,434 milioni di dollari mentre il volume delle vendite è più che raddoppiato. Il cambio di mix supporta la strategia di MP di catturare più valore attraverso l'elaborazione domestica.
- Le vendite di NdPr sono salite del 127% mentre i ricavi di Magnetics sono scesi del 17%: La forte esecuzione a monte contrasta con un business a valle ancora in qualificazione. Le spedizioni commerciali, i test normativi e l'accettazione dei clienti devono migliorare prima che il modello completo da miniera a magnete contribuisca a guadagni durevoli.
Prospettive di Investimento 2026 per MP Materials (MP): Caso Rialzista 95$ vs Caso Ribassista 35$
Le prospettive di MP per il 2026 dipendono dal fatto che la forte crescita dell'elaborazione di terre rare possa tradursi in un business di magneti redditizio. I Materiali attualmente forniscono la maggior parte del supporto agli utili, mentre Independence, 10X e la qualificazione dei clienti determinano quanto valore può aggiungere la strategia a valle.
Il Caso Rialzista: Forte Crescita dei Magneti Spinge MP Verso 95$
Il Caso Rialzista presume che Independence entri in produzione commerciale nei tempi previsti, che la qualificazione di General Motors si converta in volume e che il campus 10X avanzi senza maggiori costi eccessivi. La produzione di NdPr rimane sopra le 800 tonnellate metriche per trimestre, la protezione dei prezzi supporta l'economia dei Materiali e Apple aggiunge un altro importante canale di domanda.
Un movimento verso 95$ richiederebbe che i ricavi di Magnetics invertissero il loro declino del 17% e che l'EBITDA rettificato rimanesse positivo oltre il reddito governativo. Spedizioni puntuali, margini di segmento più alti e chiari progressi nella costruzione 10X rafforzerebbero il caso.
Il Caso Base: Crescita Costante dei Materiali Mantiene MP Tra 60$ e 75$
Il Caso Base presume che il volume di NdPr separato continui a crescere e che il supporto politico limiti il ribasso, mentre i costi di avviamento dei magneti rimangono elevati durante la rampa commerciale. I Materiali forniscono la maggior parte degli utili a breve termine mentre la qualificazione di Independence progredisce gradualmente e 10X rimane un'opportunità a più lungo termine.
MP potrebbe scambiare principalmente tra 60$ e 75$. EBITDA rettificato positivo, prezzi NdPr stabili e qualificazione dei clienti supporterebbero l'intervallo. Ritardi dei magneti o minore reddito legato alle politiche limiterebbero l'estremità superiore.
Il Caso Ribassista: Ritardi dei Magneti Portano MP Verso 35$
Il Caso Ribassista presume che i prezzi delle terre rare si indeboliscano mentre le spedizioni di Independence slittano e 10X richiede più capitale del previsto. I margini dei Materiali diminuiscono, Magnetics rimane sotto scala e la concentrazione dei clienti limita il potere di prezzo.
Un movimento verso 35$ diventerebbe più probabile se l'EBITDA rettificato diventasse negativo, la produzione di NdPr scendesse o i volumi commerciali di magneti mancassero gli orari. Stime di utili più basse e flusso di cassa libero più debole aggiungerebbero ulteriore pressione.
Previsioni del Prezzo delle Azioni MP per il 2026 da Analisti di Wall Street
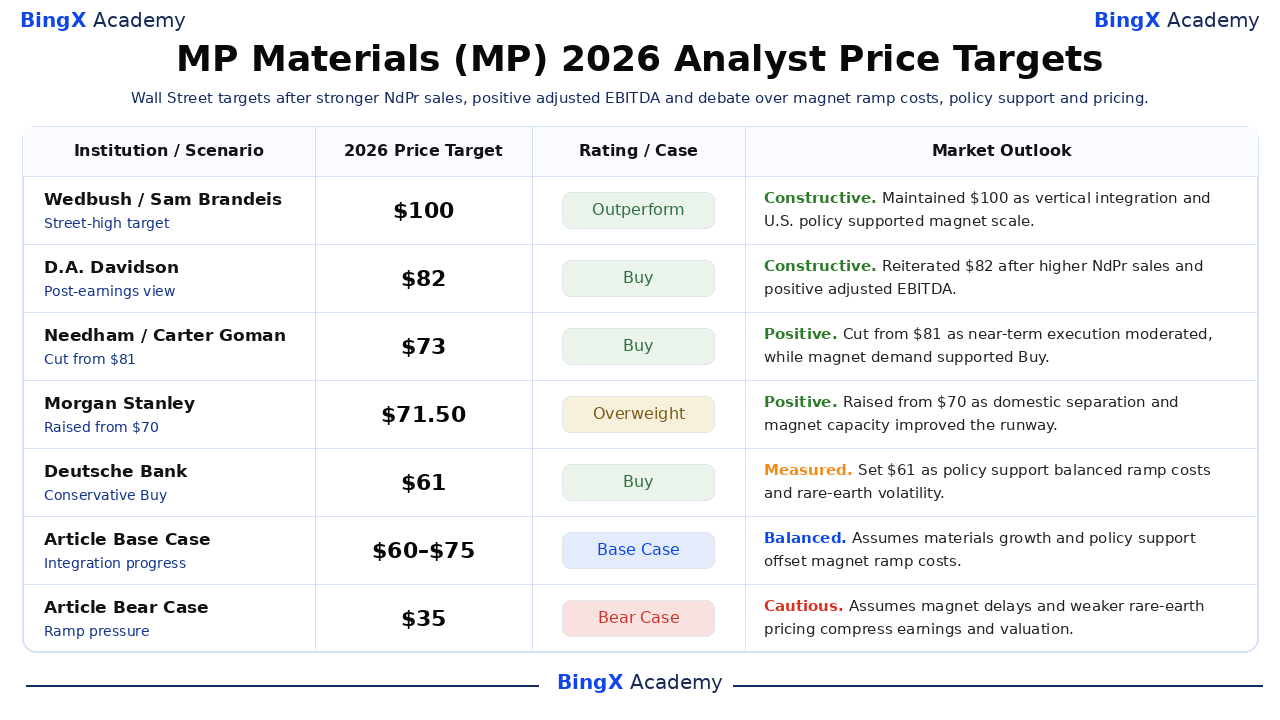
Gli obiettivi degli analisti selezionati vanno da 60$ a 100$ e mostrano ampio disaccordo sul valore del supporto politico, della produzione a valle e dei costi di rampa a breve termine. Diverse aziende hanno ridotto gli obiettivi senza abbandonare le valutazioni positive. Le azioni datate qui sotto separano gli obiettivi a dodici mesi di Wall Street dagli scenari Base e Ribassista indipendenti dell'articolo.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettiva di Mercato |
|
Wedbush |
100$ |
Outperform |
Costruttivo. 8 maggio: mantenuta una visione al vertice di Wall Street mentre l'integrazione verticale e le politiche statunitensi supportavano la capacità dei magneti. |
|
D.A. Davidson |
82$ |
Buy |
Costruttivo. 24 agosto: reiterato Buy dopo vendite NdPr più elevate e EBITDA rettificato positivo. |
|
Needham |
73$ |
Buy |
Positivo. 22 luglio: tagliato da 81$ mentre l'esecuzione a breve termine si moderava, mentre la domanda di magneti supportava Buy. |
|
Morgan Stanley |
71,50$ |
Overweight |
Positivo. 8 luglio: alzato da 70$ mentre la separazione domestica e la capacità dei magneti miglioravano la traiettoria. |
|
Deutsche Bank |
61$ |
Buy |
Misurato. 9 luglio: stabilito un obiettivo conservativo bilanciando il supporto politico contro i costi di rampa e i prezzi. |
|
JPMorgan |
60$ |
Overweight |
Misurato. 29 luglio: tagliato da 75$ mentre le stime a breve termine si resettavano mentre il valore strategico rimaneva. |
|
Caso Base dell'Articolo |
60$-75$ |
Caso Base |
Bilanciato. Presume crescita dei Materiali e supporto politico compensino i costi di rampa dei magneti. |
|
Caso Ribassista dell'Articolo |
35$ |
Caso Ribassista |
Cauto. Presume ritardi dei magneti e prezzi più deboli comprimano utili e valutazione. |
Come Fare Trading sulle Azioni MP Materials (MP) su BingX
Fai trading sulle prospettive di NdPr, produzione di magneti e supporto politico di MP Materials utilizzando BingX TradFi e gli strumenti BingX AI. Poiché MP può reagire bruscamente ai prezzi delle terre rare e agli annunci governativi, definisci prima il catalizzatore e i limiti di rischio.
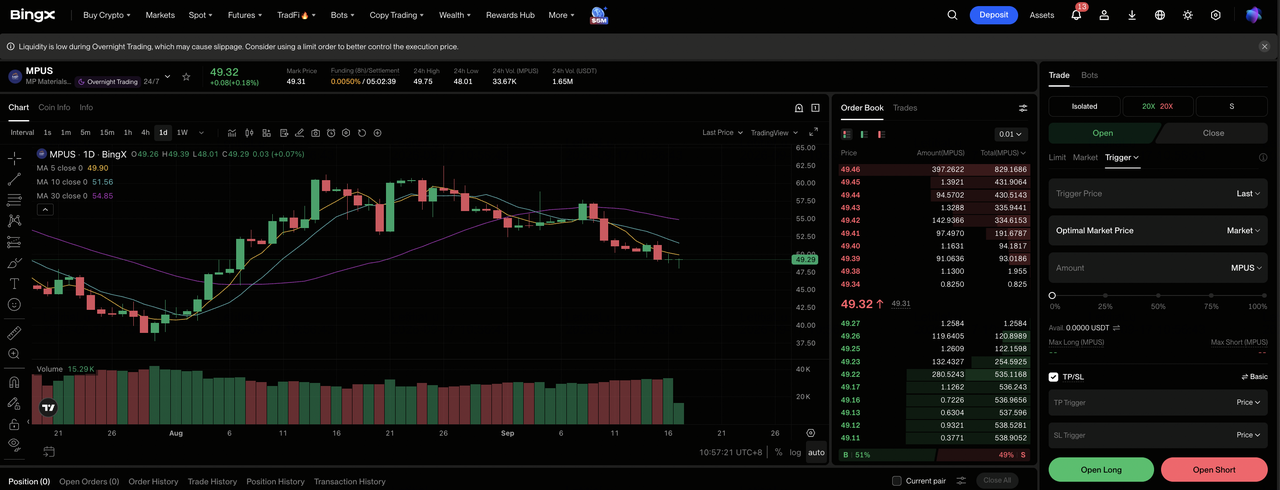
Passo 1: Accedi a BingX TradFi. Registrati e naviga verso la sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona MP Materials (MP). Cerca e seleziona il contratto futures perpetui MP-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la qualificazione dei magneti e la crescita dei Materiali confermano il Caso Rialzista. Seleziona Apri Short se ritardi e pressione sui prezzi confermano il Caso Ribassista.
Passo 4: Seleziona leva e modalità margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. L'intervallo a 52 settimane di MP di 37,81$-100,25$ supporta leva conservativa.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver aperto il trade.
Top 5 Rischi da Osservare per gli Investitori MP nel 2026
MP Materials affronta rischi di materie prime, esecuzione, politiche e finanziamento mentre si espande dai materiali di terre rare ai magneti. Questi fattori possono influenzare utili, flusso di cassa e il premio strategico assegnato al titolo.
- Prezzi più bassi delle terre rare potrebbero mettere pressione sui margini: Prezzi più forti hanno supportato i ricavi Q2 insieme a un volume di vendite più alto. Un'inversione ridurrebbe gli utili dei Materiali e lascerebbe meno liquidità per Independence, 10X e capacità di elaborazione aggiuntiva.
- Il supporto governativo potrebbe cambiare nel tempo: La protezione dei prezzi ha contribuito con 17,58 milioni di dollari di reddito Q2 e migliora l'economia a breve termine. Cambiamenti nel finanziamento, negli appalti o nelle priorità di proprietà potrebbero ridurre sia il supporto diretto che il premio strategico di MP.
- La qualificazione dei magneti potrebbe richiedere più tempo del previsto: I ricavi di Magnetics sono scesi del 17% a 16,524 milioni di dollari durante la rampa di produzione. Test ritardati o accettazione dei clienti posticiperebbero la leva operativa e manterrebbero i costi di avviamento avanti rispetto alle vendite.
- I grandi clienti aumentano il rischio di esecuzione: General Motors ancora Independence, mentre la domanda Apple inizia più tardi. Cambiamenti negli orari, nelle specifiche o nei volumi potrebbero influenzare l'utilizzo, i tempi dei ricavi e i ritorni sulla capacità dei magneti.
- 10X potrebbe richiedere più capitale del previsto: Il nuovo campus porta rischi di costruzione, attrezzature e finanziamento prima che inizino i ricavi. Costi eccessivi potrebbero mettere pressione sul flusso di cassa libero e ridurre il valore creato da operazioni dei Materiali più forti.
Considerazioni Finali: Dovresti Investire in MP nel 2026?
MP Materials ha consegnato un Q2 più forte, con 108,49 milioni di dollari di ricavi, 1.006 tonnellate metriche di vendite NdPr e 28,493 milioni di dollari di EBITDA rettificato positivo. Questi numeri mostrano che la separazione domestica sta crescendo. I ricavi di Magnetics di 16,524 milioni di dollari e la qualificazione in corso mostrano che la tesi a valle è ancora in sviluppo.
Il Caso Rialzista richiede che Independence e 10X traducano il supporto strategico in margini di magneti ripetibili, supportando 95$. Il Caso Ribassista segue qualificazione ritardata, prezzi delle terre rare più deboli e pressione sui capitali verso 35$. I trader conservativi potrebbero aspettare le spedizioni commerciali di magneti, un'utilizzo più chiaro dei clienti e EBITDA rettificato positivo escludendo il reddito politico insolito prima di assegnare alla piattaforma a valle un multiplo premium.
Promemoria sui Rischi: Il trading e l'investimento in azioni come MP comporta un alto rischio di perdita di capitale. Prezzi delle materie prime, politiche industriali, costruzione, qualificazione dei clienti, valutazione e leva possono produrre perdite rapide. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Top Azioni ed ETF Energetici da Comprare nel 2026: La Crisi Energetica dell'IA Incontra la Volatilità Geopolitica
- Top Azioni Energetiche IA da Comprare nel 2026: Nucleare, Gas, Celle a Combustibile e l'Espansione Energetica dell'IA
- Top Azioni della Difesa da Comprare nel 2026: Prime, Missili, Droni, Spazio e Guerra Abilitata dall'IA
- Previsione Prezzo Occidental Petroleum (OXY) 2026: Possono Petrolio e Deleveraging Spingere OXY Verso 85$?
- Previsione Prezzo ExxonMobil (XOM) 2026: Possono Petrolio e Crescita della Produzione Spingere XOM Verso 205$?
- Previsione Prezzo Bloom Energy (BE) 2026: Può l'Energia per Data Center IA Spingere BE Verso 350$?
