

Johnson & Johnson (JNJ) sviluppa farmaci su prescrizione e tecnologie mediche per pazienti, ospedali e professionisti sanitari. Il suo consolidato portafoglio farmaceutico genera liquidità, mentre i nuovi trattamenti oncologici, i lanci in campo immunologico e la robotica chirurgica OTTAVA creano ulteriori opportunità di crescita. L'adozione dei trattamenti, la sostituzione delle vendite esposte ai brevetti e i rendimenti sulla spesa per lo sviluppo determinano se tale espansione si traduce in utili per azione più solidi.
L'ultimo trimestre ha mostrato una crescita farmaceutica mentre gli investimenti strategici hanno pesato sugli utili. Il fatturato di Johnson & Johnson nel Q3 2026 è cresciuto del 5,9% a 25,399 miliardi di dollari, con le vendite di Medicina Innovativa in aumento del 7,7%. L'EPS rettificato è sceso a 2,59 dollari, mentre MedTech è cresciuta solo del 2,5%. La prossima sfida consiste nel verificare se i nuovi lanci e il miglioramento dei dispositivi possano sostenere le previsioni annuali riviste al rialzo nonostante i costi di sviluppo in corso.
Le previsioni sul titolo JNJ per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso per la crescita sostitutiva: I nuovi trattamenti oncologici e immunologici compensano le vendite perse con la scadenza dei brevetti, mentre i dispositivi migliorati e la conversione della liquidità trasformano gli investimenti nel portafoglio in rendimenti più forti per gli azionisti.
- Il caso per la pressione da diluizione: I costi di sviluppo, la domanda più lenta di dispositivi e il contenzioso in corso assorbono i guadagni farmaceutici prima che i trattamenti più recenti generino entrate sufficientemente redditizie a sostenere una valutazione più elevata.
Questa guida analizza le previsioni sul titolo JNJ, gli scenari di prezzo per il 2026, i principali rischi e le prospettive degli analisti, basandosi sul comunicato sugli utili del 13 ottobre di Johnson & Johnson, sulle dichiarazioni del management e sui dati di mercato fino al 21 ottobre, oltre a come acquistare azioni JNJ su BingX TradFi con USDT o USDC.
Le 5 cose più importanti che gli investitori di Johnson & Johnson devono sapere a ottobre 2026
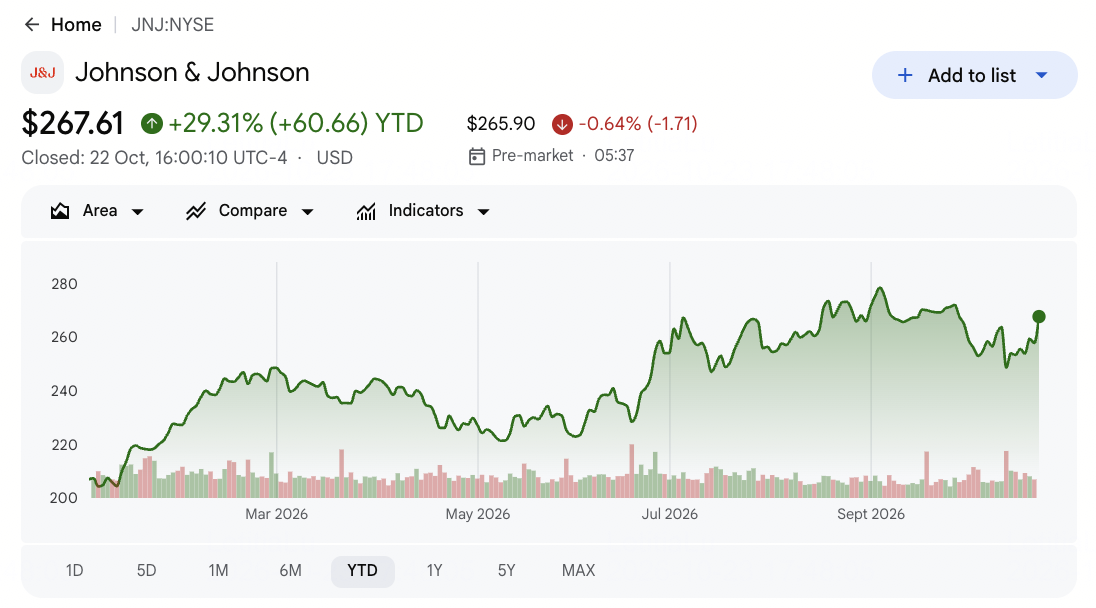
- JNJ ha chiuso a 267,61 dollari il 22 ottobre, in rialzo del 29,31% da inizio anno: Le azioni rimangono al di sopra del livello di apertura dell'anno, rendendo lo scenario rialzista a 320 dollari dipendente da una conversione degli utili più forte. I guadagni continuati richiedono che i nuovi farmaci sostituiscano le vendite perse con la scadenza dei brevetti, piuttosto che affidarsi esclusivamente ad aspettative di ricavi più elevati.
- Il fatturato del Q3 è aumentato a 25,399 miliardi di dollari da 23,993 miliardi: La Medicina Innovativa ha contribuito con 16,757 miliardi di dollari, mostrando una domanda più forte per i trattamenti oncologici e immunologici più recenti. Tuttavia, MedTech è cresciuta più lentamente, rendendo importante distinguere lo slancio farmaceutico da una ripresa generalizzata nel portafoglio sanitario dell'azienda.
- Le vendite di Darzalex hanno raggiunto 4,239 miliardi di dollari con l'espansione della domanda oncologica: Il risultato del Q3 e la crescita operativa del 7,9% della Medicina Innovativa forniscono prove del continuo adozione dei trattamenti. I prezzi, la domanda di marchi sostitutivi e le spese di sviluppo determineranno quanta parte di quella scala operativa si tradurrà in una crescita sostenibile degli utili per azione.
- OTTAVA e Sail Biomedicines offrono ulteriori opportunità di crescita: OTTAVA ha ricevuto l'autorizzazione alla commercializzazione nel Q3, mentre la collaborazione di luglio con Sail era mirata alle terapie CAR-T in vivo. L'adozione futura da parte degli ospedali e il successo dello sviluppo clinico determineranno se queste tappe si evolveranno in una crescita commerciale sostenuta e in rendimenti d'investimento interessanti.
- Il free cash flow YTD stimato di 15,1 miliardi di dollari supporta gli investimenti: Johnson & Johnson ha generato liquidità completando l'acquisizione di Firefly Bio da 1 miliardo di dollari nel Q3. Ciò fornisce supporto per l'espansione della pipeline, sebbene una conversione degli utili più forte e i rendimenti sulla spesa per la ricerca siano essenziali per il valore a lungo termine degli azionisti.
Che cos'è Johnson & Johnson (JNJ)?
Johnson & Johnson (JNJ) è un'azienda sanitaria globale che sviluppa farmaci su prescrizione e tecnologie mediche per pazienti, medici e ospedali. La sua divisione di Medicina Innovativa ricerca e commercializza terapie in oncologia, immunologia, neuroscienze e altre aree terapeutiche. MedTech fornisce dispositivi cardiovascolari, tecnologie chirurgiche, prodotti ortopedici e cura della vista, combinando le vendite di attrezzature con la domanda correlata alle procedure. I ricavi dipendono dall'adozione dei trattamenti, dai prezzi dei prodotti, dall'attività ospedaliera e dalla protezione dalla concorrenza, con i due settori che forniscono fonti distinte di vendite sanitarie e flusso di cassa operativo.
La strategia di crescita di Johnson & Johnson si concentra sull'espansione dell'oncologia e dell'immunologia, sull'avanzamento della tecnologia chirurgica e sul miglioramento del mix di portafoglio. Nel luglio 2026, l'azienda ha annunciato una collaborazione con Sail Biomedicines sulle terapie CAR-T in vivo, compresi i pagamenti iniziali di 785 milioni di dollari e un'opzione per acquisire Sail per 2,58 miliardi di dollari. L'azienda ha inoltre completato la sua acquisizione di Firefly Bio da 1 miliardo di dollari nel Q3 e sta preparando la pianificata separazione di DePuy Synthes. Con le vendite trimestrali che hanno raggiunto 25,399 miliardi di dollari, queste iniziative mirano a sostituire le entrate farmaceutiche in scadenza e a migliorare i rendimenti a lungo termine, sebbene i costi di sviluppo precedano i risultati commerciali.
Leggi di più: I migliori titoli farmaceutici da acquistare nel 2026: farmaci oncologici, farmaci per il dimagrimento, mRNA e nuovi farmaci
Panoramica degli utili Q3 2026 di Johnson & Johnson (JNJ): la crescita farmaceutica supporta le vendite nonostante la pressione sugli utili
Johnson & Johnson ha riportato un fatturato nel Q3 2026 di 25,399 miliardi di dollari, in aumento del 5,9% su base annua, sostenuto dalla crescita del 7,7% della Medicina Innovativa e dalla continua domanda oncologica. L'EPS rettificato è diminuito del 7,5% a 2,59 dollari, mentre l'EPS GAAP è sceso a 0,09 dollari a causa delle spese per contenziosi e transazioni strategiche. Con una crescita MedTech del 2,5% e una guidance EPS rettificato per l'intero anno di 11,05-11,15 dollari, gli utili futuri dipendono dalla sostituzione delle vendite esposte ai brevetti, dal miglioramento dei dispositivi e dall'ottenimento di rendimenti sugli investimenti nella pipeline.
|
Metrica finanziaria |
Guidance / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Fatturato |
23,993 miliardi Q3 2025 |
25,399 miliardi |
Migliorato. +5,9% su base annua. |
|
Medicina Innovativa |
15,563 miliardi Q3 2025 |
16,757 miliardi |
In espansione. +7,7% su base annua. |
|
Fatturato MedTech |
8,430 miliardi Q3 2025 |
8,642 miliardi |
Migliorato. +2,5% su base annua. |
|
EPS diluito rettificato |
2,80 dollari Q3 2025 |
2,59 dollari |
Inferiore. -7,5% su base annua. |
|
EPS diluito GAAP |
2,12 dollari Q3 2025 |
0,09 dollari |
Inferiore. -95,8% su base annua. |
|
Fatturato Stelara |
1,570 miliardi Q3 2025 |
716 milioni |
In calo. -54,4% su base annua. |
|
Free cash flow YTD stimato |
14,226 miliardi YTD 2025 |
~15,1 miliardi |
Migliorato. In aumento di circa il 6%. |
|
Guidance EPS rettificato 2026 |
10,96–11,11 precedente |
11,05–11,15 |
Rivista al rialzo. Punto medio aumentato di 0,06 dollari. |
- Il fatturato del Q3 è aumentato del 5,9% a 25,399 miliardi di dollari. Il fatturato della Medicina Innovativa ha raggiunto 16,757 miliardi di dollari, riflettendo una domanda più forte per i trattamenti oncologici e immunologici, sia consolidati che più recenti. L'adozione continuata dei farmaci e la ripresa dei dispositivi saranno importanti per mantenere lo slancio degli utili.
- Il fatturato della Medicina Innovativa è cresciuto del 7,7% a 16,757 miliardi di dollari. Le vendite di Darzalex pari a 4,239 miliardi di dollari e l'espansione dei trattamenti oncologici hanno trainato le performance. Il continuo adozione dei trattamenti e i nuovi lanci di prodotti potrebbero sostenere gli utili, sebbene la determinazione dei prezzi e la concorrenza dei brevetti influenzino la redditività.
- L'EPS rettificato è sceso a 2,59 dollari a causa del peso dei costi delle transazioni. L'EPS GAAP è diminuito a 0,09 dollari, mentre gli utili netti rettificati sono diminuiti del 6,8%. Gli oneri per le transazioni hanno ridotto gli utili, rendendo una maggiore efficienza operativa importante man mano che i nuovi farmaci raggiungono mercati commerciali più ampi.
- Firefly Bio ha ampliato le capacità oncologiche di Johnson & Johnson. Circa 1 miliardo di dollari è stato speso per l'acquisizione completata nel Q3. Gli investimenti supportano l'ingegneria degli anticorpi, con i rendimenti che dipendono dal successo dello sviluppo clinico e da futuri lanci redditizi di farmaci.
- La guidance EPS rettificato per l'intero anno ha raggiunto 11,05-11,15 dollari. Il punto medio rivisto è aumentato di 0,06 dollari, con la realizzazione che dipende dalla continua crescita farmaceutica e da una performance più stabile dei dispositivi. L'espansione dell'adozione dei trattamenti, il miglioramento delle vendite di dispositivi e la gestione delle spese di sviluppo saranno importanti per la futura crescita degli utili.
Prospettive di investimento 2026 di Johnson & Johnson (JNJ): caso rialzista a 320 dollari vs. caso ribassista a 225 dollari
Le prospettive 2026 di Johnson & Johnson dipendono dalla capacità dei farmaci più recenti di sostituire i ricavi esposti alla scadenza dei brevetti preservando gli utili dopo gli investimenti nella pipeline. Nel Q3, le vendite farmaceutiche sono cresciute più rapidamente dei dispositivi, ma l'EPS rettificato è diminuito poiché le transazioni strategiche hanno aggiunto costi. I seguenti scenari editoriali mostrano come la domanda dei lanci, la ripresa di MedTech e la disciplina della spesa potrebbero influenzare il titolo fino a dicembre 2026.
Il caso rialzista: nuovi farmaci e ripresa dei dispositivi spingono JNJ verso i 320 dollari
Una più ampia adozione dei nuovi farmaci aumenterebbe gli utili, mentre la ripresa della crescita dei dispositivi medici fornisce una seconda fonte di supporto operativo. Le vendite della Medicina Innovativa sono cresciute del 7,7% a 16,757 miliardi di dollari, con Darzalex che ha raggiunto 4,239 miliardi di dollari. Estendere questo slancio attraverso l'immunologia e l'oncologia aiuterebbe a compensare le perdite di Stelara man mano che migliori vendite di dispositivi assorbono i costi di sviluppo e commercializzazione.
Lo scenario a 320 dollari riceverebbe supporto se l'EPS rettificato per l'intero anno raggiungesse il tetto della guidance di 11,15 dollari e la crescita di MedTech migliorasse oltre il 2,5% del Q3. Una conversione della liquidità più forte collegherebbe le maggiori vendite farmaceutiche a rendimenti degli azionisti più sostenibili.
Il caso base: la domanda costante di farmaci mantiene JNJ tra 255 e 280 dollari
La continua crescita farmaceutica potrebbe mantenere la generazione di cassa operativa anche se i dispositivi si riprendono lentamente e le spese di sviluppo limitano gli utili rettificati. Il free cash flow stimato da inizio anno ha raggiunto 15,1 miliardi di dollari, mentre le vendite di MedTech sono cresciute solo del 2,5%. Questi fattori compensativi supporterebbero la ricerca in corso e le distribuzioni agli azionisti senza dimostrare che le nuove iniziative possano ancora aumentare in modo costante la redditività per azione.
Un intervallo da 255 a 280 dollari sarebbe coerente con il rispetto della guidance EPS rettificato di 11,05-11,15 dollari e la continua crescita farmaceutica. Un miglioramento dei dispositivi supporterebbe l'estremità superiore, mentre l'erosione dei brevetti e la diluizione delle transazioni potrebbero limitare l'espansione della valutazione.
Il caso ribassista: l'erosione dei brevetti e i costi di sviluppo spingono JNJ verso i 225 dollari
Una crescita più lenta dei farmaci sostitutivi esporrebbe gli utili maggiormente alle perdite da brevetti e al costo di costruzione dei trattamenti futuri. Le vendite di Stelara sono scese del 54,4% a 716 milioni di dollari, mentre le transazioni strategiche hanno anche ridotto la redditività rettificata. Se i nuovi lanci perdessero slancio prima che la crescita dei dispositivi migliorasse, le spese di investimento potrebbero assorbire troppo del contributo farmaceutico residuo.
Lo scenario a 225 dollari diventerebbe più probabile se la crescita farmaceutica rallentasse insieme a ulteriori debolezze dei dispositivi e gli utili mancassero la guidance annuale. Costi legali più elevati o progressi deludenti nello sviluppo indebolirebbero quindi i rendimenti della liquidità e ridurrebbero il supporto alla valutazione.
Previsioni del prezzo del titolo JNJ per il 2026 dagli analisti di Wall Street
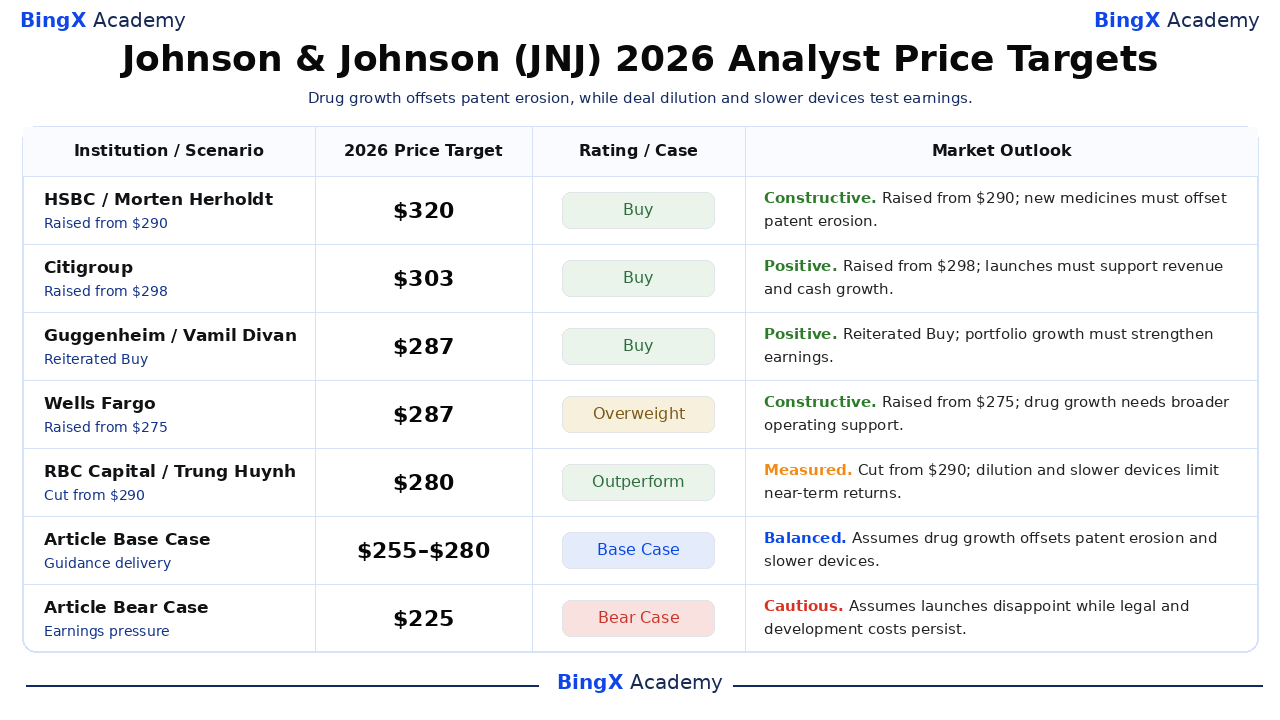
Le azioni selezionate di Wall Street si collocano tra 280 e 320 dollari e riflettono diverse visioni sui nuovi farmaci, l'esposizione ai brevetti e le prestazioni dei dispositivi. Si tratta di punti di riferimento di analisti pubblicati, generalmente con orizzonti di dodici mesi che si estendono oltre dicembre 2026. I prezzi rialzisti, base e ribassisti dell'articolo sono scenari editoriali separati, non ulteriori previsioni di broker.
|
Istituzione / Scenario |
Target di prezzo 2026 |
Rating / Caso |
Prospettive di mercato |
|
HSBC |
320 dollari |
Acquisto |
Costruttivo. 2026-09-10: Alzato da 290 dollari; mantenuto Acquisto. Visione editoriale: i nuovi farmaci devono compensare l'erosione dei brevetti e la debolezza dei dispositivi. |
|
Citigroup |
303 dollari |
Acquisto |
Positivo. 2026-10-05: Alzato da 298 dollari; mantenuto Acquisto. Visione editoriale: i lanci commerciali devono supportare la crescita dei ricavi e della liquidità. |
|
Guggenheim |
287 dollari |
Acquisto |
Positivo. 2026-10-07: Confermato Acquisto con target a 287 dollari. Visione editoriale: la crescita del portafoglio deve tradursi in utili più forti. |
|
Wells Fargo |
287 dollari |
Sovrappeso |
Costruttivo. 2026-10-16: Alzato da 275 dollari; mantenuto Sovrappeso. Visione editoriale: le forti vendite di farmaci necessitano di un supporto operativo più ampio. |
|
RBC Capital |
280 dollari |
Sovraperformance |
Misurato. 2026-10-14: Ridotto da 290 dollari; mantenuto Sovraperformance. Visione editoriale: la diluizione delle acquisizioni e la lentezza dei dispositivi limitano i rendimenti a breve termine. |
|
Caso base dell'articolo |
255–280 |
Caso base |
Equilibrato. Scenario editoriale dicembre 2026. Presuppone che il rispetto della guidance compensi l'erosione dei brevetti e la lentezza dei dispositivi. |
|
Caso ribassista dell'articolo |
225 dollari |
Caso ribassista |
Cauto. Scenario editoriale dicembre 2026. Presuppone che i lanci deludano mentre i costi legali e di sviluppo persistono. |
Come acquistare azioni Johnson & Johnson (JNJ) su BingX
Acquista e detieni azioni Johnson & Johnson tramite BingX Stocks Trading utilizzando USDT o USDC, soggetto a quotazione e idoneità del conto. Johnson & Johnson offre esposizione a farmaci su prescrizione, dispositivi medici e innovazione sanitaria in un portafoglio globale. Gli utenti idonei possono dimensionare le partecipazioni in base ai propri obiettivi di investimento senza utilizzare leva finanziaria o pagare commissioni di finanziamento perpetuo.
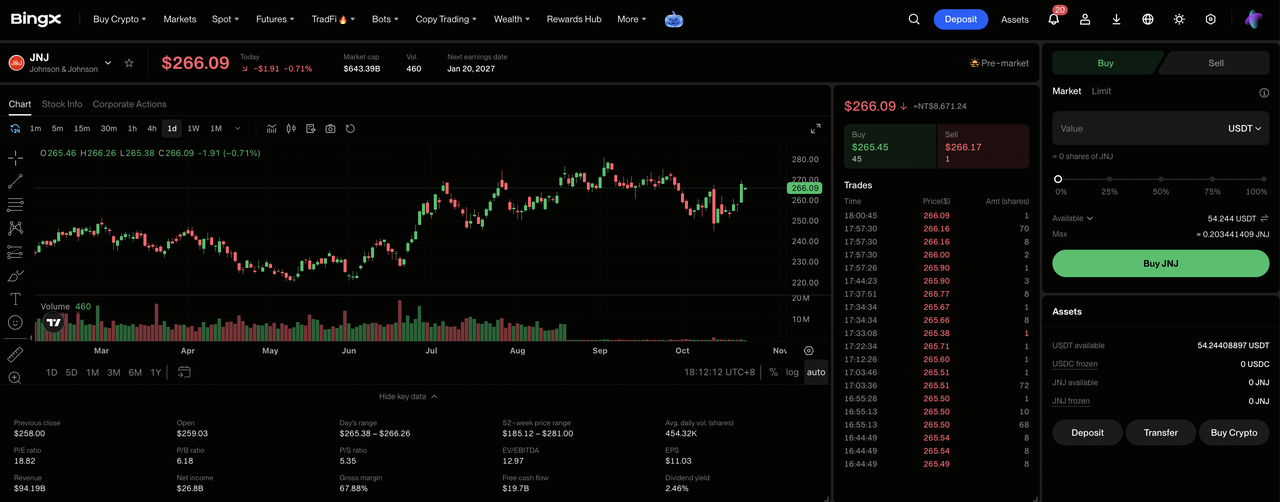
Passaggio 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta la Divulgazione del rischio di trading di azioni se accedi al prodotto per la prima volta.
Passaggio 2: Prepara USDT o USDC. Assicurati che il tuo conto Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo conto Fondi o conto Patrimonio se necessario. Verifica l'importo minimo dell'ordine del titolo selezionato e l'idoneità frazionata prima di scegliere la dimensione dell'investimento.
Passaggio 3: Seleziona Johnson & Johnson (JNJ). Apri il mercato Azioni, cerca Johnson & Johnson (JNJ) e conferma che l'azione sia disponibile per il tuo conto. Verifica l'identità dell'azienda, il prezzo attuale dell'azione, la sessione di trading e i tipi di ordine disponibili.
Passaggio 4: Acquista azioni Johnson & Johnson. Seleziona "Acquista", inserisci un importo di investimento o una quantità di azioni consentiti e scegli un ordine a mercato o limite supportato. Gli ordini a mercato utilizzano i prezzi disponibili durante le sessioni supportate, mentre gli ordini limite richiedono il prezzo specificato o migliore e liquidità sufficiente per essere eseguiti.
Passaggio 5: Controlla e gestisci le tue partecipazioni. Apri "Azioni > Posizioni" per monitorare le tue azioni JNJ e gli utili o le perdite non realizzati. Utilizza Tutti gli ordini per rivedere le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi delle vendite diventano prelevabili, piuttosto che su quando le azioni acquistate possono essere vendute.
I 5 principali rischi da monitorare per gli investitori di Johnson & Johnson nel 2026
I farmaci consolidati di Johnson & Johnson, il vasto portafoglio sanitario e la generazione affidabile di liquidità supportano le sue prospettive di utili. Tuttavia, l'erosione dei brevetti, la domanda di dispositivi, le spese di sviluppo e il contenzioso potrebbero esercitare pressione sulla redditività e sui rendimenti degli azionisti.
- Una domanda di farmaci più debole potrebbe pressare i ricavi: Le vendite della Medicina Innovativa nel Q3 hanno raggiunto 16,757 miliardi di dollari, supportate da trattamenti oncologici e immunologici. Volumi di trattamento inferiori o una domanda di marchi sostitutivi ridotta potrebbero ridurre gli utili e i margini operativi man mano che la concorrenza dei brevetti si intensifica.
- L'aumento dei costi di sviluppo potrebbe vincolare i margini: L'EPS rettificato del Q3 è diminuito del 7,5% a 2,59 dollari, riflettendo la diluizione correlata alle transazioni. Costi di ricerca e commercializzazione più elevati potrebbero indebolire la redditività se le vendite di farmaci e i ricavi dei dispositivi crescono più lentamente.
- I ritardi nell'adozione dei dispositivi potrebbero limitare la crescita dei ricavi: Il fatturato MedTech del Q3 ha raggiunto 8,642 miliardi di dollari, ma la crescita è rimasta solo del 2,5%. Gli acquisti ospedalieri ritardati, le installazioni robotiche o la ripresa delle procedure potrebbero ridurre la visibilità dei ricavi futuri.
- Gli investimenti nella pipeline potrebbero indebolire i rendimenti degli azionisti: Circa 1 miliardo di dollari è stato speso per Firefly Bio, a supporto delle capacità di ingegneria degli anticorpi. Battute d'arresto cliniche o costi di sviluppo aggiuntivi potrebbero limitare la futura generazione di liquidità e ridurre il valore per gli azionisti prima che i programmi acquisiti raggiungano la commercializzazione.
- Utili più deboli potrebbero pressare la valutazione: L'EPS rettificato del Q3 di Johnson & Johnson ha raggiunto 2,59 dollari, supportato da un'ampia attività farmaceutica. Lanci più lenti, una domanda di dispositivi più debole o costi di contenzioso crescenti potrebbero ridurre gli utili e innescare cali del prezzo delle azioni.
Considerazioni finali: dovreste investire in Johnson & Johnson nel 2026?
I 25,399 miliardi di dollari di fatturato trimestrale di Johnson & Johnson e il free cash flow da inizio anno stimato di 15,1 miliardi di dollari mostrano la sua capacità di finanziare l'innovazione sanitaria. Darzalex e i farmaci più recenti supportano le vendite, mentre Firefly Bio e Sail ampliano le opportunità di sviluppo. Sostenere tale crescita dipenderà dalla sostituzione dei ricavi esposti ai brevetti e dalla conversione degli investimenti nei dispositivi in un'adozione redditizia.
Il caso rialzista a 320 dollari presuppone una domanda più ampia di nuovi farmaci, la ripresa dei dispositivi e una conversione più forte dei ricavi in utili. Il caso base da 255 a 280 dollari riflette il rispetto della guidance, mentre il caso ribassista a 225 dollari tiene conto dell'erosione dei brevetti e dei costi persistenti. Con JNJ che ha chiuso a 257,78 dollari il 21 ottobre, gli investitori dovrebbero osservare se la crescita del portafoglio produca rendimenti per azione duraturi.
Avvertenza sul rischio: Il portafoglio sanitario diversificato di Johnson & Johnson non elimina il rischio di investimento. Le perdite di brevetti, le battute d'arresto cliniche o i costi di contenzioso più elevati potrebbero ridurre gli utili e i rendimenti degli azionisti. Gli investitori dovrebbero valutare la valutazione, la generazione di liquidità e la propria tolleranza al rischio prima di acquistare azioni JNJ.
Letture correlate
- I migliori titoli farmaceutici da acquistare nel 2026: farmaci oncologici, farmaci per il dimagrimento, mRNA e nuovi farmaci
- Previsione del prezzo di Moderna (MRNA) 2026: lo slancio del vaccino contro il cancro può spingere il titolo MRNA verso i 180 dollari?
- Previsione del prezzo di Merck (MRK) 2026: lo slancio della pipeline può spingere il titolo MRK verso i 170 dollari?
- Previsione del prezzo di Eli Lilly (LLY) 2026: la domanda di farmaci per il dimagrimento può spingere LLY verso i 1.600 dollari?
- Previsione del prezzo del titolo UnitedHealth (UNH) 2026: ripresa guidata dall'IA o trappola normativa a 306 dollari?
