
Eli Lilly (LLY) sviluppa medicinali su prescrizione nei settori della salute cardiometabolica, oncologia, immunologia e neuroscienze. Mounjaro e Zepbound hanno reso i trattamenti per diabete e obesità il motore centrale dei guadagni, con vendite combinate del Q2 di 14,871 miliardi di dollari, mentre i medicinali oncologici, i prodotti immunologici e una pipeline clinica in espansione forniscono fonti aggiuntive di crescita. Questa scala conferisce a Lilly un'esposizione insolitamente ampia al mercato globale dell'obesità, anche se lascia il titolo sensibile ai prezzi realizzati, all'esecuzione della produzione, ai risultati della pipeline e a una valutazione elevata.
L'ultimo trimestre ha rafforzato il caso della domanda ed esposto la principale tensione di redditività. I ricavi del Q2 di Eli Lilly sono aumentati del 48% a 22,974 miliardi di dollari poiché il volume è cresciuto del 60%, tuttavia i prezzi realizzati sono scesi del 13% e il margine operativo riportato è diminuito di 5,0 punti percentuali al 39,1%. Il caso di investimento dipende dalla capacità di Lilly di continuare ad espandere l'accesso e la fornitura degli incretine convertendo quel volume in crescita sostenibile di margini e guadagni.
La previsione delle azioni LLY per il 2026 si concentra ora su due visioni contrastanti:
- Il caso dell'espansione delle incretine: Mounjaro e Zepbound mantengono un'elevata crescita delle prescrizioni, Foundayo amplia l'accesso orale, retatrutide avanza verso la presentazione e la nuova capacità supporta ulteriori aumenti delle stime.
- Il caso dei prezzi e della valutazione: prezzi realizzati più bassi, spese del portafoglio, lanci competitivi di GLP-1 o un ritardo nella pipeline impediscono agli utili di crescere abbastanza velocemente per supportare l'attuale valutazione.
Questa guida analizza la previsione delle azioni LLY, gli scenari di prezzo 2026, i rischi principali e le prospettive degli analisti, basandosi sul comunicato degli utili Q2 del 5 agosto 2026 di Eli Lilly, sui documenti normativi e sui dati di mercato fino al 3 settembre 2026, oltre a come scambiare i futures delle azioni LLY su BingX TradFi con collaterale USDT.
Le 5 cose principali che gli investitori di Eli Lilly devono sapere a settembre 2026
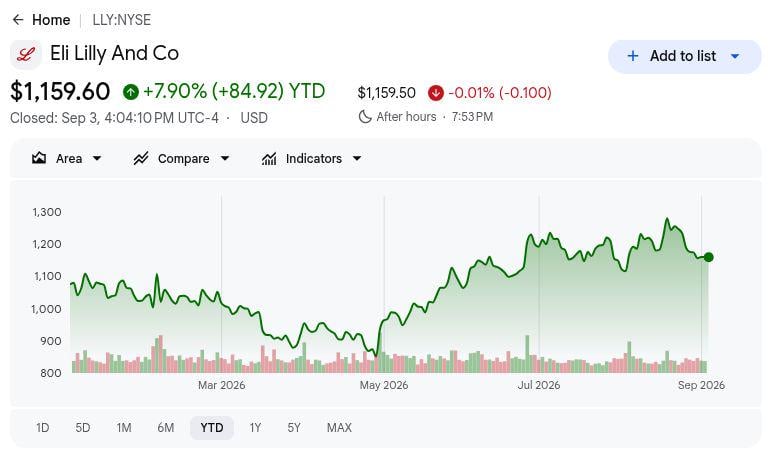
- LLY ha chiuso a 1.159,60 dollari il 3 settembre ed era in rialzo del 7,90% YTD: Il range di 52 settimane da 712,05 a 1.292,65 dollari mostra quanto rapidamente si sono mosse le aspettative mentre gli investitori valutavano l'accelerazione della domanda di incretine contro i rischi di prezzo, investimento e valutazione.
- I ricavi del Q2 sono aumentati del 48% a 22,974 miliardi di dollari: Il risultato ha superato il consensus di 20,69 miliardi di dollari di 2,284 miliardi di dollari, dimostrando che il volume delle prescrizioni e l'espansione dell'accesso globale hanno superato i prezzi realizzati più bassi durante il trimestre.
- I ricavi di Mounjaro sono saliti del 91% a 9,943 miliardi di dollari: Zepbound ha aggiunto 4,928 miliardi di dollari, in crescita del 46%, portando le vendite trimestrali combinate a 14,871 miliardi di dollari e confermando che le incretine ora guidano sia il lato positivo di Lilly sia la sua concentrazione di prodotti.
- Il management ha alzato la guidance dei ricavi 2026 a 85-87 miliardi di dollari: Il punto medio è aumentato di 2,5 miliardi di dollari dal precedente range di 82-85 miliardi di dollari, riflettendo una domanda più forte anche se i costi di ricerca acquisiti hanno assorbito parte del beneficio degli utili.
- Retatrutide ha prodotto fino al 28,3% di perdita di peso media a 80 settimane: Lilly prevede una presentazione per l'obesità nel Q1 2027 e si è impegnata per altri 4,5 miliardi di dollari nella produzione in Indiana, collegando il prossimo catalizzatore della pipeline con la capacità necessaria per commercializzarlo su scala.
Cos'è Eli Lilly (LLY)?
Eli Lilly è un'azienda farmaceutica basata sulla ricerca il cui portafoglio di prescrizioni abbraccia salute cardiometabolica, oncologia, immunologia e neuroscienze. Commercializza medicinali in circa 90 paesi e gestisce stabilimenti di produzione in 10 paesi, fornendo all'azienda una rete commerciale e produttiva globale. I ricavi provengono sempre più da medicinali per diabete e obesità guidati da Mounjaro e Zepbound, insieme a prodotti come Verzenio in oncologia e diverse franchise di immunologia e neuroscienze. Lilly ha investito 13,337 miliardi di dollari in ricerca e sviluppo nel 2025, pari al 20,5% delle vendite, e ha supportato la ricerca clinica in più di 55 paesi con 12.771 dipendenti R&S.
L'attuale strategia è incentrata sull'espansione del mercato delle incretine, sul miglioramento della fornitura e sull'avanzamento della prossima generazione di medicinali cardiometabolici. Mounjaro, Zepbound, Foundayo e retatrutide formano il nucleo di questo sforzo, mentre la collaborazione di Lilly con Boehringer Ingelheim ha generato una milestone di vendite di Jardiance da 250 milioni di dollari durante il Q2. Lilly sta anche costruendo un laboratorio di intelligenza artificiale co-innovativo con NVIDIA e ha più di 180 partner esterni attraverso Catalyze360, estendendo il suo modello di ricerca oltre la scoperta interna di farmaci. Questi programmi potrebbero diversificare la crescita futura, anche se i risultati a breve termine rimangono strettamente legati al volume, prezzo, rimborso e capacità di produzione delle incretine.
Panoramica degli utili Q2 2026 di Eli Lilly (LLY): Ricavi, EPS e crescita dei farmaci per l'obesità
Eli Lilly ha consegnato un trimestre sostanzialmente più forte di quanto il mercato si aspettasse, con ricavi di 22,974 miliardi di dollari contro il consensus di 20,69 miliardi di dollari, EPS non-GAAP di 8,38 dollari contro i 6,01 dollari attesi, e vendite di Mounjaro in crescita del 91% a 9,943 miliardi di dollari. Il management ha alzato la guidance dei ricavi 2026 a 85-87 miliardi di dollari, anche se un onere IPR&D acquisito da 2,8 miliardi di dollari e un calo del margine operativo riportato di 5,0 punti percentuali hanno mostrato quanto aggressivamente Lilly stia finanziando la prossima fase di crescita.
Leggi di più: Panoramica degli utili Q2 2026 di Eli Lilly (LLY): Le vendite GLP-1 e la guidance alzata guidano un rally del 4,86%
|
Metrica finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 |
Consensus $20,69M |
$22,974M |
Battuto. $2,284M sopra il consensus; +48% YoY. |
|
EPS diluito riportato |
— |
$7,94 |
Migliorato. +26% da $6,29. |
|
EPS diluito non-GAAP |
Consensus $6,01 |
$8,38 |
Battuto. $2,37 sopra il consensus; +33% YoY. |
|
Utile netto riportato |
— |
$7,095M |
Migliorato. +25% da $5,661M. |
|
Ricavi Mounjaro |
— |
$9,943M; +91% YoY |
Accelerato. Vendite fuori dagli USA +172% a $5,2M. |
|
Ricavi Zepbound |
— |
$4,928M; +46% YoY |
Espanso. La domanda ha superato i prezzi realizzati più bassi. |
|
Margine lordo riportato |
— |
85,8%; +1,5pp YoY |
Espanso. Costi di produzione e mix hanno compensato i prezzi. |
|
Margine operativo riportato |
— |
39,1%; -5,0pp YoY |
Diminuito. Investimento nel portafoglio ha compensato i guadagni del margine lordo. |
|
IPR&D acquisito |
— |
$2,8M; $3,03/azione |
Più alto. Da $154M e $0,14/azione. |
|
Guidance ricavi 2026 |
Precedente $82M-$85M |
$85M-$87M |
Alzato. Punto medio aumentato $2,5M. |
|
Guidance EPS non-GAAP 2026 |
Precedente $35,50-$37,00 |
$35,50-$36,50 |
Misto. Punto medio sottostante aumentato $2,78 prima di $3,03 IPR&D. |
|
Pacchetto obesità retatrutide |
— |
Altri tre studi Fase 3 positivi; BLA previsto Q1 2027 |
Positivo. Pacchetto registrazione obesità globale completo. |
|
Produzione Indiana |
— |
Altri $4,5M |
Espanso. Aggiunge capacità incretine. |
- I ricavi di 22,974 miliardi di dollari sono cresciuti del 48% e hanno battuto il consensus di 2,284 miliardi di dollari: Il volume delle prescrizioni è aumentato del 60% mentre i prezzi realizzati sono diminuiti del 13%, confermando una potente domanda sottostante mentre mostra che prezzo e mix rimangono importanti vincoli sulla conversione dei ricavi.
- L'EPS diluito non-GAAP di 8,38 dollari è aumentato del 33% e ha superato il consensus di 2,37 dollari: Il profitto principale ha assorbito un effetto IPR&D acquisito da 3,03 dollari per azione, mostrando che il franchise operativo è rimasto forte anche mentre Lilly investiva pesantemente in asset di pipeline esterni.
- Mounjaro e Zepbound hanno generato un totale combinato di 14,871 miliardi di dollari: Crescite rispettive del 91% e 46% hanno reso le incretine la fonte più chiara di rialzo rispetto alle aspettative, anche se la stessa concentrazione aumenta l'esposizione a sviluppi di prezzo, rimborso, sicurezza e competitivi.
- Il margine lordo si è espanso di 1,5 punti percentuali all'85,8% mentre il margine operativo è sceso di 5,0 punti al 39,1%: Migliori costi di produzione e mix hanno migliorato l'economia del prodotto, mentre un aumento del 72% nelle spese operative ha mostrato che la spesa del portafoglio sta ritardando una leva operativa più ampia.
- Le prospettive dei ricavi 2026 sono salite a 85-87 miliardi di dollari da 82-85 miliardi di dollari: Il punto medio è aumentato di 2,5 miliardi di dollari, e la guidance EPS non-GAAP sottostante è migliorata di 2,78 dollari prima dell'onere IPR&D da 3,03 dollari, separando operazioni più forti dai costi legati alle transazioni.
Prospettive di investimento 2026 per Eli Lilly (LLY): Caso Bull $1.600 vs Caso Bear $850
Il test centrale è se volume delle incretine, accesso ai nuovi prodotti e progresso della pipeline possano continuare ad alzare le aspettative sui guadagni più velocemente di quanto si costruiscano pressioni sui prezzi, investimenti e rischi di valutazione.
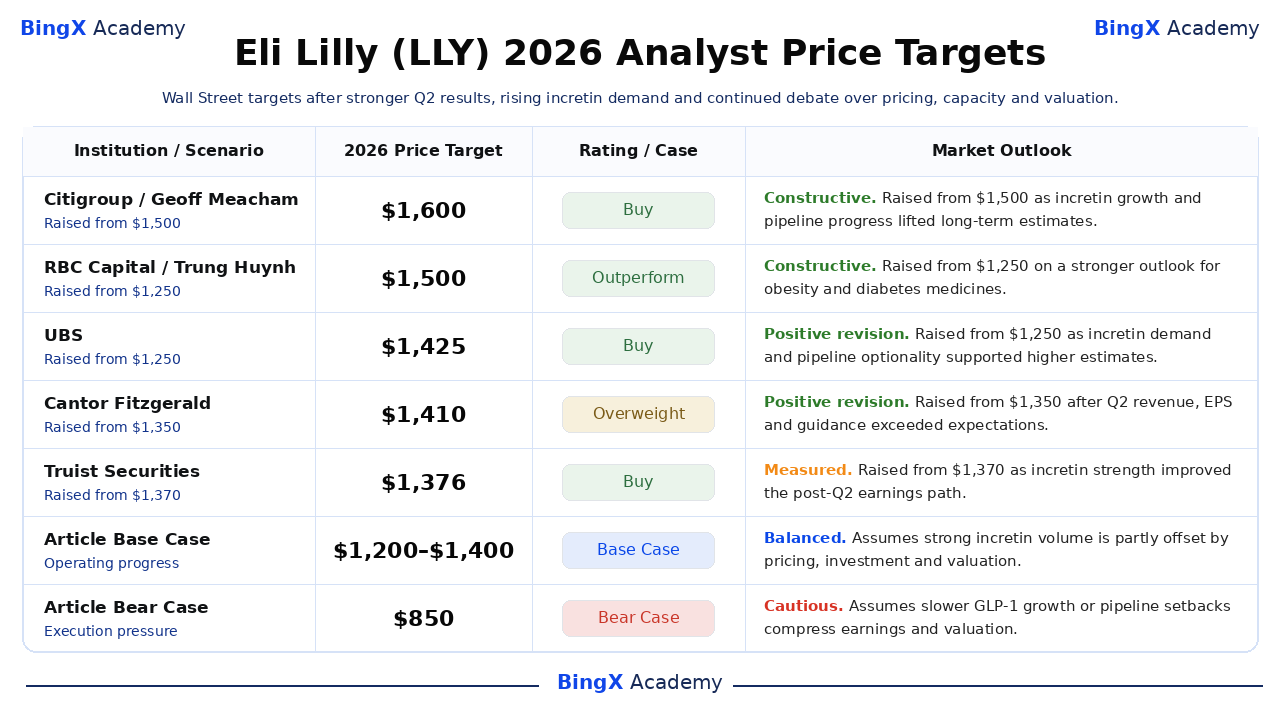
Il Caso Bull: Crescita farmaci obesità e retatrutide spingono LLY verso $1.600
Il Caso Bull assume che Mounjaro e Zepbound mantengano una forte crescita delle prescrizioni mentre l'accesso internazionale si espande, Foundayo amplia il mercato dell'obesità orale e retatrutide avanza verso la sua presentazione prevista per il Q1 2027. La capacità di produzione aggiuntiva supporta la fornitura, permettendo ai ricavi di crescere più velocemente delle spese del portafoglio e alla leva operativa di migliorare.
Un movimento verso $1.600 richiederebbe che i ricavi dell'intero anno raggiungano o superino il range di 85-87 miliardi di dollari, che la crescita dei farmaci per obesità e diabete rimanga ben sopra la crescita totale dell'azienda, e che il margine operativo si riprenda mentre i costi di ricerca acquisiti si normalizzano. L'obiettivo di $1.600 di Citigroup fornisce il riferimento dell'analista più alto nell'insieme attuale.
Il Caso Base: Forte domanda farmaci obesità mantiene LLY tra $1.200 e $1.400
Il Caso Base assume che la domanda di Mounjaro e Zepbound rimanga forte, mentre prezzi realizzati più bassi, investimenti pesanti e una valutazione premium limitano ulteriori rivalutazioni. I ricavi continuano a crescere, ma il profitto operativo sale più lentamente mentre Lilly finanzia produzione, programmi clinici e asset esterni.
In questo scenario, LLY potrebbe scambiare principalmente tra $1.200 e $1.400. Mantenere la guidance annuale, sostenere la crescita internazionale di Mounjaro e migliorare il margine operativo supporterebbero il range, mentre un taglio della guidance o un'erosione più veloce dei prezzi lo indebolirebbe.
Il Caso Bear: Pressione sui prezzi e crescita più lenta tirano LLY verso $850
Il Caso Bear assume che una competizione GLP-1 più forte e la pressione sui rimborsi riducano i prezzi realizzati mentre la crescita del mercato o la persistenza del trattamento rallentano. Le pesanti spese per ricerca, pipeline e produzione peserebbero quindi più pesantemente sulla conversione degli utili anche se i volumi delle prescrizioni continuano a salire.
Un movimento verso $850 diventerebbe più probabile se la crescita dei farmaci per l'obesità rallenta bruscamente, il margine operativo rimane sotto il livello dell'anno precedente, o un'importante milestone di pipeline o produzione slittare. Revisioni più lente degli utili combinate con compressione dei multipli sarebbero sufficienti per mettere pressione sul titolo.
Previsioni prezzo azioni LLY per il 2026 da parte degli analisti di Wall Street
Questi obiettivi sono azioni datate di istituzioni nominate piuttosto che una singola previsione di consensus. Il loro range riflette diverse assunzioni sulla crescita del mercato delle incretine, valore della pipeline, prezzi e redditività. Le righe Base e Bear dell'articolo sono scenari editoriali e rimangono separati dalla ricerca di Wall Street.
|
Istituzione / Scenario |
Obiettivo prezzo 2026 |
Rating / Caso |
Prospettive di mercato |
|
Citigroup |
$1.600 |
Buy |
Costruttivo. 15 luglio: alzato da $1.500 a $1.600. Ha alzato l'obiettivo poiché la crescita delle incretine e il progresso della pipeline hanno supportato aspettative a lungo termine più elevate. |
|
RBC Capital |
$1.500 |
Outperform |
Costruttivo. 8 luglio: alzato da $1.250 a $1.500. Ha alzato l'obiettivo su prospettive di crescita più forti per medicinali per obesità e diabete. |
|
UBS |
$1.425 |
Buy |
Positivo. 13 luglio: alzato da $1.250 a $1.425. Ha alzato l'obiettivo poiché la domanda di incretine e l'opzionalità della pipeline hanno supportato stime più elevate. |
|
Cantor Fitzgerald |
$1.410 |
Overweight |
Positivo. 6 agosto: alzato da $1.350 a $1.410. Ha alzato l'obiettivo dopo che i ricavi e l'EPS del Q2 hanno superato le aspettative e la guidance è aumentata. |
|
Truist Securities |
$1.376 |
Buy |
Misurato. 7 agosto: alzato da $1.370 a $1.376. Ha alzato l'obiettivo modestamente poiché la forza delle incretine ha migliorato il percorso degli utili post-Q2. |
|
Wells Fargo |
$1.330 |
Overweight |
Positivo. 6 agosto: alzato da $1.280 a $1.330. Ha alzato l'obiettivo seguendo un'esecuzione più forte e la continua domanda di Mounjaro e Zepbound. |
|
Caso Base dell'articolo |
$1.350 |
Caso Base |
Bilanciato. Assume volume forte parzialmente compensato da prezzi, investimenti e valutazione. |
|
Caso Bear dell'articolo |
$850 |
Caso Bear |
Cauto. Assume prezzi, espansione GLP-1 più lenta o battute d'arresto della pipeline comprimono utili e valutazione. |
Come fare trading delle azioni Eli Lilly (LLY) su BingX
Fai trading sulla domanda di Mounjaro e Zepbound di Eli Lilly and Company, sull'espansione della capacità globale, sui prezzi e sulle prospettive della pipeline usando BingX TradFi e gli strumenti BingX AI. Poiché LLY può reagire bruscamente ai dati delle prescrizioni, risultati degli studi, decisioni regolatorie e guidance, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
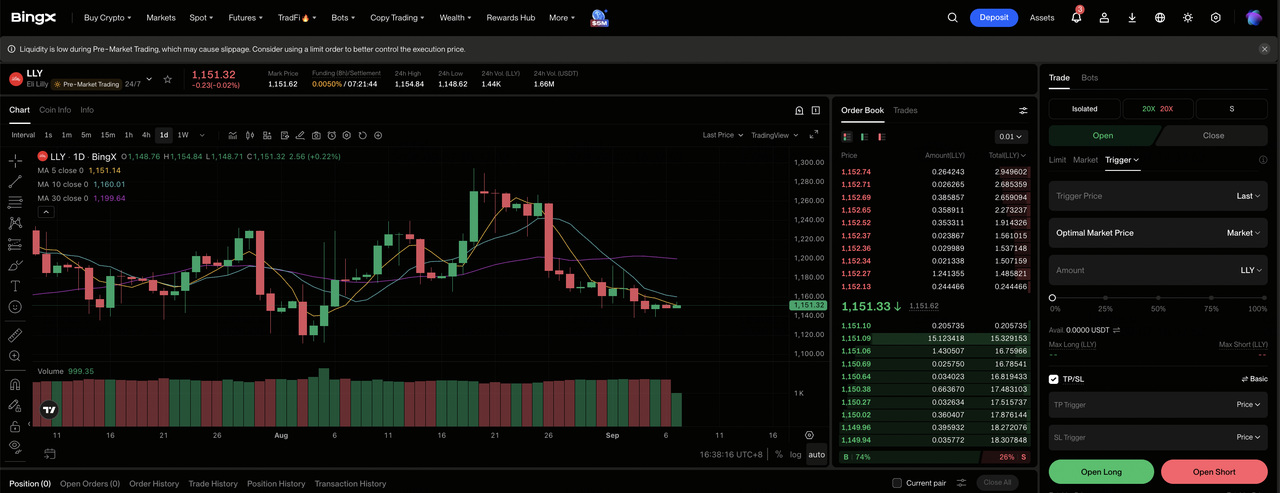
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione specializzata TradFi nel dashboard dell'exchange BingX.
Passo 2: Seleziona Eli Lilly (LLY). Cerca e seleziona il contratto futures perpetui LLYUS-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se la domanda di incretine e l'espansione della produzione sostengono la crescita dei ricavi e la guidance alzata. Seleziona Apri Short se la pressione sui prezzi, battute d'arresto degli studi o un'esecuzione della capacità più lenta indeboliscono le prospettive di crescita.
Passo 4: Seleziona leva e modalità margine. Scegli Modalità di Margine Isolato o Incrociato basata sulla tua tolleranza al rischio. L'ampio range di 52 settimane da $712,05 a $1.292,65 mostra perché leva conservativa e dimensionamento chiaro delle posizioni sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli di Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. LLY può reagire rapidamente alle tendenze delle prescrizioni, risultati degli studi, decisioni regolatorie, aggiornamenti della capacità e guidance.
I 5 principali rischi da osservare per gli investitori di Eli Lilly nel 2026
Le prospettive di Lilly combinano rischi di prezzo, concentrazione del prodotto, spese del portafoglio, esecuzione della produzione e valutazione, con ogni fattore capace di ridurre la crescita degli utili o il multiplo che gli investitori gli assegnano.
- Un calo del 13% nei prezzi realizzati potrebbe far crescere gli utili più lentamente delle prescrizioni: Il volume del Q2 è aumentato del 60%, anche se sconti più profondi, negoziazioni di rimborso o scontistica competitiva potrebbero ridurre i ricavi e il margine generati da ogni trattamento aggiuntivo.
- La concentrazione di Mounjaro e Zepbound aumenta l'esposizione a un singolo mercato terapeutico: I due medicinali hanno prodotto $14,871 miliardi di $22,974 miliardi di ricavi trimestrali, rendendo i dati su sicurezza, rimborso, aderenza e concorrenti insolitamente importanti per le stime a livello aziendale.
- I costi di ricerca acquisiti possono interrompere la conversione EPS anche durante forte domanda: L'IPR&D acquisito del Q2 ha raggiunto $2,8 miliardi e gli oneri speciali hanno totalizzato $703 milioni, quindi transazioni continue o asset non riusciti potrebbero assorbire liquidità senza creare ricavi futuri proporzionali.
- Più di $55 miliardi di impegni di produzione dal 2020 alzano le richieste di esecuzione: L'investimento aggiuntivo di $4,5 miliardi in Indiana può espandere la fornitura, anche se ritardi di costruzione, battute d'arresto regolatorie o capacità sottoutilizzata potrebbero indebolire i ritorni di cassa su quella spesa.
- Una valutazione trailing vicina a 38,9 volte gli utili amplifica la delusione delle stime: Crescita più lenta delle incretine, milestone della pipeline ritardate o pressione persistente del margine operativo potrebbero portare gli investitori ad applicare un multiplo più basso anche se Lilly continua a produrre crescita assoluta dei ricavi.
Considerazioni finali: Dovresti investire in Eli Lilly nel 2026?
Lilly entra nel resto del 2026 con crescita dei ricavi del Q2 del 48%, guidance dell'anno intero di $85-87 miliardi e una presentazione prevista di retatrutide per il Q1 2027. Mounjaro e Zepbound hanno stabilito la scala del franchise delle incretine, mentre Foundayo, retatrutide, espansione della produzione e partnership di ricerca esterne creano rotte aggiuntive alla crescita.
Il Caso Bull di $1.600 richiede volume sostenuto delle incretine, esecuzione riuscita della pipeline e leva operativa rinnovata. Il Caso Base di $1.200-$1.400 permette a prezzi più bassi e investimenti pesanti di compensare parte di quella crescita, mentre il Caso Bear di $850 riflette espansione GLP-1 più lenta e compressione dei multipli. Gli investitori conservativi potrebbero aspettare evidenze che il margine operativo si stia riprendendo e che la pressione sui prezzi realizzati si stia stabilizzando.
Promemoria sui rischi: Il trading e l'investimento in azioni come LLY comporta un alto rischio di perdita di capitale. Scoperte sulla sicurezza dei farmaci, decisioni regolatorie, cambiamenti nei rimborsi, battute d'arresto cliniche, ritardi di produzione e compressione della valutazione possono influenzare materialmente il titolo. Conduci ricerche indipendenti prima di allocare capitale.
Letture correlate
- Le migliori azioni farmaceutiche da acquistare nel 2026: Farmaci antitumorali, farmaci per la perdita di peso, mRNA e nuovi medicinali
- Previsione prezzo Moderna (MRNA) 2026: Può il momento del vaccino anticancro spingere le azioni MRNA verso $180?
- Previsione prezzo Merck (MRK) 2026: Può il momento della pipeline spingere le azioni MRK verso $170?
- Prospettive prezzo azioni Abbott (ABT) 2026: Può la crescita dei dispositivi medici spingere ABT sopra $130?
- Previsione prezzo Johnson & Johnson (JNJ) 2026: Può la crescita oncologica portare JNJ oltre $100 miliardi?
- Previsione prezzo azioni Pfizer 2026: Opportunità di valore ad alto rendimento o trappola del valore strutturale?
