
Arm Holdings (ARM) sviluppa architetture CPU, proprietà intellettuale di sistema e piattaforme di calcolo utilizzate su smartphone, server cloud, veicoli e dispositivi connessi. Il suo modello di licenza e royalty offre un'ampia esposizione ai semiconduttori AI senza possedere impianti di produzione, mentre i sottosistemi di calcolo e il silicio di produzione stanno diventando più importanti. Questa espansione aumenta l'opportunità AI di Arm, ma aumenta anche i rischi di esecuzione, fornitura e mix di margini.
Il suo ultimo trimestre ha mostrato una forte domanda su entrambi i lati del modello. I ricavi del Q1 FY 2027 di ARM hanno raggiunto $1,289 miliardi, in aumento del 22% su base annua, con i ricavi da royalty cresciuti del 22% a $715 milioni e i ricavi da licenze aumentati del 23% a $574 milioni. Le royalty dei data center sono più che raddoppiate, rendendo l'adozione dell'infrastruttura il supporto più chiaro per la valutazione premium.
La previsione del titolo ARM per il 2026 ora si concentra su due prospettive concorrenti:
- Il caso delle royalty AI e del valore per sistema: tassi di royalty più alti, adozione Neoverse e domanda di CPU Arm AGI potrebbero espandere la partecipazione di Arm nell'infrastruttura AI.
- Il caso dell'esecuzione e della valutazione: licenze irregolari, costi del silicio di produzione e un multiplo premium potrebbero sopraffare la forte domanda se la conversione dei ricavi o i margini deludono.
Questa guida analizza la previsione del titolo ARM, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio del Q1 fiscale 2027 del 29 luglio di Arm, materiali per investitori e dati di mercato fino al 4 settembre, oltre a come fare trading sui futures del titolo ARM su BingX TradFi con collateral USDT.
Top 5 Cose che gli Investitori di Arm Holdings Devono Sapere a Settembre 2026
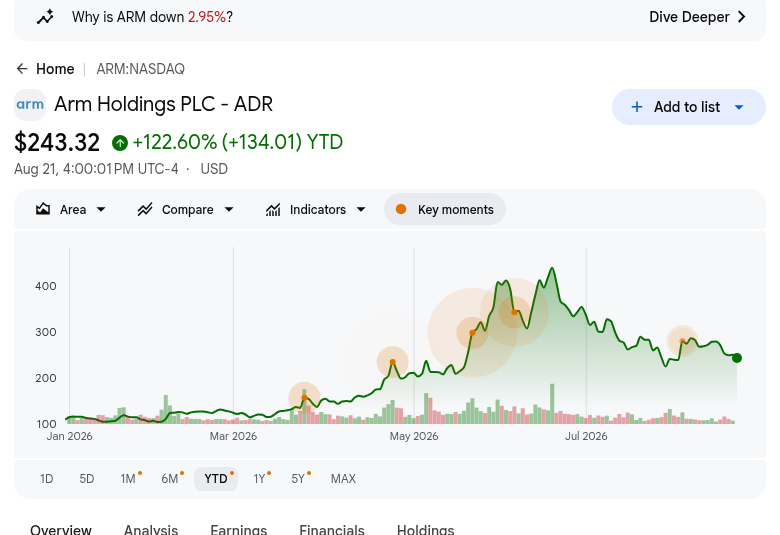
- ARM ha chiuso a $252,09 il 4 settembre dopo aver guadagnato circa il 115% YTD: Il titolo era più che raddoppiato nel 2026 ma ancora negoziato ben sotto il picco di giugno di $452,70, mostrando sia un forte ottimismo AI che un'alta sensibilità ai cambiamenti delle aspettative di crescita.
- I ricavi del Q1 fiscale hanno raggiunto $1,289 miliardi, in aumento del 22% su base annua: I ricavi sono arrivati circa $29 milioni sopra il consensus di $1,26 miliardi, mentre l'EPS non-GAAP di $0,45 ha battuto la stima di $0,40. Il trimestre ha mostrato che la crescita dei ricavi ha continuato a tradursi in guadagni nonostante maggiori investimenti.
- Le royalty dei data center sono più che raddoppiate mentre le spedizioni Neoverse hanno superato 1,5 miliardi di core: Gli ultimi 500 milioni di core sono stati spediti in soli nove mesi, rispetto ai sei anni per il primo miliardo. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200 e Qualcomm Dragonfly C1000 mostrano una più ampia adozione delle CPU Arm nell'infrastruttura AI.
- La domanda di CPU Arm AGI ha superato $2 miliardi nei fiscali 2027 e 2028: Il management aveva precedentemente descritto un'opportunità da $1 miliardo e ha già consegnato prodotti iniziali a più clienti. Le prospettive di domanda più ampie espandono l'opportunità di ricavi di Arm, anche se deve ancora convertirsi in spedizioni e margini attraenti.
- I target di Wall Street selezionati vanno da $280 a $500: Il target Outperform di Bernstein di $500 riflette una domanda più forte di CPU AI agentiche, mentre il target Overweight di Wells Fargo di $280 incorpora maggiore cautela su esecuzione e valutazione. Lo spread di $220 mostra ampia fiducia nella posizione strategica di Arm ma grande disaccordo sulla valutazione.
Cos'è Arm Holdings (ARM)?
Arm Holdings è un'azienda di proprietà intellettuale dei semiconduttori che progetta architetture CPU, core di processori, IP di sistema, strumenti di sviluppo e sottosistemi di calcolo. I clienti pagano commissioni di licenza per accedere alla tecnologia e royalty ricorrenti quando vengono spediti chip basati su Arm. Le sue piattaforme coprono smartphone, tablet, PC, server cloud, sistemi automotive, apparecchiature industriali e dispositivi connessi. Il modello asset-light consente ai ricavi di scalare attraverso le spedizioni dei clienti senza che Arm gestisca le proprie fabbriche di wafer.
La strategia attuale di Arm si sposta oltre i singoli core di processore verso sottosistemi di calcolo di valore più elevato e silicio di produzione con marchio Arm. La CPU Vera di NVIDIA, Axion di Google, Graviton5 di AWS, Cobalt 200 di Microsoft e il pianificato Dragonfly C1000 di Qualcomm utilizzano tutti la tecnologia Arm nei data center. Arm ha anche introdotto Performix con supporto Microsoft, MongoDB, Redis e SAP, rafforzando il livello software che aiuta gli sviluppatori a ottimizzare i carichi di lavoro attraverso la catena di fornitura dei semiconduttori AI.
Leggi di più: Top Titoli di Semiconduttori AI da Acquistare nel 2026: Guida Completa a Chip AI e Catena di Fornitura
Panoramica Utili Q1 FY2027 di Arm Holdings (ARM): Ricavi, EPS e Crescita Data-Center
Arm ha consegnato ricavi del Q1 fiscale di $1,289 miliardi contro circa $1,26 miliardi attesi, EPS non-GAAP di $0,45 contro $0,40 attesi, e utile netto GAAP di $270 milioni. I ricavi da royalty sono aumentati del 22% a $715 milioni, le licenze sono cresciute del 23% a $574 milioni, e la guidance per i ricavi Q2 ha raggiunto da $1,33 miliardi a $1,43 miliardi. Il compromesso centrale è una crescita AI più veloce contro crescenti richieste di esecuzione del silicio.
Leggi di più: Notizie Utili Q1 FY2027 di Arm Holdings (ARM): Ricavi Record e Crescita Data-Center Alzano le Azioni del 7,40%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q1 FY2027 |
$1,26M consensus |
$1,289M |
Battuto. Circa $29M sopra il consensus; +22% YoY. |
|
EPS diluito non-GAAP Q1 |
$0,40 consensus |
$0,45 |
Battuto. Cinque centesimi sopra il consensus; +29% YoY. |
|
EPS diluito GAAP Q1 |
— |
$0,25 |
Migliorato. Più che raddoppiato da $0,12 un anno fa. |
|
Utile netto GAAP Q1 |
— |
$270M |
Migliorato. Aumentato da $130M un anno fa. |
|
Ricavi da royalty Q1 |
— |
$715M; +22% YoY |
Record. Le royalty dei data center sono più che raddoppiate. |
|
Ricavi da licenze e altro Q1 |
— |
$574M; +23% YoY |
Record. I rinnovi ad alto valore hanno supportato la crescita. |
|
Flusso di cassa operativo Q1 |
— |
$902M |
Forte. La generazione di cassa ha finanziato R&S espansa e lavori sul silicio. |
|
Flusso di cassa libero non-GAAP Q1 |
— |
$665M |
Positivo. La conversione di cassa è rimasta forte nonostante l'investimento. |
|
Outlook ricavi Q2 FY2027 |
Circa $1,36M visione Street |
Da $1,33M a $1,43M |
Sopra il punto medio. Il punto medio di $1,38M ha superato la visione Street citata. |
|
Outlook EPS non-GAAP Q2 FY2027 |
— |
Da $0,43 a $0,51 |
Costruttivo. Il punto medio indica una crescita continua degli utili. |
- I ricavi di $1,289 miliardi sono cresciuti del 22% e hanno battuto il consensus di circa $29 milioni: Sia le licenze che le royalty hanno contribuito, riducendo la dipendenza da un flusso di ricavi nel trimestre. Il risultato supporta l'affermazione di Arm che la domanda AI si sta allargando attraverso cloud, edge e sistemi fisici piuttosto che rimanere limitata a una singola categoria di prodotti.
- L'EPS non-GAAP di $0,45 ha battuto la stima di $0,40 di cinque centesimi: L'EPS diluito GAAP è anche salito a $0,25 da $0,12 e l'utile netto è aumentato a $270 milioni da $130 milioni. L'espansione degli utili mostra progresso operativo, anche se gli investitori devono ancora separare l'economia sottostante dalla compensazione basata su azioni e dalle misure aggiustate.
- I ricavi da royalty sono aumentati del 22% a un record di $715 milioni: Le royalty dei data center sono più che raddoppiate e Armv9 più i sottosistemi di calcolo hanno aumentato i tassi di royalty nei dispositivi consumer. La crescita sia nell'infrastruttura che nelle architetture più nuove è importante perché l'espansione sostenibile delle royalty fornisce economia ricorrente che può compensare i tempi volatili nei grandi accordi di licenza.
- Il flusso di cassa operativo ha raggiunto $902 milioni e il flusso di cassa libero non-GAAP ha raggiunto $665 milioni: Queste cifre hanno superato il reddito operativo GAAP e forniscono risorse per ingegneria, capacità e investimenti nel silicio di produzione. La conversione continua di cassa aiuterebbe Arm a finanziare la crescita delle CPU AGI senza permettere al modello di business più capital-intensivo di erodere la sua flessibilità finanziaria.
- La guidance dei ricavi Q2 ha raggiunto da $1,33 miliardi a $1,43 miliardi: Il punto medio di $1,38 miliardi è sopra la visione Street citata di $1,36 miliardi, e la guidance EPS non-GAAP è da $0,43 a $0,51. Consegnare vicino ai limiti superiori rinforzerebbe lo slancio, mentre un mancato risultato intensificherebbe la preoccupazione sui tempi delle licenze e la conversione delle CPU AGI.
Outlook di Investimento 2026 per Arm Holdings (ARM): Caso Rialzista $350 vs Caso Ribassista $180
L'outlook 2026 dipende da se le royalty dei data center e i ricavi delle CPU Arm AGI possano espandersi senza indebolire l'economia ad alto margine che ha reso prezioso il modello di licenza di Arm.
Il Caso Rialzista: Royalty dei Data-Center e Domanda CPU AGI Spingono ARM Verso $350
Il Caso Rialzista assume che le royalty dei data center continuino a crescere ben al di sopra dei ricavi aziendali complessivi mentre le implementazioni di NVIDIA Vera, Google Axion, AWS Graviton5 e Microsoft Cobalt si espandono. Più di $2 miliardi di domanda indicata per le CPU AGI si converte in spedizioni, mentre i ricavi da royalty preservano la generazione di cassa e compensano le esigenze aggiuntive di produzione e capitale circolante del silicio di produzione.
Un movimento verso $350 richiederebbe ricavi trimestrali vicini o sopra il tetto della guidance di $1,43 miliardi, crescita continua delle royalty a doppia cifra ed evidenza che i ricavi delle CPU AGI portano margini disciplinati. Aggiornamenti della guidance, licenze aggiuntive ad alto valore e flusso di cassa in aumento insieme alle spedizioni di silicio fornirebbero la conferma più chiara; la conversione ritardata dei clienti indebolirebbe il caso.
Il Caso Base: La Crescita delle Royalty Mantiene ARM Tra $250 e $310
Il Caso Base assume che royalty e licenze rimangano il motore primario degli utili di Arm mentre i sottosistemi di calcolo e i ricavi delle CPU AGI si espandono gradualmente. Le royalty dei data center continuano ad espandersi, Armv9 supporta il valore per dispositivo e i tempi delle licenze trimestrali rimangono irregolari. L'investimento operativo aumenta, anche se i $665 milioni di recente flusso di cassa libero non-GAAP forniscono spazio per finanziare la roadmap.
Sotto questo scenario, ARM potrebbe negoziare principalmente tra $250 e $310 mentre gli investitori bilanciano la crescita dei ricavi del 22% contro il rischio di esecuzione e un multiplo premium. Ricavi all'interno del range Q2 di $1,33 miliardi a $1,43 miliardi, margini stabili e spedizioni incrementali di CPU AGI supporterebbero il range; royalty più lente o conversione di cassa più debole lo sfiderebbero.
Il Caso Ribassista: Ritardi nel Silicio e Compressione del Multiplo Tirano ARM Verso $180
Il Caso Ribassista assume che le grandi opportunità delle CPU AGI si spostino ulteriormente nei periodi futuri mentre i clienti cambiano i programmi di implementazione o i piani di capacità. Le licenze rimangono irregolari, la domanda di smartphone si ammorbidisce e i costi del silicio di produzione aumentano prima che appaiano ricavi materiali. La crescita più lenta delle royalty lascerebbe quindi spese operative e impegni di fornitura che pesano più pesantemente su utili e conversione di cassa.
Un movimento verso $180 diventerebbe più probabile se i ricavi scendessero sotto il minimo della guidance di $1,33 miliardi, la crescita delle royalty dei data center rallentasse materialmente o il commento sui margini lordi si indebolisse mentre iniziano le spedizioni di silicio. Arm potrebbe mantenere una forte posizione architettonica, tuttavia stime più basse e un multiplo di crescita compresso dominerebbero il risultato del titolo a breve termine.
Previsioni del Prezzo del Titolo ARM per il 2026 Dagli Analisti di Wall Street
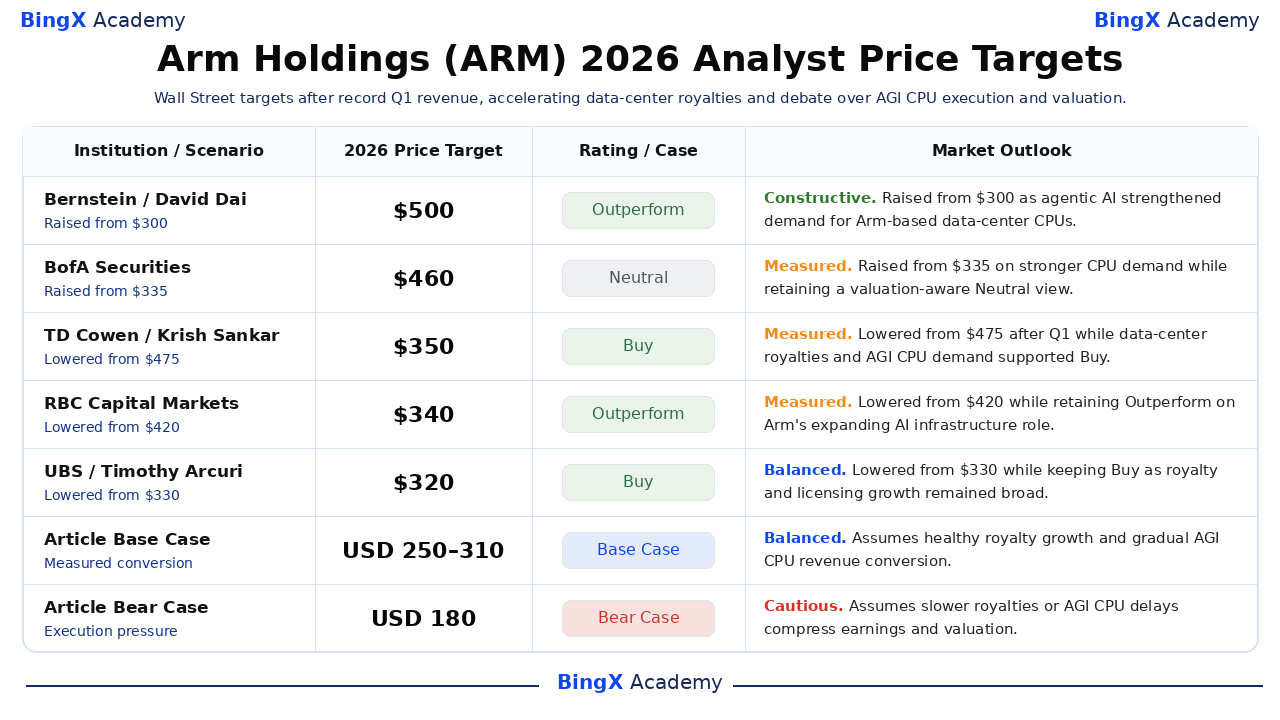
I target degli analisti selezionati vanno da $280 a $500, rispetto alla chiusura di ARM del 4 settembre a $252,09. Bernstein e BofA hanno alzato i loro target durante la rivalutazione delle CPU di giugno, mentre diverse aziende hanno ridotto i target dopo il Q1 fiscale pur mantenendo rating positivi. La dispersione misura il disaccordo sulla valutazione e sui tempi di conversione; gli scenari dell'articolo rimangono stime editoriali separate.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Outlook di Mercato |
|
Bernstein |
$500 |
Outperform |
Costruttivo. 17 giugno: alzato da $300 mentre l'AI agentica ha rafforzato la domanda per CPU dei data center basate su Arm. |
|
BofA Securities |
$460 |
Neutral |
Misurato. 23 giugno: alzato da $335 su domanda CPU più forte mantenendo una visione Neutral consapevole della valutazione. |
|
TD Cowen |
$350 |
Buy |
Misurato. 30 luglio: abbassato da $475 dopo il Q1 mentre le royalty dei data center e la domanda CPU AGI hanno supportato Buy. |
|
RBC Capital Markets |
$340 |
Outperform |
Misurato. 30 luglio: abbassato da $420 mantenendo Outperform sul ruolo espansivo di Arm nell'infrastruttura AI. |
|
UBS |
$320 |
Buy |
Bilanciato. 30 luglio: abbassato da $330 mantenendo Buy mentre la crescita di royalty e licenze è rimasta ampia. |
|
Wells Fargo |
$280 |
Overweight |
Bilanciato. 30 luglio: abbassato da $320 mentre rischio di esecuzione e valutazione hanno compensato lo slancio dei data center. |
|
Caso Base dell'Articolo |
Da $250 a $310 |
Caso Base |
Bilanciato. Assume royalty sane e conversione graduale dei ricavi CPU AGI. |
|
Caso Ribassista dell'Articolo |
$180 |
Caso Ribassista |
Cauto. Assume royalty più lente o ritardi CPU AGI comprimono utili e valutazione. |
Come Fare Trading sul Titolo Arm Holdings (ARM) su BingX
Fai trading sulle royalty dei data center di Arm, conversione CPU AGI e outlook di valutazione usando BingX TradFi e gli strumenti BingX AI. Poiché ARM può reagire bruscamente ai tempi delle licenze, utili e milestone dei prodotti, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione.
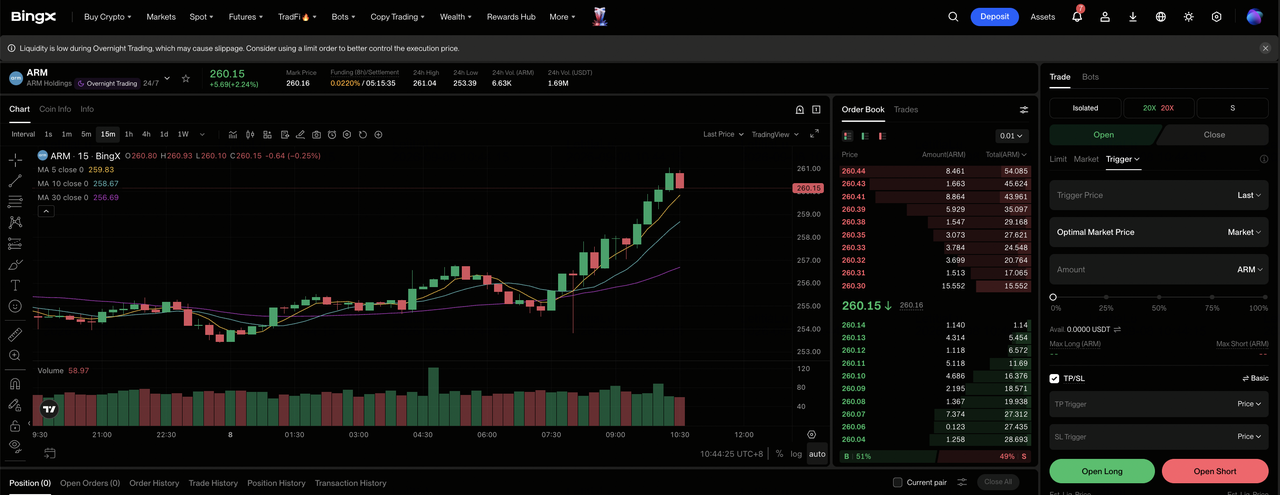
Passo 1: Accedi a BingX TradFi. Iscriviti e naviga alla sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Arm Holdings (ARM). Cerca e seleziona il contratto futures perpetui ARM-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se le royalty dei data center accelerano e la domanda CPU AGI si converte proficuamente. Seleziona Apri Short se i tempi delle licenze si indeboliscono o i costi del silicio premono sui margini.
Passo 4: Seleziona leva e modalità di margine. Scegli Margine Isolato o Incrociato basato sulla tua tolleranza al rischio. Il range annuale ampio di ARM da $100,02 a $452,70 mostra perché leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver entrato nel trade. ARM può reagire rapidamente a vittorie di licenze, tendenze delle royalty, guidance degli utili, controlli all'esportazione e milestone delle CPU AGI.
Top 5 Rischi da Osservare per gli Investitori di Arm Holdings nel 2026
ARM combina un forte potenziale di crescita AI con una valutazione premium, quindi i problemi di esecuzione possono influenzare rapidamente sia le aspettative di utili che il multiplo che gli investitori sono disposti a pagare.
- La valutazione premium lascia poco spazio alla delusione: ARM ha chiuso a $252,09 dopo aver guadagnato circa il 115% YTD, all'interno di un range 2026 da $100,02 a $452,70. Un modesto mancato risultato nei ricavi o EPS potrebbe quindi scatenare la compressione del multiplo anche se l'azienda rimane redditizia e in crescita.
- I ricavi da licenze possono rendere irregolare la crescita trimestrale: I ricavi da licenze del Q1 fiscale hanno raggiunto $574 milioni e includevano grandi accordi strategici i cui tempi possono variare. Rinnovi ritardati o meno accordi importanti potrebbero indebolire i ricavi a breve termine prima che le royalty ricorrenti compensino il gap.
- Il passaggio al silicio di produzione aggiunge nuovo costo e rischio di esecuzione: Più di $2 miliardi di domanda CPU AGI espandono l'opportunità di Arm, ma capacità di produzione, inventario e capitale circolante introducono rischi che non esistono in un modello puro di licenza IP. Costi che arrivano prima delle spedizioni potrebbero premere su margini e flusso di cassa libero.
- I cicli degli smartphone e degli hyperscaler contano ancora: Tassi di royalty Armv9 più alti possono essere compensati da spedizioni di dispositivi più deboli, mentre la crescita dei data center dipende in parte da un piccolo gruppo di grandi clienti cloud. Domanda di smartphone più lenta o implementazioni cloud ritardate presserebbero la crescita delle royalty.
- Geopolitica e concentrazione degli azionisti possono aumentare l'incertezza: I controlli all'esportazione possono limitare l'accesso alla tecnologia in mercati importanti, mentre SoftBank rimane l'azionista di controllo di Arm. Cambiamenti normativi o decisioni di governance potrebbero restringere il mercato indirizzabile e aumentare il premio di rischio applicato ad ARM.
Considerazioni Finali: Dovresti Investire nel Titolo ARM nel 2026?
Arm entra a settembre con una crescita dei ricavi del 22%, ricavi record da royalty e licenze, royalty dei data center che sono più che raddoppiate e oltre $2 miliardi di domanda indicata per le CPU AGI. Questi fatti supportano la tesi del calcolo AI, tuttavia il prezzo di riferimento di $252,09 incorpora già un progresso sostanziale. La domanda chiave è se i nuovi ricavi dal silicio possano scalare senza indebolire margini o conversione di cassa.
Il Caso Base da $250 a $310 richiede royalty sane, ricavi all'interno della guidance e commercializzazione misurata delle CPU AGI. Il Caso Rialzista di $350 necessita di adozione più rapida dei data center e conversione redditizia dei clienti, mentre il Caso Ribassista di $180 riflette ritardi e compressione del multiplo. Gli investitori conservativi dovrebbero monitorare insieme royalty dei data center, tempi delle licenze, spedizioni CPU AGI, margine lordo e flusso di cassa libero.
Promemoria sui Rischi: Gli scenari ARM sono stime di ricerca condizionali, non consigli di investimento o rendimenti garantiti. Azioni e contratti perpetui TradFi possono perdere valore, e i contratti con leva possono essere liquidati. Rivedete i dati attuali, le assunzioni e i termini BingX indipendentemente prima di assumere rischio.
Letture Correlate
- Top Titoli di Semiconduttori AI da Acquistare nel 2026: Guida Completa a Chip AI e Catena di Fornitura
- Top Titoli di Calcolo AI e GPU da Acquistare nel 2026: Il Passaggio all'Inferenza e al Silicio Personalizzato
- Top Titoli di Data Center AI da Acquistare nel 2026: Cloud, Server e Infrastruttura di Calcolo AI
- Outlook del Titolo Nvidia (NVDA) per il 2026: Possono Blackwell e Vera Rubin Riportare NVDA a $300?
- Previsione del Titolo Qualcomm (QCOM) 2026: Possono AI e Diversificazione Spingere QCOM Sopra $200?
- Previsione del Prezzo Alphabet (GOOGL) 2026: Può la Crescita Cloud dell'82% e l'AI Spingere il Titolo GOOGL a $430?
