


Vicor(VICR)為計算設備、工業系統、電動車及航太客戶設計電源轉換模組。其製造元件提供穩定的收入基礎,而獲得專利的垂直供電技術則為人工智能硬件創造授權收入的途徑。授權採用率、產品出貨量及工廠利用率,決定了不斷擴大的需求能否轉化為持久的盈利及現金回報。
最新季度顯示產品需求及版稅收入均有所增強,惟營運成本同步上升。 Vicor 2026財年第三季度收入增長78.5%至1.971億美元,其中包括6,660萬美元的版稅收入。毛利率達68.3%,而營運費用增至6,250萬美元。第四季度的考驗在於,隨著製造業投資擴大,持續性授權及產品交付能否維持該盈利水平。
VICR股票2026年預測目前集中於兩種相互競爭的觀點:
- 版稅與產品增長情景:重複授權收入及更高的模組出貨量保護利潤率,使營運現金流可用於資助額外製造產能。
- 版稅不穩定情景:授權收入波動及工廠投資抵消了產品收益,若客戶交付放緩或法律成本上升,將削減盈利緩衝空間。
本指南根據Vicor於10月20日發布的2026財年第三季度業績報告、10月26日的文件及截至10月26日的市場數據,分析VICR股票預測、2026年價格情景、主要風險及分析師展望,並介紹如何在 BingX TradFi上以USDT或USDC 購買VICR股票。
2026年10月Vicor投資者須知五大要點
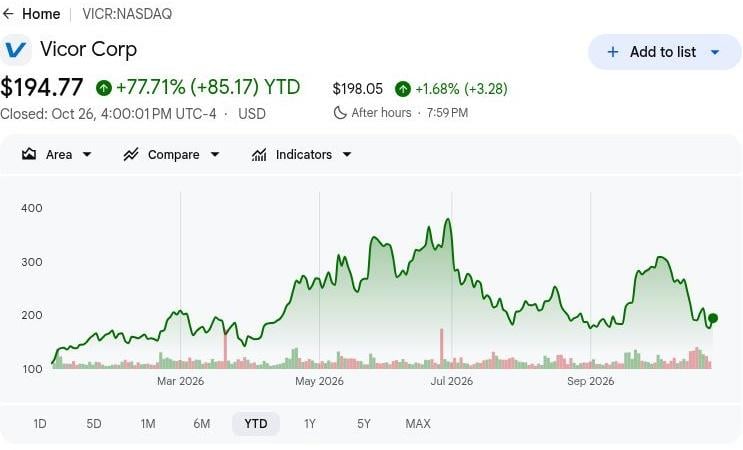
- VICR於10月26日收報194.77美元,年初至今漲幅達77.71%:股價仍高於年初水平,使300美元的看漲情景有賴於可重複的授權收入。持續上漲需要產品出貨量及版稅加強現金生成,而非依賴額外的估值擴張。
- 第三季度收入從1.104億美元增至1.971億美元:銷售額亦從第二季度的1.434億美元上升,顯示出環比進展。然而,版稅貢獻了6,660萬美元,因此區分授權驅動的利潤率擴張與填補新工廠所需的製造業增長非常重要。
- 隨著客戶訂單擴大,待交貨訂單達4.06億美元:9月30日的餘額及季度產品收入1.305億美元,提供了電源轉換元件需求的佐證。出貨時機、客戶驗收及生產利潤率將決定該管道有多少能轉化為盈利。
- 額外的ChiP晶圓廠為製造業增長提供機遇:Vicor在Merrimack及Hooksett取得用地,以支持Fab-2及Fab-3,初始Fab-2部署需要一年的前置時間。未來的生產準備情況及客戶交付將決定擴張能否發展為持續的商業增長。
- 約5.131億美元的現金支持產能擴張:Vicor在第三季度資本支出1,610萬美元後仍保持充裕流動性,而營運現金流達6,970萬美元。這為製造業投資提供資金,但維持現金轉換效率及具吸引力的工廠利用率對長期股東價值至關重要。
什麼是Vicor(VICR)?
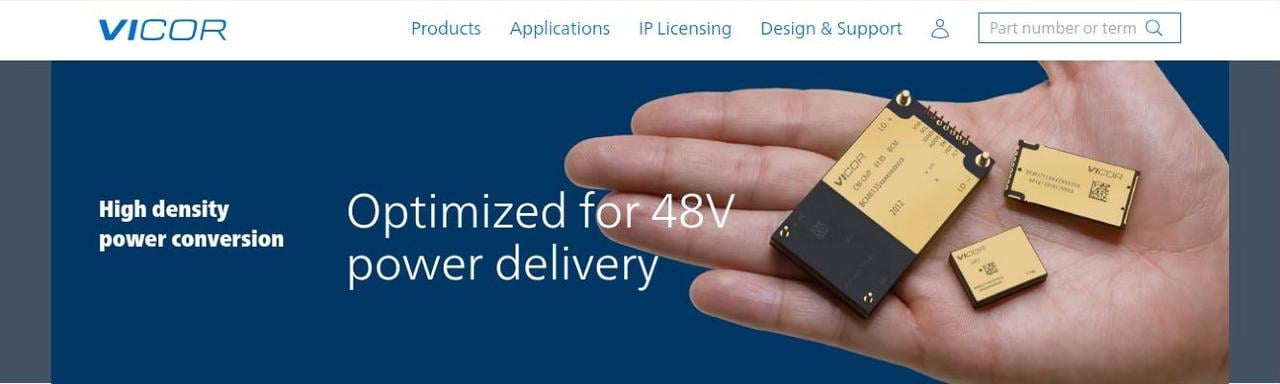
Vicor(VICR)是一家總部位於麻薩諸塞州的電力電子公司,設計並製造高性能電源轉換模組及系統。其專有技術有助於在 人工智能計算、工業自動化、電動車及 航太及國防應用中高效管理電力。其垂直整合製造模式結合了先進的電源架構、控制及封裝技術。收入來源包括產品銷售及專利授權,2026年第三季度產品收入達1.305億美元,版稅收入合計6,660萬美元,提供了兩個互補的增長機遇。
Vicor的增長策略專注於擴大 人工智能數據中心電源解決方案、強化專利授權及提升製造產能。2026年9月,韓國INFAC推出了一款電動車電池系統,採用Vicor的BCM6135轉換器及PRM3735穩壓器,實現高效的800V至48V電源轉換。Vicor亦正在新罕布夏州籌備額外的ChiP製造設施,以支持對高密度電源模組日益增長的需求。隨著待交貨訂單達4.06億美元,這些舉措有望擴大人工智能基礎設施及汽車收入,同時支持長期生產增長。
延伸閱讀: 2026年最值得買入的頂級人工智能能源股:核能、天然氣、燃料電池及人工智能電力建設
Vicor(VICR)2026財年第三季度業績概覽:產品銷售躍升47%,版稅收入增至三倍
Vicor公布2026財年第三季度收入為1.971億美元,同比增長78.5%,環比增長37.5%,受產品出貨量及6,660萬美元版稅收入支撐。營運費用增至6,250萬美元,而營運收入達7,210萬美元,毛利率擴大至68.3%,反映出更具盈利性的收入組合。在4.06億美元待交貨訂單及5.131億美元現金的支持下,未來增長有賴於維持授權收入、轉化客戶訂單,以及在額外製造產能上賺取具吸引力的回報。
延伸閱讀: Vicor Corporation(VICR)2026財年第三季度業績概覽:1.971億美元收入推動股價上漲7.06%
|
財務指標 |
指引/市場預期 |
實際公布值 |
超出預期情況 |
|
總收入 |
2025財年第三季度1.104億美元 |
1.971億美元 |
改善,同比增長78.5%。 |
|
產品收入 |
2025財年第三季度8,870萬美元 |
1.305億美元 |
擴大,同比增長47.1%。 |
|
版稅收入 |
2025財年第三季度2,170萬美元 |
6,660萬美元 |
增加,約為上期收入的3.1倍。 |
|
毛利率 |
2025財年第三季度57.5% |
68.30% |
改善,提升10.8個百分點。 |
|
營運收入 |
2025財年第三季度2,090萬美元 |
7,210萬美元 |
增加,約為上期利潤的3.5倍。 |
|
攤薄每股盈利 |
2025財年第三季度0.63美元 |
1.33美元 |
上升,每股增加0.70美元。 |
|
營運現金流 |
2025財年第三季度3,850萬美元 |
6,970萬美元 |
改善,同比增加3,120萬美元。 |
|
訂單待交貨量 |
2025財年第三季度1.53億美元 |
4.06億美元 |
擴大,同比增長166%。 |
- 第三季度收入增長78.5%至1.971億美元。收入在年度增長的同時環比增長37.5%,反映出更強勁的出貨量及授權收入。持續的產品需求及版稅收取對維持盈利勢頭至關重要。
- 版稅收入增至6,660萬美元。專利授權及更高的產品收入推動業績表現,將毛利率提升至68.3%。持續的授權採用率及模組需求有助支持盈利,但版稅時機及法律成本影響盈利能力。
- 儘管費用上升,營運收入仍達7,210萬美元。營運成本增至6,250萬美元,包括知識產權執法的或然費用。更強勁的版稅及產品收入支持了盈利能力,但隨著製造業投資擴大,維持成本效益將至關重要。
- 額外的晶圓廠用地擴大了Vicor的製造產能計劃。公司通過在Merrimack及Hooksett的用地擴大了計劃中的製造佈局。這些投資支持更高的模組產量,回報取決於客戶需求及具盈利性的工廠利用率。
- 截至9月30日,合約待交貨量達4.06億美元。該管道支持未來交付,但收入確認取決於出貨時機及客戶驗收。轉化訂單、完成交付及維持生產利潤率對未來收入增長至關重要。
Vicor(VICR)2026年投資展望:300美元看漲情景對比140美元看跌情景
Vicor的2026年展望取決於人工智能電力需求能否同時支撐製造業收入及重複專利版稅。第三季度毛利率68.3%顯示了該組合的盈利優勢,而費用上升及新晶圓廠計劃使現金轉換成為估值的核心。以下編輯情景反映了授權、交付及投資如何在2026年12月前影響業績表現。
看漲情景:重複版稅及產品增長推動VICR邁向300美元
在更高模組出貨量的同時維持版稅增長,將為Vicor提供增強營運盈利的直接途徑。第三季度版稅收入達6,660萬美元,儘管費用上升,仍助力毛利率提升至68.3%。延續該組合將把更多收入保留為利潤,同時產品業務將其不斷增長的待交貨訂單轉化為客戶交付。
若版稅維持在6,660萬美元附近或以上,且產品收入超過1.305億美元,300美元的情景將獲得支撐。毛利率接近第三季度水平及持續的營運現金生成,將有助在不犧牲盈利質量的情況下為擴張提供資金。
基本情景:穩定出貨量使VICR維持在180至220美元之間
即使版稅在各季度之間波動,持續的產品增長也可推動Vicor的盈利向前邁進。第三季度產品收入達1.305億美元,而4.06億美元的待交貨訂單提供了待交付的訂單。基本情景假設出貨量抵消不均衡的授權收入,取得溫和進展,同時工廠擴張的成本及時機問題仍未解決。
180至220美元的區間將適用於持續的產品需求、毛利率高於第二季度的58%水平,以及逐步的工廠籌備進展。更強勁的待交貨訂單轉化將支持上限,而較低的版稅收入可能足以吸收進展並限制上行空間。
看跌情景:授權收入下降及成本上升拖累VICR至140美元
授權收入下滑將使Vicor更充分地暴露於其不斷擴大的營運及製造成本之中。版稅在第三季度貢獻了6,660萬美元的收入,而營運費用增至6,250萬美元。若客戶授權放緩或模組交付延遲,Vicor可能在新生產產能貢獻有意義的額外收入之前,失去該高利潤盈利緩衝。
若版稅下降且毛利率回落至第二季度58%的水平,140美元的情景將更有可能出現。產品交付屆時將需要作出更多貢獻,僅為穩定營運盈利,令估值擴張的支撐力度減少。
華爾街分析師對VICR股票2026年的價格預測
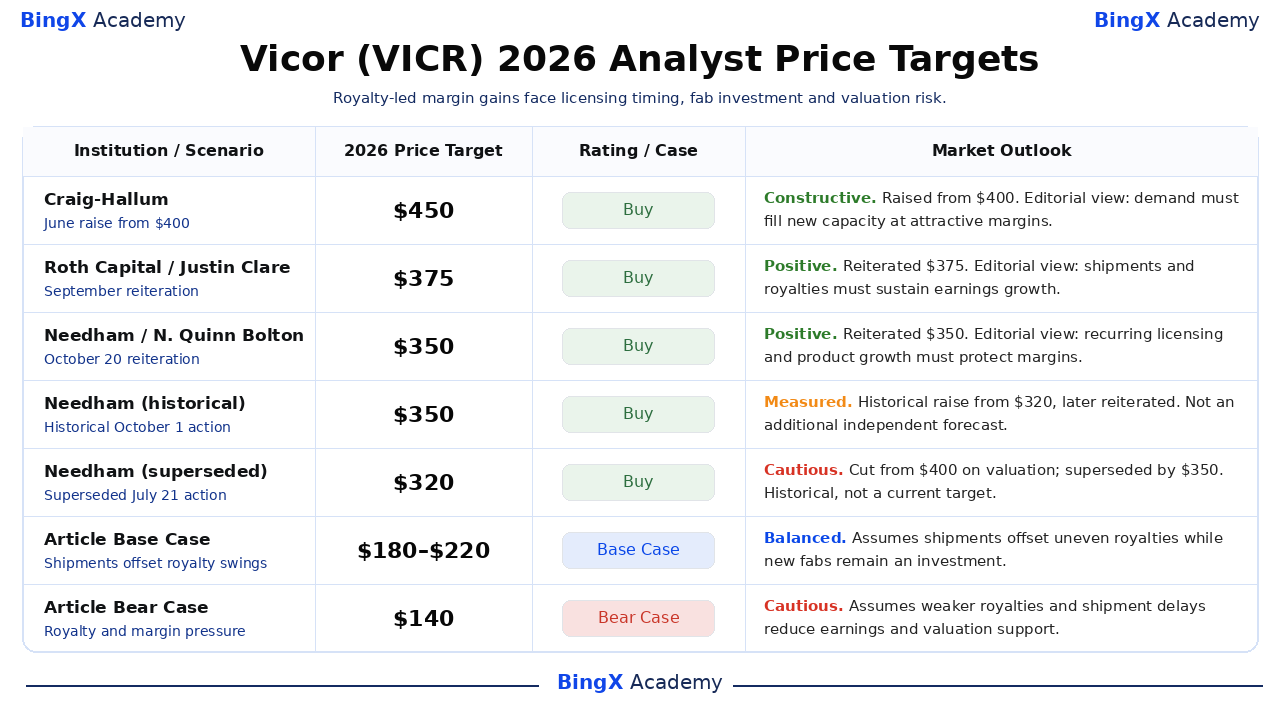
這些目標價格針對在納斯達克上市的VICR,通常涵蓋約12個月,延伸至2026年12月以後。五項有日期的行動代表三家機構;兩項較舊的Needham條目屬歷史記錄,包括一個已被取代的320美元目標價。當前機構區間為350至450美元;理由為編輯詮釋,最後幾行顯示獨立的年終情景。
|
機構/情景 |
2026年目標價 |
評級/情景 |
市場展望 |
|
Craig-Hallum |
450美元 |
買入 |
正面。2026-06-22:從400美元上調;維持買入評級。編輯詮釋:需求必須以具吸引力的利潤率填滿計劃中的製造產能。 |
|
Roth Capital |
375美元 |
買入 |
正面。2026-09-22:重申375美元及買入評級。編輯詮釋:產品出貨量及專利版稅需要維持盈利擴張。 |
|
Needham |
350美元 |
買入 |
正面。2026-10-20:重申350美元及買入評級。編輯詮釋:第三季度利潤率收益需要持續的授權及產品增長才能持久。 |
|
Needham(歷史記錄) |
350美元 |
買入 |
審慎。2026-10-01:歷史性從320美元上調;其後於10月20日重申。屬較早期與指引相關的行動,並非額外的獨立預測;更高的版稅推動修訂估算。 |
|
Needham(已被取代) |
320美元 |
買入 |
謹慎。2026-07-21:歷史性從400美元下調;已被10月1日的350美元目標價取代。屬歷史性估值相關削減;其後被350美元取代,並非當前目標價。 |
|
文章基本情景 |
180至220美元 |
基本情景 |
平衡。假設產品出貨量抵消不均衡的版稅,而額外晶圓廠在2026年12月前仍屬投資階段。 |
|
文章看跌情景 |
140美元 |
看跌情景 |
謹慎。假設版稅下降、出貨延遲及成本上升削減盈利及估值支撐。 |
如何在BingX購買Vicor(VICR)股票
透過 BingX股票交易使用 USDT或 USDC買入並持有Vicor股份,須符合上市及帳戶資格要求。Vicor提供電源轉換模組、人工智能硬件授權及先進製造的投資敞口。合資格用戶可根據其投資目標調整持倉規模,無需使用槓桿或支付永久資金費率。
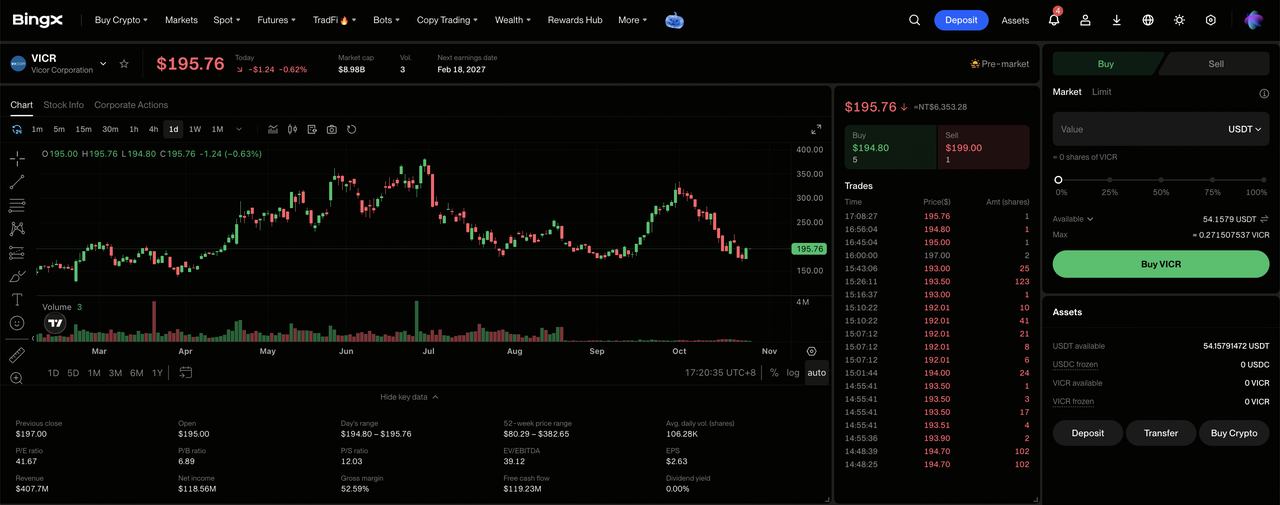
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的 身份驗證,然後導航至「TradFi > 股票」。若首次使用該產品,請接受股票交易風險披露。
第二步:準備USDT或USDC。確保您的現貨帳戶有足夠資金用於購買。如有需要,從資金帳戶或財富帳戶轉入USDT或USDC。在選擇投資規模前,請查閱所選股票的最低訂單金額及碎股資格。
第三步:選擇Vicor(VICR)。開啟 股票市場,搜尋 Vicor(VICR),並確認該股票對您的帳戶可用。查閱公司身份、當前股價、交易時段及可用訂單類型。
第四步:買入Vicor股份。選擇「買入」,輸入允許的投資金額或股份數量,並選擇支持的 市價或限價訂單。市價訂單在受支持的交易時段使用可用價格,而限價訂單則需要指定價格或更優價格以及足夠的流動性才能執行。
第五步:查閱並管理您的持倉。開啟「股票 > 持倉」以監控您的VICR股份及未實現盈虧。使用所有訂單查閱交易記錄或在需要時出售股份。T+1結算通常影響出售所得款項何時可提取,而非購買的股份何時可出售。
2026年Vicor投資者須關注的五大風險
Vicor的專利電源技術、不斷擴大的製造計劃及充裕的現金儲備支持其增長展望。然而,版稅時機、營運費用、待交貨訂單轉化及工廠利用率可能對盈利能力及股東回報造成壓力。
- 授權活動減弱可能對收入造成壓力:第三季度版稅達6,660萬美元,受電源轉換技術專利授權支撐。授權系統量減少或協議延遲可能削減營運盈利,並削弱收入組合的盈利能力。
- 法律成本上升可能壓縮利潤率:第三季度營運費用增至6,250萬美元,包括知識產權執法費用。若產品出貨量及版稅收入增長較慢,更高的法律及工程成本可能削弱盈利能力。
- 出貨延遲可能限制收入增長:截至9月30日,待交貨訂單達4.06億美元,但訂單仍需交付及客戶驗收。製造延誤或客戶時間表延遲可能降低未來收入的可見度。
- 工廠擴張可能削弱股東回報:Vicor透過ChiP Fab-2及Fab-3的額外用地擴大了計劃中的製造佈局。建設延誤或低利用率可能限制現金生成,並降低新產能的回報。
- 盈利能力下降可能對估值造成壓力:Vicor第三季度毛利率達68.3%,受更大版稅貢獻支撐。授權放緩、模組需求疲軟或生產成本上升,可能削減盈利並引發股價下跌。
結語:2026年是否應投資Vicor?
Vicor季度營運收入7,210萬美元及營運現金流6,970萬美元,顯示版稅增長如何改善業務經濟效益。產品出貨量及專利授權提供盈利支撐,而額外的ChiP晶圓廠創造了擴大製造業收入的機遇。維持該進展有賴於重複授權收入,以及在籌備新產能的同時將待交貨訂單轉化為具盈利性的交付。
300美元的看漲情景假設版稅重複、模組出貨量更高及毛利率持續。180至220美元的基本情景反映穩定交付,而140美元的看跌情景則考慮授權減弱及成本壓力。VICR於10月26日收報194.77美元,投資者應關注版稅驅動的盈利在整個製造業擴張過程中能否成為持久的現金生成。
風險提示:Vicor的專利電源技術並不能消除投資風險。版稅收入減弱、出貨延遲或工廠使用率不足可能削減盈利及股東回報。投資者在購買VICR股票前,應評估估值、現金轉換效率及其風險承受能力。
相關閱讀
- 2026年最值得買入的頂級人工智能能源股:核能、天然氣、燃料電池及人工智能電力建設
- 2026年最值得買入的頂級人工智能數據中心股票:雲端、伺服器及人工智能計算基礎設施
- 2026年最值得買入的頂級人工智能伺服器股票:機架規模系統、GPU伺服器及人工智能伺服器基礎設施
- 2026年最值得買入的頂級人工智能半導體股票:人工智能芯片及供應鏈完整指南
- 2026年最值得買入的十大人工智能基礎設施股票:芯片製造及設計領導者
