


Applied Digital (APLD) 設計、開發、擁有並營運高密度 數據中心,用於人工智慧、機器學習和其他加速運算工作負載。其 Polaris Forge 和 Delta Forge 園區將低成本電力和專門建造的冷卻系統轉化為 超大規模運營商的長期租賃容量。從加密貨幣託管轉向 AI 基礎設施創造了更大的合約機會,同時使股票對建設進度、客戶集中度和項目融資變得敏感。
Applied Digital 2026 財年第四季度顯示了該模式變化的速度。收入增長 407% 至 2.587 億美元,HPC 託管產生 2.03 億美元,調整後 EBITDA 達到 4,240 萬美元,而一年前為 100 萬美元。Applied Digital 年末擁有 1.4GW 的合約關鍵 IT 負載和 360 億美元的基礎期租賃收入,儘管 50 億美元的債務和 1.106 億美元的 GAAP 虧損使資金紀律仍然重要。
2026 年 APLD 股票預測現在集中於兩個競爭觀點:
- AI 園區交付和積壓轉換情況:按時交付 AI Factory 和穩定的項目融資可能將 360 億美元的合約收入轉化為經常性租金並改善營運槓桿。
- 融資和建設情況:交付延遲、昂貴的債務或股權稀釋可能放緩租金增長並降低合約積壓的每股價值。
本指南分析 APLD 股票預測、2026 年價格情景、主要風險和分析師展望,基於 Applied Digital 於 2026-07-27 的 2026 財年第四季度盈利報告、10-K 文件和截至 2026-09-18 的市場數據,以及 如何在 BingX TradFi 上交易 APLD 股票期貨,使用 USDT 作為擔保品。
2026-09 Applied Digital 投資者需要知道的 5 件事
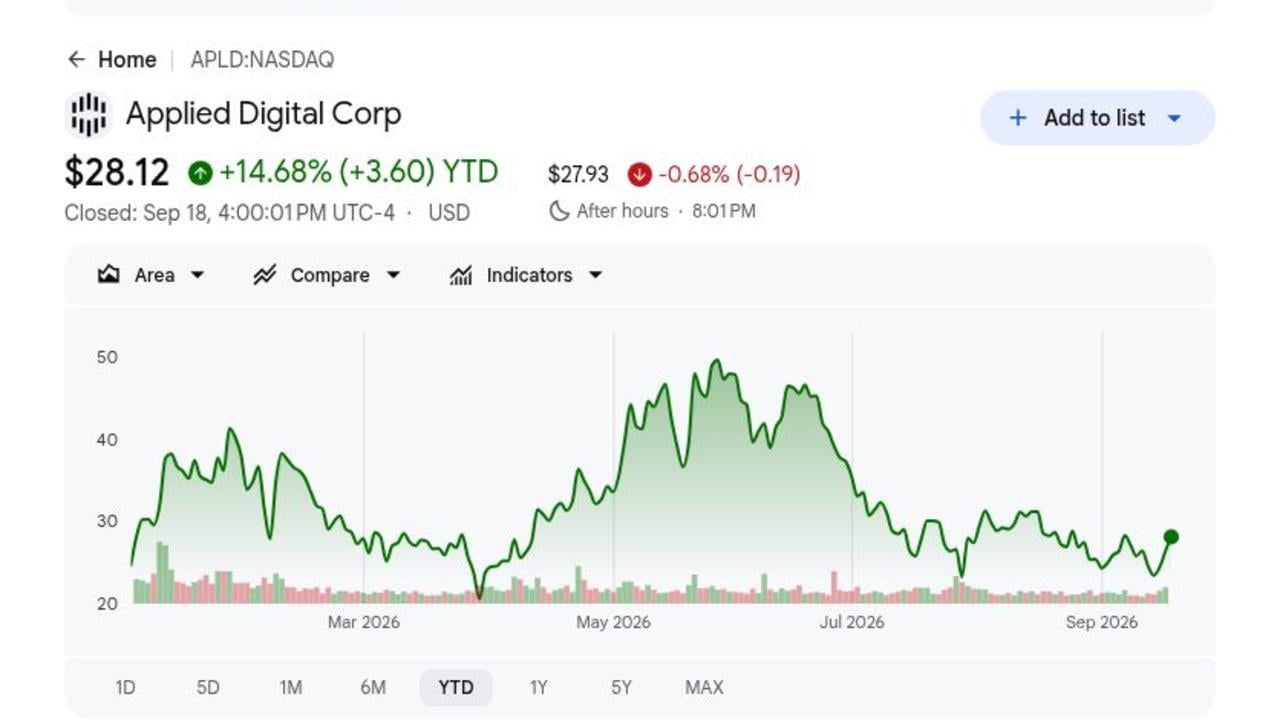
- APLD 於 2026-09-18 收盤價為 28.12 美元,2026 年漲幅 14.68%:漲幅顯示投資者正在獎勵 Applied Digital 的 AI 數據中心建設,但該股票現在需要項目交付來證明進一步上漲的合理性。五個選定的分析師目標從 58 美元到 90 美元不等。
- 第四季度收入達到 2.587 億美元,增長 407%:該季度包括 1.524 億美元的租戶裝修服務和 4,410 萬美元的基本租金。組合顯示 Applied Digital 正在從開發工作轉向經常性 AI 園區收入。
- HPC 託管產生 2.03 億美元收入:該業務部門還產生了 2,620 萬美元的營運利潤,現在超過了傳統的數據中心託管業務,後者從 286MW 的加密貨幣託管容量中產生了 3,730 萬美元。
- 五個園區支持 1.4GW 和 360 億美元的基礎期合約:續約選項可能將總合約價值提高至 860 億美元。積壓提供長期可見性,但收入仍取決於按時交付 Polaris Forge 和 Delta Forge 建築。
- Applied Digital 持有 42 億美元現金對比 50 億美元債務:該公司已使用有擔保項目融資,包括 21.5 億美元和 15.9 億美元票據發行來資助建設。流動性充足,但利息成本和再融資條款將決定有多少租賃經濟效益能惠及股東。
什麼是 Applied Digital (APLD)?
Applied Digital 是一家美國數碼基礎設施開發商,結合選址、電力採購、設計、建設和營運,為 高性能運算 (HPC)客戶提供服務。其 AI Factory 園區使用高密度電氣系統、閉環冷卻和模組化建築設計來支持 GPU 集群。該公司賺取租戶裝修費、基本租金、回收費用和託管收入。它還營運 286MW 的加密貨幣挖礦託管容量,在更大的 HPC 組合投入服務時提供現金流。
長期策略集中於在多個富電力的美國市場複製 Polaris Forge 園區模式。CoreWeave 在 Polaris Forge 1 租賃容量,而另一家投資級超大規模運營商在 Delta Forge 1、Polaris Forge 3 和 Delta Forge 2 簽署了長期協議。Applied Digital 還與 Base Electron 合作約 1.2GW 的潛在天然氣發電,並將其雲端服務業務分離為 ChronoScale,讓管理層能夠將資本和營運集中於自有數據中心。
延伸閱讀: 2026 年值得關注的頂級高性能運算 (HPC) 股票:加速運算市場領導者
Applied Digital (APLD) 2026 財年第四季度盈利概覽:AI Factory 收入擴大,融資需求上升
Applied Digital 報告 2026 財年第四季度收入 2.587 億美元,增長 407%,調整後攤薄每股收益 0.04 美元,而去年同期虧損 0.03 美元,調整後 EBITDA 為 4,240 萬美元,而去年同期為 100 萬美元,HPC 託管收入 2.03 億美元。全年收入達到 6.113 億美元,年末現金和受限現金總計 42 億美元,對比 50 億美元債務。核心權衡是快速的合約增長與交付所需資本之間的平衡。
延伸閱讀: Applied Digital (APLD) 2026 財年第四季度盈利新聞:1,870 萬美元收入超預期被更大的 GAAP 虧損抵銷
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
意外 |
|
2026 財年第四季度收入 |
2025 財年第四季度:5,110 萬美元 |
2.587 億美元 |
增長。按年增長 407%。 |
|
第四季度調整後攤薄每股收益 |
2025 財年第四季度:-0.03 美元 |
0.04 美元 |
改善。恢復調整後盈利。 |
|
第四季度 GAAP 淨虧損 |
2025 財年第四季度:5,310 萬美元虧損 |
1.106 億美元虧損 |
擴大。股票補償和增長成本增加。 |
|
第四季度調整後 EBITDA |
2025 財年第四季度:100 萬美元 |
4,240 萬美元 |
改善。新的 HPC 租金和裝修活動擴展。 |
|
第四季度 HPC 託管收入 |
— |
2.03 億美元 |
擴展。包括 4,410 萬美元的基本租金。 |
|
2026 財年收入 |
2025 財年基數意味著 167% 增長 |
6.113 億美元 |
增長。AI Factory 收入改變了公司規模。 |
|
合約關鍵 IT 負載 |
— |
1.4GW |
擴展。五個園區支持 360 億美元基礎收入。 |
|
現金和受限現金 |
— |
42 億美元 |
強勁。與 50 億美元債務平衡。 |
- 收入 2.587 億美元增長 407%:服務收入增長 308% 至 2.082 億美元,主要由與 HPC 園區交付相關的 1.524 億美元租戶裝修工作推動。結果顯示建設和租賃活動擴展的速度。
- 調整後每股收益改善至 0.04 美元:調整後淨收入達到 1,290 萬美元,而一年前虧損 760 萬美元。改善顯示了在 GAAP 股票補償全面影響之前更強的營運規模。
- HPC 託管收入達到 2.03 億美元:基本租金貢獻 4,410 萬美元,租戶回收增加 650 萬美元。組合開始從建設相關收入向經常性租賃收入轉變。
- 調整後 EBITDA 從 100 萬美元增加至 4,240 萬美元:淨營運收入達到 3,990 萬美元,顯示即使在合併虧損仍然很高的情況下,運營建築也能產生正的物業層面經濟效益。
- 42 億美元流動性支持 1.4GW 的合約建設:現金餘額充足,儘管 50 億美元的債務和多個在建園區使融資成本和交付時間對每股回報至關重要。
Applied Digital (APLD) 2026 年投資展望:90 美元牛市情況 vs. 18 美元熊市情況
Applied Digital 的 2026 年展望取決於其合約 AI 數據中心管線是否能按時轉為實際容量,而不會有過度的融資或稀釋。上行潛力來自將積壓轉換為經常性租金,而建設時間和資本成本仍然是主要風險。
牛市情況:按時交付 AI 數據中心推動 APLD 邁向 90 美元
牛市情況假設 Polaris Forge 和 Delta Forge 建築按時投入服務,將 1.4GW 的合約轉化為基本租金和物業層面營運收入。360 億美元的基礎期積壓和重複的超大規模運營商獎勵將支持更好的融資條款和降低執行風險。
邁向 90 美元需要建設里程碑保持完整,實際容量擴展超過 175MW,以及租賃支持的融資避免大量股權發行。上升的基本租金、正的合併自由現金流和更多投資級客戶將加強這一情況。
基本情況:穩定的積壓轉換使 APLD 維持在 40 至 60 美元之間
基本情況假設合約項目繼續投入服務,儘管高利息費用、股票補償和錯開的園區開業放緩了每股盈利增長。租戶裝修收入仍然不穩定,而經常性租金成為收入的更大部分。
在這種情景下,APLD 可能主要在 40 至 60 美元之間交易。2027 年按時開業、穩定的建設預算和與簽署租約相關的債務資金將支持這個範圍。多個園區的延遲或融資成本大幅增加將削弱上限。
熊市情況:項目延遲和更高的資金成本將 APLD 拉向 18 美元
熊市情況假設園區延遲、客戶改變部署計劃或資本市場要求更高回報。Applied Digital 將在合約租金開始之前承擔更長的建設支出和利息費用。
如果實際容量停滯在 175MW 附近、項目債務大幅超出租賃支持需求或股權發行加速,邁向 18 美元的可能性將增加。合約收入可能仍然很大,但較慢的交付和更多稀釋將壓制每股價值。
華爾街分析師對 2026 年 APLD 股價預測
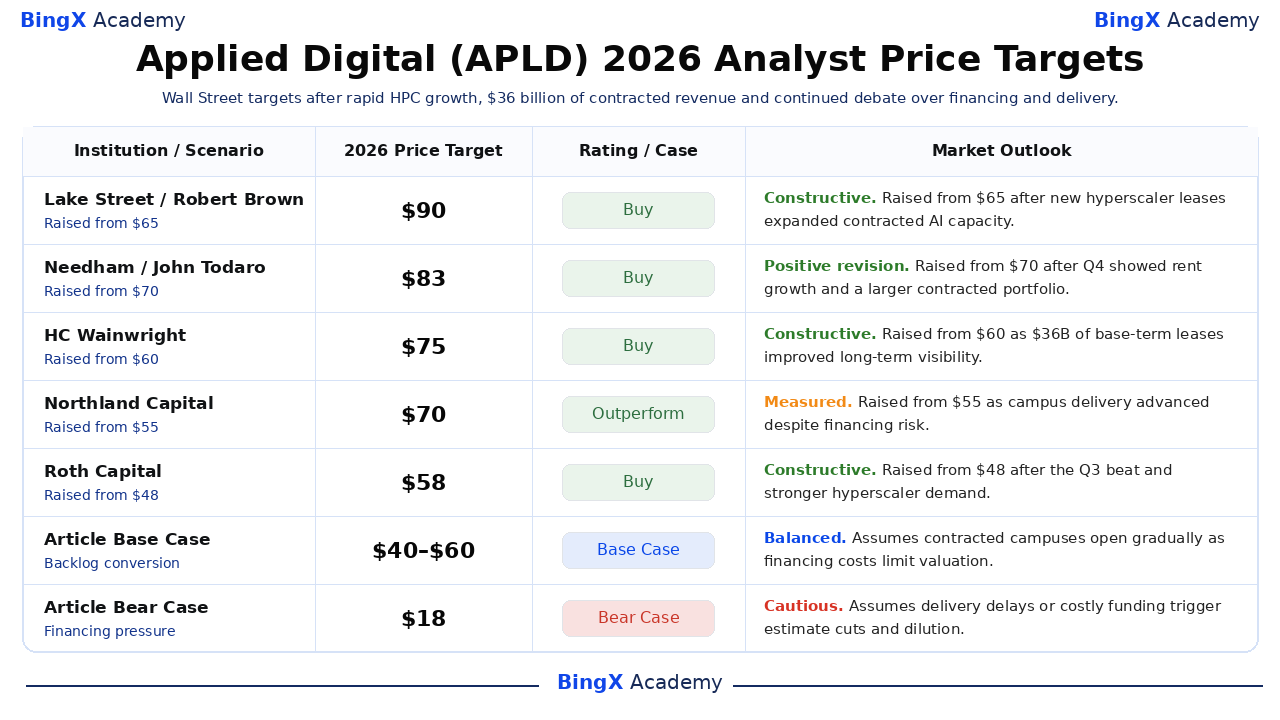
這些過時的第三方行動顯示 58 至 90 美元的廣泛目標範圍,反映對建設、融資和租約轉換的不同假設。文章情景與華爾街目標明確分開。每個目標都是基於公司既定假設的參考點,不是保證結果或文章自己的預測。
|
機構 / 情景 |
2026 年價格目標 |
評級 / 情況 |
市場展望 |
|
Lake Street |
90 美元 |
買入 |
建設性。2026-06-09:在新的超大規模運營商租約擴大合約容量後從 65 美元上調。 |
|
Needham |
83 美元 |
買入 |
正面修訂。2026-07-28:在第四季度顯示租金增長和積壓擴張後從 70 美元上調。 |
|
HC Wainwright |
75 美元 |
買入 |
建設性。2026-07-29:隨著 360 億美元租約改善可見性從 60 美元上調。 |
|
Northland Capital |
70 美元 |
跑贏大市 |
適中。2026-07-28:儘管融資風險,隨著交付進展從 55 美元上調。 |
|
Roth Capital |
58 美元 |
買入 |
建設性。2026-04-09:在第三季度超預期和超大規模運營商需求後從 48 美元上調。 |
|
文章基本情況 |
40 至 60 美元 |
基本情況 |
平衡。假設積壓逐步轉換,融資成本限制估值。 |
|
文章熊市情況 |
18 美元 |
熊市情況 |
謹慎。假設延遲或昂貴資金觸發削減和稀釋。 |
如何在 BingX 交易 Applied Digital (APLD) 股票
使用 BingX TradFi 和 BingX AI工具交易 Applied Digital 的 AI 園區交付、合約積壓和融資展望。由於 APLD 可能對租賃宣佈、建設里程碑和融資條款反應激烈,交易者應在進入頭寸前定義催化劑和風險限制。
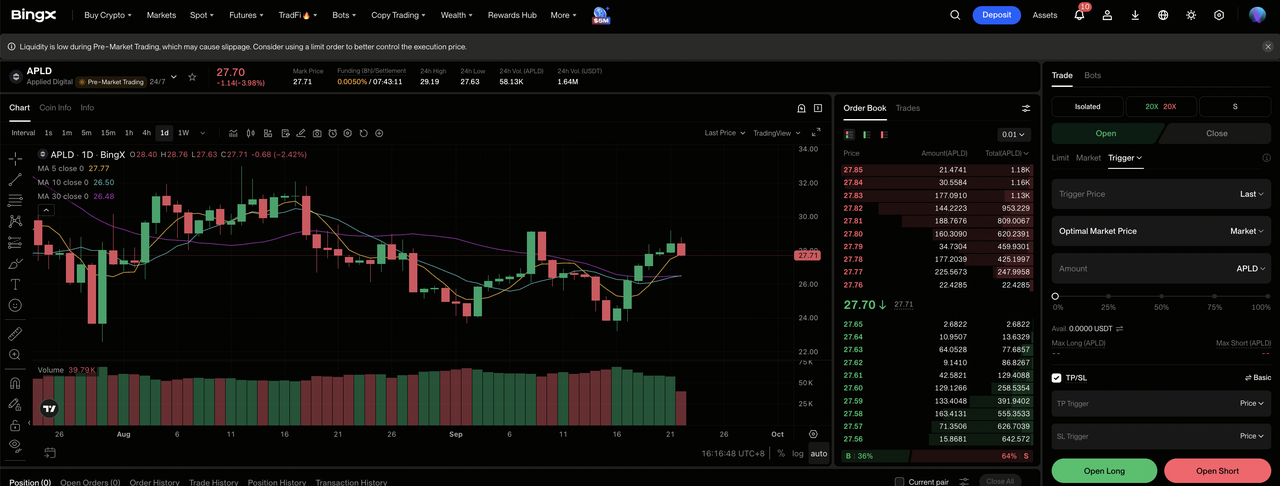
第1步:進入 BingX TradFi。 註冊並導航至 BingX 交易所儀表板上的專業 TradFi部分。
第2步:選擇 Applied Digital (APLD)。搜索並選擇 APLD-USDT 永續期貨合約。
第3步:選擇您的方向。如果您預期按時園區和上升基本租金,請選擇 開多。如果您預期交付延遲、昂貴融資或稀釋,請選擇開空。
第4步:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。儘管收入快速增長,14.68% 的年初至今漲幅顯示了為什麼保守槓桿和明確頭寸規模很重要。
第5步:執行嚴格的風險協議。在進入交易之前或之後立即設置 止盈和止損 (TP/SL)水平。APLD 可能對客戶租約、融資、建設里程碑、電力可用性和盈利報告做出快速反應。
2026 年 Applied Digital 投資者需要關注的 5 大風險
Applied Digital 的簽約租約改善了可見性,但主要執行風險仍然存在於合約價值和每股現金流之間。這些風險可能影響融資需求、項目回報和估值。
- 建設延遲可能推遲數年租金:五個園區仍處於不同的開發階段。錯過交付日期將在租賃收入開始前延長利息和建設成本。
- 客戶集中可能放大部署變化:三個較新的租約來自同一家投資級超大規模運營商,而 CoreWeave 在 Polaris Forge 1 仍然重要。一個主要客戶的延遲或合約變更可能影響使用率和收入時間。
- 融資成本可能吸收項目回報:Applied Digital 於 2026-05 結束時持有 50 億美元債務,並已發行 6.75% 至 7.00% 的有擔保票據。更高的利息成本為股權持有者留下更少的項目現金流。
- 股票補償和稀釋可能削弱每股增長:第四季度股票補償增加 1.168 億美元,並導致 1.106 億美元的 GAAP 虧損。更多股權發行可能降低更高收入和物業收入對每股基礎的好處。
- 電力和許可限制可能限制擴張:正在營銷的額外 1.7GW 仍需要電網接入、發電、許可和社區支持。延遲可能阻止計劃容量成為可租賃基礎設施。
最終想法:您應該在 2026 年投資 Applied Digital 嗎?
Applied Digital 已從開發故事轉向合約 AI 數據中心平台,擁有 2.587 億美元的季度收入、1.4GW 的租賃容量和 360 億美元的基礎期合約價值。其首個 175MW 的 Polaris Forge 容量顯示管理層可以將項目投入服務。剩餘問題是營運進展如何有效轉化為可持續的每股自由現金流。
牛市情況需要重複按時交付和有紀律的融資來支持 90 美元。熊市情況反映延遲、更高利息費用和稀釋將 APLD 拉向 18 美元。保守的交易者可能關注實際兆瓦、基本租金、物業層面 NOI、項目債務、客戶集中度和股份數量,在將積壓視為等同於已實現價值之前。
風險提醒:交易和投資 APLD 等股票涉及高資本損失風險。建設、融資、客戶集中度、電力可用性、稀釋和槓桿交易可能產生快速損失。在配置資本前進行獨立研究。
