

Keel Infrastructure (KEEL),前稱Bitfarms,是一家北美開發商及擁有者,專營 數據中心及能源基礎設施,用於 高效能運算及人工智能。該公司正逐步停止 比特幣挖礦業務,並將其電力、土地及電網連接重新導向大型運算園區。其2.2吉瓦的開發管道創造了可觀的產能選擇權,惟股票仍對租戶協議、許可證、建築成本及融資較為敏感。
最新季度顯示了在新租約開始產生收入之前,轉型期間為何會呈現疲軟態勢。 Keel Infrastructure 2026年第二季收入下跌50%至3,040萬美元,因為Keel關閉了Moses Lake挖礦營運,調整後EBITDA由660萬美元盈利轉為2,370萬美元虧損。投資前景現時取決於8.19億美元流動資金能否支持Panther Creek、Sharon及Moses Lake項目通過許可證審批及租約執行。
2026年KEEL股票預測現時圍繞兩個相互競爭的觀點:
- 電力管道及租戶合約情境:許可證及超大規模租約可將341兆瓦的通電產能及430兆瓦的保證產能轉換為長期AI基礎設施現金流。
- 開發延誤及資本情境:租約滑移、成本超支或新融資需求可能在2.2吉瓦管道產生實質高效能運算收入之前耗盡流動資金。
本指南詳述KEEL股票預測、2026年價格情境、主要風險及分析師前景,基於Keel Infrastructure於8月10日發布的2026年第二季業績、季度申報及截至9月18日的市場數據,加上 如何交易KEEL股票期貨在 BingX TradFi使用USDT抵押品。
2026年9月Keel Infrastructure投資者需要了解的五大要點
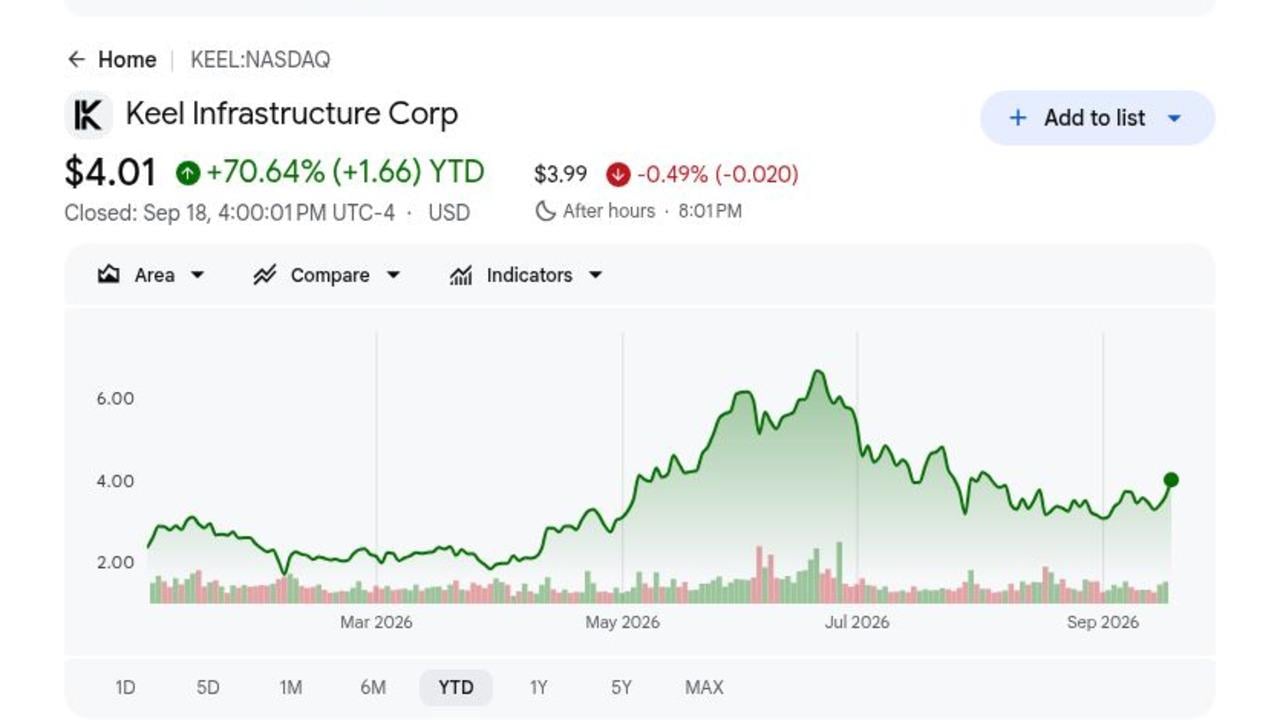
- KEEL於2026年累漲70.64%後收報4.01美元:9月18日收市跟隨11%日內升幅,投資者重新評估這家前比特幣挖礦商的AI基礎設施價值。這波漲勢在Keel簽署主要HPC租約之前提高了執行預期。
- 第二季收入下跌50%至3,040萬美元:收入由6,090萬美元下降,因為 比特幣價格疲軟及4月份美國Moses Lake挖礦關閉。轉型部分屬刻意安排,但在下降的挖礦收入與未來數據中心租金之間造成差距。
- 開發管道達到2.2吉瓦:Keel報告341兆瓦通電產能、430兆瓦保證產能及1.5吉瓦擴張潛力,分佈於賓夕法尼亞州、華盛頓州及魁北克省。價值取決於許可證、租約及建築將電力接入轉換為已佔用設施。
- 4.58億美元票據發行後流動資金達8.19億美元:8月7日結餘包括6.98億美元無限制現金及1.21億美元無抵押比特幣。該資金在租戶承諾之前支持場地開發,惟可轉換債券及未來股權仍可能攤薄股東權益。
- 三個優先場地進入積極租戶談判:Panther Creek、Sharon及Moses Lake正接近完成許可證申請,每個場地均有多個潛在租戶。簽署租約將提供Keel能將電力接入轉換為合約數據中心收入的最明確證明。
甚麼是Keel Infrastructure (KEEL)?
Keel Infrastructure是一家基礎設施優先的公司,控制連接電力的場地用於數據中心及高效能運算。其營運組合跨越賓夕法尼亞州、華盛頓州及魁北克省,當地的電網互聯、土地及能源接入可支持大型運算園區。Keel開發及擁有底層設施,而非銷售晶片或雲端軟件。收入仍反映傳統比特幣挖礦業務,惟擬定的長期模式為來自AI及HPC租戶的合約基礎設施收入。
策略集中於賓夕法尼亞州的Panther Creek及Sharon、華盛頓州的Moses Lake及魁北克省的Sherbrooke。Keel在Moses Lake接收首批Vertiv模組、在Sharon推進長期設備、開始三個優先場地的最終光纖合約並與Hydro-Sherbrooke簽署協議,涵蓋96兆瓦的條件轉讓及營運。這些項目將Keel置於更廣泛的AI數據中心基礎設施週期內,惟管理層仍需要簽署客戶及建築經濟效益。
延伸閱讀: 2026年值得買入的頂級比特幣挖礦股票:BTC算力遇見AI基礎設施轉向
Keel Infrastructure (KEEL) 2026年第二季業績概覽:傳統收入在AI租約開始前下降
Keel報告第二季收入為3,040萬美元,較6,090萬美元下跌50%,持續經營虧損6,400萬美元,相當於每攤薄股份虧損0.11美元。調整後EBITDA由正數660萬美元轉為負數2,370萬美元,而一般及行政開支上升62%至3,130萬美元,因公司聘請基礎設施專家。8.19億美元流動資金及2.2吉瓦管道資助轉型,惟新HPC收入尚未抵銷挖礦業務收縮。
延伸閱讀: Keel Infrastructure (KEEL) 2026財年第二季業績概覽:3,040萬美元收入下滑觸發12.37%股價拋售
|
財務指標 |
指引 / 共識 |
報告 / 實際 |
意外 |
|
2026年第二季收入 |
去年同期6,090萬美元 |
3,040萬美元 |
合約收縮。Keel關閉Moses Lake挖礦及比特幣價格疲軟導致收入下跌50%。 |
|
第二季攤薄每股盈利 |
去年同期盈利0.02美元 |
-0.11美元 |
擴大。持續經營在基礎設施轉型期間轉為虧損。 |
|
第二季營運虧損 |
去年同期營運收入1,080萬美元 |
-1.408億美元 |
惡化。結果包括8,410萬美元折舊及數字資產影響。 |
|
第二季調整後EBITDA |
去年同期660萬美元 |
-2,370萬美元 |
轉為負數。開發聘請及較低挖礦收入減少盈利。 |
|
第二季一般及行政開支 |
去年同期1,940萬美元 |
3,130萬美元 |
增加。Keel聘請資深基礎設施專家導致開支上升62%。 |
|
8月7日流動資金 |
— |
8.19億美元 |
增強。結餘包括6.98億美元現金及1.21億美元無抵押比特幣。 |
|
開發管道 |
— |
2.2吉瓦 |
推進。組合包括341兆瓦通電及430兆瓦保證產能。 |
|
4月1日以來售出比特幣 |
— |
1,085 BTC套現7,500萬美元 |
轉型。Keel持續為脫離挖礦業務提供資金。 |
- 3,040萬美元收入按年下跌3,050萬美元:50%的下滑反映Keel退出挖礦及比特幣經濟效益疲軟。未來季度應更多基於租約里程碑來判斷,因為在HPC租金開始前傳統比較將持續扭曲。
- 每股虧損0.11美元取代0.02美元盈利:持續經營虧損6,400萬美元,而7,700萬美元衍生品收益部分抵銷1.408億美元營運虧損。因此營運現金需求提供較標題淨收入更清晰的觀察。
- 調整後EBITDA下跌3,030萬美元至負2,370萬美元:更高的開發人員及較低挖礦收入將利潤率推至負78%。結果顯示轉型在租戶合約開始產生經常現金流前正消耗資本。
- 流動資金達8.19億美元:Keel透過可轉換票據募集4.58億美元後持有6.98億美元現金及1.21億美元無抵押比特幣。結餘提供開發跑道,惟隨建築支出上升,未來融資條款仍然重要。
- 2.2吉瓦管道仍為主要價值驅動力:組合包括341兆瓦通電、430兆瓦保證及1.5吉瓦擴張檢討中。租賃該產能的一部分可能重塑收入,惟未簽署的擴張兆瓦數不應視為合約需求。
Keel Infrastructure (KEEL) 2026年投資前景:10美元牛市情境 vs. 3美元熊市情境
Keel的2026年前景取決於其大型電力組合能否在挖礦收入進一步減少前轉換為已簽署的AI數據中心租約。上行空間來自租戶獲勝及項目融資,而租賃延誤及攤薄仍為主要風險。
牛市情境:已簽署AI數據中心租約推動KEEL向10美元進發
牛市情境假設Keel在一個或多個優先場地簽署信譽良好的超大規模租戶、完成關鍵許可證並將其341兆瓦通電產能的一部分轉換為合約HPC收入。8.19億美元流動資金狀況為管理層提供空間推進長期設備而無需接受疲軟租約條款。
向10美元的移動需要清晰的租約條款,包括產能、期限、租金及信貸支持,隨後融資限制攤薄。Moses Lake、Sharon或Panther Creek的可見建築及可重複的每兆瓦成本將加強前景。
延伸閱讀: 2026年值得關注的頂級高效能運算(HPC)股票:加速運算市場領導者
基本情境:穩定場地進展維持KEEL在5至7美元之間
基本情境假設Keel完成許可證並簽署一個初始租戶協議,而大部分擴張產能保持收入前狀態。挖礦銷售持續下降,開發開支保持高企,投資者在將更多價值賦予管道前等待建築里程碑。
在這些條件下KEEL可主要在5至7美元之間交易。涵蓋有意義通電或保證產能的租約將支持上限。重複延誤、調整後EBITDA低於負2,400萬美元或在無合約收入下流動資金下降將削弱區間。
熊市情境:租賃延誤將KEEL拉向3美元
熊市情境假設租戶談判需時更長、許可證滑移及設備承諾在建築融資完成前提高現金使用。挖礦收入持續從3,040萬美元下降而無足夠替代租金,使開發成本缺乏經常收入支持。
若無材料租約簽署、8.19億美元流動資金結餘快速下跌或Keel以低估值發行額外股份,向3美元的移動將更有可能。更大攤薄及賦予2.2吉瓦管道的較低價值將增加進一步壓力。
華爾街分析師對2026年KEEL股價預測
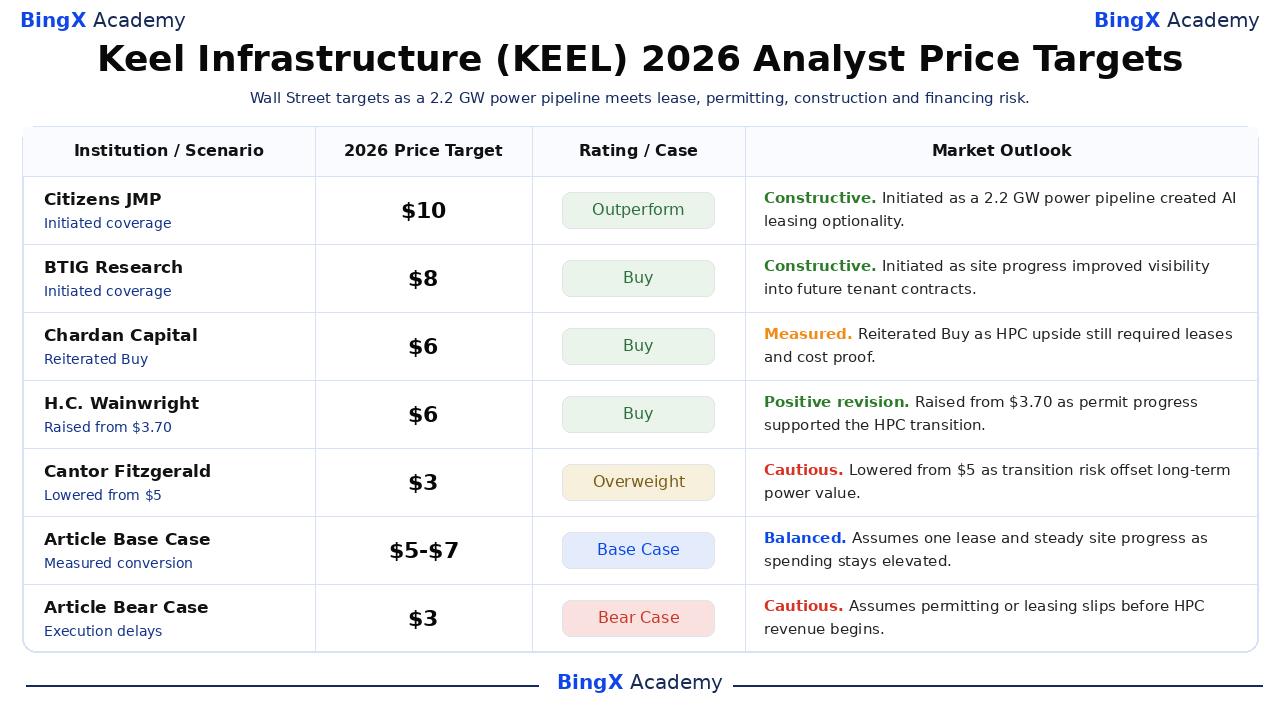
這五個有日期的分析師行動跨越3至10美元,捕捉Keel稀缺電力資產與租約前管道執行風險之間的分歧。它們為第三方參考點而非單一預測。最終基本及熊市行為BingX學院編輯情境。
|
機構 / 情境 |
2026年目標價 |
評級 / 情境 |
市場前景 |
|
Citizens JMP |
10美元 |
跑贏大市 |
建設性。6月24日:Keel的2.2吉瓦電力管道創造AI租賃選擇權而開始覆蓋。 |
|
BTIG Research |
8美元 |
買入 |
建設性。7月22日:場地進展改善對未來租戶合約的可見性而開始覆蓋。 |
|
Chardan Capital |
5.50美元 |
買入 |
審慎。6月8日:HPC上行空間仍需要租約及建築成本證明而重申買入。 |
|
H.C. Wainwright |
5.50美元 |
買入 |
正面修訂。5月11日:許可證進展支持HPC轉型而由3.70美元上調。 |
|
Cantor Fitzgerald |
3美元 |
增持 |
謹慎。4月9日:轉型風險抵銷長期電力價值而由5美元下調。 |
|
文章基本情境 |
5-7美元 |
基本情境 |
平衡。假設一個租約及穩定場地進展而支出保持高企。 |
|
文章熊市情境 |
3美元 |
熊市情境 |
謹慎。假設許可證或租賃在HPC收入開始前滑移。 |
如何在BingX交易Keel Infrastructure (KEEL)股票
使用BingX TradFi及 BingX AI工具交易Keel Infrastructure的租戶合約、許可證及數據中心開發前景。由於KEEL可對租約、融資、比特幣處置及建築里程碑反應激烈,交易者應在入倉前定義催化劑及風險限制。
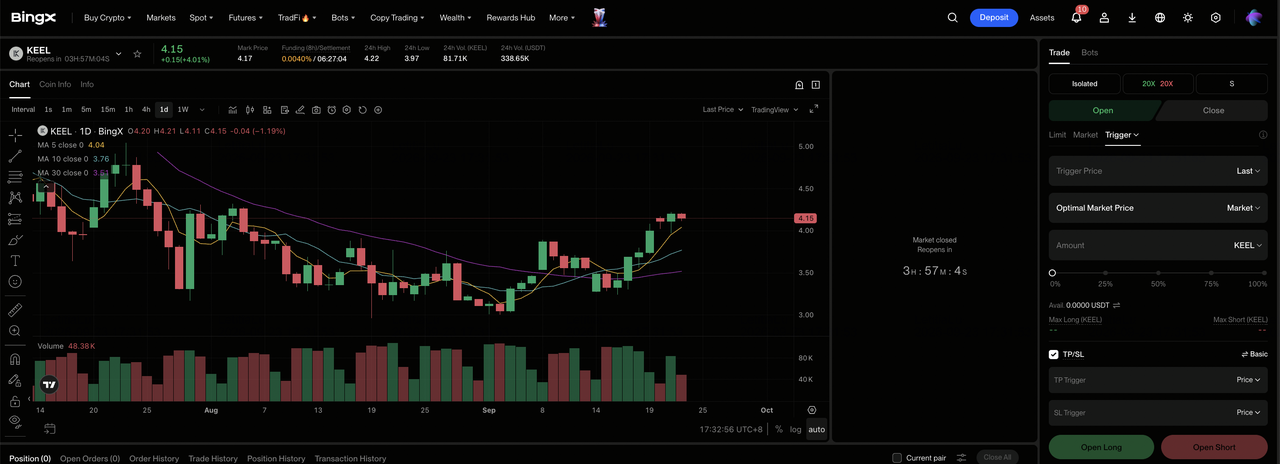
第1步:進入BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
第2步:選擇Keel Infrastructure (KEEL)。搜索並選擇 KEEL-USDT永續期貨合約。
第3步:選擇您的方向。若租約及許可證改善項目可見性則選擇 開多。若延誤或融資削弱預期每股經濟效益則選擇開空。
第4步:選擇槓桿及保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。約11%的9月18日波動顯示為何保守槓桿及清晰倉位規模很重要。
第5步:執行嚴格風險協議。在進入交易前或之後立即設置 止盈止損(TP/SL)水平。KEEL可對租約、許可證、建築成本、資本募集及比特幣價格快速反應。
2026年Keel Infrastructure投資者需要關注的五大風險
Keel的2.2吉瓦管道創造了重大上行潛力,但股東在數據中心租金取代下降挖礦收入前仍面對租賃、建築、融資及傳統比特幣風險。
- 2.2吉瓦管道尚非合約收入:大部分產能仍取決於許可證、公用事業工程及租戶決定。延誤可能在開發成本繼續時將未來租金推得更遠。
- 當前虧損可減少流動資金跑道:第二季調整後EBITDA為負2,370萬美元,一般及行政開支在有意義HPC收入開始前達3,130萬美元。持續虧損可能縮小8.19億美元流動資金結餘並增加未來融資需求。
- 數據中心建築高度資本密集:連接電力的場地仍需要建築物、冷卻、網絡及電氣設備。成本超支或更高利率可能削弱項目回報,特別是1.5吉瓦仍歸類為擴張產能。
- 可轉換融資可攤薄股東:Keel透過可轉換票據募集4.58億美元。未來轉換或額外股權發行可能在新設施開始產生盈利前擴大股份數量。
- 比特幣在轉型期間仍增加波動性:Keel在售出1,085 BTC套現7,500萬美元後於8月7日持有1,861 BTC。比特幣價格波動及處置時機在公司轉向AI基礎設施時仍可能影響流動資金及標題盈利。
最終想法:2026年您應該投資Keel Infrastructure嗎?
Keel控制一個龐大的2.2吉瓦開發管道並有8.19億美元流動資金推進它,創造了從比特幣挖礦轉向AI基礎設施的可信路線。目前財務狀況仍屬過渡性。第二季收入跌至3,040萬美元,調整後EBITDA達負2,370萬美元,尚無主要HPC租約開始取代傳統收入。
牛市情境需要已簽署租戶、許可證及有紀律融資以支持10美元。熊市情境反映延遲租賃及攤薄可能將KEEL拉向3美元。保守交易者可能等待合約經濟、建築時間表及從341兆瓦通電產能到經常現金流的更清晰路徑。
風險提醒:交易及投資KEEL等股票涉及資本損失的高風險。公司執行、市場波動性、融資及槓桿交易可產生快速虧損。分配資本前請進行獨立研究。
