
貝萊德(BLK)是一家全球投資管理公司,將機構及個人投資者與公開市場、私人資產及投資組合科技相連接。其iShares ETF業務提供龐大的費用收入,而私人信貸、基礎設施及Aladdin則擴闊了增長機遇。市場表現、客戶資金流入及這一擴展平台的經濟效益,決定了管理資產的增長能否帶來可持續的股東回報。
最新季度業績顯示,客戶資金流入廣泛,調整後盈利能力有所改善,同時存在顯著的會計差異。 貝萊德2026年第三季度收入按年增長19%至77.52億美元,調整後每股攤薄盈利上升38%至15.93美元。調整後經營利潤率達47.8%,而按公認會計準則(GAAP)計算則為30%。下一個考驗是在市場及績效費用波動的情況下,能否維持有機費用增長。
2026年BLK股票預測目前集中於兩種對立觀點:
- 多元化費用增長情境:ETF資金流入、私人市場募資及Aladdin訂閱可能深化經常性盈利,使貝萊德得以在單純的市場升值之外擴大盈利能力。
- 市場及整合壓力情境:資產價值下跌、募資疲弱或收購成本上升,可能抑制費用及利潤率,令股價在盈利預期上升之際承壓。
本文根據貝萊德10月14日發佈的業績報告、合作夥伴披露資料及截至10月21日的市場數據,詳細分析BLK股票預測、2026年價格情境、主要風險及分析師展望,並介紹如何在 BingX TradFi上以USDT或USDC 買入BLK股票。
2026年10月貝萊德投資者須知的五大要點
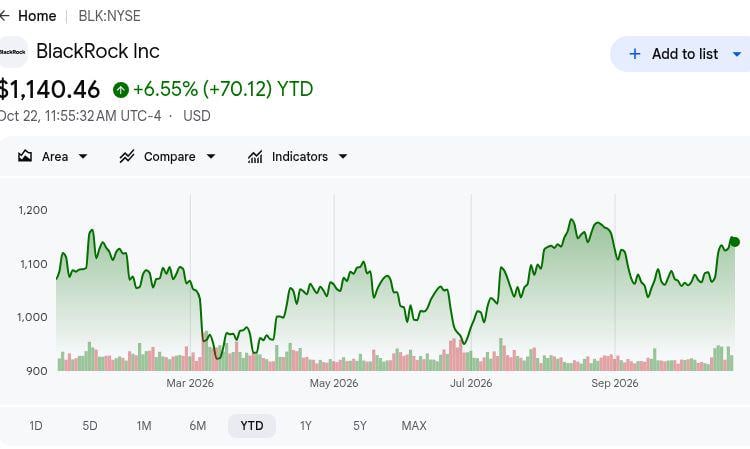
- BLK於10月21日收報1,149.60美元,年初至今上漲7.41%:股價今年錄得升幅,令1,400美元的看漲情境有賴於持續的盈利增長。進一步上行需要更強勁的有機費用增長,而非單純依賴金融市場上升。
- 第三季度收入增長19%至77.52億美元。基礎費用及證券借貸貢獻了60.36億美元,受惠於較高的管理資產規模及客戶活躍度。隨著績效相關收入的波動,持續的資金流入及經常性管理費用將至關重要。
- 管理資產規模達15.49萬億美元:季度淨流入總額達2,050億美元,其中約1,350億美元流入ETF,反映強勁的投資者需求。持續的資金流入、客戶留存及良好的產品組合,有望支撐經常性費用增長及盈利能力。
- 私人市場及人工智能基礎設施開創新增長機遇:貝萊德過去十二個月在私人市場募資680億美元,而其人工智能基礎設施合作計劃亦完成首筆投資。額外的募資及成功部署,有助擴大長期管理費用及投資回報。
- 第三季度股份回購達5.5億美元:調整後經營收入總額達33.30億美元,在平台擴展的同時支持股東分派。強勁的盈利能力提供財務靈活性,而審慎的收購支出及資本配置對長期股東回報依然至關重要。
什麼是貝萊德(BLK)?
貝萊德(BLK)是一家全球投資管理及金融科技公司,服務對象涵蓋養老基金、保險公司、政府機構、金融中介及個人投資者。其資產管理業務透過在公開及私人市場管理客戶資本而賺取費用。其iShares ETF產品線包括 iShares比特幣信託ETF(IBIT)(追蹤 比特幣)及 iShares半導體ETF(SOXX)(提供對領先芯片公司的投資敞口)。貝萊德亦提供主動投資策略、基礎設施及私人信貸,其Aladdin平台則提供投資組合管理及風險分析。收入取決於管理資產規模、客戶資金流入、產品組合、績效費用及科技訂閱。
貝萊德的增長策略專注於擴展ETF、私人市場及整合投資科技。2026年8月, 英偉達宣佈了涉及貝萊德及另外五家金融機構的 人工智能基礎設施融資計劃,目標合計引入逾5,000億美元第三方資本(最終協議尚待落實)。貝萊德亦在過去十二個月於私人市場募資680億美元,其人工智能基礎設施合作計劃亦在第三季度完成首筆投資。這些舉措旨在擴大經常性管理費用、深化機構關係並支持長期盈利增長。
貝萊德(BLK)2026年第三季度業績概覽:ETF資金流入提振盈利,成本同步上升
貝萊德公佈2026年第三季度收入為77.52億美元,按年增長19%,受惠於有機費用增長、有利的市場環境及較高的績效費用。調整後每股攤薄盈利增長38%至15.93美元,GAAP每股攤薄盈利上升25%至10.57美元,總營運費用增至54.24億美元,突顯了區分基本盈利能力與收購相關會計處理的重要性。在淨流入2,050億美元、管理資產達15.49萬億美元的背景下,未來增長有賴於留住客戶、部署私人資本及維護利潤率。
延伸閱讀: 貝萊德(BLK)2026年第三季度業績概覽:創紀錄的15.5萬億美元管理資產及11%費用增長推動股價上漲0.72%
|
財務指標 |
指引/市場共識 |
實際公佈數字 |
差異 |
|
收入 |
2025年第三季度65.09億美元 |
77.52億美元 |
改善。按年增長19%。 |
|
管理資產規模 |
2025年第三季度13.464萬億美元 |
15.488萬億美元 |
擴大。按年增長15%。 |
|
總淨流入 |
2025年第三季度2,046億美元 |
2,055億美元 |
持續。客戶需求廣泛。 |
|
基礎費用及證券借貸 |
2025年第三季度50.46億美元 |
60.36億美元 |
改善。按年增加9.9億美元。 |
|
科技服務收入 |
2025年第三季度5.15億美元 |
5.88億美元 |
擴大。按年增長14%。 |
|
GAAP每股攤薄盈利 |
2025年第三季度8.43美元 |
10.57美元 |
改善。按年增長25%。 |
|
調整後每股攤薄盈利 |
2025年第三季度11.55美元 |
15.93美元 |
改善。按年增長38%。 |
|
調整後經營利潤率 |
2025年第三季度44.6% |
47.80% |
改善。上升3.2個百分點。 |
- 第三季度收入增長19%至77.52億美元。基礎費用及證券借貸增加9.9億美元,市場及績效費用亦對業績有所支撐。持續的客戶資金流入及更廣泛的費用增長,對維持盈利動力至關重要。
- ETF季度吸引資金流入約1,350億美元。固定收益ETF貢獻了610億美元,顯示跨越多元產品的需求超越了單純的股票市場敞口。持續的客戶需求及ETF普及化可支撐盈利,惟市場環境及產品組合會影響盈利能力。
- 調整後每股盈利在會計壓力下仍上升38%至15.93美元。GAAP每股盈利達10.57美元,而或然代價開支於本季度合計5.64億美元。較強的費用收入支撐了盈利能力,但隨著收購會計處理及投資收入波動,費用管控依然重要。
- 私人市場在十二個月內募資680億美元。人工智能基礎設施合作計劃完成首筆部署,將活動範圍擴展至上市投資產品以外。這些投資支持多元化費用增長,回報則取決於資本部署及持續的投資表現。
- 科技服務收入增長14%至5.88億美元。Aladdin及多產品解決方案支撐了需求,科技年度合約價值增長達12%。留住訂閱客戶、擴大客戶關係及完成部署,對未來經常性收入增長至關重要。
貝萊德(BLK)2026年投資展望:1,400美元看漲情境對決950美元看跌情境
貝萊德2026年展望取決於客戶資金流入能否在市場及投資收入強勁的季度過後,繼續維持費用增長。第三季度調整後經營利潤率達47.8%,而私人市場募資及科技訂閱進一步擴闊了平台。以下編輯情境測試資產價值、資本部署及運營紀律如何影響年底前的股東回報。
看漲情境:強勁ETF資金流入及私人市場推動BLK邁向1,400美元
更強勁的客戶資金流入有望擴大經常性費用收入,而私人市場部署則為平台增添更高價值的投資授權。第三季度淨流入達2,050億美元,有機基礎費用按年化計算增長11%。留住這些資產並延伸Aladdin關係,將鞏固盈利,而無需重複依賴有利的非經營收入。
若廣泛的資金流入持續且有機費用增長於第四季度保持強勁,1,400美元情境將獲得支撐。持久的經營槓桿及具成效的私人資本部署,將提供比市場升值或會計調整更堅實的估值支持。
基本情境:穩定費用增長使BLK維持在1,100至1,250美元之間
在客戶需求保持正面但市場及績效費用貢獻減弱的情況下,經常性管理費用可支撐盈利。第三季度基礎費用及證券借貸收入達60.36億美元,按年增加9.9億美元。持續的ETF普及化及科技合約將支撐業務,而收購整合及薪酬成本則消耗部分增量收入。
1,100至1,250美元的區間,適用於淨流入持續且盈利穩定、但市場回報未再加速的情況。更佳的私人市場部署可支撐區間上限,而費用組合欠佳則可能限制投資者對盈利所給予的估值。
看跌情境:市場疲弱及募資不振拖累BLK邁向950美元
資產價值下跌可能削減管理費用,而募資疲弱則會拖慢更高價值私人市場收入的擴張。貝萊德第三季度末管理資產達15.49萬億美元,盈利對投資市場環境具相當敏感性。若客戶贖回增加,而收購及科技支出維持高位,收入下滑可能對經營盈利造成不成比例的壓力。
若淨流入逆轉,有機費用增長隨市場下滑而減弱,950美元情境將更可能成真。利潤率下降或私人資產表現令人失望,將削弱對經常性盈利的信心,令現有估值倍數失去支撐。
華爾街分析師對BLK股票2026年的價格預測
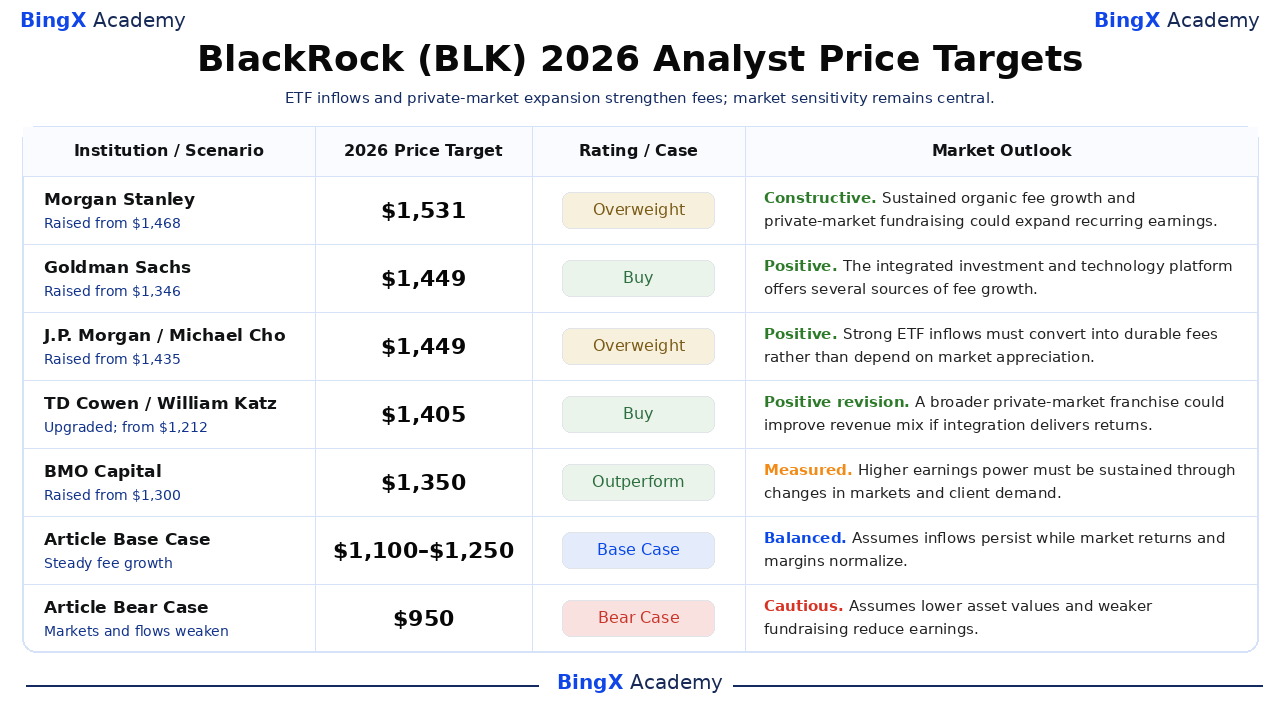
以下具名且附有日期的目標價,均指貝萊德在紐約證券交易所上市的股份,涵蓋期限一般約為12個月,延伸至2026年日曆年以後。所選取的1,350至1,531美元區間,反映市場對費用增長及盈利持久性的不同預期。最後兩行為獨立的編輯年底情境,相關業務解讀屬本文分析觀點。
|
機構/情境 |
2026年目標價 |
評級/情境 |
市場展望 |
|
摩根士丹利 |
1,531美元 |
增持 |
正面。2026-10-16:目標價由1,468美元上調至1,531美元;維持增持評級。編輯觀點:持續的有機費用增長及私人市場募資,有望擴大經常性盈利。 |
|
高盛 |
1,449美元 |
買入 |
正面。2026-10-15:目標價由1,346美元上調至1,449美元;維持買入評級。編輯觀點:整合投資與科技平台提供多個費用增長來源。 |
|
摩根大通 |
1,449美元 |
增持 |
正面。2026-10-15:目標價由1,435美元上調至1,449美元;維持增持評級。編輯觀點:強勁的ETF資金流入須轉化為持久的費用,而非依賴市場升值。 |
|
TD Cowen |
1,405美元 |
買入 |
正面上調。2026-10-20:升級為買入評級,目標價由1,212美元上調至1,405美元;編輯觀點:若整合能帶來回報,更廣泛的私人市場業務有望改善收入組合。 |
|
BMO Capital |
1,350美元 |
跑贏大市 |
審慎。2026-10-19:目標價由1,300美元上調至1,350美元;維持跑贏大市評級。編輯觀點:較高的盈利能力必須在市場及客戶需求變化中得以持續。 |
|
文章基本情境 |
1,100–1,250 |
基本情境 |
均衡。假設至2026年12月市場及利潤率正常化,資金流入穩定、費用持續增長。 |
|
文章看跌情境 |
950美元 |
看跌情境 |
審慎。假設至2026年12月資產價值下跌及募資疲弱削減盈利。 |
如何在BingX買入貝萊德(BLK)股票
透過 BingX股票交易,使用 USDT或 USDC買入並持有貝萊德股份(須符合上架及帳戶資格條件)。貝萊德提供全球資產管理、ETF、私人市場及投資組合科技的投資敞口。符合資格的用戶可根據其投資目標調整持倉規模,無需使用槓桿或支付永續資金費用。
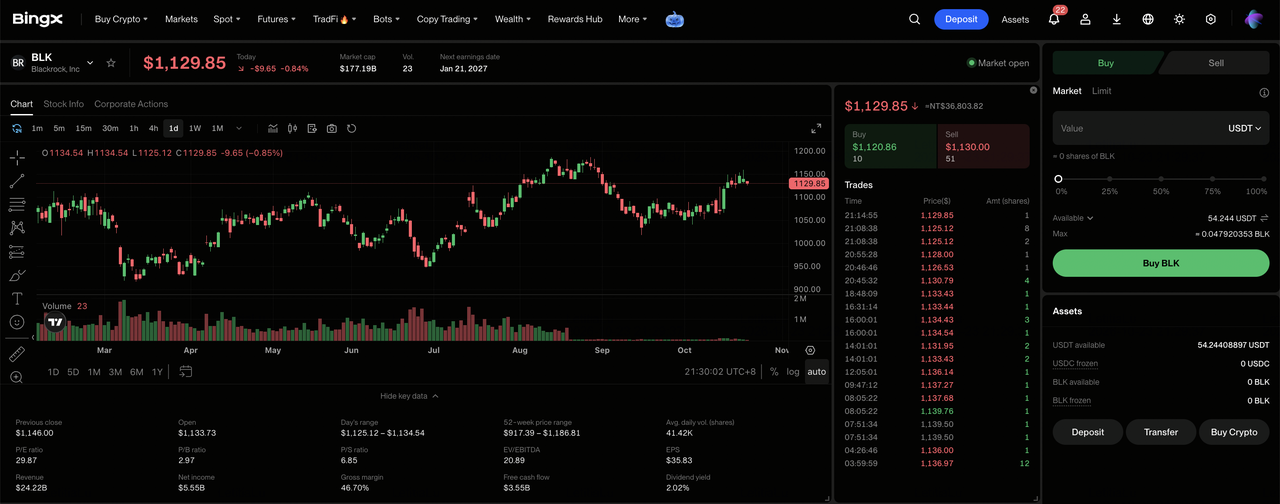
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的 身份驗證,並導航至「TradFi > 股票」。如首次使用該產品,請接受股票交易風險披露聲明。
第二步:準備USDT或USDC。確保您的現貨帳戶有足夠資金進行購買。如有需要,可從資金帳戶或財富帳戶轉入USDT或USDC。在選擇投資規模前,請查閱所選股票的最低訂單金額及碎股資格。
第三步:選擇貝萊德(BLK)。打開 股票市場,搜尋 貝萊德(BLK),並確認該股份可在您的帳戶交易。查閱公司資料、當前股價、交易時段及可用訂單類型。
第四步:買入貝萊德股份。選擇「買入」,輸入允許的投資金額或股份數量,並選擇支持的 市價或限價訂單。市價訂單在受支持的交易時段內以現有價格成交,而限價訂單則需達到指定價格或更優,並有足夠流動性方可執行。
第五步:查看及管理您的持倉。打開「股票 > 持倉」監控您的BLK股份及未實現盈虧。使用「全部訂單」查閱交易記錄或在需要時出售股份。T+1交收通常影響的是出售所得款項可提款的時間,而非已購股份可出售的時間。
2026年貝萊德投資者須關注的五大風險
貝萊德的全球客戶基礎、不斷擴展的私人市場業務及多元化投資平台,支撐其盈利展望。然而,市場波動、營運成本、募資延誤及整合需求,可能對盈利能力及股東回報構成壓力。
- 資產價值疲弱可能壓縮管理費用:第三季度管理資產達15.49萬億美元,支撐龐大的經常性費用基礎。市場估值或客戶結餘下跌,可能削減收入及經營盈利。
- 營運成本上升可能限制利潤率:第三季度GAAP營運費用達54.24億美元,包括收購相關會計成本。若管理費用及科技收入增長放緩,薪酬及基礎設施成本上升可能削弱盈利能力。
- 私人市場部署延誤可能限制費用增長:貝萊德過去十二個月在私人市場募資680億美元,形成投資義務。投資延誤、基金關閉或機構授權變動,可能降低未來收入的能見度。
- 收購整合可能削弱股東回報:第三季度或然代價開支達5.64億美元,體現收購相關的盈利敏感性。整合問題或額外投資需求,可能限制增量經營利潤並降低股東價值。
- 投資表現欠佳可能壓縮估值:第三季度調整後經營利潤率達47.8%,受費用收入擴張支撐。資金流入放緩、私人資產回報疲弱或成本上升,可能削減盈利並觸發股價下跌。
最終總結:2026年應否投資貝萊德?
貝萊德管理資產達15.49萬億美元,季度淨流入達2,050億美元,突顯其跨投資類別吸引資本的能力。iShares業務、私人市場及Aladdin提供超越單一資產類別的費用增長,而股份回購則支撐每股回報。維持這一增長,有賴於留住資產、高效部署資本及控制費用。
1,400美元的看漲情境假設客戶資金流入強勁、費用持續擴張及私人市場部署成功。1,100至1,250美元的基本情境反映穩定的運營狀況,而950美元的看跌情境則考慮市場疲弱及募資不振的影響。BLK於10月21日收報1,149.60美元,投資者應關注有機增長能否轉化為可持續的每股盈利。
風險提示:貝萊德多元化的投資平台並不能消除投資風險。資產價值下跌、募資疲弱或收購整合問題,可能削減盈利及股東回報。投資者在買入BLK股份前,應評估估值、財務表現及自身的風險承受能力。
