Morgan Stanley (MS) là một công ty dịch vụ tài chính toàn cầu được xây dựng xung quanh Chứng khoán Tổ chức, Quản lý Tài sản và Quản lý Đầu tư. Các mảng cổ phiếu, thu nhập cố định và ngân hàng đầu tư nắm bắt các thị trường vốn năng động, trong khi phí quản lý tài sản định kỳ và thu nhập lãi ròng khiến Quản lý Tài sản trở thành động cơ ổn định. Sự cân bằng đó mở rộng các nguồn thu nhập, mặc dù kết quả vẫn nhạy cảm với hoạt động thị trường, giá trị tài sản và khẩu vị rủi ro của khách hàng.
Quý mới nhất cho thấy mô hình tích hợp hoạt động với cường độ bất thường cao. Doanh thu ròng Q2 2026 của Morgan Stanley tăng 27,1% lên 21,348 tỷ đô la, EPS pha loãng tăng 62,4% lên 3,46 đô la, doanh thu Chứng khoán Tổ chức đạt 11,040 tỷ đô la và Quản lý Tài sản bổ sung kỷ lục 148,1 tỷ đô la tài sản ròng mới. Cuộc tranh luận đầu tư hiện tập trung vào việc có bao nhiều hiệu suất đó có thể duy trì sau khi điều kiện giao dịch và thỏa thuận thuận lợi trở lại bình thường.
Dự báo cổ phiếu MS cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp công ty tích hợp: hoạt động thỏa thuận bền vững, tăng thị phần và dòng vốn tài sản định kỳ giữ ROTCE trên 20% và hỗ trợ định giá cao hơn.
- Trường hợp bình thường hóa: doanh thu giao dịch, ngân hàng đầu tư và giá trị tài sản cùng giảm nhiệt, làm giảm đòn bẩy hoạt động sau quý kỷ lục.
Hướng dẫn này phân tích dự báo cổ phiếu MS, các tình huống giá 2026, rủi ro chính và quan điểm của các nhà phân tích, dựa trên báo cáo thu nhập Q2 2026 ngày 15 tháng 7 của Morgan Stanley, hồ sơ SEC và dữ liệu thị trường đến ngày 4 tháng 9, cùng với cách giao dịch hợp đồng tương lai cổ phiếu MS trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Nhà Đầu Tư Morgan Stanley Cần Biết Trong Tháng 9 Năm 2026
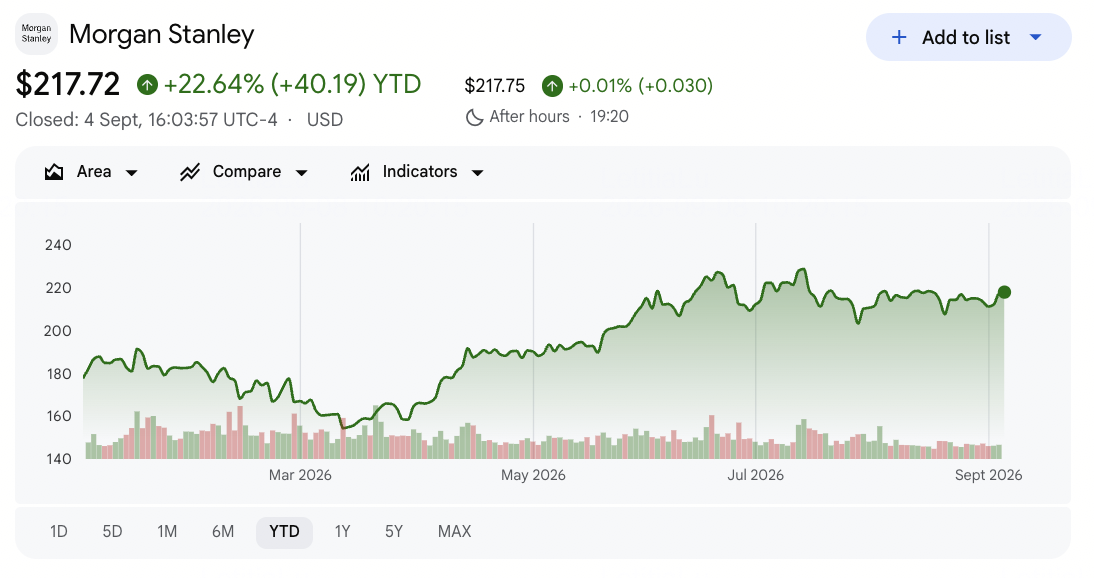
- MS đóng cửa ở mức 217,72 đô la sau khi tăng khoảng 22,6% YTD: Cổ phiếu kết thúc khoảng 6,3% dưới mức cao 52 tuần là 232,25 đô la, cho thấy các nhà đầu tư đã định giá lại công ty xung quanh giao dịch mạnh hơn, hoạt động thỏa thuận và dòng vốn tài sản. Tiềm năng tăng thêm ngày càng phụ thuộc vào tính bền vững của thu nhập hơn là một đợt phục hồi đơn giản khác từ mức đóng cửa cuối năm 2025.
- Doanh thu ròng Q2 đạt kỷ lục 21,348 tỷ đô la, tăng 27,1%: Doanh thu vượt đồng thuận khoảng 19,5 tỷ đô la khoảng 1,85 tỷ đô la, trong khi thu nhập trước thuế tăng 59,0% lên 7,348 tỷ đô la. Khoảng cách giữa tăng trưởng doanh thu và lợi nhuận xác nhận rằng hoạt động khách hàng mạnh hơn đã chuyển đổi thành đòn bẩy hoạt động đáng kể.
- Doanh thu cổ phiếu tăng vọt 69,3% lên kỷ lục 6,300 tỷ đô la: Chứng khoán Tổ chức tạo ra 11,040 tỷ đô la, tăng 44,4%, và doanh thu Ngân hàng Đầu tư tăng 58,2% lên 2,437 tỷ đô la. Những con số này thiết lập thị trường vốn là động lực tăng trưởng chính trong thời gian tới, cũng như rủi ro bình thường hóa lớn nhất.
- Quản lý Tài sản bổ sung kỷ lục 148,1 tỷ đô la tài sản ròng mới: Mảng kinh doanh này tạo ra 8,856 tỷ đô la doanh thu và biên lợi nhuận trước thuế 30,5%, trong khi tổng tài sản khách hàng trên Quản lý Tài sản và Quản lý Đầu tư đạt 10 nghìn tỷ đô la. Phí định kỳ cung cấp cho công ty một đối trọng khi các doanh nghiệp nặng về giao dịch chậm lại.
- Các mục tiêu của nhà phân tích được chỉ định hiện kéo dài từ 195 đến 270 đô la: Autonomous Research nắm giữ mức cao được chọn ở 270 đô la, trong khi mục tiêu Trung lập 195 đô la của JPMorgan nằm dưới mức đóng cửa tham chiếu 217,72 đô la. Sự phân tán phản ánh bất đồng về việc liệu ROTCE 26,6% có đại diện cho lợi nhuận công ty tích hợp có thể lặp lại hay chỉ là đỉnh chu kỳ.
Morgan Stanley (MS) Là Gì?
Morgan Stanley (MS) là một công ty dịch vụ tài chính toàn cầu có trụ sở tại Mỹ phục vụ các tập đoàn, chính phủ, tổ chức và nhà đầu tư cá nhân. Ba mảng kinh doanh chính của họ là Chứng khoán Tổ chức, Quản lý Tài sản và Quản lý Đầu tư. Chứng khoán Tổ chức bao gồm ngân hàng đầu tư, bảo lãnh phát hành, cổ phiếu và giao dịch thu nhập cố định; Quản lý Tài sản cung cấp môi giới, tư vấn tài chính, cho vay và dịch vụ nơi làm việc; và Quản lý Đầu tư cung cấp các chiến lược thị trường công và tư nhân. Doanh thu đến từ phí tư vấn và bảo lãnh phát hành, giao dịch, phí quản lý tài sản, chênh lệch cho vay và thu nhập đầu tư.
Chiến lược của họ ngày càng tập trung vào việc liên kết các doanh nghiệp này thông qua mô hình Công ty Tích hợp của Morgan Stanley. Công ty sử dụng nghiên cứu tổ chức, mối quan hệ thị trường vốn, kênh nơi làm việc và dịch vụ quản lý tài sản để làm sâu sắc mối quan hệ với cả khách hàng doanh nghiệp và nhà đầu tư giàu có. Việc mua lại E*TRADE và Eaton Vance đã mở rộng phạm vi môi giới tự định hướng, nơi làm việc và quản lý tài sản của họ, trong khi tài sản khách hàng đạt khoảng 10 nghìn tỷ đô la mang lại cho Morgan Stanley một cơ sở lớn hơn nhiều cho phí định kỳ, cho vay, bán chéo và đầu tư công nghệ
Tổng Quan Thu Nhập Q2 2026 của Morgan Stanley (MS): Doanh Thu, EPS và Dòng Vốn Tài Sản Kỷ Lục
Morgan Stanley đã mang lại 21,348 tỷ đô la doanh thu Q2 so với khoảng 19,5 tỷ đô la dự kiến, EPS pha loãng là 3,46 đô la so với khoảng 2,77 đô la dự kiến và 5,581 tỷ đô la thu nhập ròng. Doanh thu cổ phiếu tăng 69,3% lên 6,300 tỷ đô la, trong khi Quản lý Tài sản bổ sung 148,1 tỷ đô la tài sản ròng mới. ROTCE đạt 26,6%, khiến các nhà đầu tư phải đánh giá có bao nhiều hoạt động thị trường vốn kỷ lục có thể duy trì.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu ròng Q2 2026 |
Đồng thuận 19,5 tỷ đô la |
21,348 tỷ đô la |
Vượt. Khoảng 1,85 tỷ đô la trên đồng thuận; tăng 27,1% YoY. |
|
EPS pha loãng Q2 |
Đồng thuận 2,77 đô la |
3,46 đô la |
Vượt. 0,69 đô la trên đồng thuận; tăng 62,4% YoY. |
|
Thu nhập ròng Q2 áp dụng cho MS |
— |
5,581 tỷ đô la |
Cải thiện. Tăng 57,7% từ 3,539 tỷ đô la. |
|
Thu nhập trước thuế Q2 |
— |
7,348 tỷ đô la |
Cải thiện. Tăng 59,0% từ 4,622 tỷ đô la. |
|
Doanh thu Chứng khoán Tổ chức |
— |
11,040 tỷ đô la |
Kỷ lục. Tăng 44,4% từ 7,643 tỷ đô la. |
|
Doanh thu cổ phiếu |
— |
6,300 tỷ đô la |
Kỷ lục. Tăng 69,3% so với cùng kỳ năm trước. |
|
Doanh thu Ngân hàng Đầu tư |
— |
2,437 tỷ đô la |
Tăng tốc. Tăng 58,2% so với cùng kỳ năm trước. |
|
Doanh thu Quản lý Tài sản |
— |
8,856 tỷ đô la |
Kỷ lục. Tăng 14,1% với biên lợi nhuận trước thuế 30,5%. |
|
Tài sản ròng mới của Quản lý Tài sản |
— |
148,1 tỷ đô la |
Kỷ lục. Tăng từ 59,2 tỷ đô la một năm trước đây. |
|
Lợi nhuận trên vốn cổ phần hữu hình |
— |
26,60% |
Mở rộng. Tăng từ 18,2% một năm trước đây. |
|
Tỷ lệ CET1 tiêu chuẩn |
— |
14,80% |
Mạnh mẽ. Bảo tồn tính linh hoạt vốn cho đầu tư và lợi nhuận. |
- Doanh thu 21,348 tỷ đô la tăng 27,1% và vượt đồng thuận khoảng 1,85 tỷ đô la: Công ty tạo ra 16,792 tỷ đô la một năm trước đây, vì vậy kỷ lục phản ánh sự mở rộng rộng rãi hơn là hiệu ứng so sánh hẹp. Kết quả đã nâng cao cơ sở thu nhập, mặc dù nó cũng khiến các so sánh năm trên năm trong tương lai trở nên khó khăn hơn.
- EPS pha loãng 3,46 đô la vượt ước tính 2,77 đô la là 0,69 đô la: EPS tăng từ 2,13 đô la khi thu nhập ròng tăng 57,7% lên 5,581 tỷ đô la. Mức tăng lợi nhuận cuối cùng lớn hơn so với doanh thu cho thấy sức mạnh của đòn bẩy hoạt động khi giao dịch, bảo lãnh phát hành và hoạt động tư vấn cùng tăng mạnh.
- Doanh thu Chứng khoán Tổ chức tăng 44,4% lên 11,040 tỷ đô la: Cổ phiếu tăng 69,3% lên 6,300 tỷ đô la, Ngân hàng Đầu tư tăng 58,2% lên 2,437 tỷ đô la và Thu nhập Cố định tăng 12,6% lên 2,455 tỷ đô la. Sự kết hợp xác nhận động lực thị trường vốn rộng lớn, mặc dù cổ phiếu đóng góp mức tăng trưởng đặc biệt nhất.
- Doanh thu Quản lý Tài sản tăng 14,1% lên 8,856 tỷ đô la: Tài sản ròng mới đạt 148,1 tỷ đô la so với 59,2 tỷ đô la một năm trước đây, và phân khúc mang lại biên lợi nhuận trước thuế 30,5%. Việc thu thập tài sản tăng cường cơ sở phí định kỳ có thể đệm cho biến động doanh thu giao dịch.
- ROTCE mở rộng lên 26,6% từ 18,2%: Tỷ lệ hiệu quả chi phí cải thiện lên 65% từ 71%, trong khi tỷ lệ vốn CET1 tiêu chuẩn vẫn giữ ở 14,8%. Những con số đó hỗ trợ tính linh hoạt vốn và lợi nhuận cổ đông, mặc dù lợi nhuận bền vững đòi hỏi thu nhập phải giữ vững khi điều kiện thị trường bình thường hóa.
Triển Vọng Đầu Tư Cổ Phiếu Morgan Stanley (MS) 2026: Mục Tiêu Tăng 270 Đô la vs. Sàn Giảm 180 Đô la
Bài kiểm tra trung tâm là liệu kinh tế Quản lý Tài sản định kỳ và tài sản mới có thể bù đắp cho việc bình thường hóa cuối cùng trong doanh thu thị trường vốn kỷ lục hay không. Các phạm vi sau đây là các tình huống biên tập của Học viện BingX chứ không phải dự báo của Wall Street.
Trường Hợp Tăng: Ngân Hàng Đầu Tư và Giao Dịch Mạnh Đẩy MS Hướng Tới 270 Đô la
Trường Hợp Tăng giả định hoạt động ngân hàng đầu tư vẫn mạnh, doanh thu cổ phiếu giữ thị phần, và Quản lý Tài sản tiếp tục thu hút hơn 100 tỷ đô la tài sản ròng mới hàng quý. Doanh thu tăng nhanh hơn chi phí, giữ ROTCE gần hoặc trên 25% và tỷ lệ hiệu quả gần 65%.
Một động thái hướng tới 260 đến 270 đô la sẽ đòi hỏi việc hoàn thành thỏa thuận lành mạnh, phát hành cổ phiếu và giao dịch khách hàng mà không có sự suy giảm lớn trong tín dụng hoặc giá trị tài sản. Việc tiếp tục nâng cấp EPS và biên Quản lý Tài sản gần 30% sẽ cung cấp xác nhận rõ ràng nhất.
Trường Hợp Cơ Sở: Tăng Trưởng Ổn Định Quản Lý Tài Sản Giữ MS Giữa 220 và 245 Đô la
Trường Hợp Cơ Sở giả định doanh thu thị trường vốn bình thường hóa từ mức cao Q2, trong khi cơ sở tài sản quản lý tài sản lớn hơn của Morgan Stanley tiếp tục hỗ trợ tăng trưởng phí và thu nhập cho vay. ROTCE duy trì trên 20%, tài sản ròng mới vẫn tích cực, và tăng trưởng chi phí được kiểm soát.
Theo tình huống này, MS có thể giao dịch chủ yếu giữa 220 và 245 đô la. EPS hàng quý gần 3 đô la, biên Quản lý Tài sản khoảng 30%, và tài sản khách hàng ổn định sẽ hỗ trợ phạm vi, trong khi dòng vốn yếu hơn hoặc cắt giảm ước tính sẽ gây áp lực lên phần trên.
Trường Hợp Giảm: Thị Trường Yếu Hơn và Hoạt Động Thỏa Thuận Chậm Lại Kéo MS Hướng Tới 180 Đô la
Trường Hợp Giảm giả định biến động thấp hơn làm giảm doanh thu giao dịch, hoạt động M&A chậm lại, và thị trường giảm gây áp lực lên tài sản khách hàng dựa trên phí. Doanh thu Chứng khoán Tổ chức sau đó giảm từ mức Q2 là 11,040 tỷ đô la, trong khi chi phí công nghệ và quy định vẫn tương đối cố định.
Một động thái hướng tới 180 đến 195 đô la sẽ trở nên khả thi hơn nếu ROTCE giảm dưới 18%, tài sản ròng mới chậm lại đáng kể, hoặc EPS hàng quý giảm dưới 2,50 đô la. Morgan Stanley có thể vẫn có lãi, nhưng động lực thu nhập yếu hơn và nén hệ số nhân sẽ gây áp lực lên cổ phiếu.
Dự Báo Giá Cổ Phiếu MS Cho 2026 Bởi Các Nhà Phân Tích Wall Street
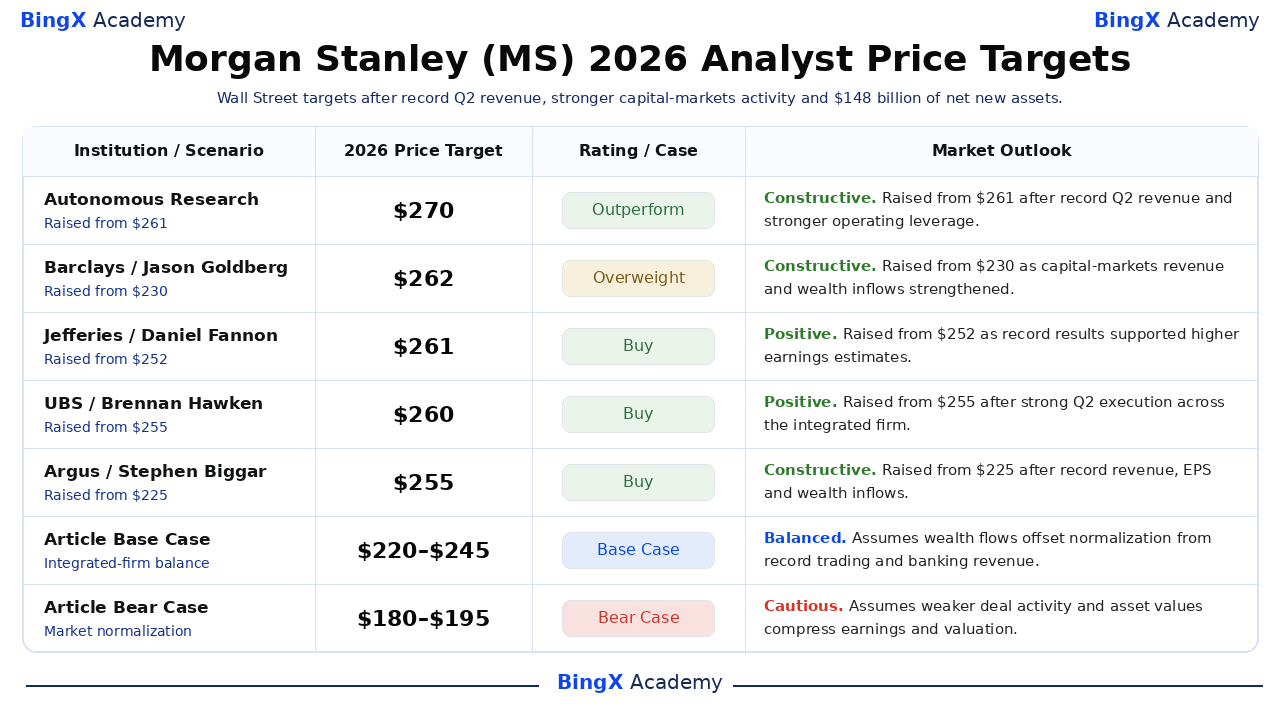
Sáu hành động được chọn có ngày tháng, là các mục tiêu bên thứ ba được đặt tên được trình bày từ cao nhất đến thấp nhất. Chúng dao động từ 195 đến 270 đô la, trong khi đồng thuận rộng hơn nằm ở khoảng 237 đô la. Hai hàng cuối là các tình huống biên tập của Học viện BingX chứ không phải dự báo của Wall Street.
|
Tổ Chức / Tình Huống |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
Autonomous Research |
270 đô la |
Outperform |
Tích cực. 16 tháng 7: nâng từ 261 đô la. Nâng mục tiêu sau doanh thu Q2 kỷ lục và đòn bẩy hoạt động mạnh hơn. |
|
Barclays |
262 đô la |
Overweight |
Tích cực. 16 tháng 7: nâng từ 230 đô la. Nâng mục tiêu khi doanh thu thị trường vốn và dòng vốn Quản lý Tài sản vượt kỳ vọng. |
|
Jefferies |
261 đô la |
Buy |
Tích cực. 16 tháng 7: nâng từ 252 đô la. Nâng mục tiêu khi kết quả kỷ lục hỗ trợ ước tính thu nhập cao hơn. |
|
UBS |
260 đô la |
Buy |
Tích cực. 3 tháng 8: nâng từ 255 đô la. Nâng mục tiêu trong khi duy trì Buy sau thực hiện Q2 mạnh mẽ. |
|
Argus |
255 đô la |
Buy |
Tích cực. 16 tháng 7: nâng từ 225 đô la. Nâng mục tiêu sau doanh thu, EPS và dòng vốn Quản lý Tài sản kỷ lục. |
|
JPMorgan |
195 đô la |
Neutral |
Thận trọng. 16 tháng 7: nâng từ 187 đô la. Nâng mục tiêu khiêm tốn trong khi giữ Neutral khi định giá cân bằng thu nhập mạnh hơn. |
|
Trường Hợp Cơ Sở Bài Viết |
220–245 đô la |
Trường Hợp Cơ Sở |
Cân bằng. Giả định dòng vốn tài sản bù đắp bình thường hóa từ doanh thu giao dịch và ngân hàng kỷ lục. |
|
Trường Hợp Giảm Bài Viết |
180–195 đô la |
Trường Hợp Giảm |
Thận trọng. Giả định hoạt động thỏa thuận yếu hơn và giá trị tài sản nén thu nhập và định giá. |
Cách Giao Dịch Cổ Phiếu Morgan Stanley (MS) Trên BingX
Giao dịch động lực thị trường vốn của Morgan Stanley, tăng trưởng tài sản Quản lý Tài sản và triển vọng lợi nhuận bằng cách sử dụng BingX TradFi và BingX AI tools. Bởi vì MS có thể phản ứng mạnh mẽ với biến động thị trường, hoạt động thỏa thuận, thu nhập và kỳ vọng lãi suất, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
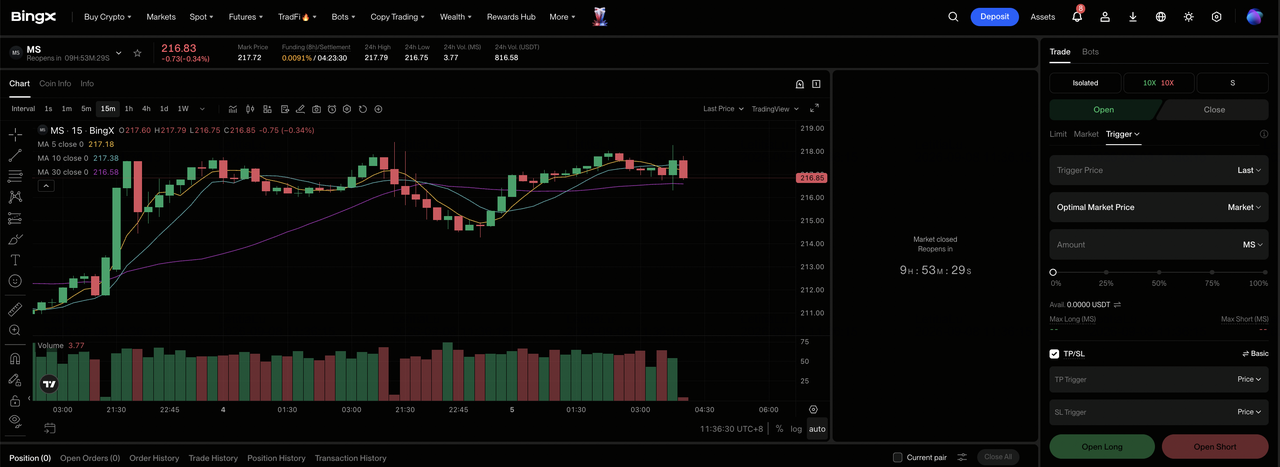
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Morgan Stanley (MS). Tìm kiếm và chọn hợp đồng MS-USDT perpetual futures.
Bước 3: Chọn hướng của bạn. Chọn Open Long nếu hoạt động thị trường vốn vẫn mạnh và dòng vốn tài sản hỗ trợ phí định kỳ. Chọn Open Short nếu bình thường hóa giao dịch, hoạt động thỏa thuận yếu hơn hoặc giá trị tài sản giảm làm giảm kỳ vọng thu nhập.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Isolated hoặc Cross-Margin dựa trên khẩu vị rủi ro của bạn. Mức tăng khoảng 23% YTD của cổ phiếu cho thấy tại sao đòn bẩy bảo thủ và định cỡ vị thế rõ ràng là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Take-Profit và Stop-Loss (TP/SL) trước hoặc ngay sau khi vào giao dịch. MS có thể phản ứng nhanh với thu nhập, thông báo thỏa thuận, điều kiện giao dịch, lãi suất và thay đổi trong tài sản khách hàng.
Top 5 Rủi Ro Cần Theo Dõi Cho Nhà Đầu Tư Morgan Stanley Năm 2026
Mô hình tích hợp của Morgan Stanley đa dạng hóa doanh thu, mặc dù kết quả kỷ lục và giá cổ phiếu cao hơn khiến trường hợp đầu tư nhạy cảm với bình thường hóa chu kỳ và thực hiện.
- Doanh thu cổ phiếu tăng 69,3% lên 6,300 tỷ đô la: Biến động và hoạt động khách hàng thuận lợi hỗ trợ một quý kỷ lục. Việc trở lại thị trường yên tĩnh hơn có thể làm giảm doanh thu giao dịch nhanh hơn chi phí bồi thường và công nghệ điều chỉnh, nén thu nhập và ROTCE.
- Doanh thu Ngân hàng Đầu tư tăng 58,2% lên 2,437 tỷ đô la: Tư vấn và bảo lãnh phát hành phụ thuộc vào các giao dịch hoàn thành, điều kiện phát hành và niềm tin của điều hành. Việc trì hoãn đóng M&A hoặc hình thành vốn yếu hơn sẽ làm giảm doanh thu phí và động lực ước tính.
- 148,1 tỷ đô la tài sản ròng mới tạo ra một so sánh khó khăn: Con số năm trước là 59,2 tỷ đô la. Thu thập chậm hơn, rút tiền của khách hàng hoặc suy giảm thị trường sẽ làm giảm tài sản dựa trên phí và làm yếu doanh thu định kỳ có nghĩa là ổn định biến động thị trường vốn.
- ROTCE 26,6% có thể đại diện cho một đỉnh chu kỳ: ROTCE tăng từ 18,2% khi tỷ lệ hiệu quả cải thiện lên 65%. Nếu doanh thu bình thường hóa và chi phí vẫn tăng cao, lợi nhuận có thể giảm nhanh và khiến các nhà đầu tư gán một hệ số nhân thu nhập thấp hơn.
- MS giao dịch ở khoảng 17,6 lần thu nhập theo dõi tại 217,72 đô la: Hệ số nhân dựa trên kỳ vọng cho tăng trưởng tài sản bền vững và lợi nhuận trên chu kỳ. Chi phí quy định, thua lỗ thị trường hoặc sự yếu kém đồng thời trên giao dịch và giá trị tài sản có thể gây áp lực lên cả thu nhập và định giá.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào Morgan Stanley Năm 2026?
Kết quả Q2 của Morgan Stanley cho thấy tiềm năng tăng của mô hình tích hợp: doanh thu tăng 27,1% lên 21,348 tỷ đô la, EPS tăng 62,4% lên 3,46 đô la, doanh thu cổ phiếu đạt 6,300 tỷ đô la và Quản lý Tài sản bổ sung 148,1 tỷ đô la tài sản ròng mới. ROTCE 26,6% và tỷ lệ hiệu quả 65% xác nhận đòn bẩy hoạt động mạnh bất thường.
Trường Hợp Cơ Sở 220 đến 245 đô la giả định dòng vốn tài sản và phí định kỳ bù đắp bình thường hóa từ doanh thu thị trường vốn kỷ lục. Trường Hợp Tăng 260 đến 270 đô la đòi hỏi hoạt động thỏa thuận bền vững và lợi nhuận gần 25%, trong khi Trường Hợp Giảm 180 đến 195 đô la phản ánh giao dịch yếu hơn, giá trị tài sản và sửa đổi ước tính. Các nhà đầu tư nên theo dõi tài sản ròng mới, biên Quản lý Tài sản, hoàn thành thỏa thuận và ROTCE trước khi ngoại suy các kỷ lục Q2.
Nhắc Nhở Rủi Ro: Các tình huống MS này là ước tính nghiên cứu có điều kiện, không phải lời khuyên đầu tư hoặc lợi nhuận được đảm bảo. Cổ phiếu Morgan Stanley và hợp đồng vĩnh viễn MS-USDT có thể mất giá trị, và các vị thế có đòn bẩy có thể bị thanh lý. Xem xét dữ liệu thị trường hiện tại, hồ sơ công ty và điều khoản BingX một cách độc lập trước khi chấp nhận rủi ro.
Bài Đọc Liên Quan
- Top Cổ Phiếu Dịch Vụ Tài Chính và Fintech Nên Mua Năm 2026 Giữa Sự Chuyển Dịch AI Tác Nhân, Stablecoin Rails
- Dự Đoán Giá Goldman Sachs (GS) 2026: Thu Nhập Kỷ Lục, Boom IPO và Con Đường Hướng Tới 1.195 Đô la
- Dự Đoán Giá JPMorgan Chase (JPM) 2026: Bảng Cân Đối Kế Toán Pháo Đài Hay Trần Định Giá?
- Dự Đoán Giá Mastercard (MA) 2026: Liệu Tăng Trưởng Xuyên Biên Giới Có Thể Đẩy MA Hướng Tới 760 Đô la?
- Dự Báo Cổ Phiếu Visa (V) 2026: Liệu Tăng Trưởng Thanh Toán Xuyên Biên Giới Có Thể Đẩy V Hướng Tới 430 Đô la?
