Mastercard (MA) điều hành một trong những mạng lưới thanh toán điện tử lớn nhất thế giới, kết nối người tiêu dùng, thương nhân, tổ chức tài chính và chính phủ. Mạng lưới cốt lõi thu được doanh thu từ đánh giá nội địa, hoạt động xuyên biên giới và xử lý giao dịch, trong khi các dịch vụ giá trị gia tăng mở rộng mô hình kinh doanh sang an ninh mạng, phân tích, khách hàng thân thiết và tư vấn. Sự kết hợp đó tạo ra một động cơ tích lũy mạnh mẽ, mặc dù cổ phiếu vẫn nhạy cảm với sức khỏe người tiêu dùng, du lịch quốc tế, ưu đãi khách hàng và định giá cao được gán cho các mạng lưới thanh toán lớn.
Quý gần đây đã củng cố thêm trường hợp hoạt động. Doanh thu thuần Q2 2026 tăng 14% so với cùng kỳ năm trước, thu nhập điều chỉnh tăng nhanh hơn doanh thu, và dịch vụ giá trị gia tăng mở rộng 20%. Khối lượng xuyên biên giới và giao dịch đã chuyển đổi cũng duy trì ở mức tốt. Cuộc tranh luận đầu tư hiện tập trung vào liệu Mastercard có thể duy trì độ rộng đó khi các so sánh trở nên khó khăn hơn và liệu các dịch vụ có thể tiếp tục cải thiện cơ cấu doanh thu mà không làm suy yếu kinh tế mạng lưới thông qua giảm giá, quy định hoặc các đường ray thanh toán thay thế.
Dự báo cổ phiếu MA cho 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp thanh toán và dịch vụ toàn cầu: chi tiêu kiên cường, du lịch quốc tế và tăng trưởng dịch vụ nhanh hơn có thể hỗ trợ tích lũy thu nhập bền vững và tham chiếu định giá cao hơn.
- Trường hợp định giá và gián đoạn: tiêu dùng chậm hơn, ưu đãi khách hàng phong phú hơn, quy định và các đường ray tài khoản-đến-tài khoản hoặc stablecoin mới có thể làm giảm phí bảo hiểm tăng trưởng ngay cả khi mạng lưới vẫn có lợi nhuận.
Hướng dẫn này phân tích dự báo cổ phiếu MA, các kịch bản giá 2026, rủi ro chính và triển vọng của nhà phân tích, dựa trên báo cáo thu nhập Q2 2026 ngày 30 tháng 7 của Mastercard, hồ sơ quy định và dữ liệu thị trường đến ngày 2 tháng 9, cộng với cách giao dịch hợp đồng vĩnh viễn cổ phiếu MA trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Các Nhà Đầu Tư Mastercard Cần Biết Trong Tháng 9 2026
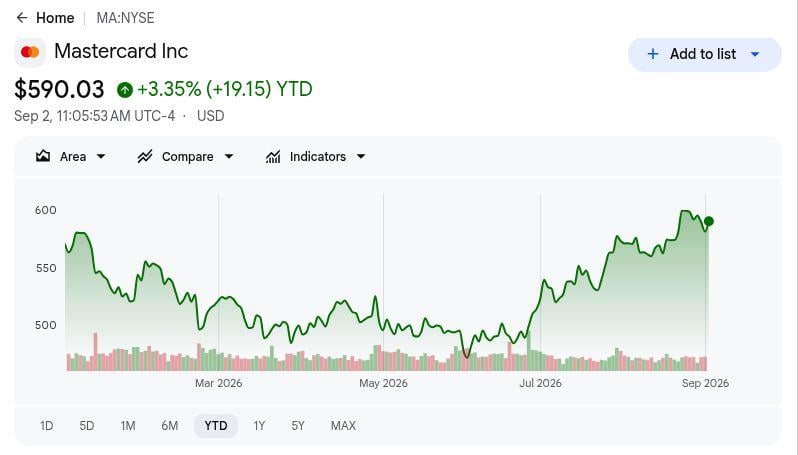
- MA tăng khoảng 8% YTD đến ngày 1 tháng 9: Cổ phiếu vẫn gần mức cao nhất trong phạm vi 2026 sau đợt phục hồi mạnh mẽ vào mùa hè. Điều đó hỗ trợ câu chuyện động lực hoạt động, nhưng cũng để lại ít chỗ cho thu nhập chỉ đáp ứng kỳ vọng.
- Doanh thu Q2 tăng 14% lên 8,14 tỷ đô la: Doanh thu thuần vượt quá sự đồng thuận theo dõi, được hỗ trợ bởi hoạt động thanh toán cao hơn và tăng trưởng dịch vụ liên tục. Việc vượt mức dựa trên sự mở rộng giao dịch rộng rãi hơn là lợi ích kế toán một lần.
- Doanh thu dịch vụ giá trị gia tăng tăng 20%: An ninh mạng, phân tích, tư vấn và các dịch vụ khác tiếp tục vượt xa mạng lưới thanh toán cốt lõi, mở rộng cơ cấu doanh thu của Mastercard và giảm sự phụ thuộc chỉ vào khối lượng giao dịch.
- Khối lượng xuyên biên giới tăng 12%: Du lịch quốc tế và thương mại vẫn kiên cường bất chấp sự không chắc chắn vĩ mô. Tăng trưởng xuyên biên giới hai chữ số bền vững vẫn là một đóng góp quan trọng cho doanh thu vì các giao dịch này thường có kinh tế hấp dẫn.
- Mục tiêu của nhà phân tích sau thu nhập trải dài từ khoảng $575 đến trên $650: Phạm vi vẫn tích cực rộng rãi nhưng phản ánh các giả định khác nhau xung quanh chi tiêu người tiêu dùng, tăng trưởng xuyên biên giới, động lực dịch vụ và định giá. Với MA giao dịch gần mức cao nhất trong phạm vi hàng năm, các mục tiêu cao hơn yêu cầu tiếp tục nâng cấp thu nhập và hướng dẫn.
Mastercard (MA) Là Gì?
Mastercard (MA) là một công ty công nghệ thanh toán toàn cầu có trụ sở tại Purchase, New York. Thông thường, công ty không phát hành thẻ hoặc cho vay trực tiếp cho người tiêu dùng. Thay vào đó, Mastercard vận hành mạng lưới, tiêu chuẩn và cơ sở hạ tầng xử lý kết nối các ngân hàng phát hành, ngân hàng thu nhận, thương nhân và chủ thẻ, cho phép các khoản thanh toán điện tử được ủy quyền, xóa và thanh toán qua các thị trường và tiền tệ. Quy mô của công ty mang lại cho nó tiếp xúc với chi tiêu của người tiêu dùng, du lịch quốc tế, thương mại điện tử và sự chuyển đổi rộng hơn từ tiền mặt sang thanh toán kỹ thuật số.
Tăng trưởng của công ty đến từ hai động cơ chính. Mạng lưới thanh toán cốt lõi hưởng lợi từ khối lượng đô la tổng cao hơn, chi tiêu xuyên biên giới và giao dịch đã chuyển đổi, trong khi các dịch vụ giá trị gia tăng tạo doanh thu từ an ninh mạng, danh tính, phân tích dữ liệu, tư vấn, khách hàng thân thiết và các công cụ tài chính mở. Mastercard cũng đang mở rộng hơn nữa vào thanh toán thương mại, chuyển khoản tài khoản-đến-tài khoản, danh tính kỹ thuật số và ngân hàng mở, mở rộng doanh nghiệp vượt ra ngoài các giao dịch thẻ truyền thống và mang lại nhiều cách hơn để kiếm tiền từ các mối quan hệ khách hàng hiện có.
Tổng Quan Thu Nhập Q2 2026 Mastercard (MA): Doanh Thu, EPS và Khối Lượng Thanh Toán
Mastercard đã có một Q2 vượt mức rộng rãi qua doanh thu, thu nhập, biên lợi nhuận và hoạt động mạng lưới. Doanh thu thuần đạt 9,277 tỷ đô la so với 9,08 tỷ đô la dự kiến, EPS điều chỉnh đạt 5,04 đô la so với 4,77 đô la, khối lượng đô la tổng đạt 2,9 nghìn tỷ đô la và biên lợi nhuận hoạt động điều chỉnh là 61,1%. Khối lượng xuyên biên giới, giao dịch đã chuyển đổi và dịch vụ giá trị gia tăng cũng duy trì mạnh mẽ, trong khi 4,9 tỷ đô la mua lại cổ phiếu tăng thêm hỗ trợ trên cổ phiếu.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu thuần Q2 |
$9,08B |
$9,277B |
Vượt mức. Khoảng 2% trên đồng thuận; tăng 14% YoY. |
|
EPS pha loãng điều chỉnh |
$4,77 |
$5,04 |
Vượt mức. Khoảng 6% trên đồng thuận; tăng 21% YoY. |
|
Thu nhập thuần GAAP |
— |
$4,388B |
Cải thiện. Tăng 19% so với cùng kỳ năm trước. |
|
EPS pha loãng GAAP |
— |
$4,97 |
Cải thiện. Tăng 22% so với cùng kỳ năm trước. |
|
Biên lợi nhuận hoạt động điều chỉnh |
— |
61,10% |
Mở rộng. Thu nhập tăng nhanh hơn doanh thu. |
|
Khối lượng đô la tổng |
— |
$2,9T; +8% đồng tiền địa phương |
Tích cực. Chi tiêu vẫn kiên cường. |
|
Khối lượng xuyên biên giới |
— |
+12% đồng tiền địa phương |
Tích cực. Thương mại quốc tế vẫn vững chắc. |
|
Giao dịch đã chuyển đổi |
— |
+9% |
Tích cực. Hoạt động mạng lưới mở rộng. |
|
Doanh thu dịch vụ giá trị gia tăng |
— |
+20% |
Mạnh mẽ. Dịch vụ vượt trội so với mạng lưới thanh toán. |
|
Mua lại cổ phiếu Q2 |
— |
$4,9B |
Hỗ trợ. Mua lại giảm số cổ phiếu. |
- Doanh thu thuần 9,277 tỷ đô la tăng 14%: Kết quả cao hơn khoảng 2% so với đồng thuận theo dõi, với tăng trưởng được hỗ trợ bởi cả hoạt động thanh toán và dịch vụ. Độ rộng đó cho thấy Mastercard không phụ thuộc vào một khu vực địa lý hoặc hiệu ứng định giá tạm thời.
- EPS điều chỉnh 5,04 đô la vượt đồng thuận khoảng 6%: Thu nhập điều chỉnh tăng 21% so với cùng kỳ năm trước, nhanh hơn doanh thu, cho thấy đòn bẩy hoạt động mạnh hơn và hỗ trợ bổ sung từ mua lại cổ phiếu.
- Khối lượng đô la tổng đạt 2,9 nghìn tỷ đô la: GDV tính theo đồng tiền địa phương tăng 8%, cho thấy chi tiêu của người tiêu dùng và thương mại kiên cường trên mạng lưới bất chấp điều kiện vĩ mô không đồng đều.
- Khối lượng xuyên biên giới tăng 12% và giao dịch đã chuyển đổi tăng 9%: Chi tiêu quốc tế vẫn là động lực tăng trưởng có giá trị cao, trong khi tăng trưởng giao dịch xác nhận việc sử dụng mạng lưới tốt vượt ra ngoài các lợi ích chi tiêu danh nghĩa.
- Doanh thu dịch vụ giá trị gia tăng tăng 20%: An ninh mạng, phân tích, tư vấn, danh tính và các dịch vụ khác tiếp tục vượt xa mạng lưới thanh toán cốt lõi, tăng cường cơ cấu doanh thu của Mastercard vượt ra ngoài xử lý giao dịch đơn thuần.
Triển Vọng Đầu Tư Mastercard (MA) 2026: Trường Hợp Tăng $760 vs. Trường Hợp Giảm $520
Thử nghiệm trung tâm là liệu Mastercard có thể chuyển đổi hoạt động thanh toán tốt thành tăng trưởng thu nhập dẫn dắt bởi dịch vụ mà không có sự chậm lại của người tiêu dùng, áp lực ưu đãi hoặc đặt lại định giá làm gián đoạn hồ sơ tích lũy.
Trường Hợp Tăng: Dịch Vụ và Tăng Trưởng Xuyên Biên Giới Đẩy MA Hướng $760
Trường Hợp Tăng giả định chi tiêu xuyên biên giới vẫn mạnh, giao dịch đã chuyển đổi tiếp tục tăng trưởng, và dịch vụ giá trị gia tăng tiếp tục vượt xa mạng lưới thanh toán cốt lõi. Sự kết hợp đó sẽ hỗ trợ tăng trưởng doanh thu và đòn bẩy hoạt động, đặc biệt nếu an ninh mạng, phân tích và các sản phẩm chuyển tiền làm sâu sắc hơn mối quan hệ khách hàng mà không có sự gia tăng mạnh trong ưu đãi.
Một động thái hướng $760 sẽ yêu cầu tăng trưởng dịch vụ hai chữ số bền vững, du lịch quốc tế kiên cường và các bản sửa đổi thu nhập liên tục. Chi tiêu của người tiêu dùng mạnh mẽ và kinh tế xuyên biên giới ổn định sẽ cung cấp xác nhận rõ ràng nhất cho kịch bản này.
Trường Hợp Cơ Sở: Thanh Toán Kiên Cường Giữ MA Giữa $620 và $700
Trường Hợp Cơ Sở giả định khối lượng thanh toán vẫn tốt trong khi tăng trưởng dần dần bình thường hóa. Hoạt động xuyên biên giới điều độ từ sức mạnh gần đây, dịch vụ giá trị gia tăng tiếp tục mở rộng nhanh hơn mạng lưới, và biên lợi nhuận ổn định cộng với mua lại cổ phiếu hỗ trợ thu nhập trên cổ phiếu.
Dưới kịch bản này, MA có thể giao dịch chủ yếu giữa $620 và $700. Tăng trưởng mạng lưới một chữ số cao, tăng trưởng dịch vụ hai chữ số và ưu đãi được kiểm soát sẽ hỗ trợ phạm vi, trong khi xu hướng xuyên biên giới yếu hơn sẽ đẩy triển vọng gần hơn với trường hợp giảm.
Trường Hợp Giảm: Chi Tiêu Chậm Hơn và Nén Bội Số Kéo MA Hướng $520
Trường Hợp Giảm giả định chi tiêu của người tiêu dùng và doanh nghiệp yếu đi, du lịch quốc tế chậm lại, và ưu đãi khách hàng cao hơn hấp thụ nhiều doanh thu hơn. Các đường ray thanh toán thay thế không cần phải thay thế Mastercard hoàn toàn; chỉ tăng trưởng gia tăng chậm hơn cũng có thể làm giảm phí bảo hiểm mà các nhà đầu tư sẵn sàng trả.
Một động thái hướng $520 sẽ trở nên có khả năng hơn nếu giao dịch đã chuyển đổi và khối lượng xuyên biên giới yếu đi, tăng trưởng dịch vụ chậm lại đáng kể, hoặc đòn bẩy hoạt động đảo ngược. Mastercard có thể vẫn có lợi nhuận cao dưới kịch bản này, nhưng kỳ vọng thu nhập thấp hơn và nén định giá sẽ gây áp lực lên cổ phiếu.
Dự Báo Giá Cổ Phiếu MA cho 2026 bởi Các Nhà Phân Tích Phố Wall
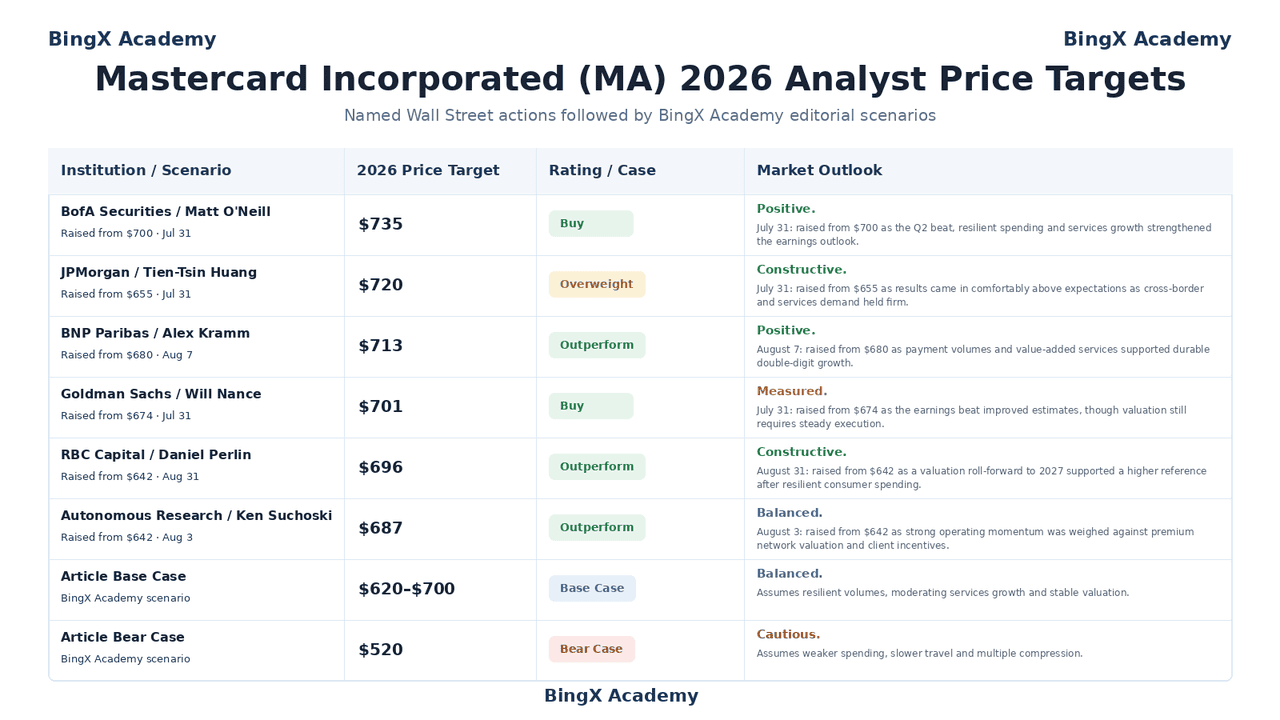
Các hành động có ngày được chọn cho thấy quan điểm tích cực của Phố Wall sau Q2, mặc dù chúng cũng tiết lộ bao nhiêu thực thi đã được mong đợi. Các trường hợp Cơ sở và Giảm của bài viết là các kịch bản nghiên cứu có điều kiện của Học viện BingX và vẫn tách biệt khỏi các mục tiêu của nhà phân tích được đặt tên.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
BofA Securities |
$735 |
Mua |
Tích cực. 31 tháng 7: tăng từ $700 khi Q2 vượt mức, chi tiêu kiên cường và tăng trưởng dịch vụ tăng cường triển vọng thu nhập. |
|
JPMorgan |
$720 |
Tăng trọng |
Tích cực. 31 tháng 7: tăng từ $655 khi kết quả cao hơn kỳ vọng một cách thoải mái và nhu cầu xuyên biên giới giữ vững. |
|
BNP Paribas |
$713 |
Vượt trội |
Tích cực. 7 tháng 8: tăng từ $680 khi khối lượng thanh toán và dịch vụ giá trị gia tăng hỗ trợ tăng trưởng hai chữ số bền vững. |
|
Goldman Sachs |
$701 |
Mua |
Thận trọng. 31 tháng 7: tăng từ $674 khi thu nhập vượt mức cải thiện ước tính, mặc dù định giá vẫn yêu cầu thực thi ổn định. |
|
RBC Capital |
$696 |
Vượt trội |
Tích cực. 31 tháng 8: tăng từ $642 khi việc chuyển tiếp định giá lên 2027 hỗ trợ tham chiếu cao hơn sau chi tiêu người tiêu dùng kiên cường. |
|
Autonomous Research |
$687 |
Vượt trội |
Cân bằng. 3 tháng 8: tăng từ $642 khi động lực hoạt động mạnh được cân nhắc với định giá cao và ưu đãi khách hàng. |
|
Trường Hợp Cơ Sở Bài Viết |
$620–$700 |
Trường Hợp Cơ Sở |
Cân bằng. Giả định khối lượng kiên cường, tăng trưởng dịch vụ điều độ và định giá ổn định. |
|
Trường Hợp Giảm Bài Viết |
$520 |
Trường Hợp Giảm |
Thận trọng. Giả định chi tiêu yếu hơn, du lịch chậm hơn và nén bội số. |
Cách Giao Dịch Cổ Phiếu Mastercard (MA) trên BingX
Mastercard có thể phản ứng nhanh chóng với thu nhập, phát hành khối lượng thanh toán, dữ liệu du lịch, quy định và thay đổi trong niềm tin người tiêu dùng. BingX TradFi cung cấp tiếp xúc long và short thông qua hợp đồng vĩnh viễn quyết toán USDT, vì vậy kiểm soát rủi ro quan trọng như phân tích hướng đi.
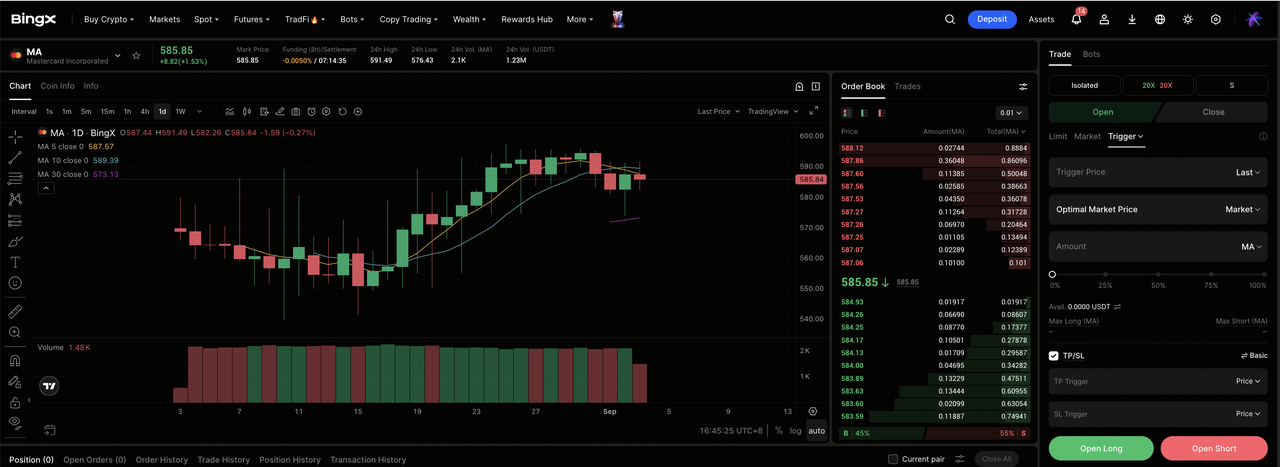
Bước 1: Truy cập BingX TradFi. Đăng ký, hoàn thành KYC, kích hoạt xác thực hai yếu tố, và mở thị trường TradFi.
Bước 2: Chọn Mastercard (MA). Nạp USDT, sau đó tìm kiếm hợp đồng vĩnh viễn MA-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long hoặc Short tùy theo việc thanh toán, hoạt động xuyên biên giới và dịch vụ tăng cường hay chi tiêu và định giá yếu đi.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Riêng hoặc Chéo dựa trên khả năng chịu rủi ro. Một mạng lưới vốn hóa lớn cao cấp vẫn có thể di chuyển mạnh xung quanh các bản phát hành hàng quý và quyết định quy định, vì vậy việc định cỡ bảo thủ là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt Chốt lãi và Dừng lỗ trước hoặc ngay sau khi vào lệnh. MA có thể phản ứng với dữ liệu người tiêu dùng, xu hướng du lịch, sửa đổi của nhà phân tích, kiện tụng và thông báo đường ray thay thế.
Top 5 Rủi Ro Cần Theo Dõi cho Các Nhà Đầu Tư Mastercard năm 2026
Triển vọng của Mastercard vẫn được hỗ trợ bởi hoạt động thanh toán kiên cường và tăng trưởng dịch vụ, nhưng một số rủi ro có thể gây áp lực lên doanh thu, biên lợi nhuận hoặc định giá nếu điều kiện yếu đi.
- Sự yếu kém của người tiêu dùng có thể làm chậm khối lượng thanh toán và tăng trưởng thu nhập: Chi tiêu hộ gia đình hoặc doanh nghiệp mềm hơn sẽ giảm khối lượng đô la tổng và giao dịch đã chuyển đổi, hạn chế đòn bẩy hoạt động mà Mastercard hưởng lợi khi hoạt động mạng lưới mạnh mẽ.
- Tăng trưởng xuyên biên giới có thể bình thường hóa: Du lịch quốc tế và thương mại là động lực doanh thu có giá trị cao cho Mastercard. Sự chậm lại từ tỷ lệ tăng trưởng xuyên biên giới 12% hiện tại có thể ảnh hưởng không tương xứng đến kỳ vọng doanh thu và thu nhập.
- Ưu đãi khách hàng cao hơn có thể pha loãng tăng trưởng khối lượng mạnh: Cạnh tranh cho các ngân hàng lớn, thương nhân và mối quan hệ thanh toán có thể yêu cầu giảm giá và ưu đãi phong phú hơn, làm giảm lượng doanh thu mà Mastercard giữ lại ngay cả khi khối lượng giao dịch vẫn tốt.
- Quy định và kiện tụng có thể thay đổi kinh tế mạng lưới: Quy tắc trao đổi, ủy nhiệm định tuyến, hành động chống độc quyền và yêu cầu dữ liệu có thể tăng chi phí tuân thủ hoặc giảm tính linh hoạt định giá trên các thị trường chính.
- Các đường ray thanh toán thay thế và thất bại hoạt động có thể làm yếu lợi thế mạng lưới: Thanh toán tài khoản-đến-tài khoản, ví kỹ thuật số và stablecoin có thể nắm bắt dòng chảy gia tăng, trong khi sự cố, gian lận hoặc sự cố an ninh mạng có thể tạo ra chi phí trực tiếp và làm hỏng niềm tin khách hàng.
Suy Nghĩ Cuối: Bạn Có Nên Đầu Tư vào Mastercard năm 2026?
Chất lượng hoạt động của Mastercard vẫn rõ ràng. Q2 tạo ra tăng trưởng doanh thu rộng rãi, mở rộng thu nhập điều chỉnh nhanh hơn, hoạt động xuyên biên giới kiên cường và tăng trưởng dịch vụ mạnh mẽ. Mạng lưới vẫn có khả năng mở rộng cao và dịch vụ cung cấp con đường đáng tin cậy để kiếm tiền sâu hơn vượt ra ngoài xử lý thẻ truyền thống.
Trường hợp tăng yêu cầu độ rộng đó phải tồn tại và dịch vào các sửa đổi ước tính tiếp tục. Trường hợp giảm không yêu cầu sự sụp đổ trong nhượng quyền thương mại, chỉ chi tiêu mềm hơn, du lịch chậm hơn hoặc bội số định giá thấp hơn. Các nhà giao dịch bảo thủ có thể thích theo dõi tăng trưởng xuyên biên giới, giao dịch đã chuyển đổi, dịch vụ giá trị gia tăng, ưu đãi và đòn bẩy hoạt động trước khi coi bất kỳ kịch bản nào được xác nhận.
Nhắc Nhở Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như MA liên quan đến rủi ro mất vốn cao. Chi tiêu của người tiêu dùng, du lịch xuyên biên giới, quy định, kiện tụng, an ninh mạng, ưu đãi khách hàng và hợp đồng vĩnh viễn có đòn bẩy có thể tạo ra thua lỗ nhanh chóng. Thực hiện nghiên cứu độc lập trước khi phân bổ vốn.
Bài Viết Liên Quan
- Top Cổ Phiếu Dịch Vụ Tài Chính và Fintech Đáng Mua Năm 2026 Giữa Làn Sóng AI Tác Nhân, Chuyển Đổi Đường Ray Stablecoin
- Dự Báo Cổ Phiếu Visa (V) 2026: Liệu Tăng Trưởng Thanh Toán Xuyên Biên Giới và AI Có Thể Đẩy V Hướng $460?
- Dự Đoán Giá JPMorgan Chase (JPM) 2026: Phòng Thủ Pháo Đài hay Alpha Dẫn Dắt AI tại $341?
- Dự Đoán Giá Goldman Sachs (GS) 2026: Động Lực Quý Kỷ Lục hay Trần Định Giá tại $1,140?
- Dự Đoán Giá Morgan Stanley (MS) 2026: Sự Hồi Sinh Ngân Hàng Đầu Tư hay Điều Chỉnh $170?
