
Intel (INTC) thiết kế và sản xuất bộ xử lý cho máy tính cá nhân, máy chủ, hệ thống trí tuệ nhân tạo và cơ sở hạ tầng mạng, đồng thời vận hành doanh nghiệp sản xuất chip theo hợp đồng. Bộ xử lý Core và Xeon vẫn là trung tâm của doanh thu sản phẩm, trong khi Intel Foundry, đóng gói tiên tiến và silicon tùy chỉnh đang trở nên quan trọng hơn đối với sự phục hồi dài hạn. Mô hình tích hợp này mang lại đòn bẩy cho AI compute và ngành bán dẫn của Hoa Kỳ, mặc dù nó cũng làm cổ phiếu này phải đối mặt với việc thực thi process-node, yêu cầu vốn lớn và cạnh tranh gay gắt.
Quý gần đây nhất cho thấy nhu cầu phục hồi nhanh hơn khả năng sinh lời. Doanh thu Q2 2026 của INTC đạt 16,13 tỷ USD, tăng 25,4% so với cùng kỳ năm trước, trong khi EPS điều chỉnh là 0,42 USD gấp đôi mức dự báo đồng thuận là 0,21 USD. Doanh thu Data Center và AI tăng vọt 59% lên 6,26 tỷ USD, tuy nhiên Intel Foundry vẫn lỗ khoảng 2,1 tỷ USD. Trường hợp đầu tư phụ thuộc vào việc liệu tăng trưởng CPU và tỷ lệ sử dụng cao hơn có thể thu hẹp những tổn thất sản xuất đó không.
Dự báo cổ phiếu INTC cho năm 2026 hiện tập trung vào hai quan điểm đối nghịch:
- Trường hợp AI compute và foundry: nguồn cung CPU máy chủ bị ràng buộc, định giá mạnh hơn và các cam kết 14A bên ngoài có thể nâng cao tỷ lệ sử dụng, biên lợi nhuận và niềm tin vào chiến lược sản xuất của Intel.
- Trường hợp thực thi và định giá: tổn thất foundry kéo dài, chi tiêu vốn cao và cạnh tranh từ AMD, Arm và TSMC có thể khiến thu nhập thấp hơn mức được ngụ ý bởi đợt tăng giá 2026.
Hướng dẫn này phân tích dự báo cổ phiếu INTC, các tình huống giá năm 2026, rủi ro chính và triển vọng của các nhà phân tích, dựa trên báo cáo thu nhập Q2 2026 của Intel ngày 23 tháng 7, hồ sơ nộp quý và dữ liệu thị trường đến ngày 10 tháng 9, cộng với cách giao dịch hợp đồng tương lai cổ phiếu INTC trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Các Nhà Đầu Tư Intel Cần Biết Trong Tháng 9 Năm 2026
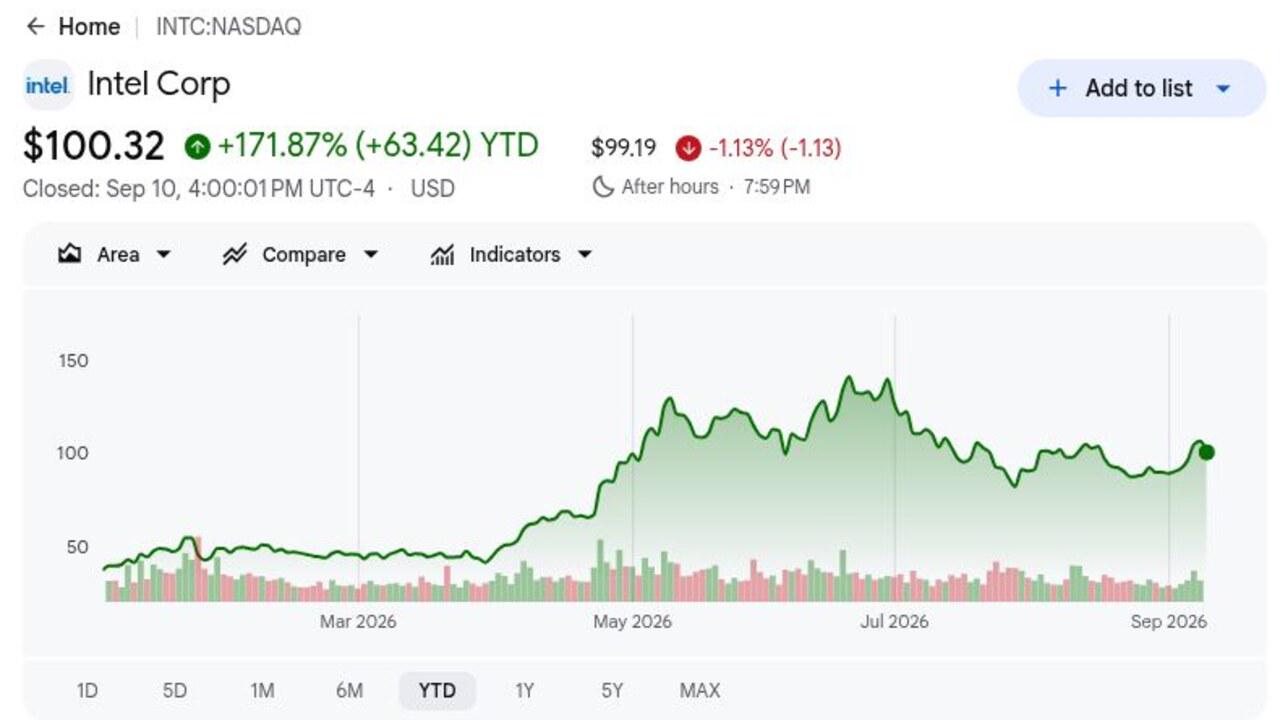
- INTC đóng cửa ở mức 100,32 USD vào ngày 10 tháng 9 và vẫn tăng 171,87% từ đầu năm: Đợt tăng giá phản ánh sự đánh giá lại mạnh mẽ về nhu cầu CPU và triển vọng sản xuất của Intel, mặc dù cổ phiếu vẫn thấp hơn khoảng 30% so với mức cao 52 tuần là 142,34 USD. Khoảng cách đó cho thấy kỳ vọng có thể thay đổi nhanh chóng như thế nào khi tiến bộ foundry hoặc mối lo ngại định giá thay đổi.
- Doanh thu Q2 đạt 16,13 tỷ USD và tăng 25,4%: Doanh số vượt dự báo đồng thuận LSEG 14,42 tỷ USD với 1,71 tỷ USD, và EPS điều chỉnh 0,42 USD gấp đôi ước tính 0,21 USD. Mức độ vượt dự báo cho thấy nhu cầu CPU liên quan đến AI đang chuyển thành cả doanh thu và lợi nhuận điều chỉnh.
- Doanh thu Data Center và AI tăng vọt 59% lên 6,26 tỷ USD: Phân khúc này vượt dự báo đồng thuận 5,37 tỷ USD với 890 triệu USD khi khối lượng công việc agentic AI tăng nhu cầu CPU máy chủ. Intel phải duy trì đà này vì đầu tư foundry vẫn tiêu thụ đáng kể thu nhập và tiền mặt.
- Hướng dẫn doanh thu Q3 đạt 15,8 tỷ USD đến 16,8 tỷ USD: Điểm giữa 16,3 tỷ USD cao hơn 1,2 tỷ USD so với dự báo đồng thuận 15,1 tỷ USD, trong khi kế hoạch chi tiêu vốn tăng 2 tỷ USD lên 20 tỷ USD. Nhu cầu mạnh hơn hỗ trợ đầu tư, mặc dù lợi nhuận cuối cùng phải xuất hiện trong biên lợi nhuận.
- Intel cam kết sản xuất khối lượng lớn 14A vào năm 2028: Sản xuất thử nghiệm được lên lịch cho nửa cuối năm 2027, và sự tham gia của Tesla Terafab cung cấp một điểm chứng minh bên ngoài. Runway dài khiến cam kết khách hàng, năng suất và nhu cầu đóng gói tiên tiến trở nên quan trọng hơn một con số doanh thu quý đơn lẻ.
Intel (INTC) là gì?
Intel là một công ty bán dẫn tích hợp thiết kế sản phẩm và sản xuất nhiều trong số chúng tại các nhà máy chế tạo riêng. Nhóm Client Computing Group bán bộ xử lý Core và các thành phần nền tảng cho máy tính xách tay và máy tính để bàn, trong khi Data Center và AI cung cấp CPU Xeon, bộ tăng tốc và các sản phẩm liên quan cho hệ thống đám mây, doanh nghiệp và truyền thông. Intel Foundry cung cấp sản xuất wafer, đóng gói tiên tiến và công nghệ quy trình cho khách hàng nội bộ và bên ngoài. Do đó, doanh thu phụ thuộc vào khối lượng và giá cả sản phẩm cũng như tỷ lệ sử dụng nhà máy, năng suất và cam kết khách hàng.
Chiến lược dài hạn của Intel kết hợp nhượng quyền CPU x86 mạnh hơn với mạng lưới foundry được phân phối toàn cầu. Ban quản lý đã cam kết sản xuất thử nghiệm 14A trong nửa cuối năm 2027 và sản xuất khối lượng lớn vào năm 2028, được hỗ trợ bởi đóng gói tiên tiến và triển khai High-NA EUV. Sự tham gia chip AI Terafab của Tesla mang lại tín hiệu khách hàng bên ngoài cho 14A, và Intel tiếp tục xây dựng năng lực sản xuất tại Hoa Kỳ với sự hỗ trợ của chính phủ. Ngoài bán dẫn, quan hệ đối tác đua xe McLaren Racing nhiều năm mở rộng Intel compute trên các hoạt động thiết kế, mô phỏng và trackside thay vì phục vụ như một sáng kiến bán hàng theo quý.
Đọc thêm: Top Cổ Phiếu Bán Dẫn AI Nên Mua Năm 2026: Hướng Dẫn Hoàn Chỉnh Về Chip AI và Chuỗi Cung Ứng
Tổng Quan Thu Nhập Q2 2026 của Intel (INTC): Doanh Thu, EPS và Tăng Trưởng AI CPU
Intel đã mang lại 16,13 tỷ USD doanh thu Q2 so với 14,42 tỷ USD dự kiến, EPS điều chỉnh 0,42 USD so với 0,21 USD dự kiến, và 6,26 tỷ USD doanh thu Data Center và AI, tăng 59%. Doanh thu Intel Foundry tăng 31% lên 5,77 tỷ USD, mặc dù đơn vị này vẫn lỗ khoảng 2,1 tỷ USD. Hướng dẫn doanh thu Q3 từ 15,8 tỷ USD đến 16,8 tỷ USD vượt đồng thuận, khiến các nhà đầu tư phải cân nhắc nhu cầu mạnh hơn so với chi phí mở rộng sản xuất.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu Q2 2026 |
Đồng thuận LSEG 14,42B USD |
16,13B USD |
Vượt. 1,71B USD trên đồng thuận; tăng 25,4% so với cùng kỳ. |
|
EPS pha loãng non-GAAP Q2 |
Đồng thuận LSEG 0,21 USD |
0,42 USD |
Vượt. Gấp đôi đồng thuận và đảo ngược tổn thất 0,10 USD cùng kỳ năm trước. |
|
Lỗ ròng GAAP Q2 |
— |
Lỗ 11,0B USD |
Bị méo mó. Bao gồm 13,6B USD tổn thất mark-to-market liên quan đến thỏa thuận Secure Enclave. |
|
Thu nhập ròng non-GAAP Q2 |
— |
2,2B USD |
Cải thiện. Nhu cầu mạnh tạo ra thu nhập điều chỉnh tích cực. |
|
Biên lợi nhuận gốp GAAP Q2 |
— |
40,10% |
Mở rộng. Cơ cấu tốt hơn và tỷ lệ sử dụng hỗ trợ phục hồi. |
|
Doanh thu Data Center và AI |
Đồng thuận 5,37B USD |
6,26B USD; +59% so với cùng kỳ |
Vượt. 890M USD trên đồng thuận. |
|
Doanh thu Client Computing |
Đồng thuận 7,89B USD |
8,88B USD |
Vượt. 990M USD trên đồng thuận. |
|
Doanh thu Intel Foundry |
Đồng thuận 5,55B USD |
5,77B USD; +31% so với cùng kỳ |
Vượt. 220M USD trên đồng thuận, mặc dù lỗ hoạt động vẫn khoảng 2,1B USD. |
|
Dòng tiền hoạt động Q2 |
— |
7,0B USD |
Tích cực. Hỗ trợ đầu tư sản xuất cao hơn. |
|
Triển vọng doanh thu Q3 2026 |
Đồng thuận 15,1B USD |
15,8B USD–16,8B USD |
Cao hơn. Điểm giữa vượt đồng thuận 1,2B USD. |
|
Triển vọng EPS non-GAAP Q3 |
Đồng thuận 0,27 USD |
0,38 USD |
Cao hơn. Mười một xu trước đồng thuận. |
|
Chi tiêu vốn 2026 |
Trước đó 18B USD |
20B USD |
Tăng. Bổ sung 2B USD khi nhu cầu và sự tham gia khách hàng cải thiện. |
- Doanh thu 16,13 tỷ USD vượt đồng thuận 1,71 tỷ USD: Mức tăng 25,4% so với cùng kỳ năm trước đánh dấu tăng trưởng mạnh nhất của Intel trong hơn 15 năm. Nhu cầu cải thiện trên cả bộ xử lý client và data-center, khiến sự phục hồi rộng rãi hơn một danh mục sản phẩm.
- EPS điều chỉnh 0,42 USD vượt đồng thuận 0,21 USD: Kết quả đảo ngược tổn thất điều chỉnh cùng kỳ năm trước 0,10 USD mỗi cổ phiếu. Thu nhập ròng non-GAAP 2,2 tỷ USD cho thấy doanh thu mạnh hơn bắt đầu chuyển thành đòn bẩy hoạt động.
- Doanh thu Data Center và AI 6,26 tỷ USD vượt 890 triệu USD: Phân khúc tăng 59%, hỗ trợ quan điểm rằng agentic AI có thể nâng cao nhu cầu CPU cùng với bộ tăng tốc. Nhu cầu Xeon kéo dài có thể cải thiện cơ cấu sản phẩm và tỷ lệ sử dụng nhà máy.
- Doanh thu Foundry tăng 31% lên 5,77 tỷ USD, nhưng đơn vị vẫn lỗ khoảng 2,1 tỷ USD: Mức vượt doanh thu 220 triệu USD cho thấy sức hút được cải thiện. Tỷ lệ sử dụng cao hơn và biên lợi nhuận gốp tốt hơn vẫn cần thiết trước khi foundry trở thành người đóng góp thu nhập có ý nghĩa.
- Điểm giữa doanh thu Q3 vượt đồng thuận khoảng 1,2 tỷ USD: Hướng dẫn từ 15,8 tỷ USD đến 16,8 tỷ USD và việc tăng capex 2 tỷ USD báo hiệu niềm tin vào nhu cầu. Kế hoạch đầu tư khoảng 20 tỷ USD vẫn làm tăng gánh nặng chuyển đổi tiền mặt và lợi nhuận tương lai.
Đọc thêm: Top Cổ Phiếu Bán Dẫn AI Nên Mua Năm 2026: Hướng Dẫn Hoàn Chỉnh Về Chip AI và Chuỗi Cung Ứng
Dự Báo Giá Cổ Phiếu Intel Năm 2026: Trường Hợp Tăng 145 USD So Với Trường Hợp Giảm 60 USD
Triển vọng đầu tư của Intel phụ thuộc vào việc liệu sự phục hồi CPU năm 2026 có thể tài trợ cho quá trình chuyển đổi foundry đáng tin cậy không. Các kịch bản dưới đây là phạm vi biên tập chứ không phải lời hứa của Wall Street, và mỗi kịch bản đòi hỏi những thay đổi có thể quan sát được trong tăng trưởng phân khúc, biên lợi nhuận, cam kết khách hàng và lợi nhuận vốn.
Trường Hợp Tăng: Nhu Cầu Máy Chủ AI Mạnh Đẩy INTC Về Phía 145 USD
Trường Hợp Tăng giả định tình trạng thiếu hụt CPU máy chủ hỗ trợ định giá, doanh thu Data Center và AI tiếp tục tăng trưởng cao hơn nhiều so với mức trung bình của Intel, và Foundry chuyển đổi sự quan tâm của khách hàng thành khối lượng wafer và đóng gói cam kết. Tỷ lệ sử dụng cao hơn sẽ giúp doanh thu vượt qua chi phí sản xuất cố định và nâng biên lợi nhuận gốp trên mức 40,1% của Q2.
Một động thái về phía 145 USD sẽ yêu cầu doanh thu Q3 gần mức trần 16,8 tỷ USD, khả năng sinh lời điều chỉnh liên tục và nhiều khách hàng 14A hơn trước cửa sổ sản xuất thử nghiệm 2027. Mục tiêu 135 USD của BofA cung cấp tham chiếu Street lạc quan, mặc dù upside thêm cũng yêu cầu bằng chứng rằng tổn thất Foundry 2,1 tỷ USD đang thu hẹp.
Trường Hợp Cơ Bản: Nhu Cầu CPU Ổn Định Giữ INTC Giữa 85 USD và 115 USD
Trường Hợp Cơ Bản giả định nhu cầu Xeon mạnh và bộ xử lý PC giá trị cao hơn giữ doanh thu khỏe mạnh, trong khi tổn thất Foundry cải thiện dần dần. Intel duy trì tiến độ cho lịch trình 14A năm 2028 và thực hiện kế hoạch capex 20 tỷ USD, mặc dù các nhà đầu tư chờ đợi kinh tế khách hàng bên ngoài rõ ràng hơn trước khi gán thêm giá trị cho tài sản sản xuất của mình.
Trong kịch bản này, INTC có thể giao dịch chủ yếu giữa 85 USD và 115 USD. Doanh thu trong phạm vi Q3, EPS điều chỉnh gần 0,38 USD và tiến bộ biên lợi nhuận gốp ổn định sẽ hỗ trợ dải này. Sự chậm lại sản phẩm mới hoặc tổn thất Foundry lớn hơn sẽ làm suy yếu đầu trên.
Trường Hợp Giảm: Tổn Thất Foundry và Trì Hoãn Chip Kéo INTC Về Phía 60 USD
Trường Hợp Giảm giả định nguồn cung CPU bình thường hóa trước khi Intel thiết lập sức mạnh định giá bền vững, trong khi các hệ thống dựa trên AMD và Arm chiếm nhiều thị phần hơn. Nếu cam kết 14A bên ngoài vẫn hạn chế, Intel sẽ gánh khấu hao nhà máy, chi phí R&D và chi tiêu công suất mà không có đủ doanh thu bên thứ ba để hấp thụ chúng.
Một động thái về phía 60 USD sẽ trở nên có khả năng cao hơn nếu tăng trưởng Data Center và AI giảm mạnh dưới 59%, biên lợi nhuận gốp lùi từ 40,1%, hoặc lịch trình sản xuất thử nghiệm 2027 bị trượt. Dòng tiền hoạt động yếu hơn cùng với capex 20 tỷ USD sẽ tăng lo ngại về tài chính hoặc pha loãng và gây áp lực lên định giá.
Dự Báo Giá Cổ Phiếu Intel Năm 2026 Của Các Nhà Phân Tích Wall Street
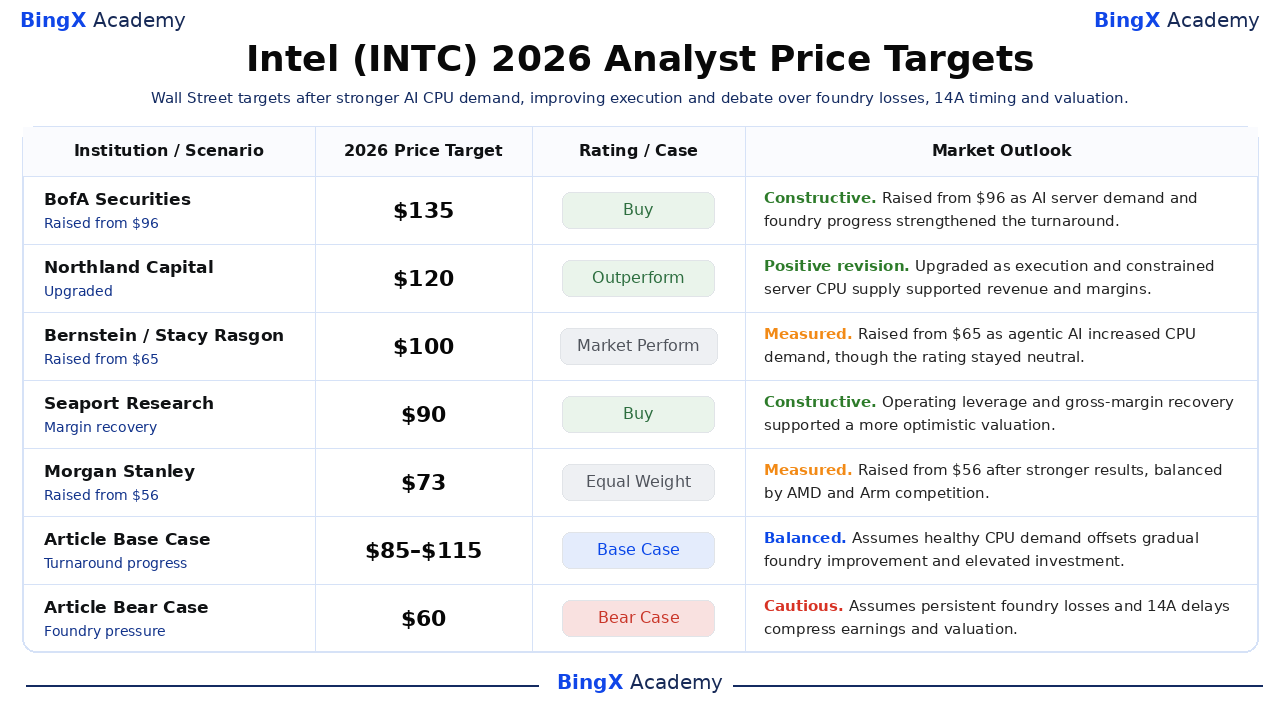
Mục tiêu Intel kéo dài từ 70 USD đến 135 USD, phản ánh sự bất đồng về việc liệu nhu cầu AI CPU và cam kết foundry có biện minh cho việc định giá lại nhanh chóng của cổ phiếu không. Các mục tiêu cao hơn giả định phục hồi biên lợi nhuận và chiến thắng khách hàng, trong khi các mục tiêu thận trọng nhận ra thời gian và vốn cần thiết để làm cho 14A cạnh tranh về mặt kinh tế.
|
Tổ Chức |
Mục Tiêu Giá 2026 |
Xếp Hạng |
Triển Vọng Thị Trường |
|
BofA Securities |
135 USD |
Mua |
Tích cực. Ngày 11 tháng 6: nâng từ 96 USD trong nâng hạng kép khi CPU máy chủ AI và triển vọng khách hàng foundry mạnh lên. |
|
Northland Capital |
120 USD |
Outperform |
Điều chỉnh tích cực. Ngày 8 tháng 9: nâng hạng từ Market Perform khi thực thi cải thiện và nguồn cung CPU máy chủ vẫn bị hạn chế. |
|
Bernstein |
100 USD |
Market Perform |
Đo lường. Ngày 17 tháng 6: nâng từ 65 USD khi agentic AI tăng nhu cầu CPU, đồng thời giữ xếp hạng trung lập. |
|
Seaport Research |
90 USD |
Mua |
Tích cực. Ngày 24 tháng 4: đòn bẩy hoạt động cao hơn và hồ sơ biên lợi nhuận mạnh hơn hỗ trợ định giá lạc quan hơn. |
|
Morgan Stanley |
73 USD |
Equal Weight |
Đo lường. Ngày 24 tháng 4: nâng từ 56 USD sau kết quả mạnh hơn, cân bằng với rủi ro cạnh tranh AMD và Arm. |
|
KeyBanc |
70 USD |
Overweight |
Tích cực. Ngày 6 tháng 4: nâng từ 65 USD khi tình trăng thiếu CPU hỗ trợ các hành động định giá dự kiến 10%-15%. |
|
Trường Hợp Cơ Bản Bài Viết |
85 USD–115 USD |
Trường Hợp Cơ Bản |
Cân bằng. Giả định nhu cầu CPU khỏe mạnh bù đắp cải tiến foundry dần dần và đầu tư tăng cao. |
|
Trường Hợp Giảm Bài Viết |
60 USD |
Trường Hợp Giảm |
Thận trọng. Giả định tổn thất foundry kéo dài và trì hoãn 14A nén thu nhập và định giá. |
Cách Giao Dịch Cổ Phiếu Intel (INTC) Trên BingX
Giao dịch nhu cầu AI CPU, thực thi foundry và triển vọng 14A của Intel bằng cách sử dụng BingX TradFi và các công cụ BingX AI. Bởi vì INTC có thể phản ứng mạnh với thông báo khách hàng, cột mốc sản xuất và hướng dẫn biên lợi nhuận, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
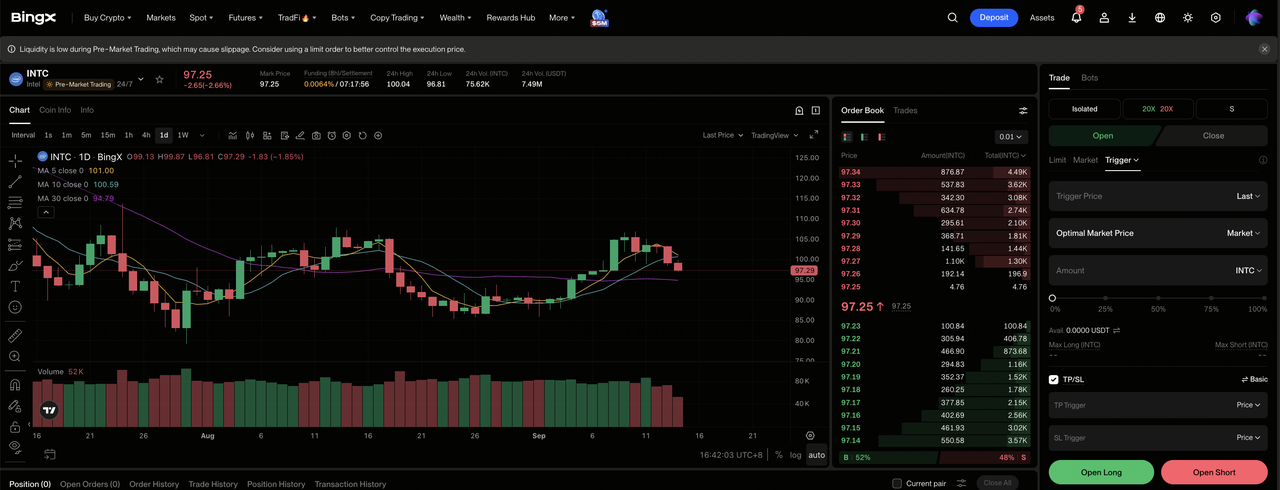
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Intel (INTC). Tìm kiếm và chọn hợp đồng hợp đồng tương lai vĩnh viễn INTC-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu tăng trưởng AI CPU vẫn mạnh và tổn thất foundry thu hẹp. Chọn Mở Short nếu thời gian 14A trượt hoặc biên lợi nhuận suy yếu.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Riêng hoặc Chéo dựa trên khả năng chấp nhận rủi ro của bạn. Động thái 171,87% từ đầu năm và sự lùi 30% từ mức cao 52 tuần cho thấy tại sao đòn bẩy bảo thủ và quy mô vị thế rõ ràng là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt các mức Chốt Lãi và Dừng Lỗ (TP/SL) trước hoặc ngay sau khi vào giao dịch. INTC có thể phản ứng nhanh với nhu cầu Xeon, chiến thắng khách hàng, thay đổi capex, hướng dẫn biên lợi nhuận gốp và cột mốc sản xuất.
Top 5 Rủi Ro Cần Theo Dõi Cho Các Nhà Đầu Tư Intel Năm 2026
Sự phục hồi của Intel phụ thuộc vào cả nhu cầu sản phẩm và sự phục hồi sản xuất cần nhiều vốn. Những rủi ro này có thể ảnh hưởng đến thu nhập, dòng tiền và định giá.
- Tổn thất Foundry có thể hấp thụ lợi nhuận sản phẩm: Intel Foundry tạo ra 5,77 tỷ USD doanh thu Q2 nhưng lỗ khoảng 2,1 tỷ USD. Cải thiện chậm trong tỷ lệ sử dụng và năng suất có thể giữ thu nhập hợp nhất dưới áp lực.
- Kế hoạch capex 20 tỷ USD làm tăng rủi ro tiền mặt và pha loãng: Intel tăng chi tiêu dự kiến từ 18 tỷ USD sau nhu cầu mạnh hơn. Nếu dòng tiền hoạt động Q2 7,0 tỷ USD không được duy trì, đầu tư nhà máy có thể gây áp lực lên dòng tiền tự do hoặc yêu cầu tài chính thêm.
- AMD và Arm có thể gây áp lực lên thị phần và định giá CPU: Kết quả DCAI 6,26 tỷ USD của Intel hưởng lợi từ ràng buộc nguồn cung máy chủ và nhu cầu AI. Cạnh tranh mạnh hơn có thể làm suy yếu sức mạnh định giá 10%-15% được KeyBanc dự kiến và gây áp lực lên biên lợi nhuận.
- Thực thi 14A vẫn là sự phụ thuộc nhiều năm: Sản xuất thử nghiệm được lên kế hoạch cho nửa cuối năm 2027, với sản xuất khối lượng được nhắm mục tiêu cho năm 2028. Các vấn đề về năng suất, trì hoãn thiết bị hoặc cam kết bên ngoài hạn chế có thể đẩy doanh thu xa hơn.
- Kế toán và cấu trúc vốn có thể che khuất tiến bộ mỗi cổ phiếu: Tổn thất GAAP Q2 11,0 tỷ USD bao gồm 13,6 tỷ USD phí mark-to-market, so với thu nhập non-GAAP 2,2 tỷ USD. Các giao dịch chiến lược hoặc cổ phần lớn vẫn có thể tạo ra biến động và pha loãng.
Suy Nghĩ Cuối: Bạn Có Nên Đầu Tư Vào Intel Năm 2026?
Doanh thu Q2 16,13 tỷ USD, EPS điều chỉnh 0,42 USD và tăng trưởng Data Center và AI 59% của Intel cung cấp bằng chứng hữu hình rằng sự phục hồi hoạt động đã tiến triển. Vấn đề chưa được giải quyết là chuyển đổi kinh tế. Tổn thất Foundry 2,1 tỷ USD và kế hoạch capex 20 tỷ USD có nghĩa là doanh số mạnh hơn phải tạo ra biên lợi nhuận cao hơn, cam kết khách hàng và dòng tiền bền vững.
Các nhà đầu tư nên theo dõi tăng trưởng DCAI, lỗ hoạt động Foundry, biên lợi nhuận gốp, cam kết 14A bên ngoài và chuyển đổi dòng tiền hoạt động. Cải thiện liên tục hỗ trợ trường hợp cơ bản 85 USD đến 115 USD và có thể mở đường cho 145 USD. Việc trì hoãn node ramp, tổn thất thị phần mới hoặc nhu cầu tài chính nặng hơn sẽ làm cho trường hợp giảm 60 USD trở nên liên quan hơn.
Nhắc Nhở Rủi Ro: Hợp đồng tương lai vĩnh viễn liên kết cổ phiếu là sản phẩm có đòn bẩy. Giá có thể di chuyển nhanh chóng, tổn thất có thể vượt quá ký quỹ ban đầu cam kết, và mục tiêu của nhà phân tích bên thứ ba không đảm bảo hiệu suất tương lai. Sử dụng giới hạn vị thế, đòn bẩy bảo thủ và lối thoát được xác định trước.
Bài Đọc Liên Quan
- Top 10 Cổ Phiếu Cơ Sở Hạ Tầng AI Nên Mua Năm 2026: Những Nhà Lãnh Đạo Sản Xuất và Thiết Kế Chip
- Top Cổ Phiếu Bán Dẫn AI Nên Mua Năm 2026: Hướng Dẫn Hoàn Chỉnh Về Chip AI và Chuỗi Cung Ứng
- Top 10 Cổ Phiếu Phần Cứng AI Cần Theo Dõi Năm 2026: Kiến Trúc Thúc Đẩy Trí Tuệ Nhân Tạo Thế Hệ Tiếp Theo
- Top Cổ Phiếu Data Center AI Nên Mua Năm 2026: Cơ Sở Hạ Tầng Đám Mây, Máy Chủ và AI Compute
- Top Cổ Phiếu High-Performance Computing (HPC) Cần Theo Dõi Năm 2026: Những Nhà Lãnh Đạo Thị Trường Accelerated Computing
