
Cisco là một công ty mạng bảo mật phục vụ các doanh nghiệp, chính phủ, nhà khai thác viễn thông và các nhà cung cấp điện toán đám mây siêu quy mô. Chuyển mạch và định tuyến vẫn là trọng tâm của doanh thu, trong khi bảo mật, khả năng quan sát và phần mềm định kỳ trở nên quan trọng hơn sau thương vụ mua lại Splunk. Sự kết hợp này mang lại cho Cisco khả năng tiếp xúc trực tiếp với cơ sở hạ tầng AI và các nâng cấp khuôn viên, mặc dù điều này cũng khiến cổ phiếu nhạy cảm với biên lợi nhuận phần cứng, chu kỳ chi tiêu của khách hàng và việc thực hiện thương vụ mua lại.
Quý gần đây nhất cho thấy một chu kỳ mạng mạnh mẽ với cơ cấu sản phẩm kém thuận lợi hơn. Doanh thu Q4 FY2026 của Cisco đạt 17,3 tỷ USD, tăng 18% so với cùng kỳ năm trước, và EPS không GAAP tăng 23% lên 1,22 USD. Đơn đặt hàng sản phẩm tăng 35% và đơn đặt hàng cơ sở hạ tầng AI hàng năm đạt 9,3 tỷ USD, mặc dù biên lợi nhuận gộp không GAAP giảm xuống 66,3% do phần cứng mở rộng nhanh hơn dịch vụ.
Dự báo cổ phiếu CSCO cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp mạng AI và làm mới khuôn viên: Doanh thu AI của các hyperscaler, làm mới khuôn viên và nhu cầu bảo mật dẫn đầu bởi Splunk có thể duy trì việc mở rộng doanh thu và EPS trên mức lịch sử.
- Trường hợp biên lợi nhuận và định giá: Cơ cấu nặng phần cứng, so sánh đơn hàng chậm lại và định giá cao có thể ngăn cản tăng trưởng doanh thu tạo ra đủ tăng giá trên mỗi cổ phiếu.
Hướng dẫn này phân tích dự báo cổ phiếu CSCO, các kịch bản giá 2026, rủi ro chính và quan điểm của các nhà phân tích, dựa trên báo cáo thu nhập Q4 FY2026 ngày 12 tháng 8 năm 2026 của Cisco, hồ sơ quý và dữ liệu thị trường đến ngày 11 tháng 9, cộng với cách giao dịch hợp đồng tương lai cổ phiếu CSCO trên BingX TradFi với tài sản thế chấp USDT.
5 Điều Hàng Đầu Mà Các Nhà Đầu Tư Cisco Cần Biết Trong Tháng 9 Năm 2026
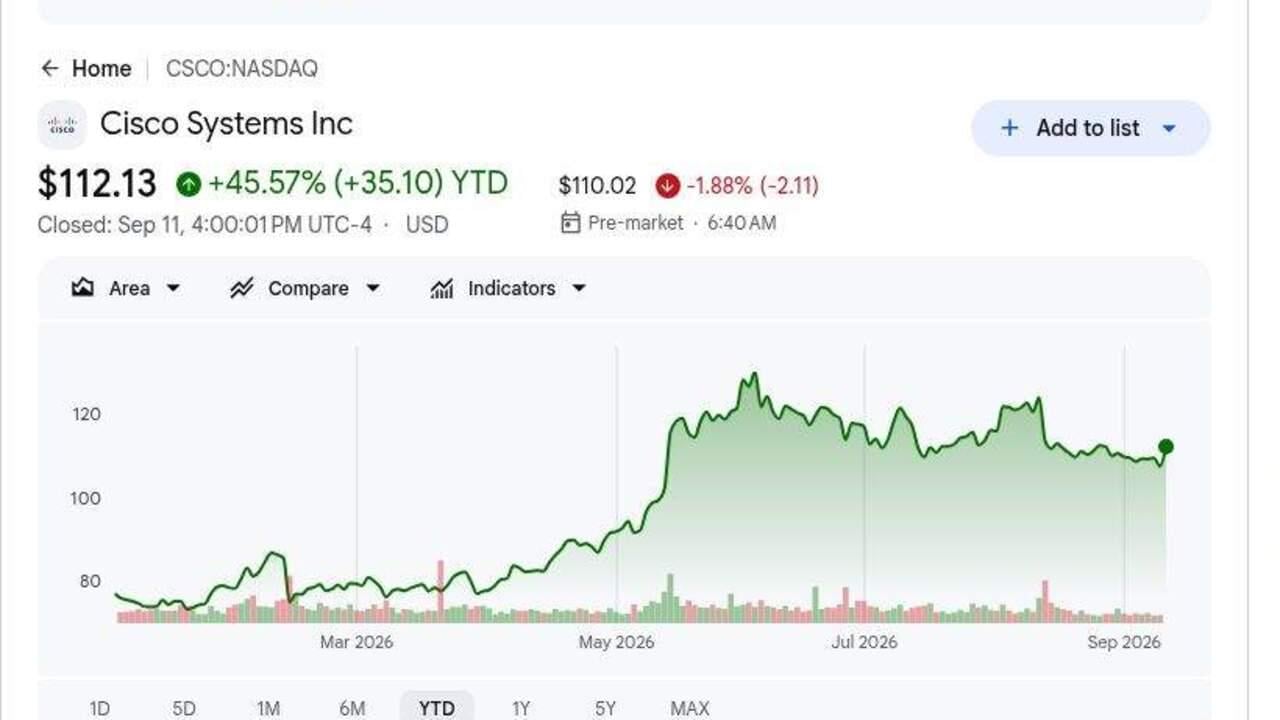
- CSCO đóng cửa ở mức 112,13 USD vào ngày 11 tháng 9 sau khi tăng khoảng 45% YTD: Đà tăng phản ánh nhu cầu mạng AI mạnh hơn và chu kỳ nâng cấp doanh nghiệp. Mục tiêu trung bình 139,62 USD của các nhà phân tích vẫn ngụ ý tiềm năng tăng giá, mặc dù phạm vi 122-170 USD cho thấy sự bất đồng rộng lớn.
- Doanh thu Q4 đạt 17,3 tỷ USD, tăng 18%: Doanh thu vượt mức trần hướng dẫn 16,9 tỷ USD với 352 triệu USD, trong khi EPS không GAAP 1,22 USD vượt mức trần 1,18 USD. Nhu cầu sản phẩm rộng lớn hỗ trợ việc vượt dự báo.
- Đơn đặt hàng sản phẩm tăng 35% và đơn đặt hàng mạng tăng 40%: Đơn hàng vẫn tăng 25% nếu không tính các hyperscaler, trong khi mạng ghi nhận quý thứ 8 liên tiếp tăng trưởng hai chữ số. Do đó chu kỳ làm mới mở rộng ra ngoài các khách hàng đám mây AI.
- Đơn đặt hàng cơ sở hạ tầng AI FY2026 đạt 9,3 tỷ USD: Cisco ghi nhận 4 tỷ USD chỉ trong Q4 và tạo ra khoảng 4 tỷ USD doanh thu liên quan hàng năm. Ban quản lý kỳ vọng mức đóng góp này tăng lên 7,5 tỷ USD trong FY2027.
- Hướng dẫn doanh thu FY2027 đạt 72,2-73,4 tỷ USD: Điểm giữa 72,8 tỷ USD ngụ ý khoảng 15% tăng trưởng từ FY2026. Sự đánh đổi chính là biên lợi nhuận gộp không GAAP Q4, giảm 2,1 điểm phần trăm so với cùng kỳ năm trước xuống 66,3%.
Cisco (CSCO) Là Gì?
Cisco cung cấp phần cứng mạng, phần mềm bảo mật, công cụ quan sát và sản phẩm cộng tác mà các doanh nghiệp, chính phủ, nhà cung cấp dịch vụ và nhà khai thác đám mây sử dụng để kết nối và bảo vệ cơ sở hạ tầng kỹ thuật số. Danh mục sản phẩm của họ bao gồm các switch khuôn viên và hệ thống không dây, mạng trung tâm dữ liệu, định tuyến, tường lửa, Webex và dịch vụ kỹ thuật. Thương vụ mua lại Splunk trị giá 28 tỷ USD mở rộng phân tích bảo mật và khả năng quan sát, bổ sung thêm doanh thu phần mềm định kỳ cho một doanh nghiệp vẫn được thúc đẩy bởi các chu kỳ sản phẩm lớn. Doanh thu sản phẩm Q4 tăng 24%, trong khi doanh thu dịch vụ không đổi, cho thấy nhu cầu phần cứng hiện tại gánh vác nhiều gánh nặng tăng trưởng hơn.
Chiến lược dài hạn của Cisco tập trung vào cơ sở hạ tầng AI an toàn trên các trung tâm dữ liệu siêu quy mô và mạng doanh nghiệp. Các hệ thống Silicon One, Ethernet tốc độ cao, quang học và chuyển mạch Nexus hỗ trợ các cụm AI, trong khi các sản phẩm Splunk, ThousandEyes và bảo mật cung cấp đo lường và bảo vệ trên các môi trường lai. Cisco làm việc chặt chẽ với NVIDIA về cơ sở hạ tầng AI tích hợp và kỳ vọng doanh thu AI từ các hyperscaler tăng từ khoảng 4 tỷ USD trong FY2026 lên 7,5 tỷ USD trong FY2027. Một chu kỳ làm mới khuôn viên nhiều năm đang phát triển song song với chu kỳ hyperscaler này, mở rộng nhu cầu ra ngoài một nhóm nhỏ khách hàng đám mây.
Đọc thêm: Cổ Phiếu Mạng AI Hàng Đầu 2026: AI Fabric, Switches, Copper, Fiber và Kết nối Quang
Tổng Quan Thu Nhập Q4 FY2026 Của Cisco (CSCO): Doanh Thu, EPS và Động Lực Tăng Trưởng
Cisco đã mang lại doanh thu Q4 kỷ lục 17,3 tỷ USD so với mức trần hướng dẫn 16,9 tỷ USD, EPS không GAAP 1,22 USD so với mức trần 1,18 USD, tăng trưởng đơn đặt hàng sản phẩm 35% và dòng tiền hoạt động 5,4 tỷ USD. Đơn đặt hàng cơ sở hạ tầng AI FY2026 đạt 9,3 tỷ USD, và ban quản lý kỳ vọng 7,5 tỷ USD doanh thu liên quan trong FY2027, mặc dù cơ cấu phần cứng nặng hơn giảm biên lợi nhuận gộp không GAAP xuống 66,3%.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu Q4 FY2026 |
Hướng dẫn 16,7-16,9 tỷ USD |
17,3 tỷ USD |
Vượt. 352 triệu USD trên mức trần hướng dẫn và tăng 18% YoY. |
|
EPS pha loãng không GAAP Q4 |
Hướng dẫn 1,16-1,18 USD |
1,22 USD |
Vượt. 0,04 USD trên mức trần hướng dẫn và tăng 23% YoY. |
|
Thu nhập ròng GAAP Q4 |
2,55 tỷ USD một năm trước đó |
3,86 tỷ USD |
Cải thiện. Tăng 51% YoY. |
|
Đơn đặt hàng sản phẩm Q4 |
— |
+35% YoY |
Tăng tốc. Tăng trưởng là 25% không tính hyperscaler. |
|
Đơn đặt hàng sản phẩm mạng Q4 |
— |
+40% YoY |
Mở rộng. Đánh dấu quý thứ 8 liên tiếp tăng trưởng hai chữ số. |
|
Đơn đặt hàng cơ sở hạ tầng AI FY2026 |
Kỳ vọng trước đó trên 5 tỷ USD |
9,3 tỷ USD |
Vượt. Bao gồm 4 tỷ USD ghi nhận trong Q4. |
|
Dòng tiền hoạt động Q4 |
4,2 tỷ USD một năm trước đó |
5,4 tỷ USD |
Cải thiện. Tăng 27% YoY. |
|
Triển vọng doanh thu Q1 FY2027 |
— |
18,0-18,2 tỷ USD |
Hướng dẫn. Điểm giữa ngụ ý khoảng 5% tăng trưởng tuần tự. |
|
Triển vọng doanh thu FY2027 |
— |
72,2-73,4 tỷ USD |
Hướng dẫn. Điểm giữa ngụ ý khoảng 15% tăng trưởng. |
|
Doanh thu cơ sở hạ tầng AI FY2027 |
Thực tế FY2026 khoảng 4 tỷ USD |
Dự kiến 7,5 tỷ USD |
Tăng. Ngụ ý mức tăng 87,5% hàng năm. |
- Doanh thu 17,3 tỷ USD vượt hướng dẫn ít nhất 352 triệu USD: Doanh số tăng 18%, dẫn đầu bởi tăng trưởng sản phẩm 24%, trong khi doanh thu dịch vụ không đổi. Cơ cấu cho thấy động lực hiện tại tập trung vào nhu cầu phần cứng và mạng.
- EPS không GAAP 1,22 USD vượt hướng dẫn 0,04 USD: Thu nhập hoạt động không GAAP tăng 23% lên 6,2 tỷ USD. Khối lượng cao hơn vẫn chuyển thành đòn bẩy hoạt động.
- Đơn đặt hàng sản phẩm mạng tăng 40% cho quý thứ 8 liên tiếp hai chữ số: Tổng đơn đặt hàng sản phẩm tăng 35%, trong khi đơn hàng không tính hyperscaler tăng 25%. Điều này chỉ ra nhu cầu doanh nghiệp rộng lớn vượt ra ngoài khách hàng đám mây AI.
- Dòng tiền hoạt động Q4 tăng 27% lên 5,4 tỷ USD: Cisco trả lại 3,2 tỷ USD thông qua mua lại cổ phiếu và cổ tức trong khi giữ lại 15,9 tỷ USD tiền mặt và đầu tư. Việc tạo ra tiền mặt mạnh hỗ trợ cả lợi nhuận cổ đông và đầu tư tiếp tục.
- Doanh thu cơ sở hạ tầng AI FY2027 dự kiến đạt 7,5 tỷ USD: Điều này so với khoảng 4 tỷ USD trong FY2026 và hỗ trợ hướng dẫn doanh thu 72,2-73,4 tỷ USD. Tăng trưởng phần cứng nhanh hơn vẫn có thể gây áp lực lên biên lợi nhuận.
Đọc thêm: Cổ Phiếu Mạng AI Hàng Đầu 2026: AI Fabric, Switches, Copper, Fiber và Kết nối Quang
Triển Vọng Đầu Tư Cisco (CSCO) 2026: Trường Hợp Tăng Giá 170 USD vs Trường Hợp Giảm Giá 90 USD
Triển vọng 2026 phụ thuộc vào việc liệu tăng trưởng mạng AI, nâng cấp doanh nghiệp và mở rộng phần mềm có thể hỗ trợ định giá hiện tại của Cisco hay không. Các phạm vi sau đây là các kịch bản biên tập của Học viện BingX chứ không phải dự báo của Wall Street.
Trường Hợp Tăng Giá: Nhu Cầu Mạng AI Mạnh Đẩy CSCO Hướng Tới 170 USD
Trường Hợp Tăng Giá giả định doanh thu cơ sở hạ tầng AI đạt hoặc vượt kỳ vọng 7,5 tỷ USD FY2027, trong khi các nâng cấp doanh nghiệp duy trì đơn đặt hàng mạng mạnh mẽ. Splunk cũng mở rộng doanh thu bảo mật và khả năng quan sát định kỳ, giảm sự phụ thuộc vào chu kỳ phần cứng.
Một động thái hướng tới 170 USD sẽ đòi hỏi doanh thu gần phần trên của 72,2-73,4 tỷ USD, cơ cấu phần mềm tốt hơn và biên lợi nhuận gộp ổn định. Tăng trưởng đơn hàng liên tục không tính hyperscaler sẽ củng cố trường hợp này.
Trường Hợp Cơ Bản: Nhu Cầu Mạng Ổn Định Giữ CSCO Giữa 120 USD và 145 USD
Trường Hợp Cơ Bản giả định các đơn đặt hàng AI và khuôn viên chuyển đổi thành doanh thu như kế hoạch, mặc dù tăng trưởng sản phẩm nhanh hơn giữ biên lợi nhuận gộp dưới đỉnh trước đó. Splunk bổ sung doanh thu định kỳ, nhưng phần cứng vẫn là động lực tăng trưởng chính.
Theo kịch bản này, CSCO có thể giao dịch chủ yếu giữa 120 USD và 145 USD. Doanh thu FY2027 trong hướng dẫn, doanh thu AI gần 7,5 tỷ USD và tăng trưởng đơn đặt hàng sản phẩm trên 15% sẽ hỗ trợ phạm vi này. Biên lợi nhuận gộp dưới 65% sẽ làm suy yếu phần trên.
Trường Hợp Giảm Giá: Đơn Hàng Chậm Lại và Áp Lực Biên Lợi Nhuận Kéo CSCO Hướng Tới 90 USD
Trường Hợp Giảm Giá giả định đơn đặt hàng hyperscaler nguội lạnh sau một chu kỳ đầu tư mạnh, nâng cấp doanh nghiệp chậm lại và phần cứng vẫn là một phần lớn hơn của doanh thu. Chi phí linh kiện và áp lực giá sau đó làm suy yếu biên lợi nhuận gộp trước khi tăng trưởng phần mềm có thể bù đắp sự chậm lại.
Một động thái hướng tới 90 USD sẽ trở nên có khả năng hơn nếu đơn đặt hàng sản phẩm trở thành âm, doanh thu AI không đạt được 7,5 tỷ USD hoặc biên lợi nhuận gộp không GAAP giảm xuống dưới 65%. Tăng trưởng EPS chậm hơn và bội số định giá thấp hơn sẽ thêm áp lực.
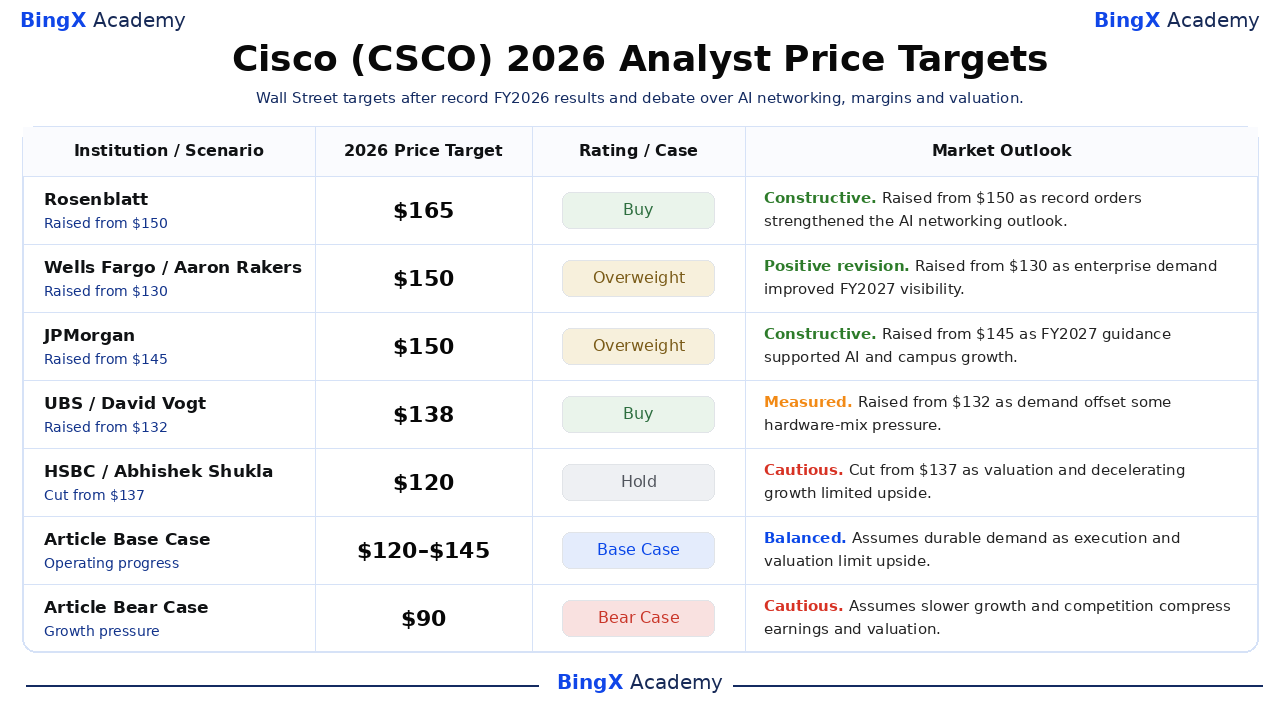
Dự Báo Giá Cổ Phiếu CSCO Cho 2026 Bởi Các Nhà Phân Tích Wall Street
Năm hành động có ngày tháng này được sắp xếp từ cao xuống thấp và cho thấy cách các nhà phân tích cân nhắc tăng trưởng, cạnh tranh, biên lợi nhuận và định giá. Chúng là điểm tham chiếu của bên thứ ba chứ không phải lời hứa giá. Các hàng Base và Bear cuối cùng là các kịch bản biên tập của Học viện BingX.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
Rosenblatt / Mike Genovese |
165 USD |
Mua |
Tích cực. 13 tháng 8: tăng từ 150 USD khi đơn hàng kỷ lục và động lực cơ sở hạ tầng AI củng cố triển vọng tăng trưởng mạng nhiều năm của Cisco. |
|
Wells Fargo / Aaron Rakers |
150 USD |
Vượt trọng |
Sửa đổi tích cực. 13 tháng 8: tăng từ 130 USD khi nhu cầu doanh nghiệp rộng lớn và khả năng hiển thị doanh thu năm tài chính 2027 mạnh hơn hỗ trợ mục tiêu cao hơn. |
|
JPMorgan / Samik Chatterjee |
150 USD |
Vượt trọng |
Tích cực. 14 tháng 8: tăng từ 145 USD khi công ty coi triển vọng năm tài chính 2027 là hỗ trợ cho sự tăng trưởng mạng AI và khuôn viên tiếp tục. |
|
UBS / David Vogt |
138 USD |
Mua |
Có chừng mức. 13 tháng 8: tăng từ 132 USD khi nhu cầu doanh nghiệp và hyperscaler mạnh hỗ trợ ước tính, mặc dù cơ cấu sản phẩm có thể gây áp lực lên biên lợi nhuận gộp. |
|
HSBC / Abhishek Shukla |
120 USD |
Giữ |
Thận trọng. 14 tháng 8: cắt từ 137 USD khi việc hạ cấp phản ánh mối lo ngại về định giá và tăng trưởng chậm lại mặc dù thực hiện Q4 mạnh. |
|
Trường Hợp Cơ Bản Của Bài Viết |
120-145 USD |
Trường Hợp Cơ Bản |
Cân bằng. Giả định nhu cầu bền vững khi thực hiện và định giá hạn chế tiềm năng tăng giá. |
|
Trường Hợp Giảm Giá Của Bài Viết |
90 USD |
Trường Hợp Giảm Giá |
Thận trọng. Giả định tăng trưởng chậm hơn và cạnh tranh nén thu nhập và định giá. |
Cách Giao Dịch Cổ Phiếu Cisco (CSCO) Trên BingX
Giao dịch triển vọng mạng-AI, làm mới khuôn viên và biên lợi nhuận của Cisco bằng cách sử dụng BingX TradFi và BingX AI tools. Bởi vì CSCO có thể phản ứng mạnh với thu nhập, hướng dẫn và cập nhật sản phẩm, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
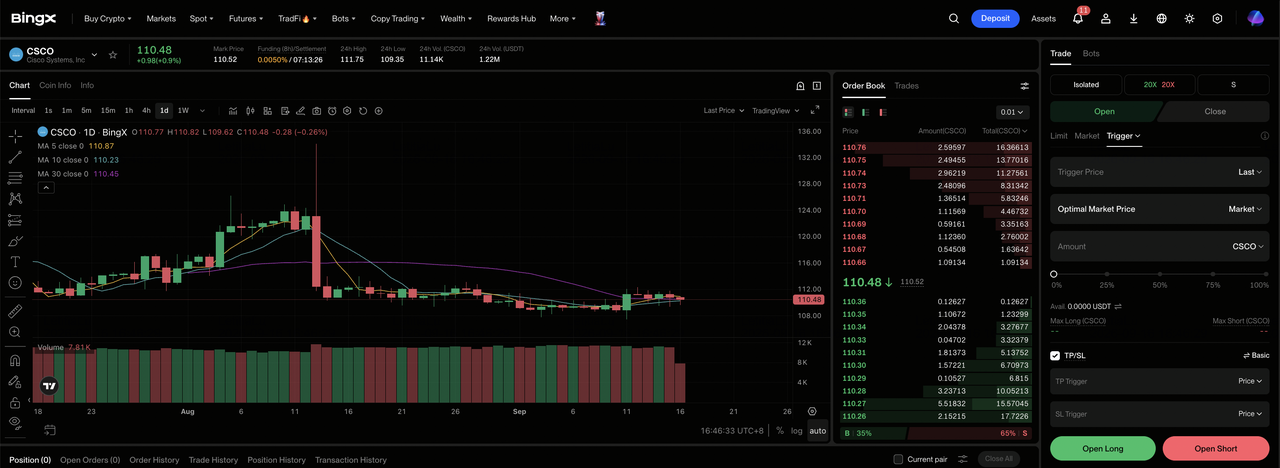
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Cisco (CSCO). Tìm kiếm và chọn hợp đồng hợp đồng tương lai vĩnh viễn CSCO-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu tăng trưởng và biên lợi nhuận hỗ trợ Trường Hợp Tăng Giá. Chọn Mở Short nếu cạnh tranh hoặc thực hiện làm suy yếu kinh tế mỗi cổ phiếu dự kiến.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Riêng hoặc Chéo dựa trên khả năng chịu rủi ro của bạn. Sự biến động 2026 của cổ phiếu cho thấy tại sao đòn bẩy bảo thủ và kích cỡ vị thế rõ ràng là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Chốt Lãi và Dừng Lỗ (TP/SL) trước hoặc ngay sau khi vào giao dịch. CSCO có thể phản ứng nhanh với kết quả, hướng dẫn, sửa đổi của nhà phân tích và tin tức ngành.
5 Rủi Ro Hàng Đầu Cần Theo Dõi Cho Các Nhà Đầu Tư Cisco Trong 2026
Triển vọng của Cisco phụ thuộc vào cơ cấu sản phẩm, nhu cầu khách hàng, tích hợp và định giá. Những rủi ro này có thể ảnh hưởng đến thu nhập, dòng tiền và bội số được gán cho cổ phiếu.
- Tăng trưởng phần cứng có thể gây áp lực lên biên lợi nhuận: Doanh thu sản phẩm tăng 24% trong khi dịch vụ không đổi, và biên lợi nhuận gộp không GAAP giảm 2,1 điểm xuống 66,3%. Cơ cấu phần cứng nặng hơn có thể hạn chế tiềm năng tăng EPS ngay cả khi doanh thu vẫn mạnh.
- Đơn đặt hàng hyperscaler có thể vẫn biến động: Cisco ghi nhận 4 tỷ USD đơn đặt hàng AI trong Q4. Sự chậm trễ từ một nhóm nhỏ khách hàng đám mây có thể tạo ra những biến động mạnh trong tăng trưởng đơn hàng hàng quý.
- Nâng cấp doanh nghiệp có thể chậm lại sau chu kỳ hiện tại: Đơn đặt hàng mạng tăng 40% cho quý thứ 8 liên tiếp hai chữ số. Chu kỳ thay thế dài hơn có thể làm suy yếu tăng trưởng doanh thu và hiệu quả hàng tồn kho.
- Tích hợp Splunk vẫn cần mang lại lợi nhuận: Cisco đã trả 28 tỷ USD cho Splunk. Bán chéo yếu hoặc chi phí tích hợp cao hơn có thể giảm lợi nhuận dự kiến từ thương vụ mua lại.
- Định giá cao hơn để lại ít chỗ cho sai sót: CSCO tăng khoảng 45% YTD và giao dịch gần 112,13 USD. Doanh thu dưới mức sàn 72,2 tỷ USD FY2027 hoặc biên lợi nhuận gộp dưới 65% có thể gây áp lực lên bội số định giá.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào Cisco Trong 2026?
Cisco bước vào FY2027 với doanh thu quý kỷ lục 17,3 tỷ USD, 9,3 tỷ USD đơn hàng AI hàng năm và tăng trưởng đơn đặt hàng mạng 40%. Những con số này hỗ trợ luận điểm siêu chu kỳ, mặc dù cơ cấu nặng phần cứng và so sánh cao làm tăng ngưỡng thực hiện. Sự ổn định biên lợi nhuận gộp và đơn đặt hàng doanh nghiệp rộng lớn nên cho thấy liệu sự mở rộng có thể duy trì lợi nhuận theo thời gian hay không.
Trường Hợp Tăng Giá hỗ trợ 170 USD nếu tăng trưởng chuyển thành thu nhập mỗi cổ phiếu mạnh hơn. Trường Hợp Giảm Giá chỉ ra 90 USD nếu cạnh tranh, biên lợi nhuận hoặc áp lực thực hiện làm suy yếu ước tính. Các nhà giao dịch bảo thủ có thể chờ đợi các cập nhật doanh thu, tăng trưởng định kỳ và biên lợi nhuận tiếp theo trước khi tăng exposure. Bằng chứng đó cung cấp cơ sở rõ ràng hơn để chọn giữa hai kịch bản và kiểm soát kích cỡ vị thế.
Nhắc Nhở Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như CSCO liên quan đến rủi ro mất vốn cao. Sai lệch thu nhập, thay đổi hướng dẫn, cạnh tranh, thay đổi định giá và giao dịch có đòn bẩy có thể tạo ra tổn thất nhanh chóng. Thực hiện nghiên cứu độc lập trước khi phân bổ vốn.
Đọc Thêm Có Liên Quan
- Cổ Phiếu Mạng AI Hàng Đầu 2026: AI Fabric, Switches, Copper, Fiber và Kết nối Quang
- Cổ Phiếu Quang AI Hàng Đầu Để Mua Năm 2026: Photonics, Optics, Fiber và Data Center Interconnects
- Triển Vọng Giá Cổ Phiếu Nvidia (NVDA) Cho 2026: Blackwell và Vera Rubin Có Thể Đưa NVDA Trở Lại 300 USD?
- Dự Báo Giá Broadcom (AVGO) 2026: Tăng Trưởng Doanh Thu AI Có Thể Đẩy AVGO Hướng Tới 600 USD?
- Triển Vọng Marvell (MRVL) 2026: AI & Động Lực Silicon Có Thể Đẩy Cổ Phiếu Lên 150 USD?
- Dự Báo Giá Credo Technology (CRDO) 2026: Hyper-Ramp AEC 300 USD Hay Speedbump Định Giá Cao?
