Cheniere Energy (LNG) là nhà sản xuất và xuất khẩu khí đốt tự nhiên hóa lỏng lớn nhất Hoa Kỳ, vận hành một chuỗi tích hợp từ mua khí đốt và vận chuyển qua đường ống đến hóa lỏng, thuê tàu và giao hàng. Các nhà ga Sabine Pass và Corpus Christi cung cấp khoảng 55 triệu tấn công suất vận hành hàng năm. Các hợp đồng dài hạn hỗ trợ khả năng hiển thị dòng tiền, trong khi các dự án mở rộng khiến cổ phiếu nhạy cảm với thời gian xây dựng, phê duyệt quy định và chênh lệch giá khí toàn cầu.
Quý gần đây nhất cho thấy giá trị của sản lượng cao hơn. Doanh thu Q2 2026 của Cheniere Energy tăng 24% lên 5,732 tỷ USD, EBITDA điều chỉnh tăng 27% lên 1,804 tỷ USD và hàng hóa xuất khẩu tăng 19% lên 184 lô. Cheniere cũng nâng dự báo EBITDA điều chỉnh cả năm lên 7,90 tỷ USD đến 8,40 tỷ USD, khiến việc sử dụng công suất và giao dự án trở thành các thử nghiệm trung tâm cho phần còn lại của năm 2026.
Dự báo cổ phiếu LNG cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp công suất xuất khẩu và dòng tiền: Corpus Christi Giai đoạn 3, khối lượng hợp đồng cao hơn và hoạt động nhà ga đáng tin cậy có thể nâng dòng tiền có thể phân phối và hỗ trợ lợi nhuận cổ đông thêm.
- Trường hợp thực hiện dự án và lợi nhuận: chậm trễ xây dựng, ngừng hoạt động nhà ga hoặc lợi nhuận LNG thực hiện yếu hơn có thể làm giảm ước tính dòng tiền và hạn chế giá trị được tạo ra bởi công suất mới.
Hướng dẫn này phân tích dự báo cổ phiếu LNG, các kịch bản giá 2026, rủi ro chính và triển vọng của nhà phân tích, dựa trên báo cáo thu nhập Q2 2026 ngày 6 tháng 8 của Cheniere Energy, 10-Q và dữ liệu thị trường đến ngày 18 tháng 9, cộng với cách giao dịch hợp đồng tương lai cổ phiếu LNG trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Các Nhà Đầu Tư Cheniere Energy Cần Biết Trong Tháng 9 Năm 2026
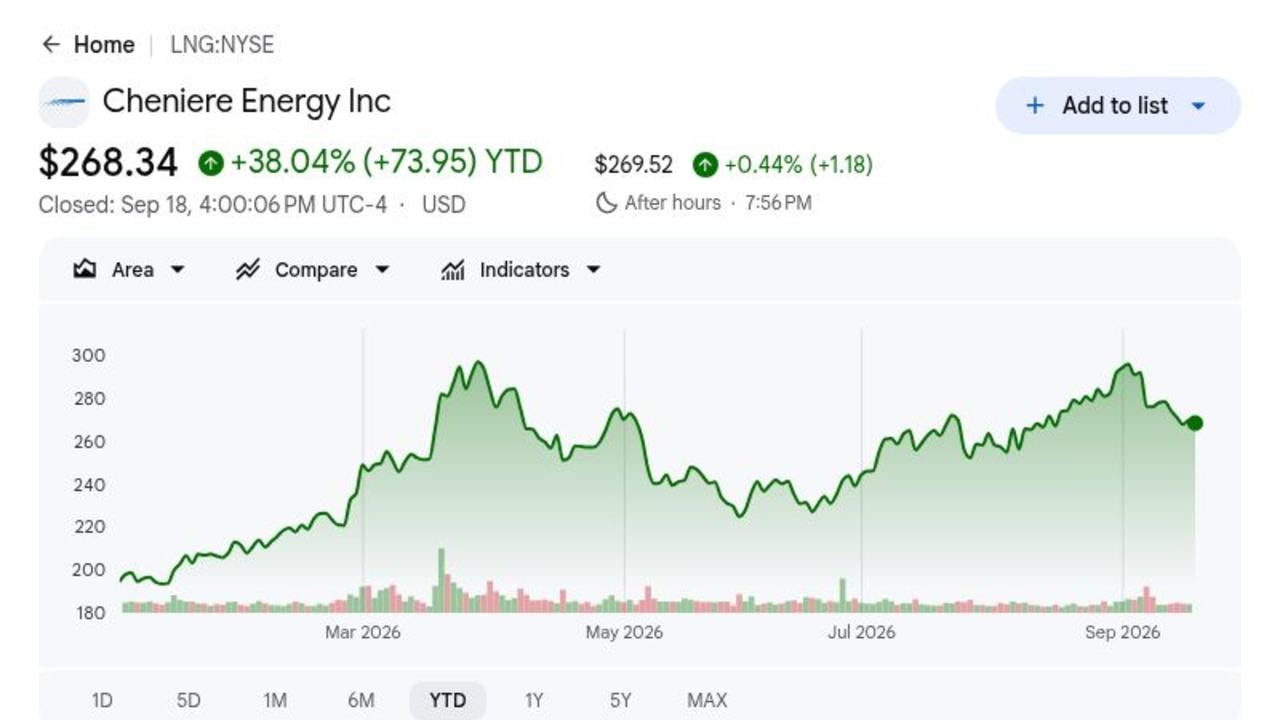
- LNG đóng cửa ở mức 268,34 USD vào ngày 18 tháng 9 sau khi tăng 38,04% trong năm 2026: Đợt tăng phản ánh khối lượng xuất khẩu cao hơn và thị trường khí toàn cầu thắt chặt. Cổ phiếu vẫn dưới mục tiêu 319 USD của RBC Capital và Trường hợp Tăng 340 USD, để lại tiềm năng tăng thêm phụ thuộc vào hoạt động và tăng trưởng dòng tiền tiếp tục.
- Doanh thu Q2 tăng 24% lên 5,732 tỷ USD: Doanh thu tăng từ 4,641 tỷ USD một năm trước khi khối lượng được ghi nhận cao hơn và lợi nhuận mạnh hơn mở rộng cơ sở thu nhập. Kết quả cho thấy công suất LNG mới đã chuyển đổi trực tiếp thành doanh số báo cáo.
- Cheniere xuất khẩu 184 lô hàng, tăng 19%: Khối lượng xuất khẩu đạt 672 TBtu, cao hơn 22% so với quý cùng kỳ năm trước. Sản lượng cao hơn tạo đòn bẩy hoạt động khi công suất hóa lỏng bổ sung đi vào hoạt động và các tàu hiện tại duy trì việc sử dụng mạnh.
- Hướng dẫn EBITDA điều chỉnh năm 2026 tăng lên 7,90 tỷ USD đến 8,40 tỷ USD: Điểm giữa tăng 650 triệu USD từ phạm vi trước đó. Hướng dẫn dòng tiền có thể phân phối cũng tăng 550 triệu USD ở điểm giữa lên 5,30 tỷ USD đến 5,80 tỷ USD.
- Corpus Christi Giai đoạn 3 đạt hoàn thành khi Cheniere xuất khẩu lô hàng thứ 5.000: Các cột mốc tháng 8 đã chuyển bảy tàu quy mô trung bình từ xây dựng sang hoạt động đầy đủ và củng cố quy mô xuất khẩu của Cheniere. Hơn 40 mtpa các dự án tiềm năng vẫn phụ thuộc vào cấp phép và cam kết thương mại bổ sung.
Cheniere Energy (LNG) Là Gì?
Cheniere là một công ty LNG dịch vụ đầy đủ mua khí đốt tự nhiên, vận chuyển qua đường ống, làm lạnh thành dạng lỏng và bán hoặc giao hàng cho khách hàng trên toàn thế giới. Sabine Pass ở Louisiana cung cấp hơn 30 mtpa công suất, trong khi Corpus Christi ở Texas cung cấp hơn 24 mtpa bao gồm sáu tàu quy mô trung bình Giai đoạn 3 đầu tiên. Doanh thu chủ yếu đến từ các thỏa thuận mua bán dài hạn, phí liên kết công suất và hàng hóa thương mại, tạo ra sự kết hợp giữa dòng tiền hợp đồng và tiếp xúc thị trường.
Chiến lược dài hạn tập trung vào việc mở rộng nền tảng Vùng Vịnh hiện tại thay vì xây dựng các tài sản greenfield biệt lập. Bechtel đang thực hiện kỹ thuật và mua sắm sớm cho giai đoạn đầu của việc mở rộng Sabine Pass, trong khi Corpus Christi Tàu 8 và 9 thêm khoảng 5 mtpa công suất dự kiến. Cheniere cũng duy trì các mối quan hệ cung cấp dài hạn trên khắp châu Âu và châu Á, bao gồm CPC của Đài Loan, và sử dụng khả năng tiếp thị, vận chuyển và lập lịch để chuyển hướng hàng hóa khi nhu cầu và giá khu vực thay đổi.
Tổng Quan Thu Nhập Q2 2026 Của Cheniere Energy (LNG): Khối Lượng Cao Hơn Nâng Doanh Thu, EBITDA và Hướng Dẫn
Cheniere báo cáo doanh thu Q2 là 5,732 tỷ USD, tăng 24% từ 4,641 tỷ USD, EPS pha loãng 14,65 USD so với 7,30 USD một năm trước, và EBITDA điều chỉnh 1,804 tỷ USD, tăng 27%. Công ty xuất khẩu 184 lô hàng và tạo ra 1,171 tỷ USD dòng tiền có thể phân phối, sau đó nâng hướng dẫn EBITDA điều chỉnh năm 2026 lên 650 triệu USD ở điểm giữa. Sự căng thẳng là dòng tiền hoạt động mạnh phải cùng lúc tài trợ cho mở rộng, lợi nhuận cổ đông và nghĩa vụ nợ.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu Q2 |
Q2 2025: 4,641 tỷ USD |
5,732 tỷ USD |
Tăng trưởng. Tăng 24% so với cùng kỳ năm trước. |
|
EPS pha loãng Q2 |
Q2 2025: 7,30 USD |
14,65 USD |
Cải thiện. Tăng hơn gấp đôi so với cùng kỳ năm trước. |
|
Lợi nhuận ròng Q2 thuộc về Cheniere |
Q2 2025: 1,626 tỷ USD |
3,068 tỷ USD |
Cải thiện. Tăng 89% so với cùng kỳ năm trước. |
|
EBITDA điều chỉnh Q2 |
Q2 2025: 1,416 tỷ USD |
1,804 tỷ USD |
Tăng trưởng. Tăng 27% về khối lượng và lợi nhuận. |
|
Dòng tiền có thể phân phối Q2 |
— |
1,171 tỷ USD |
Tích cực. Tài trợ mua lại, cổ tức và tăng trưởng. |
|
Lô hàng xuất khẩu Q2 |
154 một năm trước |
184 |
Tăng trưởng. Tăng 19% so với cùng kỳ năm trước. |
|
Hướng dẫn EBITDA điều chỉnh 2026 |
7,25–7,75 tỷ USD trước đó |
7,90–8,40 tỷ USD |
Nâng cao. Điểm giữa tăng 650 triệu USD. |
|
Hướng dẫn dòng tiền có thể phân phối 2026 |
4,75–5,25 tỷ USD trước đó |
5,30–5,80 tỷ USD |
Nâng cao. Điểm giữa tăng 550 triệu USD. |
- Doanh thu 5,732 tỷ USD tăng 24%: Doanh số tăng 1,091 tỷ USD so với cùng kỳ năm trước khi khối lượng LNG cao hơn và lợi nhuận mạnh hơn mở rộng cơ sở doanh thu. Kết quả cho thấy công suất mới đang chuyển đổi trực tiếp thành tăng trưởng báo cáo.
- EPS pha loãng đạt 14,65 USD khi lợi nhuận ròng thuộc về tăng 89%: Lợi nhuận ròng tăng lên 3,068 tỷ USD, mặc dù các biến động giá trị hợp lệ có thể khiến thu nhập GAAP biến động. EBITDA điều chỉnh và dòng tiền có thể phân phối vẫn là các thước đo sạch hơn về hiệu suất hoạt động.
- Khối lượng xuất khẩu tăng 22% lên 672 TBtu: Cheniere tải 184 lô hàng so với 154 một năm trước, cho thấy việc vận hành Corpus Christi mở rộng sản lượng vật lý. Việc sử dụng cao hơn tăng cường đòn bẩy hoạt động trên cơ sở hạ tầng hóa lỏng cố định.
- EBITDA điều chỉnh tăng 27% lên 1,804 tỷ USD: Sự cải thiện 388 triệu USD phản ánh khối lượng và lợi nhuận cao hơn mỗi MMBtu. EBITDA mạnh hơn hỗ trợ lợi nhuận vốn trong khi Cheniere tiếp tục đầu tư vào công suất mới.
- Tổng thanh khoản 7,475 tỷ USD hỗ trợ hơn 6 mtpa đang xây dựng: Cheniere kết thúc tháng 6 với 1,099 tỷ USD tiền mặt và gần 5,956 tỷ USD cam kết tín dụng có sẵn. Số dư cung cấp tính linh hoạt cho chi tiêu dự án, tái tài trợ và mở rộng trong tương lai.
Đọc Thêm: Dự Báo Giá Khí Đốt Tự Nhiên 2026: Cú Sốc Năng Lượng Toàn Cầu 15 USD hay Bẫy Dư Thừa Hoa Kỳ?
Triển Vọng Đầu Tư Cheniere Energy (LNG) 2026: Trường Hợp Tăng 340 USD vs. Trường Hợp Giảm 220 USD
Triển vọng 2026 của Cheniere phụ thuộc vào việc liệu công suất xuất khẩu LNG cao hơn có thể tiếp tục nâng khối lượng, EBITDA và dòng tiền có thể phân phối hay không. Corpus Christi Giai đoạn 3 hỗ trợ mặt tích cực, trong khi chi tiêu xây dựng, tiếp xúc hàng hóa và thời gian dự án vẫn là các ràng buộc chính.
Trường Hợp Tăng: Xuất Khẩu LNG Cao Hơn Đẩy LNG Về Phía 340 USD
Trường Hợp Tăng giả định Corpus Christi Giai đoạn 3 đạt việc sử dụng đáng tin cậy, Tàu 7 đóng góp tỷ lệ hoạt động đầy đủ và thị trường khí toàn cầu mạnh hơn hỗ trợ lợi nhuận thương mại. Sự tăng 22% khối lượng Q2 và triển vọng EBITDA được nâng 7,90 tỷ USD đến 8,40 tỷ USD cung cấp hỗ trợ hoạt động.
Một động thái về phía 340 USD sẽ yêu cầu hoạt động nhà ga ổn định, nhiều hợp đồng dài hạn hơn và tiến bộ có thể thấy được trong việc phê duyệt mở rộng Sabine Pass. Tăng hướng dẫn thêm, sản xuất hàng năm trên 53 triệu tấn và mua lại tiếp tục sẽ tăng cường trường hợp.
Trường Hợp Cơ Bản: Tăng Trưởng Xuất Khẩu Ổn Định Giữ LNG Giữa 275 USD và 310 USD
Trường Hợp Cơ Bản giả định các hợp đồng dài hạn và khối lượng Giai đoạn 3 hỗ trợ dòng tiền, trong khi chi tiêu xây dựng cao và biến động hàng hóa hạn chế mở rộng định giá thêm. Cheniere vẫn có lợi nhuận và trả vốn, mặc dù các nhà đầu tư chờ bằng chứng rằng các dự án mới có thể kiếm được lợi nhuận hấp dẫn.
Trong kịch bản này, LNG có thể giao dịch chủ yếu giữa 275 USD và 310 USD. Sản xuất trong dự báo 53 đến 54 triệu tấn, dòng tiền có thể phân phối 5,30 tỷ USD đến 5,80 tỷ USD và lịch trình dự án ổn định sẽ hỗ trợ phạm vi. Ngừng hoạt động lớn hoặc cắt giảm hướng dẫn sẽ làm yếu đầu trên.
Trường Hợp Giảm: Chậm Trễ Dự Án và Lợi Nhuận Thấp Hơn Kéo LNG Về Phía 220 USD
Trường Hợp Giảm giả định các vấn đề vận hành, lợi nhuận LNG yếu hơn hoặc chậm trễ quy định làm giảm dòng tiền dự kiến. Cam kết vốn nặng sau đó sẽ hấp thụ nhiều dòng tiền có thể phân phối hơn và để lại ít chỗ hơn cho mua lại và giảm nợ.
Một động thái về phía 220 USD sẽ trở nên có khả năng hơn nếu sản xuất giảm xuống dưới 53 triệu tấn, EBITDA điều chỉnh giảm xuống dưới hướng dẫn hoặc các dự án mở rộng tiến lên mà không có đủ nhu cầu hợp đồng. Dòng tiền thấp hơn và lợi nhuận yêu cầu cao hơn sẽ gây áp lực lên định giá.
Dự Báo Giá Cổ Phiếu LNG Cho 2026 Bởi Các Nhà Phân Tích Wall Street
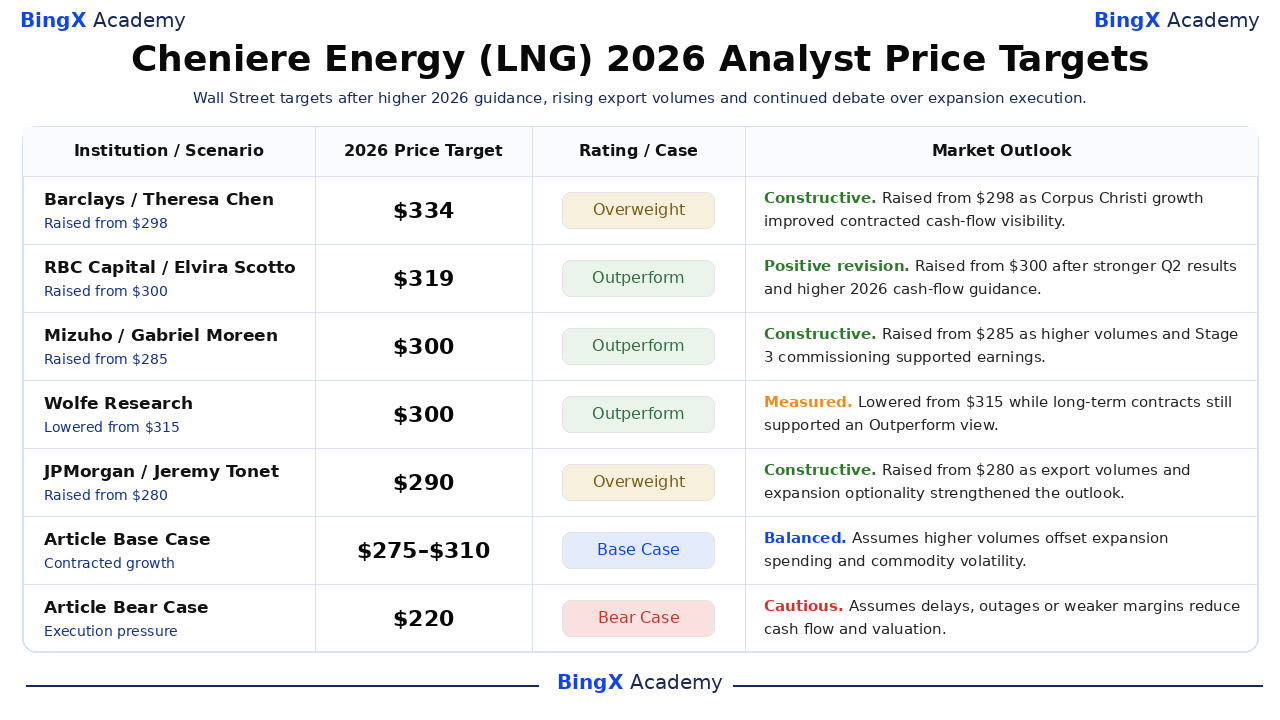
Những hành động của bên thứ ba có ngày này cho thấy phạm vi mục tiêu 290 USD đến 334 USD thay vì một kết quả được đảm bảo. Các hàng Trường Hợp Cơ Bản và Giảm của Bài viết là các kịch bản biên tập và vẫn tách biệt khỏi mục tiêu Wall Street. Mỗi mục tiêu là một điểm tham chiếu dựa trên các giả định đã nêu của công ty, không phải kết quả được đảm bảo hoặc dự báo riêng của bài viết.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
Barclays |
334 USD |
Overweight |
Tích cực. 27 tháng 2: nâng từ 298 USD khi tăng trưởng Corpus Christi cải thiện khả năng hiển thị dòng tiền. |
|
RBC Capital |
319 USD |
Outperform |
Sửa đổi tích cực. 24 tháng 8: nâng từ 300 USD sau kết quả Q2 và hướng dẫn mạnh hơn. |
|
Mizuho |
300 USD |
Outperform |
Tích cực. 12 tháng 8: nâng từ 285 USD khi khối lượng cao hơn hỗ trợ thu nhập. |
|
Wolfe Research |
300 USD |
Outperform |
Đo lường. 2 tháng 6: hạ từ 315 USD trong khi hợp đồng hỗ trợ quan điểm dài hạn. |
|
JPMorgan |
290 USD |
Overweight |
Tích cực. 15 tháng 5: nâng từ 280 USD về khối lượng xuất khẩu và tùy chọn mở rộng. |
|
Trường Hợp Cơ Bản Bài viết |
275 USD đến 310 USD |
Trường Hợp Cơ Bản |
Cân bằng. Giả định khối lượng cao hơn bù đắp chi tiêu mở rộng và biến động. |
|
Trường Hợp Giảm Bài viết |
220 USD |
Trường Hợp Giảm |
Thận trọng. Giả định chậm trễ, ngừng hoặc lợi nhuận yếu hơn làm giảm dòng tiền. |
Cách Giao Dịch Cổ Phiếu Cheniere Energy (LNG) trên BingX
Giao dịch khối lượng xuất khẩu, hợp đồng và triển vọng mở rộng của Cheniere Energy bằng cách sử dụng BingX TradFi và công cụ BingX AI. Vì LNG có thể phản ứng mạnh với giá khí toàn cầu, hoạt động nhà ga và quyết định quy định, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi nhập vào vị thế.
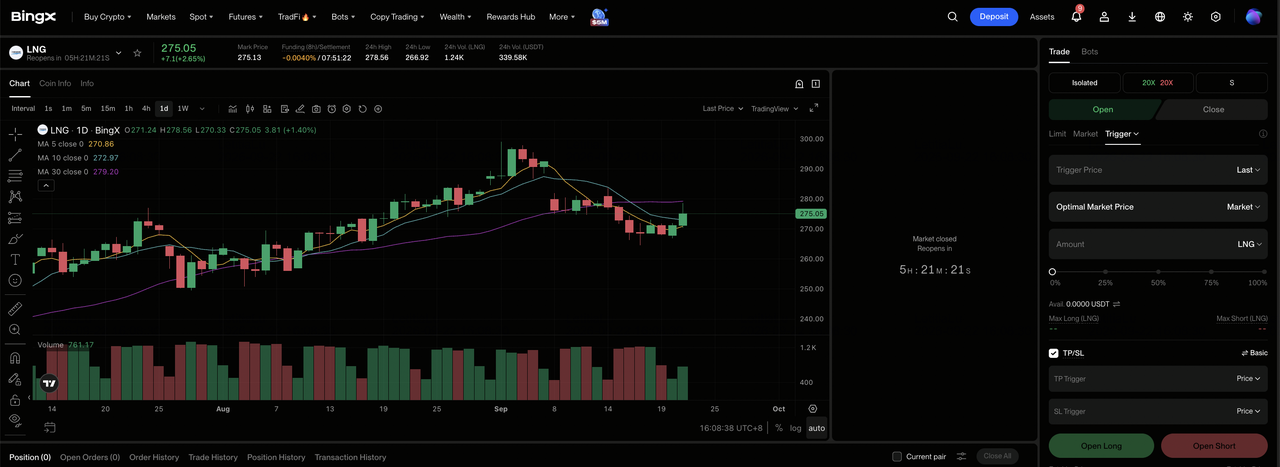
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Cheniere Energy (LNG). Tìm kiếm và chọn hợp đồng tương lai vĩnh viễn LNG-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu bạn mong đợi khối lượng xuất khẩu và dòng tiền có thể phân phối tăng. Chọn Mở Short nếu bạn mong đợi ngừng hoạt động, chậm trễ hoặc lợi nhuận yếu hơn.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Isolated hoặc Cross-Margin dựa trên khả năng chịu rủi ro của bạn. Mức tăng 38,04% YTD và tiếp xúc với thị trường khí biến động cho thấy tại sao đòn bẩy bảo thủ và định kích thước vị thế rõ ràng là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Take-Profit và Stop-Loss (TP/SL) trước hoặc ngay sau khi nhập giao dịch. LNG có thể phản ứng nhanh với khối lượng hàng hóa, hướng dẫn, chênh lệch khí, ngừng hoạt động và quyết định cấp phép.
Top 5 Rủi Ro Cần Theo Dõi Cho Các Nhà Đầu Tư Cheniere Energy Trong Năm 2026
Các hợp đồng dài hạn của Cheniere giảm một số biến động, nhưng thực hiện dự án, quy định và điều kiện thị trường vẫn ảnh hưởng đến dòng tiền và giá trị mỗi cổ phiếu.
- Biến động hàng hóa và phái sinh có thể làm méo mó thu nhập: Phương sai phái sinh thuận lợi 1,4 tỷ USD trong Q2 đã thúc đẩy thu nhập GAAP. Các biến động mark-to-market lớn có thể khiến lợi nhuận tiêu đề ít đại diện cho việc tạo tiền mặt cơ bản hơn.
- Chậm trễ dự án có thể hoãn dòng tiền hợp đồng: Hơn 6 mtpa vẫn đang xây dựng. Chậm trễ vận hành có thể đẩy EBITDA vào các giai đoạn sau trong khi chi phí lãi suất và nhà thầu tiếp tục.
- Phê duyệt quy định có thể làm chậm mở rộng trong tương lai: Các dự án Sabine Pass và Corpus Christi vẫn yêu cầu phê duyệt FERC và DOE trước khi hơn 40 mtpa công suất tiềm năng có thể tiến lên. Chậm trễ sẽ đẩy tăng trưởng và dòng tiền trong tương lai ra xa hơn.
- Thay đổi trong nhu cầu LNG toàn cầu có thể gây áp lực lên việc sử dụng: Nhu cầu châu Á yếu hơn hoặc định giá giao ngay mềm hơn có thể làm giảm kinh tế hàng hóa linh hoạt. Các hợp đồng dài hạn cung cấp hỗ trợ, nhưng thay đổi nhu cầu khu vực vẫn có thể ảnh hưởng đến lợi nhuận và vị trí hàng hóa.
- Chi tiêu dự án nặng cạnh tranh với lợi nhuận cổ đông: Cheniere đầu tư 1,1 tỷ USD vốn tăng trưởng trong Q2 trong khi mua lại 550 triệu USD cổ phiếu. Chi phí xây dựng cao hơn có thể để lại ít tiền hơn cho mua lại, giảm nợ và lợi nhuận vốn khác.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư vào Cheniere Energy Trong Năm 2026?
Cheniere đã chuyển đổi Corpus Christi Giai đoạn 3 thành khối lượng cao hơn, tăng trưởng doanh thu 24% và nâng hướng dẫn dòng tiền. Nền tảng hợp đồng và 55 mtpa công suất hoạt động của nó cung cấp khả năng hiển thị nhiều hơn so với nhà sản xuất hàng hóa thuần túy, mặc dù thu nhập GAAP vẫn biến động. Câu hỏi còn lại là tiến bộ hoạt động đó chuyển đổi hiệu quả như thế nào thành dòng tiền tự do bền vững mỗi cổ phiếu.
Trường Hợp Tăng yêu cầu các tàu mới đáng tin cậy, nhiều hợp đồng hơn và lợi nhuận tiền mặt tiếp tục để hỗ trợ 340 USD. Trường Hợp Giảm phản ánh ngừng hoạt động, lợi nhuận thấp hơn hoặc chậm trễ mở rộng kéo cổ phiếu về phía 220 USD. Các nhà giao dịch bảo thủ có thể theo dõi sản xuất hàng năm, dòng tiền có thể phân phối, lịch trình dự án, phê duyệt quy định và nợ ròng trước khi coi việc đánh giá lại là bền vững.
Nhắc Nhở Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như LNG liên quan đến rủi ro mất vốn cao. Giá hàng hóa, phái sinh, ngừng hoạt động nhà ga, chậm trễ xây dựng, quy định và giao dịch có đòn bẩy có thể tạo ra tổn thất nhanh chóng. Tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Đọc Liên Quan
- Các Cổ Phiếu Năng Lượng AI Hàng Đầu Để Mua Trong Năm 2026: Hạt Nhân, Khí Đốt, Pin Nhiên Liệu và Xây Dựng Năng Lượng AI
- Các Cổ Phiếu và ETF Năng Lượng Hàng Đầu Để Mua Trong Năm 2026: Cuộc Khủng Hoảng Năng Lượng AI Gặp Biến Động Địa Chính Trị
- Dự Báo Giá Khí Đốt Tự Nhiên 2026: Cú Sốc Năng Lượng Toàn Cầu 15 USD hay Bẫy Dư Thừa Hoa Kỳ?
- Dự Báo Giá ExxonMobil (XOM) 2026: Dầu và Tăng Trưởng Sản Xuất Có Thể Đẩy XOM Về Phía 205 USD?
- Dự Báo Giá Occidental Petroleum (OXY) 2026: Dầu và Giảm Đòn Bẩy Có Thể Đẩy OXY Về Phía 85 USD?
