

Red Cat Holdings(RCAT)は、国防、国家安全保障、公共安全の顧客向けにアメリカ製ドローンと自律システムを開発しています。Teal DronesとFlightWave Aerospaceは、Black WidowとEdge 130を中心とした戦術航空機を供給し、Blue Opsはプラットフォームを無人水上艦艇に拡張しています。この全領域戦略は対象市場を拡大しますが、RCATを政府の受注タイミング、製造実行、営業損失に敏感にしています。
RCATの第2四半期は小規模ベースからの急速な成長を示しましたが、収益性は依然として不安定です。収益は2,019万ドルに達し、前年同期比527%増でしたが、コンセンサスを239万ドル下回り、売上総利益率は11.6%から16.1%に改善しました。経営陣は2026年の売上高1億5,000万ドルから1億8,000万ドルを再確認し、下半期の出荷増加が前半よりもはるかに大きくなる必要があることを意味しています。
2026年のRCAT株価予測は、現在2つの対立する見方を中心としています:
- プログラム変換と生産規模のケース: Black Widowの納入、同盟国の需要、海洋受注がバックログを出荷に変換し、工場の稼働率向上により売上総利益率が25%から30%の範囲に向かいます。
- 受注遅延と資金調達のケース: 調達決定が延期され、生産コストは高いままで、年間売上高が1億5,000万ドルから1億8,000万ドルの目標に達する前に営業損失が現金を消費します。
このガイドは、Red Catの2026年8月6日の第2四半期発表、四半期報告書、9月24日までの市場データを基に、RCAT株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析します。
2026年9月にRed Cat投資家が知るべき上位5つの事項
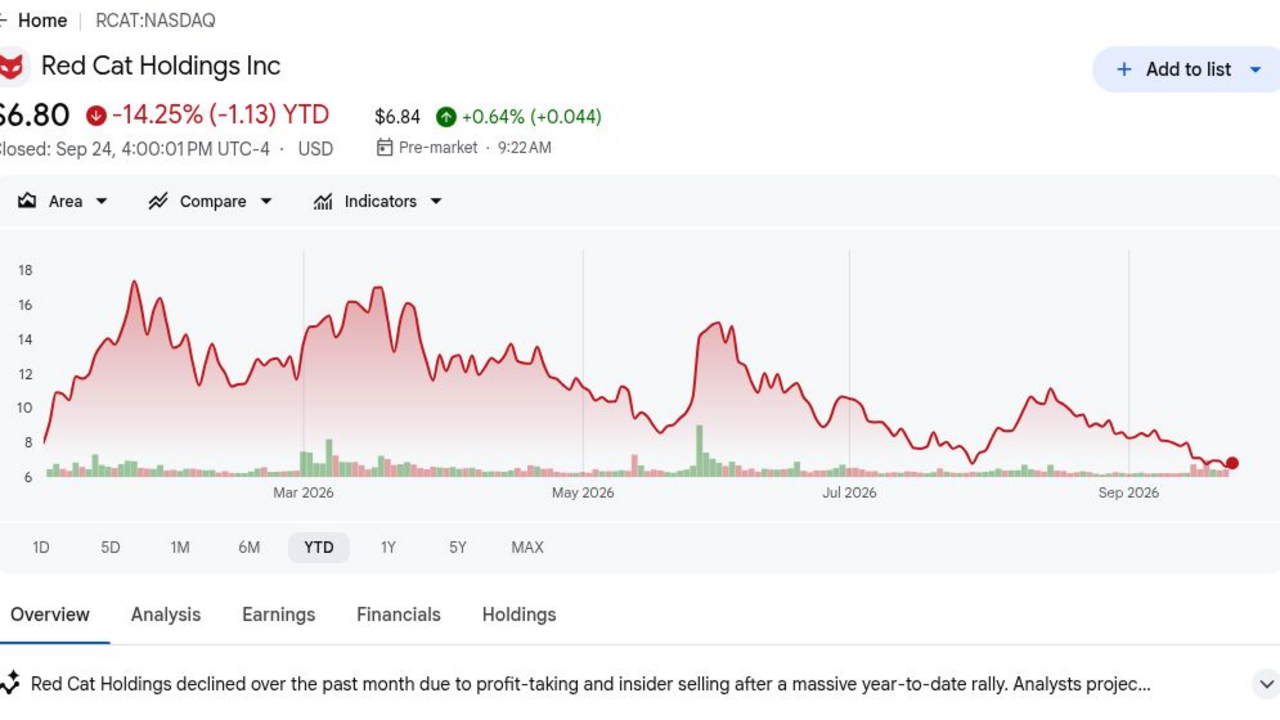
- 6.80ドルの終値でRCATは年初来14.25%下落: 9月24日の参照価格は52週間高値18.78ドルを64%下回りました。下落により投資家はより緩やかな受注転換を割り引いていることが示されましたが、16.50ドルのコンセンサス目標は依然として終値の2倍以上でした。
- 第2四半期売上高2,019万ドルは527%増加: 売上高は前年同期の320万ドルから上昇しましたが、コンセンサス2,258万ドルを239万ドル下回りました。この組み合わせは強力なスケーリングを確認し、出荷タイミングが四半期結果に依然として重要である理由を示しています。
- 売上総利益率16.1%は4.5ポイント改善: 売上総利益は前年同期の40万ドルに対し330万ドルに達し、利益率は第1四半期の12.7%から上昇しました。オーバーヘッド吸収の改善はモデルを支持しますが、レベルは成熟した防衛サプライヤーを下回ります。
- 年間売上高1億5,000万ドルから1億8,000万ドルが依然として目標: コンセンサスは経営陣の範囲内の約1億5,505万ドルでした。最低値でも達成するには急峻な下半期増加が必要で、Black Widow生産と海洋出荷が中心的な実行テストとなります。
- 25ドルから9ドルのアナリスト目標は異常に広い不一致を示す: Roth Capitalの25ドル目標は売上総利益率30%への道筋を想定し、Piper Sandlerの9ドル目標はより検証された受注を待ちます。16ドルの差は調達結果が見積もりと評価の両方を迅速に変更する方法を捉えています。
Red Cat Holdings(RCAT)とは?
Red Catは小型無人航空機と自律ロボットシステムに焦点を当てた米国ベースの防衛技術会社です。Teal DronesはBlack WidowとTeal 2クアッドコプターを製造し、FlightWave Aerospaceは長時間飛行のEdge 130 VTOLプラットフォームを追加し、FANGラインは一人称視点ミッションに対応します。収益は主にハードウェア、ソフトウェア、アクセサリー、政府プログラム納入から来ています。顧客ベースには米軍各部門、連邦機関、公共安全組織、同盟国の防衛購買者が含まれます。
長期計画は、1つの航空機に依存するのではなく、空、陸、海にわたる接続されたシステムファミリーを構築することです。Black Widowは米陸軍短距離偵察プログラムの中心であり、Edge 130は持続性とペイロード選択を広げます。Blue OpsとそのHavocパートナーシップは協調自律性を無人水上艦艇に拡張します。Red Catはまた国内生産の拡大、買収の統合、国際顧客向けの国内製造関係の追求も行っており、プログラムが資金調達された注文に転換すれば対象需要を増加させることができます。
詳細を読む:2026年に購入すべきトップ防衛株:主力、ミサイル、ドローン、宇宙、AI対応戦争
Red Cat Holdings(RCAT)2026年第2四半期決算概要:売上成長と利益率改善が実行課題を浮き彫りに
Red Catは予想2,258万ドルに対し売上高2,019万ドル、コンセンサス0.17ドル損失に対しGAAP1株当たり0.26ドル損失、売上総利益330万ドルを報告しました。売上高は527%増加し、売上総利益率は前年同期の11.6%から16.1%に達し、現金および市場性証券は合計1億3,190万ドルでした。経営陣は2026年売上高1億5,000万ドルから1億8,000万ドルを再確認し、実行は下半期に集中することになりました。
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年第2四半期売上高 |
コンセンサス2,258万ドル |
2,019万ドル |
未達。コンセンサスを239万ドル下回る;前年同期比527%増。 |
|
第2四半期GAAP希薄化EPS |
コンセンサス-0.17ドル |
-0.26ドル |
未達。損失がコンセンサスより0.09ドル拡大。 |
|
第2四半期売上総利益 |
前年同期40万ドル |
330万ドル |
改善。売上拡大により290万ドル増加。 |
|
第2四半期売上総利益率 |
前年同期11.6%;第1四半期12.7% |
16.10% |
拡大。前年同期比4.5ポイント、前四半期比3.4ポイント上昇。 |
|
第2四半期営業損失 |
— |
-2,730万ドル |
圧迫。損失は四半期売上高より大きいまま。 |
|
現金および市場性証券 |
— |
1億3,190万ドル |
資金確保。残高が生産と統合支出を支援。 |
|
2026年度売上高目標 |
コンセンサス1億5,505万ドル |
1億5,000万-1億8,000万ドル |
再確認。下限はコンセンサスに近い。 |
- 売上高2,019万ドルは527%成長したが239万ドル未達: 防衛納入拡大により売上高は前年同期の320万ドルから増加。未達により成長だけではタイミングリスクを除去せず、いくつかの受入や出荷日が四半期売上高を左右する可能性があることを示しています。
- GAAP1株当たり0.26ドル損失はコンセンサスより0.09ドル拡大: 営業損失は2,730万ドルに達し、報告四半期売上高を上回りました。したがってRed Catは売上成長以上が必要で、規模が1株当たり利益を生む前に工場稼働率と営業費用が共に改善する必要があります。
- 売上総利益330万ドルは290万ドル増加: 売上総利益率は前年同期の11.6%と第1四半期の12.7%から16.1%に上昇。連続的な進歩は経営陣の製造理論を支持しますが、25%から30%の長期範囲に近づくにはさらに9から14ポイントが必要です。
- 流動性1億3,190万ドルが生産滑走路を提供: 現金および市場性証券は、Red CatがFlightWaveを統合し容量を拡大する際の即座の資金調達圧力を軽減します。大規模政府納入が顧客現金に変換される前に、会社は在庫と労働力に資金を提供する必要があるため、残高は重要です。
- 年間売上高1億5,000万ドルから1億8,000万ドルが再確認: 下限は1億5,505万ドルのコンセンサス近くですが、上半期結果により売上の大部分が後の四半期に残されました。投資家は契約されたプログラムが長期間のパイプライン機会にとどまるのではなく、生産を通じて進んでいる証拠が必要です。
Red Cat Holdings(RCAT)2026年投資見通し:18ドル強気ケース対5ドル弱気ケース
Red Catの2026年見通しは、急速な売上成長が一貫したドローン納入、より強い利益率、より少ない営業損失に変換できるかどうかにかかっています。上昇余地はプログラム変換と拡大する防衛需要から来る一方、受注タイミング、製造実行、現金使用が主要リスクのままです。
強気ケース:ドローンプログラム成長がRCATを18ドルに押し上げ
強気ケースは、Black Widow生産、国際小型ドローン需要、海洋プログラムがより強い出荷ケイデンスを生み出すと想定します。第2四半期売上高は527%増加し、売上総利益率は16.1%に達し、より高い売上量が低いベースから製造効率を改善できることを示しました。
18ドルに向かう動きには、年間売上高が1億8,000万ドルの上限近く、売上総利益率が25%に近づき、資金調達された受注が2027年まで延長される必要があります。営業損失も2,730万ドルから縮小し、より高い売上がより強い1株当たり経済性に変換される必要があります。
ベースケース:安定した納入がRCATを9ドルから14ドルの間に維持
ベースケースは、Black WidowとEdge 130の納入拡大により売上が急速に成長すると想定しますが、顧客受入スケジュールは不均一なままです。売上総利益率は20%を上回って改善しますが、製造投資とBlue Ops開発により会社は年末まで不採算のままです。
売上高が1億5,000万ドルの下限に達し、現金が1億ドルを上回れば、RCATは主に9ドルから14ドルの間で取引される可能性があります。一貫した四半期納入が範囲を支持する一方、受注未達や15%を下回る利益率が弱めるでしょう。
弱気ケース:注文減速がRCATを5ドルに引き下げ
弱気ケースは、調達決定が2027年に移行し、製造能力が期待を下回って稼働すると想定します。四半期営業損失2,730万ドルで、より低い生産量はオーバーヘッド吸収を減らし、16.1%の売上総利益率改善を維持するのを困難にします。
年間売上高が1億5,000万ドルを下回り、売上総利益率が12%に戻り、または現金が1億3,190万ドルから急速に減少すれば、5ドルへの動きがより可能性が高くなります。追加株式発行は将来のプログラム成長の1株当たり価値を減らすでしょう。
ウォール街アナリストによる2026年RCAT株価予測
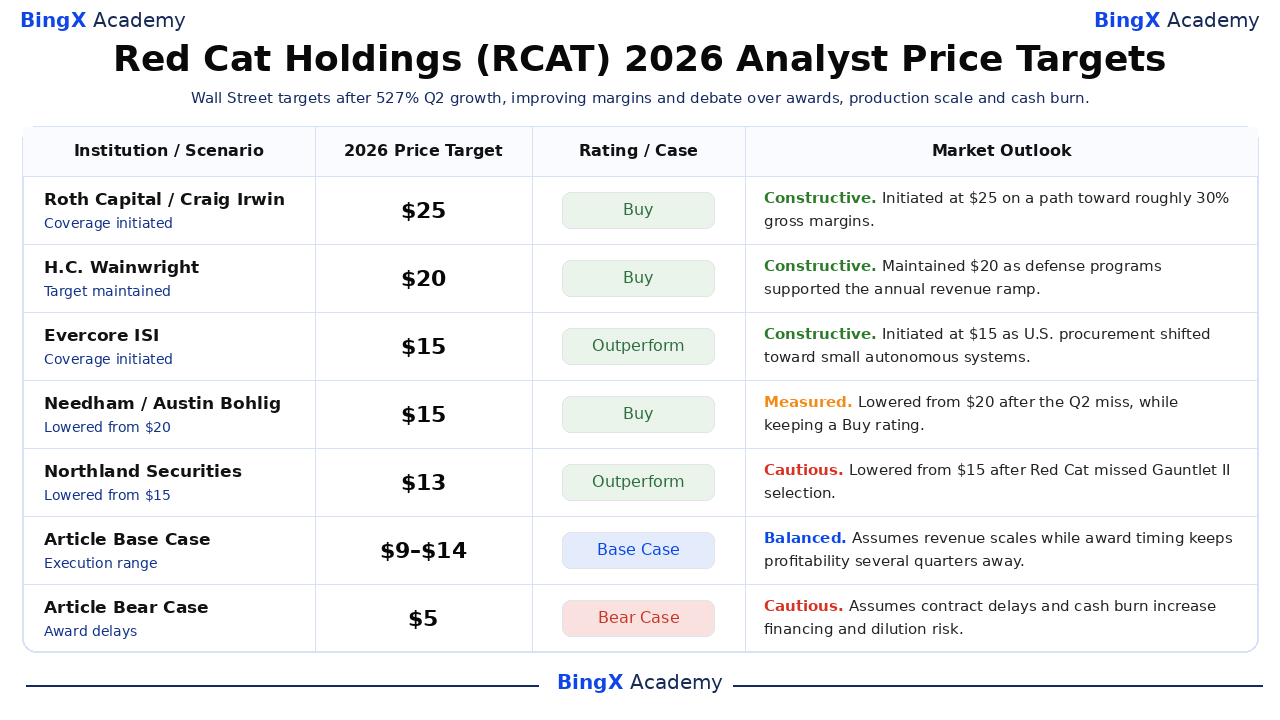
6つの日付アクションが9ドルから25ドルの目標範囲を生み出し、プログラム変換と製造規模に対する異なる見方を反映しています。これらは価格保証ではなく第三者参照ポイントです。最終のベースと弱気の行はBingX Academyの編集シナリオで、ウォール街の調査とは別です。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
Roth Capital |
25ドル |
買い |
建設的。6月1日:売上拡大により売上総利益率約30%への道筋で開始。 |
|
H.C. Wainwright |
20ドル |
買い |
建設的。8月7日:防衛プログラムが売上増加を支援したため目標を維持。 |
|
Evercore ISI |
15ドル |
アウトパフォーム |
建設的。8月31日:米国調達が小型自律システムにシフトしたため開始。 |
|
Needham |
15ドル |
買い |
慎重。8月7日:第2四半期未達後20ドルから引き下げ、買いレーティングは維持。 |
|
Northland Securities |
13ドル |
アウトパフォーム |
慎重。9月17日:Red CatがGauntlet II選定を逸したため15ドルから引き下げ。 |
|
Piper Sandler |
9ドル |
中立 |
慎重。9月2日:より検証された軍事・政府受注待ちで開始。 |
|
記事ベースケース |
9-14ドル |
ベースケース |
バランス。売上拡大を想定するが、受注タイミングにより収益性は数四半期先。 |
|
記事弱気ケース |
5ドル |
弱気ケース |
慎重。契約遅延と現金消費により資金調達と希薄化リスクが増加と想定。 |
2026年Red Cat投資家が注目すべき上位5つのリスク
Red Catの評価は防衛機会を収益性のある納入に変換することに依存します。以下の各リスクは売上の可視性、現金滑走路、または将来プログラムに割り当てられる1株当たり価値を減らす可能性があります。
- 受注タイミングが売上を年度間で移動可能: 政府調達にはテスト、抗議、予算、受入マイルストーンが含まれます。遅延されたプログラムは、根本的な需要を排除することなく、1億5,000万ドルから1億8,000万ドル目標の大部分を2027年に移す可能性があります。
- 製造規模が十分な利益率を生まない可能性: 売上総利益率は16.1%に改善しましたが、事業は依然として2,730万ドルの営業損失を報告しました。コンポーネントコスト、手直し、または低稼働率が売上量の収益性への変換を妨げる可能性があります。
- 顧客集中が結果のボラティリティを増加: 米国防衛プログラムは大きな個別注文を占める可能性があります。Gauntlet IIの失注により既にNorthlandが目標を13ドルに引き下げており、一つの決定が複数年にわたる見積もりを減らす方法を示しています。
- 現金消費が希薄化につながる可能性: 1億3,190万ドルの流動性残高は滑走路を提供しますが、在庫、容量、買収は納入前に資本を消費します。損失が第2四半期レベル近くに留まれば、将来の株式発行が1株当たり価値を減らす可能性があります。
- 競争が価格設定と勝率に圧力をかける可能性: AeroVironment、民間ドローンサプライヤー、新興自律システム会社が同じ予算を競っています。Red Catは受注と利益率の両方を守るため、信頼性、国内供給、統合ソフトウェアの優位性を証明する必要があります。
最終的な考え:2026年にRed Catに投資すべきか?
Red Catは最小売上開発ストーリーを超えて進展しました。第2四半期売上は2,019万ドルに達し、成長は527%に達し、売上総利益率は16.1%に改善しました。中心的な投資課題は、資金調達されたプログラムが1億5,000万ドルから1億8,000万ドルの年間目標に必要なはるかに大きな下半期増加を支援できるかどうかです。
18ドルへの強気ケースにはプログラム変換、利益率拡大、損失縮小が必要です。5ドルへの弱気ケースは受注遅延と希薄化リスクを反映しています。保守的なトレーダーは、契約発表のみを持続的な利益の証拠として扱うのではなく、受入済み納入、売上総利益率、営業キャッシュ使用、年末流動性を一緒にモニターする可能性があります。
リスクリマインダー: RCATのような株式の取引と投資は資本損失のリスクを含みます。小規模防衛企業、政府契約、レバレッジ商品は急速な価格変動を生み出す可能性があります。資本配分前に独立した調査を実施してください。
関連記事
- 2026年に購入すべきトップ防衛株:主力、ミサイル、ドローン、宇宙、AI対応戦争
- SpaceX IPO前に購入すべきトップ宇宙株
- Rocket Lab(RKLB)2026年価格予測:新ロケットと防衛成長がRKLBを150ドルに押し上げることができるか?
- AST SpaceMobile(ASTS)2026年価格予測:BlueBird展開がASTSを120ドルに押し上げることができるか?
- Planet Labs(PL)2026年価格予測:防衛需要がPLを35ドルに押し上げることができるか?
- Lockheed Martin(LMT)2026年価格予測:記録的なバックログがLMTを700ドルに押し上げることができるか?
