
RTX Corporation(RTX)は、航空宇宙・防衛企業で、Collins Aerospace、Pratt & Whitney、Raytheonの事業部門を通じて運営されています。Collinsはアビオニクス、内装、作動システム、ミッションシステムを供給し、Pratt & Whitneyは民間および軍用航空機エンジンを製造し、Raytheonはミサイル、レーダー、防空システムを生産しています。この組み合わせにより、航空会社の運航活動と政府の安全保障支出への露出を提供していますが、エンジンの納期、サプライヤーの業績、固定価格プログラムのコストに収益が敏感に反応することも示しています。
最新の四半期では、ポートフォリオの両側面が拡大していることが示されました。RTX Corporationの2026年第2四半期調整済売上高は247.1億ドルに達し、前年同期比14%増加、調整済EPSは1.56ドルから1.89ドルに上昇し、受注残高は22%増加して2,890億ドルとなりました。Pratt & Whitneyの売上高は16%増の88.9億ドル、Raytheonの売上高は18%増の82.7億ドルとなり、生産スループットとマージン転換が中心的な投資課題となっています。
2026年のRTX株価予測は、現在、2つの競合する見解に焦点を当てています:
- 受注残高転換・マージンケース:商用アフターマーケット需要、エンジン納期の向上、ミサイル補充により、1,700億ドルの商用および1,190億ドルの防衛受注残高をより速い収益とフリーキャッシュフロー成長に転換できる可能性があります。
- 生産・プログラムコストケース:サプライヤー不足、GTF検査作業、固定価格防衛プログラムのコスト増加により、納期が遅延し、収益成長が持続的な再評価に必要なマージン拡大を生み出すことができない可能性があります。
このガイドでは、RTX Corporationの2026年7月23日第2四半期決算発表、四半期報告書、9月24日までの市場データを基に、RTX株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく分析し、RTX株式先物の取引方法をBingX TradFiでUSDT担保で行う方法についても説明します。
2026年9月におけるRTX Corporation投資家が知っておくべき上位5つのポイント
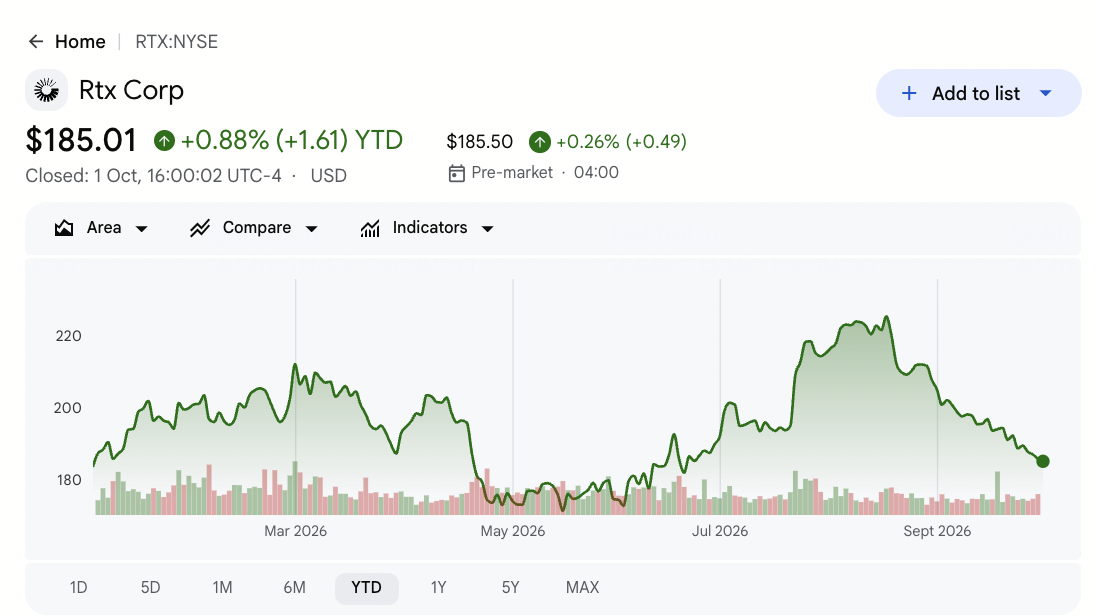
- RTXは10月2日に185.01ドルで終了し、年初来2.84%上昇を維持:強力な第2四半期の好結果にもかかわらず、株価は52週最高値の226.88ドルから後退していました。このギャップは、投資家が防衛需要だけをより高い評価の十分な理由として扱うのではなく、生産実行に対してより大きな収益見通しを比較検討していることを示しています。
- 第2四半期調整済売上高は247.1億ドルに達し、14%増加:売上高は229.0億ドルのコンセンサスを18.1億ドル上回り、調整済EPSの1.89ドルは1.66ドルの予想を0.23ドル上回りました。好結果の幅広さは、この四半期が単一のプログラムではなく、商用航空宇宙と防衛の両方から恩恵を受けたことを示しています。
- 受注残高は22%増加して2,890億ドル:商用受注が1,700億ドル、防衛受注が1,190億ドルを占め、第1四半期末の総受注残高2,710億ドルから増加しました。この大きな帳簿は複数年の売上高可視性をサポートしますが、納期スケジュールとサプライヤー能力が、それがどれだけ早く現金になるかを決定します。
- 経営陣は2026年調整済売上高を950億〜960億ドルに引き上げ:従来の範囲は925億〜935億ドルでしたが、新しい中央値は発表後に引用された940.8億ドルのアナリスト予想を14.2億ドル上回っています。調整済EPS予想も6.70〜6.90ドルから7.10〜7.25ドルに移行しました。
- Raytheonは上半期に100億ドルの国際受注を獲得:政府がミサイルと防空在庫を補充する中、欧州顧客が70億ドルを貢献しました。この需要はPatriot、Standard、AMRAAM生産をサポートしていますが、工場拡張と定時納期の重要性も高めています。
RTX Corporation(RTX)とは何か?
RTXは世界最大の航空宇宙・防衛サプライヤーの一つです。Collins Aerospaceは、商用航空会社、航空機メーカー、軍事顧客に航空機システム、アビオニクス、内装、コネクテッド航空製品を販売しています。Pratt & WhitneyはGTF商用ファミリーとF135などの軍事プラットフォーム向けのエンジン納入と長期間のアフターマーケットサービスから収益を得ています。Raytheonはミサイル、レーダー、センサー、統合防空システムを供給し、機器納入と継続的な保守・維持を組み合わせたビジネスモデルを構築しています。
その長期戦略は、商用航空宇宙と防衛の両方で生産を増加させながら、2,890億ドルの受注残高を使用して生産能力の決定をサポートすることです。Pratt & WhitneyはAirbus A320neo ファミリー航空機にGTFエンジンを、Lockheed MartinのF-35にF135エンジンを供給し、RaytheonのPatriot、Standard、AMRAAMシステムは米国と同盟国政府に提供されています。Collinsは完全な航空機ライフサイクル全体で航空機メーカーと運航者をサポートしています。これらの設置されたプラットフォームは何十年にもわたる部品とサービス需要を創出できますが、サプライヤーと工場は納期スケジュールに追いつく必要があります。
詳細:2026年に購入すべき上位防衛株:プライム、ミサイル、ドローン、宇宙、AI対応戦争
RTX Corporation(RTX)2026年第2四半期決算概要:収益上回り、強力な受注残高、ガイダンス引き上げ
RTXは第2四半期調整済売上高247.1億ドル(予想229.0億ドル)、調整済EPS1.89ドル(予想1.66ドル)、GAAP純利益21.4億ドルを報告しました。Pratt & Whitneyの売上高は16%増の88.9億ドル、Raytheonの売上高は18%増の82.7億ドル、受注残高は2,890億ドルに達しました。経営陣は調整済売上高ガイダンスを950億〜960億ドルに、調整済EPSを7.10〜7.25ドルに引き上げ、生産と現金転換を主な制約としています。
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
第2四半期調整済売上高 |
229.0億ドル コンセンサス |
247.1億ドル |
上回り。コンセンサスを18.1億ドル上回り、前年同期比14%増。 |
|
第2四半期調整済EPS |
1.66ドル コンセンサス |
1.89ドル |
上回り。コンセンサスを0.23ドル上回り、1.56ドルから上昇。 |
|
第2四半期GAAP純利益 |
— |
21.4億ドル |
プラス。希薄化後1株当たり1.57ドルに相当。 |
|
Pratt & Whitney売上高 |
— |
88.9億ドル |
加速。エンジンとサービス需要により16%増。 |
|
Raytheon売上高 |
— |
82.7億ドル |
加速。ミサイルと防空需要により18%増。 |
|
四半期末受注残高 |
第1四半期末2,710億ドル |
2,890億ドル |
拡大。前年同期比22%増、商用1,700億ドル、防衛1,190億ドルを含む。 |
|
2026年調整済売上高見通し |
従来925億〜935億ドル |
950億〜960億ドル |
引き上げ。中央値がコンセンサス940.8億ドルを14.2億ドル上回る。 |
|
2026年調整済EPS見通し |
従来6.70〜6.90ドル |
7.10〜7.25ドル |
引き上げ。中央値がコンセンサス6.92ドルを0.26ドル上回る。 |
|
2026年フリーキャッシュフロー見通し |
従来75億〜80億ドル |
85億〜87.5億ドル |
引き上げ。より強い事業がキャッシュ期待を改善。 |
- 調整済売上高247.1億ドルがコンセンサスを18.1億ドル上回り:14%の増加は通年ガイダンス引き上げをサポートするのに十分な幅広さであり、商用アフターマーケットと防衛需要が同時に貢献していることを示しています。新しい950億〜960億ドルの年間範囲により、下半期の納期実行がより重要になります。
- 調整済EPS1.89ドルが予想を0.23ドル上回り:EPSも前年同期の1.56ドルから上昇し、RTXが生産能力とサプライヤー回復に資金を提供する中でも、収益成長が収益に到達していることを示しています。この増加は引き上げられた通年見通し7.10〜7.25ドルをサポートしています。
- Pratt & Whitney売上高が16%増の88.9億ドル:GTFと軍用エンジン需要により設置ベース機会が強化されましたが、エンジンの入手可能性と検査スケジュールが依然として納期とアフターマーケット利益のペースを左右しています。定時出力は需要をマージンに転換するために不可欠です。
- Raytheon売上高が18%増の82.7億ドル:Patriot、Standard、AMRAAMシステムの需要が成長を牽引し、同部門の上半期国際受注100億ドルのうち70億ドルが欧州から来ました。これらの受注は生産能力拡張をサポートしますが、納期要件を高めます。
- 受注残高が1四半期で2,710億ドルから2,890億ドルに拡大:180億ドルの連続増加は可視性を提供しますが、評価の恩恵は過度なコストや運転資本使用なしに受注を納入に転換することに依存します。商用受注が総額の1,700億ドルを占めました。
RTX Corporation(RTX)2026年投資見通し:260ドル強気ケース vs 165ドル弱気ケース
RTXの2026年見通しは、航空宇宙回復と防衛需要が続く中、大きな受注残高がより強い収益、マージン、キャッシュフローに転換できるかどうかに依存します。上昇要因は、より高いアフターマーケット活動、生産成長、実行改善から来る一方、サプライヤー制約、プログラムコスト、納期遅延が主要なリスクとして残っています。
強気ケース:強力な受注残高転換がRTXを260ドルに押し上げ
強気ケースは、商用アフターマーケット活動が強力なままであり、Pratt & Whitneyがエンジン納期を増加させ、Raytheonがミサイル生産を拡大することを想定しています。2,890億ドルの受注残高が順調に転換し、より強いサービスミックスと高い生産量により、利益成長が売上を上回ります。
260ドルへの動きには、調整済売上高が960億ドル近くまたはそれ以上、EPSがガイダンス上限の7.25ドルを上回り、フリーキャッシュフローが85億ドルを上回ることが必要です。安定したGTF検査コストと継続的な欧州防衛需要が最も明確な確認を提供するでしょう。
ベースケース:安定した航空宇宙・防衛成長がRTXを205ドル〜235ドルに維持
ベースケースは、Collins、Pratt & Whitney、Raytheon全体で需要が健全なままであるが、サプライヤー制約とプログラムコストがマージン拡大を制限することを想定しています。売上高は950億〜960億ドルの範囲内にとどまり、受注残高は2,800億ドルを超えて安定成長をサポートします。
これらの条件下でRTXは主に205ドル〜235ドルで取引される可能性があります。7.10〜7.25ドルの範囲内の調整済EPS、80億ドルを超えるフリーキャッシュフロー、安定したエンジン納期がレンジをサポートするでしょう。さらなる生産遅延は上限を弱めるでしょう。
弱気ケース:生産減速と高コストがRTXを165ドルに引き下げ
弱気ケースは、エンジン納期が減速し、サプライヤー不足が続き、固定価格防衛プログラムがより高い労働力と材料コストを吸収することを想定しています。収益は受注残高から依然として成長する可能性がありますが、弱い転換が利益とキャッシュフローを減らし、評価倍率に圧力をかけます。
売上高ガイダンスが950億ドルを下回る、フリーキャッシュフローが80億ドルを下回る、または受注残高転換が減速する場合、165ドルへの動きがより可能性が高くなります。より高いGTF検査コストや追加の防衛プログラム費用が下向き圧力を高めるでしょう。
ウォール街アナリストによる2026年RTX株価予測
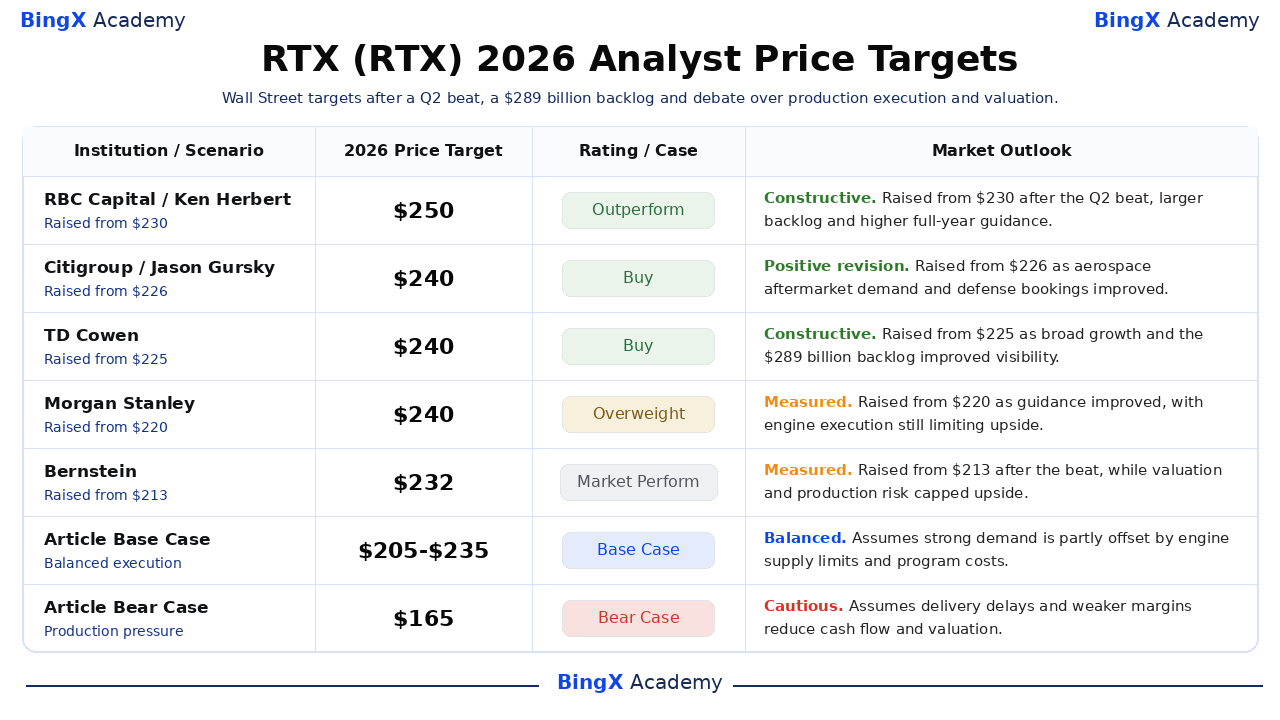
これら5つの日付のあるアナリスト行動は232ドル〜250ドルの範囲であり、アフターマーケットの持続性、防衛受注、生産実行、評価に関する異なる前提を反映しています。目標は9月24日終値の188.61ドルを上回っていますが、それぞれはより強い納期とキャッシュ転換に依存しています。ベースケースと弱気ケースの行はBingX Academy編集シナリオであり、別途ラベル付けされています。
|
機関/シナリオ |
2026年目標価格 |
格付け/ケース |
市場見通し |
|
RBC Capital/Ken Herbert |
250ドル |
アウトパフォーム |
建設的。2026-07-24:第2四半期好結果、大きな受注残高、高い通年ガイダンス後に230ドルから引き上げ。 |
|
シティグループ/Jason Gursky |
240ドル |
買い |
ポジティブ修正。2026-08-13:航空宇宙アフターマーケット需要と防衛受注の改善により226ドルから引き上げ。 |
|
TD Cowen/Gautam Khanna |
240ドル |
買い |
建設的。2026-07-27:幅広い成長と2,890億ドルの受注残高により可視性改善で225ドルから引き上げ。 |
|
モルガン・スタンレー/Kristine Liwag |
240ドル |
オーバーウェイト |
慎重。2026-07-24:ガイダンス改善で220ドルから引き上げ、エンジン実行が依然として上昇を制限。 |
|
バーンスタイン/Douglas Harned |
232ドル |
マーケットパフォーム |
慎重。2026-07-24:好結果後に213ドルから引き上げ、評価と生産リスクが上昇を制限。 |
|
記事ベースケース |
205〜235ドル |
ベースケース |
バランス。強い需要がエンジン供給制限とプログラムコストによって部分的に相殺されることを想定。 |
|
記事弱気ケース |
165ドル |
弱気ケース |
慎重。納期遅延と弱いマージンがキャッシュフローと評価を減らすことを想定。 |
BingXでRTX Corporation(RTX)株を取引する方法
BingX TradFiとBingX AIツールを使用してRTXの商用航空宇宙、防衛受注、生産見通しを取引しましょう。RTXは収益、契約受注、エンジンアップデートに鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
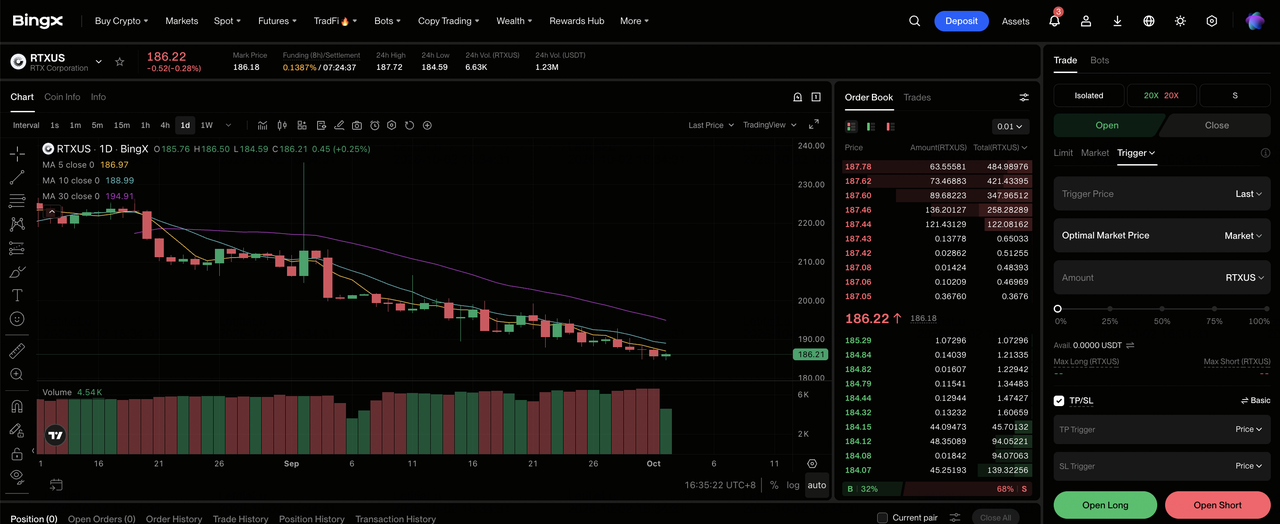
ステップ1:BingX TradFiにアクセス。サインアップしてBingX取引所ダッシュボードの専用TradFiセクションに移動します。
ステップ2:RTX Corporation(RTX)を選択。検索してRTXUS-USDT永続先物契約を選択します。
ステップ3:方向を選択。受注残高転換、エンジン納期、防衛マージンが改善する場合はオープンロングを選択します。生産遅延やプログラムコストがキャッシュ転換を弱める場合はオープンショートを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて分離マージンまたはクロスマージンを選択します。52週最高値の226.88ドルから188.61ドルへの後退は、なぜ保守的なレバレッジと明確なポジションサイジングが重要であるかを示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に利益確定と損失限定(TP/SL)レベルを設定します。RTXは収益、ガイダンス、航空機納期、エンジン検査、ミサイル受注、防衛予算変更に迅速に反応する可能性があります。
2026年におけるRTX Corporation投資家が注目すべき上位5つのリスク
RTXは強い最終市場需要と複雑な製造および長期間契約を組み合わせているため、実行失敗は受注残高が増加していても1株当たり価値を減らす可能性があります。
- サプライヤー不足がエンジンとシステム納期を遅らせる可能性:Pratt & Whitney売上高は88.9億ドルまで16%増加しましたが、制約された鋳造品、電子機器、労働力により出力が需要に合わず、収益とアフターマーケットキャッシュの両方を遅延させる可能性があります。
- 固定価格防衛プログラムがコストインフレを吸収する可能性:Raytheon売上高は82.7億ドルまで18%増加しましたが、古い契約での労働力、材料、再設計コストにより、新しい価格設定が損益計算書に到達する前にマージンが圧縮される可能性があります。これにより納期が高くなってもEPSが弱くなる可能性があります。
- GTF検査コストがキャッシュ転換を圧迫する可能性:Pratt & Whitneyは検査と航空機管理作業を通じて航空会社をサポートしなければなりません。より高い補償やショップビジット費用により、85億〜87.5億ドルの見通しから期待されるフリーキャッシュフローが減る可能性があります。
- 政府予算が受注と納期タイミングを変更する可能性:防衛受注残高は1,190億ドルですが、予算、輸出承認、顧客優先順位により生産スケジュールが移動する可能性があります。遅延により運転資本回復が遅くなり、工場稼働が延期され、短期収益の可視性が減る可能性があります。
- 商用航空宇宙の減速がアフターマーケット需要を弱める可能性:1,700億ドルの商用受注残高は高い運航活動と古い航空機群から恩恵を受けています。より低い航空会社交通、燃料ショック、または新しい航空機のより速い到着により、サービス需要が減り、CollinsとPrattのマージンに圧力をかける可能性があります。
最終的な考え:2026年にRTX Corporationに投資すべきか?
RTXは幅広い好結果、高いガイダンス、2,890億ドルの受注残高で下半期に入りました。第2四半期調整済売上高は247.1億ドルまで14%上昇し、調整済EPSは1.89ドルに達し、経営陣は通年調整済売上高を950億〜960億ドルに引き上げました。これらの数字は成長論をサポートしていますが、52週最高値からの下落は投資家が依然として生産とキャッシュ転換の証明を必要としていることを示しています。
強気ケースには、エンジン納期、ミサイル出力、アフターマーケットマージンが株価を260ドルに押し上げることが必要です。弱気ケースは、サプライヤー遅延とプログラムコスト圧力で165ドルに向かうことを反映しています。保守的なトレーダーは、受注残高が2,800億ドルを超え、フリーキャッシュフローが85億ドルを超え、調整済EPSが7.25ドルを超える証拠を得てからエクスポージャーを増やす前に待つ可能性があります。
リスクリマインダー:RTXなどの株式での取引と投資は資本損失の高いリスクを伴います。航空宇宙サイクル、防衛予算、サプライヤー制約、エンジン検査、プログラムコスト、評価変更、レバレッジにより迅速な損失が生じる可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- 2026年に購入すべき上位防衛株:プライム、ミサイル、ドローン、宇宙、AI対応戦争
- SpaceX IPO前に購入すべき上位宇宙株
- Lockheed Martin(LMT)2026年価格予測:記録的受注残高はLMTを700ドルに押し上げることができるか?
- Rocket Lab(RKLB)2026年価格予測:新ロケットと防衛成長はRKLBを150ドルに押し上げることができるか?
- Redwire(RDW)2026年価格予測:宇宙と防衛受注はRDWを24ドルに押し上げることができるか?
- Sidus Space(SIDU)2026年価格予測:衛星とエッジAI成長はSIDUを6ドルに押し上げることができるか?
