


SpaceX(SPCX)は、消費者・企業・政府顧客向けに打ち上げサービス、衛星通信、人工知能インフラを提供しています。定期的なStarlinkサブスクリプションが安定した収益基盤を提供する一方、クラウドコンピューティング契約とGrokがソフトウェア・インフラ収益の拡大への道を切り開いています。コンピュート利用率、衛星の経済性、設備投資が、その拡大が株主にとって持続可能なキャッシュリターンをもたらすかどうかを左右します。
直近の四半期では、クラウド収益が加速する一方、投資が引き続き多額の資本を吸収しました。 SpaceX 2026年第3四半期売上高は161%増の145億7,500万ドルとなり、SI売上は830%増加しました。営業利益は27億9,100万ドルに達した一方、設備投資額は195億9,300万ドルとなりました。次四半期の課題は、より大規模な支出計画にもかかわらず、新たなコンピュート容量が十分な速さで定期収益を生み出し、キャッシュ変換を改善できるかどうかです。
2026年のSPCX株価予測は、現在2つの相反する見方を中心に展開されています:
- コンピュート収益化シナリオ:新たなクラウド契約と定期的なStarlink収益が、展開された容量が外部顧客向けに収益を生み始めるにつれて、営業利益を拡大させる可能性があります。
- 設備投資圧力シナリオ:クラウド利用率が期待を下回り、新たな容量が十分なリターンを生み出す前に衛星マージンが正常化した場合、インフラ支出の増加が営業利益を吸収する可能性があります。
このガイドでは、SpaceXの10月20日決算発表、9月の申請書類、ウェブキャスト、10月26日の市場データ、そして SPCX株の購入方法( BingX TradFiでUSDTまたはUSDCを使用)を基に、SPCX株価予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを詳しく解説します。
2026年10月にSpaceX投資家が知っておくべき5つのポイント
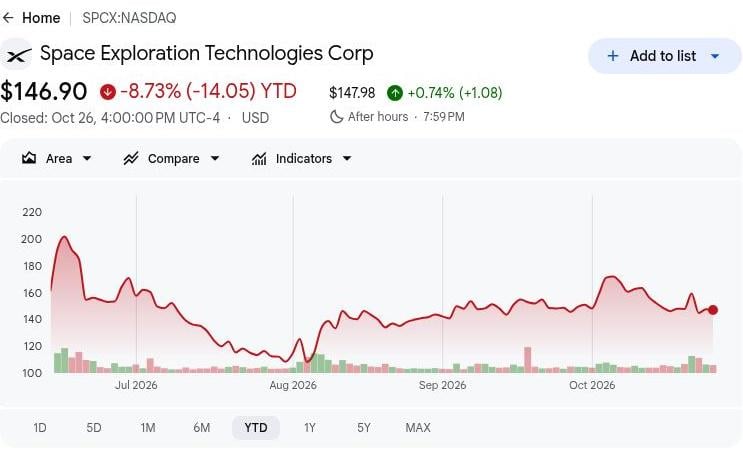
- SPCXは10月26日に146.90ドルで引けました:株価は決算発表後の終値159.31ドルを下回っており、200ドルの強気シナリオは収益性とキャッシュ創出の改善に依存しています。さらなる上昇には、クラウドインフラ投資が容量拡大を超えて持続可能なリターンを生み出す必要があります。
- 第3四半期売上高は55億7,600万ドルから145億7,500万ドルに急増しました。売上は第2四半期の78億1,400万ドルからも増加し、クラウドサービスの急速な拡大と買収したCursor収益を反映しています。持続的な成長は、オーガニックなサブスクリプション需要とコンピューティング容量のより強力な収益化に依存します。
- Starlinkの消費者向け加入者数は1,360万人に達しました:また、3,800機以上の航空機にStarlinkが搭載され、商業利用の拡大を示しています。加入者維持率、ユーザー平均収益(ARPU)、衛星運用コストが、このスケールが収益性にどれだけ有効に結びつくかを左右します。
- Starship第14飛行がStarlinkの成長機会を拡大しました:このミッションでは26機のStarlink V3衛星を展開し、Starshipとして初の収益創出飛行となりました。後続打ち上げの成功と追加ブロードバンド容量により、将来のサービス収益と運用効率が強化される可能性があります。
- 現金・有価証券は898億5,500万ドルに達し、拡大を支えています:9ヶ月間の営業キャッシュフローは130億9,700万ドルに対し、設備投資は480億6,900万ドルとなり、他のキャッシュフローを除いて349億7,200万ドルの資金ギャップが生じています。強固な流動性はインフラ投資を支えていますが、長期的な株主リターンにはキャッシュ変換の改善が不可欠です。
SpaceX(SPCX)とは?
Space Exploration Technologies Corp.(SpaceX)は、Nasdaq上場(ティッカー:SPCX)の 航空宇宙・AIクラウドコンピューティング・衛星通信企業です。垂直統合型のビジネスモデルが AIデータセンター、 クラウドインフラ、打ち上げロケット、衛星、通信ネットワークを組み合わせています。SI部門は AIコンピューティング容量、Grokモデル、企業向けAIワークロード用のCursorソフトウェアを提供し、第3四半期売上高の52%を占めています。一方、Starlinkは家庭・航空会社・政府顧客にブロードバンドサービスを提供し、FalconとDragonは商業打ち上げと有人宇宙飛行を支援しています。
SpaceXの成長戦略は、AIコンピューティング容量の拡大、企業向けクラウド契約の獲得、Starlinkサブスクリプションの拡大に重点を置いています。2026年には、 AnthropicがSpaceXのColossus 1スーパーコンピューターの利用契約を締結し、 NVIDIAはエンジニアリング業務全体にCursorを導入し、企業向けAI開発で協業しています。また、GrokはGoogle Workspaceや Microsoft Foundryとの統合を通じてその普及を拡大しました。接続性の面では、ルフトハンザがStarlinkの導入を進めました。コンピューティング容量が1.7ギガワットに達し、Starlink加入者数が1,360万人に達する中、これらのパートナーシップはクラウド収益化と定期収益成長を支えています。
関連記事:SpaceXのIPOが6月12日にイーロン・マスクを兆ドル規模の純資産へと押し上げる方法
SpaceX(SPCX)2026年第3四半期決算概要:AIクラウド収益が830%急増、インフラ支出は3倍に
SpaceXは2026年第3四半期の売上高として145億7,500万ドルを報告し、前年同期比161%増、前四半期比87%増となりました。これは主にSIクラウドサービスの拡大とStarlink需要によるものです。営業利益は27億9,100万ドルに達し、純利益44億400万ドルには利息収入、その他利益、税務上の恩恵も反映されており、成長と並んで収益の質が重要となっています。四半期設備投資195億9,300万ドルと第4四半期の350億〜400億ドルの支出見通しを踏まえると、将来のリターンは容量の収益化と営業黒字の維持にかかっています。
関連記事: SpaceX(SPCX)2026年第3四半期決算概要:記録的なAI収益と好決算が株価7.79%上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
売上高 |
55億7,600万ドル(2025年第3四半期) |
145億7,500万ドル |
急増。前年同期比161%増。 |
|
SI売上高 |
8億1,300万ドル(2025年第3四半期) |
75億6,000万ドル |
拡大。前年同期比830%増。 |
|
通信サービス売上高 |
30億9,700万ドル(2025年第3四半期) |
52億4,800万ドル |
改善。前年同期比69%増。 |
|
営業利益 |
▲2億7,300万ドル(2025年第3四半期) |
27億9,100万ドル |
転換。営業黒字へ。 |
|
純利益 |
▲10億5,400万ドル(2025年第3四半期) |
44億400万ドル |
転換。54億5,800万ドル改善。 |
|
設備投資 |
68億8,000万ドル(2025年第3四半期) |
195億9,300万ドル |
増加。前年同期比185%増。 |
|
Starlink消費者向け加入者数 |
720万人(2025年第3四半期) |
1,360万人 |
拡大。前年同期比640万人増。 |
|
定格コンピュート容量 |
1.4GW(2026年第2四半期) |
1.7GW |
拡大。前四半期比0.3GW増。 |
- 第3四半期売上高は161%増の145億7,500万ドルとなりました。売上は年間成長と並行して前四半期比87%増加し、新たに発効したクラウド契約とStarlinkの拡大を反映しています。収益モメンタムを維持するためには、継続的なコンピュート需要と定期的な通信サービスのサブスクリプションが重要です。
- SI売上高は830%増の75億6,000万ドルとなりました。クラウドサービス契約と6億800万ドルの買収Cursor収益が四半期業績を牽引しました。継続的なコンピュート需要と企業導入により収益を支えられる可能性がありますが、インフラコストが収益性とキャッシュリターンに影響します。
- 収益加速により営業利益は27億9,100万ドルに達しました。純利益は8億7,300万ドルの利息収入と3億9,000万ドルの税務メリットによっても恩恵を受けました。クラウドおよび通信サービスの収益強化が収益性を支えましたが、非営業的貢献が正常化するにつれて、継続的な営業パフォーマンスが重要になります。
- 設備投資によりSpaceXのコンピューティング・衛星容量が拡大しました。第3四半期中、インフラに約195億9,300万ドルが費やされ、そのうちSIに164億4,400万ドルが充てられました。この投資はクラウドサービス提供を支援しており、リターンは利用率と顧客支払いが継続的な運用コストを超えるかどうかによります。
- 年末のコンピュート容量ガイダンスは2.5〜3ギガワットに達しました。この増強は追加クラウドサービスを支援しますが、第4四半期の設備投資ガイダンスは350億〜400億ドルに引き上げられました。契約の発効、代金回収、建設コストの管理が将来の収益成長において重要となります。
SpaceX(SPCX)2026年投資見通し:強気シナリオ200ドル対弱気シナリオ115ドル
SpaceXの2026年見通しは、新たに展開されたコンピュートが継続的な営業利益を生み出せるかどうか、またStarlinkが引き続き営業収益に貢献するかどうかにかかっています。第3四半期のSI成長は商業的な進展を示す一方、350億〜400億ドルの第4四半期投資計画はキャッシュ変換をバリュエーションの中心に据えています。以下の編集シナリオは、容量利用率、衛星マージン、インフラ支出が2026年12月までのパフォーマンスをどのように形成するかを反映しています。
強気シナリオ:AIクラウド成長とStarlink収益でSPCXは200ドルへ
新たなコンピュートの収益化が加速すれば、SpaceXには継続的な営業収益を強化する直接的な経路が生まれます。第3四半期のSI売上高は75億6,000万ドルに達し、セグメントは買収関連の多額の報酬控除後に4億3,100万ドルの営業利益を生みました。利用可能な容量をより多く有償サービスへ転換することで、Starlinkが引き続き収益性の高い通信収益に貢献しながら利益が向上します。
200ドルのシナリオは、有償クラウド成長が買収関連報酬を除くSI営業利益を第3四半期の16億4,800万ドル超へ引き上げれば支持を得るでしょう。9ヶ月間の設備投資の27%を超える営業キャッシュフローカバレッジは、基本的な拡大を超えてリターンを強化します。
ベースシナリオ:安定したStarlink収益がSPCXを145〜175ドルに維持
Starlinkの継続的な拡大は、クラウド投資が長期間にわたってキャッシュを吸収し続けても、SpaceXの収益が前進し続けることを可能にします。第3四半期の通信事業営業利益は23億6,700万ドルに達し、宇宙事業の小さな損失と大規模なインフラコミットメントを相殺する助けとなりました。ベースシナリオでは、その支援が継続し、設備投資とキャッシュ創出の間のギャップを解消しないまま営業上の進展をもたらすと想定しています。
145〜175ドルのレンジは、堅調な通信サービス需要、段階的なクラウド発効、重い継続的なインフラ支出に適合します。顧客回収が加速すれば上限を支援し、グロスマージンの低下が十分な進展を吸収して株価上昇余地を制限する可能性があります。
弱気シナリオ:コンピュート販売の鈍化と高水準の支出でSPCXは115ドルへ
クラウドの収益化が遅れると、SpaceXは拡大する資本コミットメントにより大きくさらされることになります。通信事業が第3四半期の営業利益の大部分を供給した一方、四半期設備投資は事業全体の売上高を超え、宇宙事業はわずかに赤字のままでした。新たなコンピュートが未活用のまま衛星マージンが正常化した場合、インフラが適切なキャッシュリターンを生み始める前に、SpaceXは収益のクッションの一部を失う可能性があります。
115ドルのシナリオは、コンピュート発効が年末計画を下回り、Starlinkマージンが弱まった場合により現実的になります。既存の流動性がより多くの建設・運用コストを賄う必要があり、一株当たり利益成長とバリュエーションへの支援が減少します。
ウォール街アナリストによる2026年のSPCX株価予測
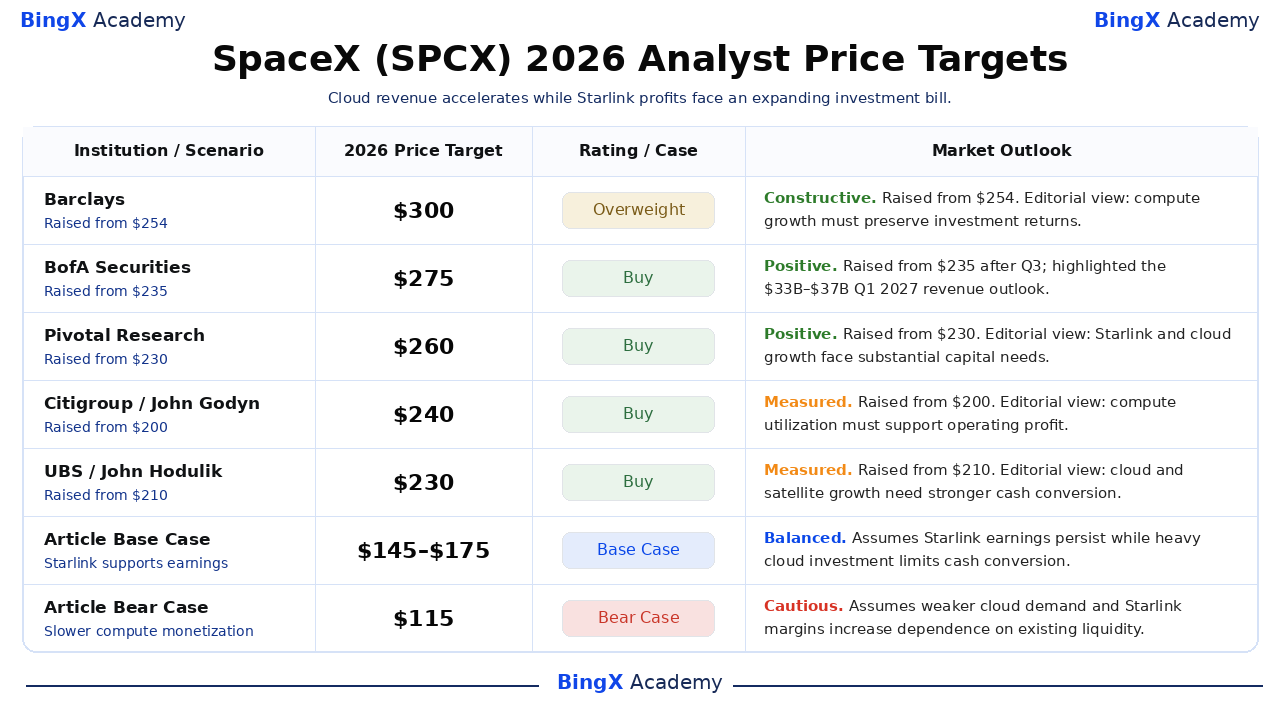
以下の5つの名前付き・日付付き目標価格はNasdaq上場のSpaceXクラスA株に関するもので、概ね12ヶ月程度をカバーし、2026年12月を超えて延びています。選択された230〜300ドルのレンジは、コンピュート収益化と衛星成長に関する異なる見方を反映しています。根拠は帰属がある場合を除き編集上のものです。最後の2行はこの記事の独自の2026年シナリオです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/シナリオ |
市場見通し |
|
バークレイズ |
300ドル |
オーバーウェイト |
強気。2026-10-21:254ドルから引き上げ、オーバーウェイト維持。編集上の解釈:投資が拡大する中、より速いコンピュート収益化がリターンを維持しなければならない。 |
|
BofAセキュリティーズ |
275ドル |
買い推奨 |
ポジティブ。2026-10-22:第3四半期決算後、235ドルから引き上げ、買い推奨維持。公開ノートでは2027年第1四半期の売上高見通し330億〜370億ドルを強調。 |
|
ピボタル・リサーチ |
260ドル |
買い推奨 |
ポジティブ。2026-10-22:230ドルから引き上げ、買い推奨維持。編集上の解釈:定期的なStarlink需要とクラウド収益が収益機会を拡大するが、資本集約度は依然として重要。 |
|
シティグループ |
240ドル |
買い推奨 |
慎重に強気。2026-10-21:200ドルから引き上げ、買い推奨維持。編集上の解釈:容量と減価償却が拡大する中、コンピュート利用率の向上を営業利益に転換する必要がある。 |
|
UBS |
230ドル |
買い推奨 |
慎重に強気。2026-10-21:210ドルから引き上げ、買い推奨維持。編集上の解釈:クラウド契約と衛星普及が売上を支援する一方、キャッシュ創出が投資に追いつく必要がある。 |
|
記事ベースシナリオ |
145〜175ドル |
ベースシナリオ |
バランス型。Starlink収益が継続する一方、重いクラウド投資が2026年12月まで現金変換を制限すると想定。 |
|
記事弱気シナリオ |
115ドル |
弱気シナリオ |
慎重。クラウド需要の弱まりとStarlinkマージンの低下により、インフラ支出の既存流動性への依存が高まると想定。 |
BingXでSpaceX(SPCX)株を購入する方法
上場状況とアカウント資格に従い、 BingX株式取引を通じて USDTまたは USDCを使ってSpaceX株を購入・保有できます。SpaceXは打ち上げサービス、衛星通信、人工知能インフラへのエクスポージャーを提供します。対象ユーザーは、レバレッジを使用したり永続的な資金調達手数料を支払ったりすることなく、投資目標に応じてポジションを調整できます。
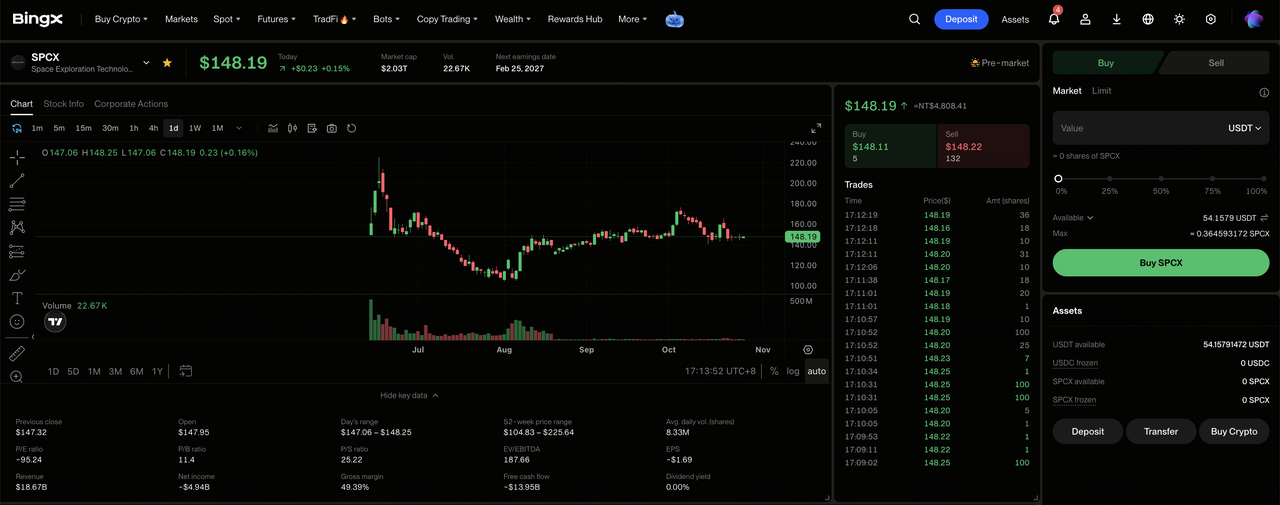
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めてこの商品にアクセスする場合は、株式取引リスク開示書に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポットアカウントに購入に十分な資金があることを確認してください。必要に応じて、ファンドアカウントまたはウェルスアカウントからUSDTまたはUSDCを転送してください。投資額を選択する前に、選択した株式の最小注文額と端株の適格性を確認してください。
ステップ3:SpaceX(SPCX)を選択する。 株式マーケットを開き、 SpaceX(SPCX)を検索し、クラスA株がアカウントで利用可能であることを確認します。会社の概要、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:SpaceX株を購入する。「購入」を選択し、許可された投資額または株数を入力し、対応する 成行注文または指値注文を選択します。成行注文はサポートされているセッション中に利用可能な価格を使用し、指値注文は指定された価格以下および十分な流動性が必要です。
ステップ5:保有状況を確認・管理する。「株式 > ポジション」を開いてSPCX株と未実現損益を確認します。すべての注文で取引を確認するか、必要に応じて株式を売却してください。T+1決済は通常、購入した株式をいつ売却できるかではなく、売却代金がいつ出金可能になるかに影響します。
2026年にSpaceX投資家が注目すべき5大リスク
SpaceXの打ち上げ能力、Starlinkサブスクリプションの拡大、豊富な財務流動性は収益見通しを支えています。しかし、コンピュート需要、インフラ支出、衛星マージン、プロジェクト遂行が収益性と株主リターンに圧力をかける可能性があります。
- クラウド需要の低下が収益に圧力をかける可能性:第3四半期のSI売上高は、稼働したコンピューティング契約に支えられ75億6,000万ドルに達しました。顧客利用率や契約価格の低下により、営業収益と新設インフラのリターンが減少する可能性があります。
- インフラコストの上昇がマージンを制約する可能性:第3四半期のSI設備投資は容量拡大に伴い164億4,400万ドルに増加しました。クラウド収益とソフトウェアサブスクリプションの成長が遅れた場合、減価償却費とエネルギーコストの増加により収益性が低下する可能性があります。
- 衛星展開の遅延が収益成長を制限する可能性:第3四半期のStarship第14飛行では26機のStarlink V3衛星を展開しましたが、追加容量にはさらなる打ち上げが必要です。衛星展開、端末設置、顧客の有効化の遅延により、将来の収益の可視性が低下する可能性があります。
- 設備投資が株主リターンを弱める可能性:第3四半期中、コンピュートおよび衛星容量をサポートするためにインフラに195億9,300万ドルが費やされました。設備の未稼働や建設超過により、キャッシュ創出が制限され、投下資本利益率が低下する可能性があります。
- 営業リターンの低下がバリュエーションに圧力をかける可能性:SpaceXの第3四半期営業利益は収益性の高い通信サービスに支えられ27億9,100万ドルに達しました。クラウド販売の鈍化、衛星マージンの低下、またはインフラコストの上昇により、収益が減少し株価下落が引き起こされる可能性があります。
最終考察:2026年にSpaceXへの投資は有望か?
SpaceXの四半期売上高145億7,500万ドルと営業利益27億9,100万ドルは、コンピューティングおよび衛星サービスから収益が改善していることを示しています。Starlinkが実質的な営業支援を提供する一方、有償クラウド容量とCursor統合が定期収益を拡大する機会を生み出しています。この進展を維持するには、衛星の収益性を維持し、インフラ投資を単なる容量ではなくキャッシュへと変換することが必要です。
200ドルの強気シナリオは、より強力なSI営業利益、改善されたキャッシュカバレッジ、堅固なStarlink収益性を前提としています。145〜175ドルのベースシナリオは安定した業務を反映し、115ドルの弱気シナリオは利用率の低下と継続的な支出圧力を考慮しています。SPCXが10月26日に146.90ドルで引けた中、投資家は収益拡大が持続可能なキャッシュリターンに転換されるかどうかを注視すべきです。
リスク注意:SpaceXの拡大する衛星・コンピューティング事業は投資リスクを排除するものではありません。クラウド需要の弱まり、衛星展開の遅延、またはインフラの超過により、収益とキャッシュ創出が減少する可能性があります。投資家はSPCX株を購入する前に、バリュエーション、キャッシュ変換、自身のリスク許容度を評価すべきです。
