
RTX Corporation (RTX) adalah perusahaan dirgantara dan pertahanan yang beroperasi melalui Collins Aerospace, Pratt & Whitney dan Raytheon. Collins memasok avionik, interior, sistem aktuasi dan misi, Pratt & Whitney membangun mesin pesawat komersial dan militer, dan Raytheon memproduksi rudal, radar dan sistem pertahanan udara. Kombinasi ini memberikan eksposur terhadap aktivitas penerbangan maskapai dan pengeluaran keamanan pemerintah, tetapi juga membuat pendapatan sensitif terhadap pengiriman mesin, kinerja pemasok dan biaya program harga tetap.
Kuartal terbaru menunjukkan bahwa kedua sisi portofolio sedang berkembang. Penjualan disesuaikan RTX Corporation Q2 2026 mencapai $24,71 miliar, naik 14% year over year, EPS disesuaikan naik menjadi $1,89 dari $1,56, dan backlog meningkat 22% menjadi $289 miliar. Penjualan Pratt & Whitney tumbuh 16% menjadi $8,89 miliar dan penjualan Raytheon naik 18% menjadi $8,27 miliar, membuat throughput produksi dan konversi margin menjadi pertanyaan investasi utama.
Perkiraan saham RTX untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus konversi backlog dan margin: permintaan aftermarket komersial, pengiriman mesin yang lebih tinggi dan pengisian ulang rudal dapat mengkonversi backlog komersial $170 miliar dan pertahanan $119 miliar menjadi pertumbuhan pendapatan dan arus kas bebas yang lebih cepat.
- Kasus produksi dan biaya program: kekurangan pemasok, pekerjaan inspeksi GTF atau pertumbuhan biaya pada program pertahanan harga tetap dapat menunda pengiriman dan mencegah pertumbuhan pendapatan menghasilkan ekspansi margin yang diperlukan untuk re-rating yang tahan lama.
Panduan ini menguraikan perkiraan saham RTX, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis pendapatan Q2 2026 RTX Corporation tanggal 23 Juli, pengajuan kuartalan dan data pasar hingga 24 September, ditambah cara memperdagangkan futures saham RTX di BingX TradFi dengan agunan USDT.
5 Hal Teratas yang Perlu Diketahui Investor RTX Corporation pada September 2026
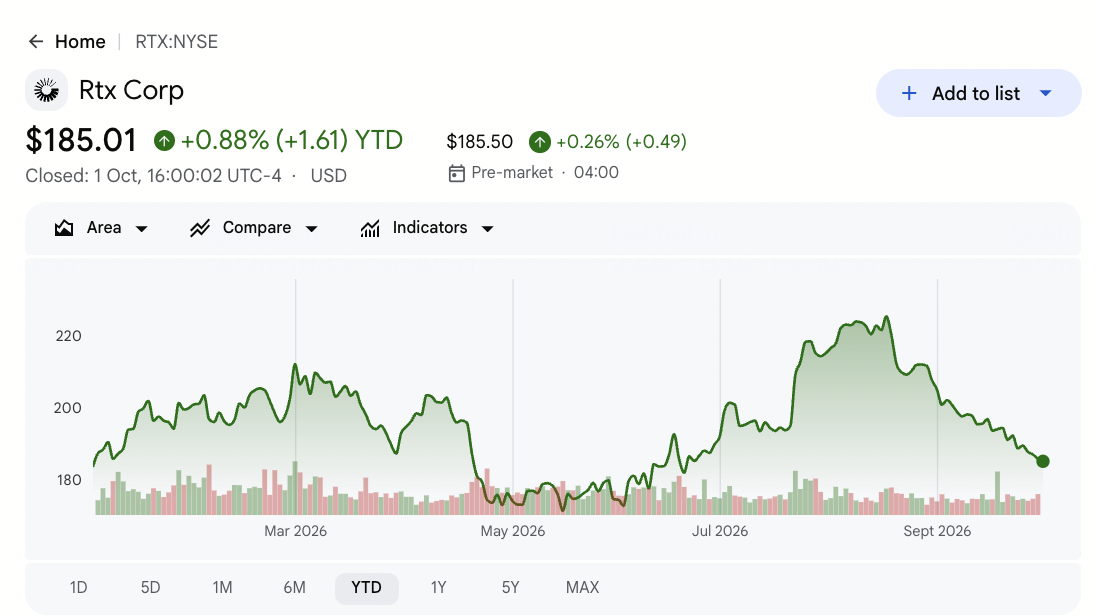
- RTX ditutup di $185,01 pada 2 Oktober dan tetap naik 2,84% YTD: saham telah mundur dari tertinggi 52 minggu $226,88 bahkan setelah beat Q2 yang kuat. Kesenjangan tersebut menunjukkan bahwa investor menimbang pandangan pendapatan yang lebih besar terhadap eksekusi produksi, bukan memperlakukan permintaan pertahanan saja sebagai cukup untuk valuasi yang lebih tinggi.
- Penjualan disesuaikan Q2 mencapai $24,71 miliar dan naik 14%: pendapatan melebihi konsensus $22,90 miliar sebesar $1,81 miliar, sementara EPS disesuaikan $1,89 mengalahkan perkiraan $1,66 sebesar $0,23. Luasnya beat menunjukkan bahwa kuartal tersebut mendapat manfaat dari dirgantara komersial dan pertahanan daripada program tunggal.
- Backlog naik 22% menjadi $289 miliar: pesanan komersial mewakili $170 miliar dan pesanan pertahanan mewakili $119 miliar, naik dari total backlog $271 miliar pada akhir Q1. Buku yang lebih besar mendukung visibilitas pendapatan multi-tahun, meskipun jadwal pengiriman dan kapasitas pemasok menentukan seberapa cepat menjadi uang tunai.
- Manajemen menaikkan penjualan disesuaikan 2026 menjadi $95 miliar-$96 miliar: rentang sebelumnya adalah $92,5 miliar-$93,5 miliar, dan titik tengah baru berada $1,42 miliar di atas perkiraan analis $94,08 miliar yang dikutip setelah rilis. Panduan EPS disesuaikan juga bergerak ke $7,10-$7,25 dari $6,70-$6,90.
- Raytheon menghasilkan $10 miliar booking internasional paruh pertama: pelanggan Eropa berkontribusi $7 miliar saat pemerintah mengisi ulang inventori rudal dan pertahanan udara. Permintaan tersebut mendukung produksi Patriot, Standard dan AMRAAM, tetapi juga meningkatkan pentingnya ekspansi pabrik dan pengiriman tepat waktu.
Apa itu RTX Corporation (RTX)?
RTX adalah salah satu pemasok dirgantara dan pertahanan terbesar di dunia. Collins Aerospace menjual sistem pesawat, avionik, interior dan produk penerbangan terhubung ke maskapai komersial, produsen pesawat dan pelanggan militer. Pratt & Whitney memperoleh pendapatan dari pengiriman mesin dan layanan aftermarket berdurasi panjang untuk keluarga komersial GTF dan platform militer seperti F135. Raytheon memasok rudal, radar, sensor dan sistem pertahanan udara terintegrasi, menciptakan model bisnis yang menggabungkan pengiriman peralatan dengan pemeliharaan dan dukungan berulang.
Strategi jangka panjangnya adalah meningkatkan produksi di seluruh dirgantara komersial dan pertahanan sambil menggunakan backlog $289 miliar untuk mendukung keputusan kapasitas. Pratt & Whitney memasok mesin GTF untuk pesawat keluarga Airbus A320neo dan mesin F135 untuk F-35 Lockheed Martin, sementara sistem Patriot, Standard dan AMRAAM Raytheon melayani Amerika Serikat dan pemerintah sekutu. Collins mendukung pembuat pesawat dan operator di seluruh siklus hidup penerbangan. Platform terpasang ini dapat menciptakan permintaan suku cadang dan layanan selama puluhan tahun, meskipun pemasok dan pabrik harus mengikuti jadwal pengiriman.
Baca Lebih Lanjut: Saham Pertahanan Teratas untuk Dibeli pada 2026: Primes, Rudal, Drone, Ruang Angkasa, dan Perang Berbasis AI
Tinjauan Pendapatan RTX Corporation (RTX) Q2 2026: Beat Pendapatan, Backlog Kuat dan Panduan Lebih Tinggi
RTX melaporkan penjualan disesuaikan Q2 $24,71 miliar versus $22,90 miliar yang diharapkan, EPS disesuaikan $1,89 versus $1,66 yang diharapkan, dan laba bersih GAAP $2,14 miliar. Penjualan Pratt & Whitney naik 16% menjadi $8,89 miliar, penjualan Raytheon meningkat 18% menjadi $8,27 miliar, dan backlog mencapai $289 miliar. Manajemen menaikkan panduan penjualan disesuaikan menjadi $95 miliar-$96 miliar dan EPS disesuaikan menjadi $7,10-$7,25, meninggalkan produksi dan konversi uang tunai sebagai batasan utama.
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Penjualan disesuaikan Q2 |
Konsensus $22,90B |
$24,71B |
Beat. $1,81B di atas konsensus; naik 14% YoY. |
|
EPS disesuaikan Q2 |
Konsensus $1,66 |
$1,89 |
Beat. $0,23 di atas konsensus dan naik dari $1,56. |
|
Laba bersih GAAP Q2 |
— |
$2,14B |
Positif. Setara dengan $1,57 per saham yang diencerkan. |
|
Penjualan Pratt & Whitney |
— |
$8,89B |
Dipercepat. Naik 16% pada permintaan mesin dan layanan. |
|
Penjualan Raytheon |
— |
$8,27B |
Dipercepat. Naik 18% pada permintaan rudal dan pertahanan udara. |
|
Backlog akhir kuartal |
$271B pada akhir Q1 |
$289B |
Diperluas. Naik 22% YoY, termasuk $170B komersial dan $119B pertahanan. |
|
Pandangan penjualan disesuaikan 2026 |
Sebelumnya $92,5B-$93,5B |
$95B-$96B |
Dinaikkan. Titik tengah $1,42B di atas konsensus $94,08B. |
|
Pandangan EPS disesuaikan 2026 |
Sebelumnya $6,70-$6,90 |
$7,10-$7,25 |
Dinaikkan. Titik tengah $0,26 di atas konsensus $6,92. |
|
Pandangan arus kas bebas 2026 |
Sebelumnya $7,5B-$8,0B |
$8,5B-$8,75B |
Dinaikkan. Operasi yang lebih kuat meningkatkan ekspektasi uang tunai. |
- Penjualan disesuaikan $24,71 miliar mengalahkan konsensus sebesar $1,81 miliar: kenaikan 14% cukup luas untuk mendukung panduan tahun penuh yang lebih tinggi, menunjukkan bahwa aftermarket komersial dan permintaan pertahanan berkontribusi pada saat yang sama. Rentang tahunan baru $95 miliar-$96 miliar membuat eksekusi pengiriman paruh kedua lebih penting.
- EPS disesuaikan $1,89 melebihi perkiraan sebesar $0,23: EPS juga naik dari $1,56 setahun sebelumnya, menunjukkan bahwa pertumbuhan pendapatan mencapai pendapatan bahkan ketika RTX mendanai kapasitas dan pemulihan pemasok. Peningkatan mendukung pandangan tahun penuh yang dinaikkan $7,10-$7,25.
- Penjualan Pratt & Whitney naik 16% menjadi $8,89 miliar: permintaan GTF dan mesin militer memperkuat peluang installed-base, meskipun ketersediaan mesin dan jadwal inspeksi masih mengatur kecepatan pengiriman dan keuntungan aftermarket. Output tepat waktu sangat penting untuk mengubah permintaan menjadi margin.
- Penjualan Raytheon meningkat 18% menjadi $8,27 miliar: permintaan sistem Patriot, Standard dan AMRAAM mendorong pertumbuhan, dan $7 miliar dari booking internasional paruh pertama unit sebesar $10 miliar berasal dari Eropa. Penghargaan tersebut mendukung ekspansi kapasitas tetapi meningkatkan persyaratan pengiriman.
- Backlog diperluas menjadi $289 miliar dari $271 miliar dalam satu kuartal: peningkatan berurutan $18 miliar memberikan visibilitas, tetapi manfaat valuasi tergantung pada konversi pesanan menjadi pengiriman tanpa biaya berlebihan atau penggunaan modal kerja. Pesanan komersial menyumbang $170 miliar dari total.
Pandangan Investasi RTX Corporation (RTX) 2026: Kasus Bull $260 vs Kasus Bear $165
Pandangan RTX 2026 tergantung pada apakah backlog besar dapat diterjemahkan menjadi pendapatan, margin, dan arus kas yang lebih kuat saat pemulihan dirgantara dan permintaan pertahanan berlanjut. Upside berasal dari aktivitas aftermarket yang lebih tinggi, pertumbuhan produksi, dan eksekusi yang lebih baik, sementara batasan pemasok, biaya program, dan penundaan pengiriman tetap menjadi risiko utama.
Kasus Bull: Konversi Backlog Kuat Mendorong RTX Menuju $260
Kasus Bull mengasumsikan aktivitas aftermarket komersial tetap kuat, Pratt & Whitney meningkatkan pengiriman mesin, dan Raytheon memperluas produksi rudal. Backlog $289 miliar berkonversi dengan lancar, sementara bauran layanan yang lebih kuat dan volume produksi yang lebih tinggi memungkinkan pertumbuhan keuntungan melampaui penjualan.
Pergerakan menuju $260 akan memerlukan penjualan disesuaikan mendekati atau di atas $96 miliar, EPS di atas batas panduan $7,25, dan arus kas bebas di atas $8,5 miliar. Biaya inspeksi GTF yang stabil dan permintaan pertahanan Eropa yang berkelanjutan akan memberikan konfirmasi yang paling jelas.
Kasus Base: Pertumbuhan Dirgantara dan Pertahanan Stabil Menjaga RTX Antara $205 dan $235
Kasus Base mengasumsikan permintaan tetap sehat di seluruh Collins, Pratt & Whitney, dan Raytheon, tetapi batasan pemasok dan biaya program membatasi ekspansi margin. Penjualan tetap dalam rentang $95 miliar hingga $96 miliar, sementara backlog tetap di atas $280 miliar dan mendukung pertumbuhan stabil.
RTX bisa diperdagangkan terutama antara $205 dan $235 dalam kondisi ini. EPS disesuaikan dalam rentang $7,10 hingga $7,25, arus kas bebas di atas $8 miliar, dan pengiriman mesin yang stabil akan mendukung rentang tersebut. Penundaan produksi lebih lanjut akan melemahkan ujung atas.
Kasus Bear: Produksi Lebih Lambat dan Biaya Lebih Tinggi Menarik RTX Menuju $165
Kasus Bear mengasumsikan pengiriman mesin melambat, kekurangan pemasok bertahan, dan program pertahanan harga tetap menyerap biaya tenaga kerja dan material yang lebih tinggi. Pendapatan masih dapat tumbuh dari backlog, tetapi konversi yang lebih lemah akan mengurangi keuntungan dan arus kas sambil menekan kelipatan valuasi.
Pergerakan menuju $165 akan menjadi lebih mungkin jika panduan penjualan turun di bawah $95 miliar, arus kas bebas turun di bawah $8 miliar, atau konversi backlog melambat. Biaya inspeksi GTF yang lebih tinggi atau biaya program pertahanan tambahan akan meningkatkan tekanan downside.
Perkiraan Harga Saham RTX untuk 2026 oleh Analis Wall Street
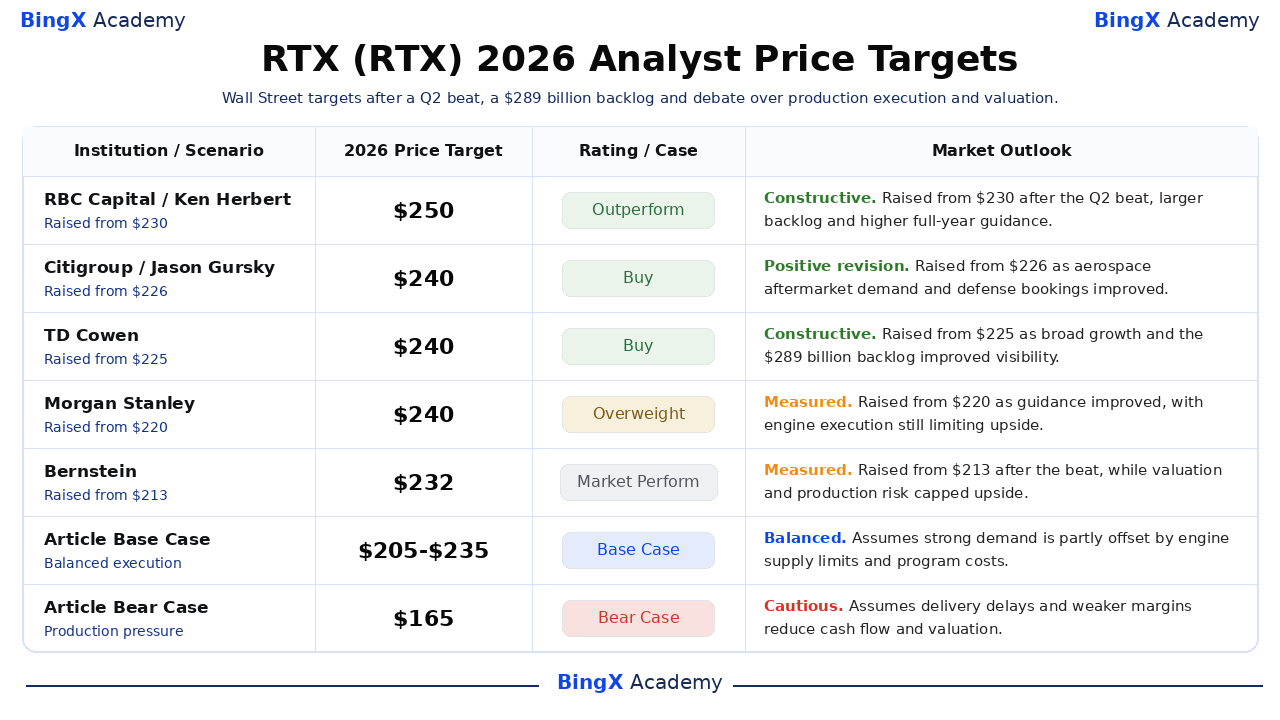
Lima tindakan analis bertanggal ini berkisar dari $232 hingga $250 dan mencerminkan asumsi berbeda tentang daya tahan aftermarket, booking pertahanan, eksekusi produksi dan valuasi. Target berada di atas penutupan 24 September $188,61, meskipun masing-masing bergantung pada pengiriman dan konversi uang tunai yang lebih kuat. Baris Base dan Bear adalah skenario editorial BingX Academy dan diberi label terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
RBC Capital / Ken Herbert |
$250 |
Outperform |
Konstruktif. 24 Juli: dinaikkan dari $230 setelah beat Q2, backlog yang lebih besar dan panduan tahun penuh yang lebih tinggi. |
|
Citigroup / Jason Gursky |
$240 |
Buy |
Revisi positif. 13 Agustus: dinaikkan dari $226 saat permintaan aftermarket dirgantara dan booking pertahanan membaik. |
|
TD Cowen / Gautam Khanna |
$240 |
Buy |
Konstruktif. 27 Juli: dinaikkan dari $225 saat pertumbuhan luas dan backlog $289 miliar meningkatkan visibilitas. |
|
Morgan Stanley / Kristine Liwag |
$240 |
Overweight |
Terukur. 24 Juli: dinaikkan dari $220 saat panduan membaik, dengan eksekusi mesin masih membatasi upside. |
|
Bernstein / Douglas Harned |
$232 |
Market Perform |
Terukur. 24 Juli: dinaikkan dari $213 setelah beat, sementara valuasi dan risiko produksi membatasi upside. |
|
Kasus Base Artikel |
$205-$235 |
Kasus Base |
Seimbang. Mengasumsikan permintaan kuat sebagian diimbangi oleh keterbatasan pasokan mesin dan biaya program. |
|
Kasus Bear Artikel |
$165 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan pengiriman dan margin yang lebih lemah mengurangi arus kas dan valuasi. |
Cara Memperdagangkan Saham RTX Corporation (RTX) di BingX
Perdagangkan pandangan dirgantara komersial, booking pertahanan dan produksi RTX menggunakan BingX TradFi dan alat BingX AI. Karena RTX dapat bereaksi tajam terhadap pendapatan, penghargaan kontrak dan pembaruan mesin, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
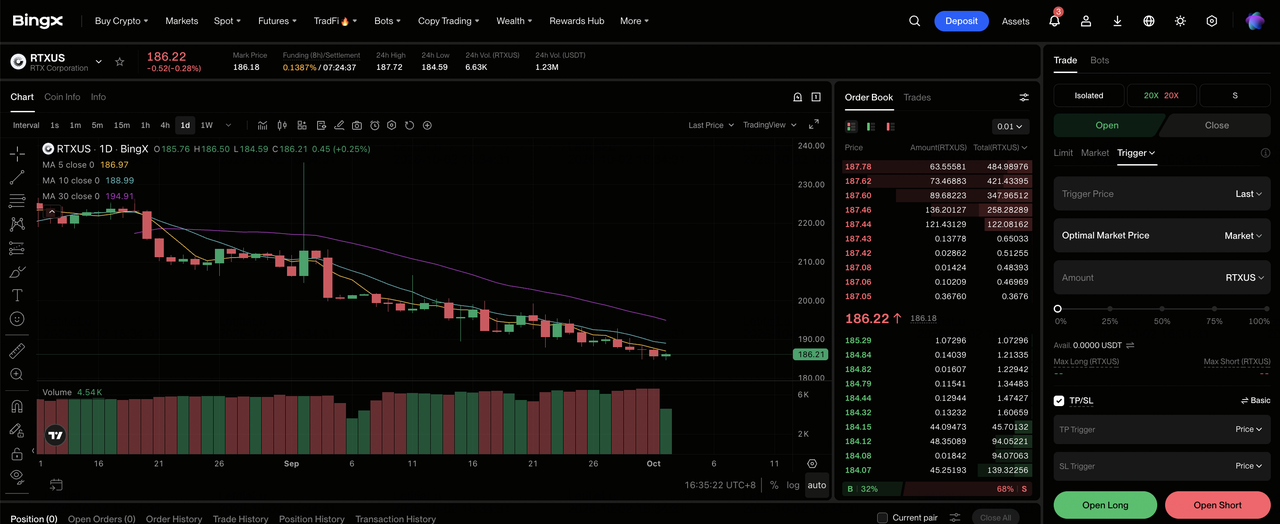
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih RTX Corporation (RTX). Cari dan pilih kontrak RTXUS-USDT perpetual futures.
Langkah 3: Pilih arah Anda. Pilih Open Long jika konversi backlog, pengiriman mesin dan margin pertahanan membaik. Pilih Open Short jika penundaan produksi atau biaya program melemahkan konversi uang tunai.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan dari tertinggi 52 minggu $226,88 menjadi $188,61 menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. RTX dapat bereaksi cepat terhadap pendapatan, panduan, pengiriman pesawat, inspeksi mesin, penghargaan rudal dan perubahan anggaran pertahanan.
5 Risiko Teratas yang Perlu Diperhatikan untuk Investor RTX Corporation pada 2026
RTX menggabungkan permintaan pasar akhir yang kuat dengan manufaktur yang kompleks dan kontrak berdurasi panjang, sehingga kegagalan eksekusi dapat mengurangi nilai per saham bahkan ketika backlog sedang tumbuh.
- Kekurangan pemasok dapat menunda pengiriman mesin dan sistem: penjualan Pratt & Whitney naik 16% menjadi $8,89 miliar, namun casting, elektronik atau tenaga kerja yang terbatas dapat mencegah output dari mencocokkan permintaan dan menunda pendapatan dan uang tunai aftermarket.
- Program pertahanan harga tetap dapat menyerap inflasi biaya: penjualan Raytheon meningkat 18% menjadi $8,27 miliar, tetapi biaya tenaga kerja, material atau redesain pada kontrak lama dapat menekan margin sebelum penetapan harga baru mencapai laporan laba rugi. Ini akan melemahkan EPS meskipun pengiriman lebih tinggi.
- Biaya inspeksi GTF dapat menekan konversi uang tunai: Pratt & Whitney harus mendukung maskapai melalui inspeksi dan pekerjaan manajemen armada. Kompensasi yang lebih tinggi atau biaya shop-visit dapat mengurangi arus kas bebas yang diharapkan dari pandangan $8,5 miliar-$8,75 miliar.
- Anggaran pemerintah dapat mengubah waktu penghargaan dan pengiriman: backlog pertahanan total $119 miliar, namun alokasi, persetujuan ekspor dan prioritas pelanggan dapat menggerakkan jadwal produksi. Penundaan akan memperlambat pemulihan modal kerja, menunda pemanfaatan pabrik dan mengurangi visibilitas pendapatan jangka pendek.
- Perlambatan dirgantara komersial dapat melemahkan permintaan aftermarket: backlog komersial $170 miliar mendapat manfaat dari aktivitas penerbangan yang tinggi dan armada yang lebih tua. Lalu lintas maskapai yang lebih rendah, guncangan bahan bakar atau kedatangan pesawat baru yang lebih cepat dapat mengurangi permintaan layanan dan menekan margin Collins dan Pratt.
Pemikiran Akhir: Apakah Anda Harus Berinvestasi di RTX Corporation pada 2026?
RTX memasuki paruh kedua dengan beat luas, panduan yang lebih tinggi dan backlog $289 miliar. Penjualan disesuaikan Q2 naik 14% menjadi $24,71 miliar, EPS disesuaikan mencapai $1,89 dan manajemen mengangkat penjualan disesuaikan tahun penuh menjadi $95 miliar-$96 miliar. Angka-angka tersebut mendukung tesis pertumbuhan, meskipun penurunan dari tertinggi 52 minggu menunjukkan bahwa investor masih memerlukan bukti produksi dan konversi uang tunai.
Kasus Bull memerlukan pengiriman mesin, output rudal dan margin aftermarket untuk mendorong saham menuju $260. Kasus Bear mencerminkan penundaan pemasok dan tekanan biaya program menuju $165. Trader konservatif mungkin menunggu backlog di atas $280 miliar, arus kas bebas di atas $8,5 miliar dan bukti bahwa EPS disesuaikan dapat melebihi $7,25 sebelum meningkatkan eksposur.
Pengingat Risiko: Trading dan investasi dalam saham seperti RTX melibatkan risiko tinggi kehilangan modal. Siklus dirgantara, anggaran pertahanan, batasan pemasok, inspeksi mesin, biaya program, perubahan valuasi dan leverage dapat menghasilkan kerugian cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Pertahanan Teratas untuk Dibeli pada 2026: Primes, Rudal, Drone, Ruang Angkasa, dan Perang Berbasis AI
- Saham Ruang Angkasa Teratas untuk Dibeli Menjelang IPO SpaceX
- Prediksi Harga Lockheed Martin (LMT) 2026: Bisakah Backlog Rekor Mendorong LMT Menuju $700?
- Prediksi Harga Rocket Lab (RKLB) 2026: Bisakah Roket Baru dan Pertumbuhan Pertahanan Mendorong RKLB Menuju $150?
- Prediksi Harga Redwire (RDW) 2026: Bisakah Pesanan Ruang Angkasa dan Pertahanan Mendorong RDW Menuju $24?
- Prediksi Harga Sidus Space (SIDU) 2026: Bisakah Pertumbuhan Satelit dan Edge AI Mendorong SIDU Menuju $6?
