


SpaceX (SPCX) menyediakan layanan peluncuran, konektivitas satelit, dan infrastruktur kecerdasan buatan untuk konsumen, bisnis, dan pelanggan pemerintah. Langganan Starlink berulang menyediakan mesin pendapatan yang mapan, sementara kontrak komputasi awan dan Grok menciptakan jalur menuju pendapatan perangkat lunak dan infrastruktur yang lebih luas. Utilisasi komputasi, ekonomi satelit, dan pengeluaran modal menentukan apakah ekspansi tersebut menghasilkan imbal hasil kas yang berkelanjutan bagi pemegang saham.
Kuartal terbaru menunjukkan percepatan pendapatan cloud sementara investasi terus menyerap modal yang substansial. Pendapatan SpaceX Q3 2026 naik 161% menjadi $14,575 miliar, dengan penjualan SI meningkat 830%. Pendapatan operasional mencapai $2,791 miliar, sementara belanja modal berjumlah $19,593 miliar. Ujian kuartal berikutnya adalah apakah kapasitas komputasi baru dapat menghasilkan pendapatan berulang cukup cepat untuk meningkatkan konversi kas meskipun ada rencana pengeluaran yang lebih besar.
Prakiraan saham SPCX untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus monetisasi komputasi: Kontrak cloud baru dan pendapatan Starlink berulang dapat memperluas laba operasional seiring kapasitas yang digunakan mulai menghasilkan pendapatan untuk pelanggan eksternal.
- Kasus tekanan pengeluaran modal: Meningkatnya pengeluaran infrastruktur dapat menyerap keuntungan operasional jika utilisasi cloud mengecewakan dan margin satelit normal sebelum kapasitas baru menghasilkan imbal hasil yang menarik.
Panduan ini menguraikan prakiraan saham SPCX, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan SpaceX pada 20 Oktober, pengajuan September, siaran web dan data pasar 26 Oktober, serta cara membeli Saham SPCX di BingX TradFi dengan USDT atau USDC.
5 Hal Teratas yang Perlu Diketahui Investor SpaceX di Oktober 2026
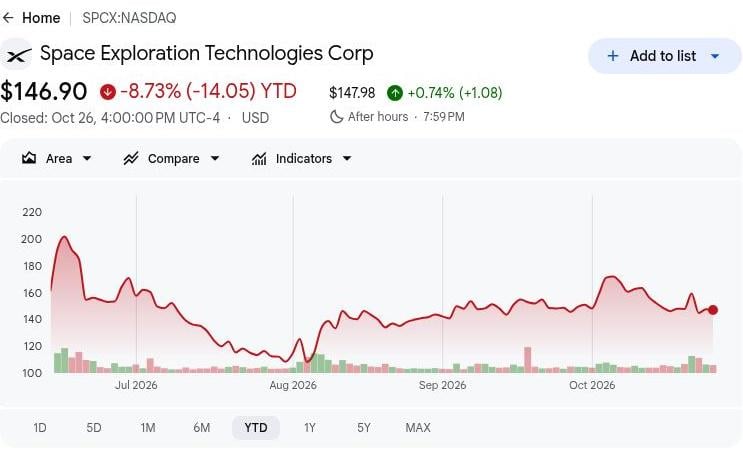
- SPCX ditutup pada $146,90 pada 26 Oktober: Saham tetap di bawah penutupan pasca-pendapatan sebesar $159,31, membuat skenario bull $200 bergantung pada profitabilitas dan pembangkitan kas yang lebih kuat. Kenaikan lebih lanjut akan memerlukan investasi infrastruktur cloud untuk menghasilkan imbal hasil berkelanjutan melampaui ekspansi kapasitas.
- Pendapatan Q3 melonjak menjadi $14,575 miliar dari $5,576 miliar. Penjualan juga meningkat dari $7,814 miliar di Q2, mencerminkan ekspansi cepat dalam layanan cloud dan pendapatan Cursor yang diakuisisi. Pertumbuhan berkelanjutan akan bergantung pada permintaan langganan organik dan monetisasi kapasitas komputasi yang lebih kuat.
- Pelanggan konsumen Starlink mencapai 13,6 juta: Lebih dari 3.800 pesawat juga dilengkapi dengan Starlink, menunjukkan adopsi komersial yang berkembang. Retensi pelanggan, rata-rata pendapatan per pengguna, dan biaya operasional satelit akan menentukan seberapa efektif skala ini diterjemahkan menjadi profitabilitas.
- Penerbangan 14 Starship memperluas peluang pertumbuhan Starlink: Misi tersebut mengerahkan 26 satelit Starlink V3, menandai penerbangan Starship yang pertama kali menghasilkan pendapatan. Peluncuran lanjutan yang berhasil dan kapasitas broadband tambahan dapat memperkuat pendapatan layanan masa depan dan efisiensi operasional.
- Kas dan sekuritas mencapai $89,855 miliar, mendukung ekspansi: Arus kas operasional sembilan bulan berjumlah $13,097 miliar terhadap $48,069 miliar dalam pengeluaran modal, meninggalkan kesenjangan pendanaan sebesar $34,972 miliar sebelum arus kas lainnya. Likuiditas yang kuat mendukung investasi infrastruktur, meskipun meningkatkan konversi kas tetap penting untuk imbal hasil pemegang saham jangka panjang.
Apa Itu SpaceX (SPCX)?
Space Exploration Technologies Corp. (SpaceX) adalah perusahaan dirgantara, komputasi awan AI, dan konektivitas satelit yang diperdagangkan di Nasdaq dengan kode SPCX. Bisnisnya yang terintegrasi secara vertikal menggabungkan pusat data AI, infrastruktur cloud, kendaraan peluncur, satelit, dan jaringan komunikasi. Divisi SI-nya menyediakan kapasitas komputasi AI, model Grok, dan perangkat lunak Cursor untuk beban kerja AI perusahaan, berkontribusi 52% dari pendapatan Q3. Sementara itu, Starlink menghadirkan layanan broadband untuk rumah tangga, maskapai penerbangan, dan pelanggan pemerintah, sementara Falcon dan Dragon mendukung peluncuran komersial dan penerbangan luar angkasa berawak.
Strategi pertumbuhan SpaceX berfokus pada perluasan kapasitas komputasi AI, mengamankan kontrak cloud perusahaan, dan menumbuhkan langganan Starlink. Pada 2026, Anthropic menandatangani perjanjian untuk menggunakan superkomputer Colossus 1 milik SpaceX, sementara NVIDIA mengadopsi Cursor di seluruh operasi rekayasanya dan berkolaborasi dalam pengembangan AI perusahaan. Grok juga memperluas jangkauannya melalui integrasi dengan Google Workspace dan Microsoft Foundry. Dalam konektivitas, Lufthansa memajukan peluncuran Starlink-nya. Dengan kapasitas komputasi mencapai 1,7 gigawatt dan pelanggan Starlink berjumlah 13,6 juta, kemitraan ini mendukung monetisasi cloud dan pertumbuhan pendapatan berulang.
Baca Selengkapnya: Bagaimana IPO SpaceX pada 12 Juni Meluncurkan Elon Musk Melampaui Kekayaan Bersih Satu Triliun Dolar
Ikhtisar Pendapatan SpaceX (SPCX) Q3 2026: Pendapatan Cloud AI Melonjak 830% saat Pengeluaran Infrastruktur Tiga Kali Lipat
SpaceX melaporkan pendapatan Q3 2026 sebesar $14,575 miliar, naik 161% secara tahunan dan 87% secara berurutan, didorong terutama oleh perluasan layanan cloud SI dan permintaan Starlink. Pendapatan operasional mencapai $2,791 miliar, sementara laba bersih sebesar $4,404 miliar juga mencerminkan pendapatan bunga, keuntungan lain, dan manfaat pajak, sehingga kualitas pendapatan menjadi penting di samping pertumbuhan. Dengan $19,593 miliar dalam belanja modal kuartalan dan proyeksi pengeluaran Q4 sebesar $35 miliar hingga $40 miliar, imbal hasil masa depan bergantung pada monetisasi kapasitas dan mempertahankan profitabilitas operasional.
Baca Selengkapnya: Ikhtisar Pendapatan SpaceX (SPCX) Q3 2026: Rekor Pendapatan AI dan Pendapatan Kuat Mendorong Reli Saham 7,79%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan |
$5,576M Q3 2025 |
$14,575M |
Melonjak. Naik 161% YoY. |
|
Pendapatan SI |
$813M Q3 2025 |
$7,560M |
Berkembang. Naik 830% YoY. |
|
Pendapatan konektivitas |
$3,097M Q3 2025 |
$5,248M |
Meningkat. Naik 69% YoY. |
|
Pendapatan operasional |
−$273M Q3 2025 |
$2,791M |
Berbalik. Masuk ke laba operasional. |
|
Laba bersih |
−$1,054M Q3 2025 |
$4,404M |
Berbalik. Meningkat sebesar $5,458M. |
|
Belanja modal |
$6,880M Q3 2025 |
$19,593M |
Meningkat. Naik 185% YoY. |
|
Pelanggan konsumen Starlink |
7,2M Q3 2025 |
13,6M |
Berkembang. Bertambah 6,4M YoY. |
|
Kapasitas komputasi nameplate |
1,4GW Q2 2026 |
1,7GW |
Berkembang. Bertambah 0,3GW secara berurutan. |
- Pendapatan Q3 meningkat 161% menjadi $14,575 miliar. Pendapatan naik 87% secara berurutan seiring pertumbuhan tahunan, mencerminkan perjanjian cloud yang baru diaktifkan dan ekspansi Starlink. Permintaan komputasi yang berkelanjutan dan langganan konektivitas berulang akan penting untuk mempertahankan momentum pendapatan.
- Pendapatan SI naik 830% menjadi $7,560 miliar. Perjanjian layanan cloud dan $608 juta pendapatan Cursor yang diakuisisi mendorong kinerja kuartalan. Permintaan komputasi yang berkelanjutan dan adopsi perusahaan dapat mendukung pendapatan, meskipun biaya infrastruktur mempengaruhi profitabilitas dan imbal hasil kas.
- Pendapatan operasional mencapai $2,791 miliar seiring akselerasi pendapatan. Laba bersih juga mendapat manfaat dari $873 juta pendapatan bunga dan manfaat pajak $390 juta. Pendapatan cloud dan konektivitas yang lebih kuat mendukung profitabilitas, tetapi kinerja operasional berulang akan penting seiring kontribusi non-operasional yang normal.
- Investasi modal memperluas kapasitas komputasi dan satelit SpaceX. Sekitar $19,593 miliar dihabiskan untuk infrastruktur selama Q3, termasuk $16,444 miliar di SI. Investasi mendukung pengiriman cloud, dengan imbal hasil bergantung pada utilisasi dan pembayaran pelanggan yang melebihi biaya operasional yang sedang berjalan.
- Panduan komputasi akhir tahun mencapai 2,5 hingga 3 gigawatt. Pembangunan mendukung layanan cloud tambahan, meskipun panduan belanja modal Q4 meningkat menjadi $35 miliar–$40 miliar. Mengaktifkan kontrak, mengumpulkan pembayaran, dan mengendalikan biaya konstruksi akan penting untuk pertumbuhan pendapatan masa depan.
Prospek Investasi SpaceX (SPCX) 2026: Kasus Bull $200 vs. Kasus Bear $115
Prospek SpaceX 2026 bergantung pada apakah komputasi yang baru digunakan dapat menghasilkan laba operasional berulang sementara Starlink terus berkontribusi pada pendapatan operasional. Pertumbuhan SI Q3 menunjukkan kemajuan komersial, sementara rencana investasi Q4 sebesar $35 miliar hingga $40 miliar menjadikan konversi kas sebagai inti penilaian. Skenario editorial berikut mencerminkan bagaimana utilisasi kapasitas, margin satelit, dan pengeluaran infrastruktur dapat membentuk kinerja hingga Desember 2026.
Kasus Bull: Pertumbuhan Cloud AI dan Laba Starlink Mendorong SPCX Menuju $200
Monetisasi yang lebih cepat dari komputasi baru akan memberi SpaceX jalur langsung menuju pendapatan operasional berulang yang lebih kuat. Pendapatan SI Q3-nya mencapai $7,560 miliar, sementara segmen tersebut menghasilkan $431 juta dalam pendapatan operasional setelah kompensasi terkait akuisisi yang substansial. Mengonversi lebih banyak kapasitas yang tersedia menjadi layanan berbayar akan meningkatkan pendapatan sementara Starlink terus berkontribusi pada pendapatan konektivitas yang menguntungkan.
Skenario $200 akan mendapat dukungan jika pertumbuhan cloud berbayar mengangkat laba operasional SI di atas $1,648 miliar Q3 tidak termasuk kompensasi terkait akuisisi. Arus kas operasional yang mencakup lebih dari 27% pengeluaran modal sembilan bulan akan memperkuat imbal hasil melampaui ekspansi dasar.
Kasus Dasar: Pendapatan Starlink yang Stabil Membuat SPCX Antara $145 dan $175
Ekspansi Starlink yang berkelanjutan dapat membuat pendapatan SpaceX terus bergerak maju bahkan jika investasi cloud menyerap kas lebih lama. Pendapatan operasional Konektivitas Q3 mencapai $2,367 miliar, membantu mengimbangi kerugian segmen Ruang yang kecil dan komitmen infrastruktur yang besar. Kasus dasar mengasumsikan dukungan tersebut bertahan, menghasilkan kemajuan operasional sambil membiarkan kesenjangan antara pengeluaran modal dan pembangkitan kas tidak terpecahkan.
Kisaran $145 hingga $175 akan sesuai dengan permintaan konektivitas yang tangguh, aktivasi cloud bertahap, dan pengeluaran infrastruktur yang terus berat. Pengumpulan pelanggan yang lebih cepat akan mendukung batas atas, sementara margin kotor yang lebih rendah dapat menyerap cukup kemajuan untuk membatasi kenaikan harga saham.
Kasus Bear: Penjualan Komputasi yang Lebih Lambat dan Pengeluaran Tinggi Menarik SPCX Menuju $115
Monetisasi cloud yang lebih lambat akan mengekspos SpaceX lebih penuh pada komitmen modal yang berkembang. Konektivitas menyuplai sebagian besar pendapatan operasional Q3, sementara pengeluaran modal kuartalan melebihi pendapatan grup dan operasi Ruang tetap sedikit tidak menguntungkan. Jika komputasi baru tidak dimanfaatkan seiring margin satelit yang normal, SpaceX dapat kehilangan sebagian bantal pendapatannya sebelum infrastruktur mulai menghasilkan imbal hasil kas yang memadai.
Skenario $115 akan lebih mungkin terjadi jika aktivasi komputasi melewatkan rencana akhir tahun bersamaan dengan margin Starlink yang lebih lemah. Likuiditas yang ada kemudian perlu mendanai lebih banyak konstruksi dan biaya operasional, meninggalkan lebih sedikit dukungan untuk pertumbuhan pendapatan per saham dan penilaian.
Prakiraan Harga Saham SPCX 2026 oleh Analis Wall Street
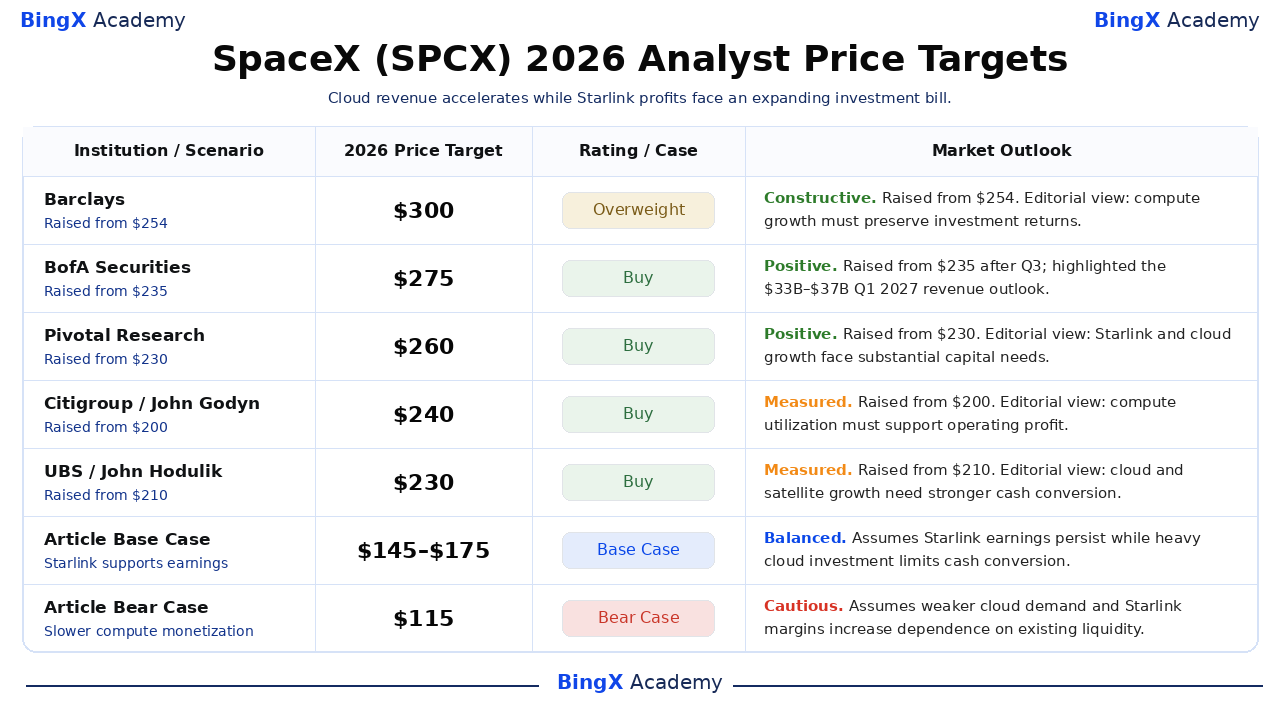
Lima target bernama dan bertanggal ini merujuk pada saham Kelas A SpaceX yang terdaftar di Nasdaq dan umumnya mencakup sekitar 12 bulan, melampaui Desember 2026. Kisaran $230 hingga $300 yang dipilih mencerminkan pandangan berbeda tentang monetisasi komputasi dan pertumbuhan satelit. Dasar pemikiran bersifat editorial kecuali dikaitkan; dua baris terakhir adalah skenario 2026 terpisah dari artikel ini.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Prospek Pasar |
|
Barclays |
$300 |
Overweight |
Konstruktif. 2026-10-21: Dinaikkan dari $254 dan dipertahankan Overweight. Interpretasi editorial: monetisasi komputasi yang lebih cepat harus menjaga imbal hasil seiring investasi yang berkembang. |
|
BofA Securities |
$275 |
Beli |
Positif. 2026-10-22: Dinaikkan dari $235 dan dipertahankan Beli setelah hasil Q3. Catatan yang diterbitkan menyoroti proyeksi pendapatan Q1 2027 sebesar $33M–$37M. |
|
Pivotal Research |
$260 |
Beli |
Positif. 2026-10-22: Dinaikkan dari $230 dan dipertahankan Beli. Interpretasi editorial: permintaan Starlink berulang dan pendapatan cloud memperluas peluang pendapatan, dengan intensitas modal yang masih material. |
|
Citigroup |
$240 |
Beli |
Terukur. 2026-10-21: Dinaikkan dari $200 dan dipertahankan Beli. Interpretasi editorial: utilisasi komputasi yang lebih tinggi perlu diterjemahkan menjadi pendapatan operasional seiring kapasitas dan depresiasi yang berkembang. |
|
UBS |
$230 |
Beli |
Terukur. 2026-10-21: Dinaikkan dari $210 dan dipertahankan Beli. Interpretasi editorial: kontrak cloud dan adopsi satelit mendukung penjualan, sementara pembangkitan kas harus mengejar investasi. |
|
Kasus Dasar Artikel |
$145–$175 |
Kasus Dasar |
Seimbang. Mengasumsikan pendapatan Starlink bertahan sementara investasi cloud berat membatasi konversi kas hingga Desember 2026. |
|
Kasus Bear Artikel |
$115 |
Kasus Bear |
Hati-hati. Mengasumsikan permintaan cloud yang lebih lemah dan margin Starlink meningkatkan ketergantungan pada likuiditas yang ada untuk pengeluaran infrastruktur. |
Cara Membeli Saham SpaceX (SPCX) di BingX
Beli dan tahan saham SpaceX melalui Perdagangan Saham BingX menggunakan USDT atau USDC, tergantung pada daftar dan kelayakan akun. SpaceX menawarkan eksposur ke layanan peluncuran, konektivitas satelit, dan infrastruktur kecerdasan buatan. Pengguna yang memenuhi syarat dapat menentukan ukuran kepemilikan sesuai dengan tujuan investasi mereka tanpa menggunakan leverage atau membayar biaya pendanaan perpetual.
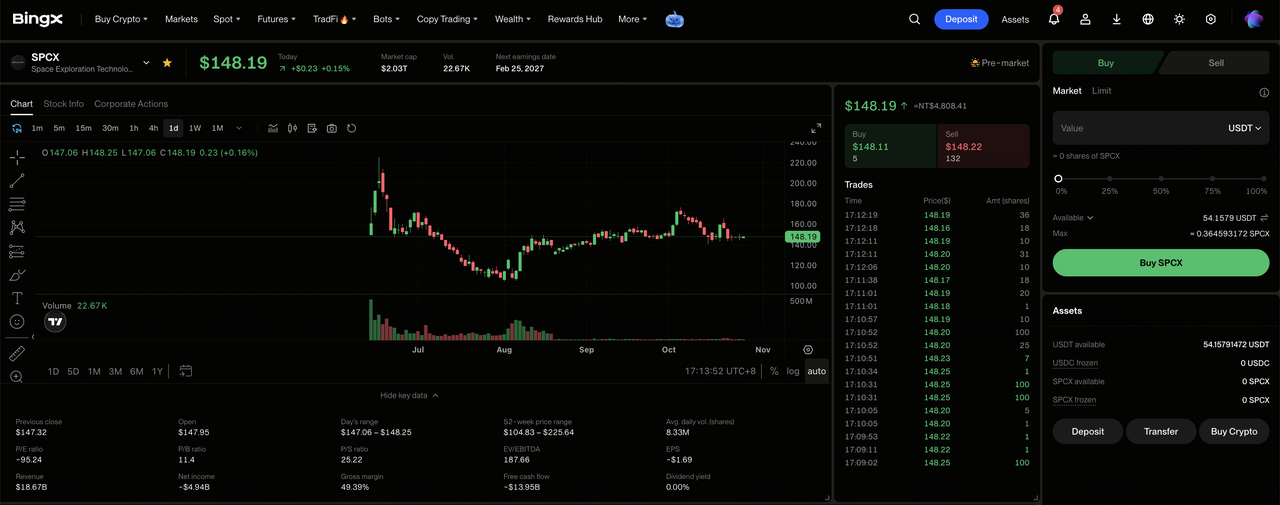
Langkah 1: Akses Perdagangan Saham BingX. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kali.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Akun Kekayaan Anda jika diperlukan. Tinjau jumlah pesanan minimum saham yang dipilih dan kelayakan fraksional sebelum memilih ukuran investasi.
Langkah 3: Pilih SpaceX (SPCX). Buka pasar Saham, cari SpaceX (SPCX), dan konfirmasi bahwa saham Kelas A tersedia untuk akun Anda. Tinjau identitas perusahaan, harga saham saat ini, sesi perdagangan, dan jenis pesanan yang tersedia.
Langkah 4: Beli Saham SpaceX. Pilih "Beli", masukkan jumlah investasi yang diizinkan atau kuantitas saham, dan pilih pesanan pasar atau batas yang didukung. Pesanan pasar menggunakan harga yang tersedia selama sesi yang didukung, sementara pesanan batas memerlukan harga yang ditentukan atau lebih baik dan likuiditas yang cukup untuk dieksekusi.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Saham > Posisi" untuk memantau saham SPCX Anda dan laba atau rugi yang belum direalisasi. Gunakan Semua Pesanan untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya mempengaruhi kapan hasil penjualan dapat ditarik, bukan kapan saham yang dibeli dapat dijual.
5 Risiko Teratas yang Perlu Diperhatikan Investor SpaceX di 2026
Kemampuan peluncuran SpaceX, langganan Starlink yang berkembang, dan likuiditas keuangan yang substansial mendukung prospek pendapatannya. Namun, permintaan komputasi, pengeluaran infrastruktur, margin satelit, dan pengiriman proyek dapat menekan profitabilitas dan imbal hasil pemegang saham.
- Permintaan cloud yang lebih lemah dapat menekan pendapatan: Pendapatan SI Q3 mencapai $7,560 miliar, didukung oleh perjanjian komputasi yang diaktifkan. Utilisasi pelanggan atau penetapan harga kontrak yang lebih rendah dapat mengurangi pendapatan operasional dan imbal hasil pada infrastruktur yang baru dipasang.
- Meningkatnya biaya infrastruktur dapat membatasi margin: Belanja modal SI Q3 meningkat menjadi $16,444 miliar seiring ekspansi kapasitas. Biaya depresiasi dan energi yang lebih tinggi dapat melemahkan profitabilitas jika pendapatan cloud dan langganan perangkat lunak tumbuh lebih lambat.
- Penundaan penyebaran satelit dapat membatasi pertumbuhan pendapatan: Penerbangan 14 Starship Q3 mengirimkan 26 satelit Starlink V3, tetapi kapasitas tambahan memerlukan peluncuran lebih lanjut. Penundaan penyebaran satelit, instalasi terminal, atau aktivasi pelanggan dapat mengurangi visibilitas pendapatan masa depan.
- Investasi modal dapat melemahkan imbal hasil pemegang saham: $19,593 miliar dihabiskan untuk infrastruktur selama Q3, mendukung kapasitas komputasi dan satelit. Peralatan yang tidak dimanfaatkan atau pembengkakan konstruksi dapat membatasi pembangkitan kas dan mengurangi imbal hasil modal yang diinvestasikan.
- Imbal hasil operasional yang lebih lemah dapat menekan penilaian: Pendapatan operasional Q3 SpaceX mencapai $2,791 miliar, didukung oleh layanan konektivitas yang menguntungkan. Penjualan cloud yang lebih lambat, margin satelit yang lebih lemah, atau biaya infrastruktur yang meningkat dapat mengurangi pendapatan dan memicu penurunan harga saham.
Pikiran Akhir: Haruskah Anda Berinvestasi di SpaceX pada 2026?
Pendapatan kuartalan SpaceX sebesar $14,575 miliar dan pendapatan operasional sebesar $2,791 miliar menunjukkan peningkatan pendapatan dari layanan komputasi dan satelit. Starlink memberikan dukungan operasional yang substansial, sementara kapasitas cloud berbayar dan integrasi Cursor menciptakan peluang untuk memperluas pendapatan berulang. Mempertahankan kemajuan tersebut akan bergantung pada pelestarian profitabilitas satelit dan mengonversi investasi infrastruktur menjadi kas daripada sekadar kapasitas.
Kasus bull $200 mengasumsikan laba operasional SI yang lebih kuat, cakupan kas yang lebih baik, dan profitabilitas Starlink yang tangguh. Kasus dasar $145 hingga $175 mencerminkan operasi yang stabil, sementara kasus bear $115 memperhitungkan utilisasi yang lebih lemah dan tekanan pengeluaran yang terus-menerus. Dengan SPCX ditutup pada $146,90 pada 26 Oktober, investor harus memperhatikan apakah ekspansi pendapatan diterjemahkan menjadi imbal hasil kas yang berkelanjutan.
Pengingat Risiko: Bisnis satelit dan komputasi SpaceX yang berkembang tidak menghilangkan risiko investasi. Permintaan cloud yang lebih lemah, penundaan satelit, atau pembengkakan infrastruktur dapat mengurangi pendapatan dan pembangkitan kas. Investor harus menilai penilaian, konversi kas, dan toleransi risiko mereka sebelum membeli saham SPCX.
Bacaan Terkait
- 10 Hal Teratas yang Perlu Diketahui tentang IPO SpaceX: Penetapan Harga, Penilaian, dan Cara Memperdagangkannya
- Saham Pertahanan Teratas untuk Dibeli di 2026: Utama, Rudal, Drone, Luar Angkasa, dan Perang Berbasis AI
- Saham Luar Angkasa Teratas untuk Dibeli Menjelang IPO SpaceX
- SpaceX (SPXC) Pasca-IPO: Dapatkah Perusahaan Mempertahankan Penilaian $2,5T pada $230?
- Prediksi Harga Firefly Aerospace (FLY) 2026: Dapatkah Pertumbuhan Peluncuran dan Pertahanan Mendorong FLY Menuju $55?
- Prediksi Harga GE Aerospace (GE) 2026: Dapatkah Permintaan Mesin Jet Mendorong GE Menuju $350?
