
Okta (OKTA) menyediakan perangkat lunak cloud untuk manajemen identitas dan akses bagi karyawan, pelanggan, mesin, dan agen AI. Platform Workforce Identity dan Customer Identity mengelola autentikasi, otorisasi, tata kelola, dan akses istimewa di seluruh aplikasi perusahaan. Posisi independen tersebut memberikan Okta eksposur pada peningkatan pengeluaran keamanan, meskipun saham tetap sensitif terhadap persaingan, waktu kontrak perusahaan, dan valuasi yang diberikan investor pada permintaan agen AI masa depan.
Kuartal terbaru memperkuat kasus operasional. Pendapatan Okta Q2 Fiskal 2027 mencapai $805 juta, naik 11% year over year, sisa kewajiban kinerja saat ini naik 14% menjadi $2,585 miliar dan arus kas bebas meningkat 40% menjadi $227 juta. Pertanyaan investasi adalah apakah produk tata kelola, akses istimewa, dan agen AI yang lebih baru dapat mempertahankan pertumbuhan kontrak di atas pendapatan yang dilaporkan karena bisnis inti menjadi lebih besar.
Prakiraan saham OKTA untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus platform identitas dan agen AI: pertumbuhan cRPO yang lebih cepat, adopsi produk keamanan baru yang lebih luas, dan leverage operasional dapat memperpanjang ekspansi dua digit karena perusahaan mengamankan identitas manusia dan AI.
- Kasus persaingan dan normalisasi pertumbuhan: rival platform dapat memperlambat pemesanan sebelum pendapatan agen AI menjadi material, mengurangi ekspektasi pertumbuhan dan kelipatan perangkat lunak yang diberikan kepada Okta.
Panduan ini menguraikan prakiraan saham OKTA, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis laba Q2 fiskal 2027 Okta tanggal 26 Agustus, pengajuan kuartalan, dan data pasar hingga 18 September, plus cara trading futures saham OKTA di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Okta pada September 2026
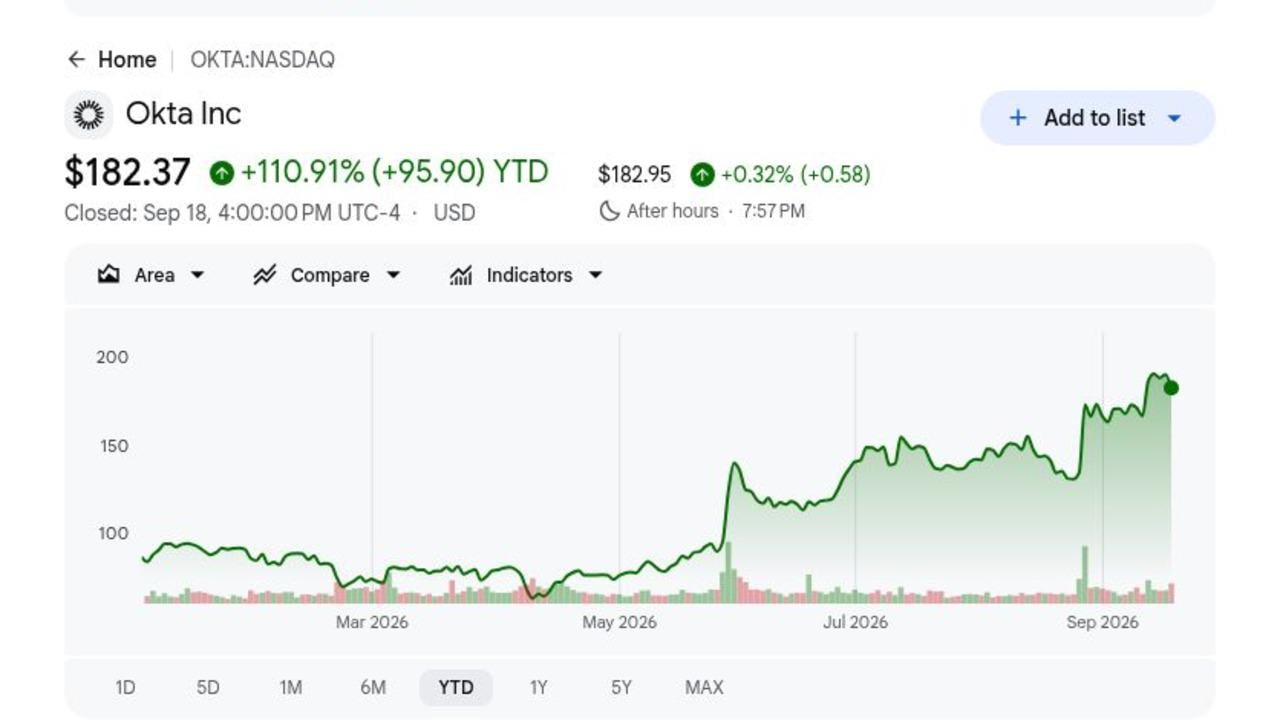
- OKTA ditutup pada $182,37 pada 18 September dan naik 110,91% pada 2026: Reli mencerminkan eksekusi yang lebih kuat dan peningkatan permintaan untuk kontrol identitas di sekitar agen AI. Dengan saham mendekati konsensus analis $183,71, kenaikan lebih lanjut kemungkinan memerlukan estimasi laba yang lebih tinggi daripada sekadar pemulihan.
- Pendapatan Q2 fiskal mencapai $805 juta, naik 11%: Pendapatan mengalahkan titik tengah panduan Okta $790 juta hingga $794 juta sebesar $13 juta. Pendapatan berlangganan naik 12% menjadi $793 juta dan mewakili 98,5% dari total penjualan.
- RPO saat ini naik 14% menjadi $2,585 miliar: Total RPO meningkat 17% menjadi $4,858 miliar, keduanya lebih cepat dari pertumbuhan pendapatan 11% kuartal ini. Selisih menunjukkan permintaan kontrak yang lebih kuat, meskipun backlog tersebut masih perlu dikonversi menjadi pertumbuhan pendapatan yang berkelanjutan.
- Arus kas bebas naik 40% menjadi $227 juta: Margin arus kas bebas mengembang enam poin menjadi 28%, sementara margin operasional GAAP membaik dari 6% menjadi 13%. Konversi kas yang lebih baik memberi Okta lebih banyak ruang untuk mendanai pengembangan produk dan pembelian kembali.
- Panduan pendapatan fiskal 2027 naik menjadi $3,216 miliar hingga $3,226 miliar: Titik tengah meningkat sebesar $21 juta dari rentang sebelumnya meski ada headwind pertumbuhan sekitar satu poin dari pengalihan lebih banyak layanan profesional ke mitra. Panduan arus kas bebas tahun penuh $910 juta hingga $930 juta menyiratkan margin 28% hingga 29%.
Apa itu Okta (OKTA)?
Okta adalah perusahaan keamanan identitas independen yang platform cloud-nya menghubungkan pengguna dan mesin ke aplikasi di bawah kebijakan yang dikelola secara terpusat. Workforce Identity Cloud mencakup single sign-on, autentikasi multifaktor adaptif, manajemen siklus hidup, tata kelola identitas, dan akses istimewa. Customer Identity Cloud, yang dibangun di sekitar Auth0, memungkinkan pengembang menambahkan autentikasi dan otorisasi ke produk digital. Kontrak berlangganan menghasilkan hampir semua pendapatan, dan desain netral platform memungkinkan pelanggan menghubungkan aplikasi di berbagai vendor cloud dan perangkat lunak.
Strategi jangka panjang bergerak melampaui login menuju tata kelola dan perlindungan ancaman untuk setiap identitas, termasuk akun non-manusia dan agen otonom. Okta membangun kontrol penemuan, otorisasi, dan siklus hidup untuk agen AI sambil memperluas Identity Governance dan Privileged Access di dalam pelanggan yang ada. Contoh pelanggan bernama termasuk McLaren Racing, Wyndham, Hitachi, Booking.com, Mars, dan FedEx, memberikan platform eksposur di lingkungan konsumen, industri, dan teregulasi. Keluasan tersebut mendukung cross-selling, meskipun juga menempatkan Okta melawan penawaran identitas bundel dari platform perangkat lunak yang lebih besar.
Baca Selengkapnya: Prediksi Harga CrowdStrike (CRWD) 2026: Bisakah AI Security dan Falcon Flex Mendorong CRWD Menuju $280?
Gambaran Umum Laba Okta (OKTA) Q2 FY2027: Pendapatan, cRPO, dan Arus Kas Berakselerasi
Okta memberikan pendapatan $805 juta versus titik tengah panduan $792 juta, $1,05 EPS dilusian non-GAAP versus pandangan $0,95 hingga $0,97, dan $2,585 miliar cRPO, naik 14%. Pendapatan operasional GAAP mencapai $107 juta dan arus kas bebas mencapai $227 juta. Manajemen menaikkan panduan pendapatan tahunan menjadi $3,216 miliar hingga $3,226 miliar, meskipun rentang pertumbuhan 10% hingga 11% menunjukkan bahwa pemesanan yang lebih kuat masih perlu menghasilkan reakselerasi yang tahan lama.
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 FY2027 |
Panduan $790J-$794J |
$805J |
Beat. $13J di atas titik tengah; naik 11% YoY. |
|
Pendapatan berlangganan |
$711J setahun sebelumnya |
$793J |
Mengembang. Naik 12% YoY. |
|
EPS dilusian non-GAAP |
Panduan $0,95-$0,97 |
$1,05 |
Beat. Delapan sen di atas ujung tinggi. |
|
RPO |
— |
$4,858M; +17% |
Berakselerasi. Backlog melampaui pendapatan. |
|
RPO saat ini |
— |
$2,585M; +14% |
Positif. Permintaan kontrak jangka pendek menguat. |
|
Pendapatan operasional GAAP |
$41J; margin 6% setahun sebelumnya |
$107J; margin 13% |
Membaik. Margin mengembang tujuh poin. |
|
Arus kas bebas |
$162J; margin 22% setahun sebelumnya |
$227J; margin 28% |
Mengembang. Arus kas naik 40%. |
|
Pandangan pendapatan FY2027 |
Sebelumnya $3,19M-$3,21M |
$3,216M-$3,226M |
Dinaikkan. Titik tengah meningkat $21J. |
- Pendapatan mengalahkan titik tengah panduan sebesar $13 juta: Penjualan naik 11%, didukung oleh pertumbuhan berlangganan 12% karena lebih banyak pekerjaan layanan beralih ke mitra. Pendapatan berlangganan mencapai $793 juta dan mewakili 98,5% dari total penjualan, mempertahankan basis pendapatan berulang Okta.
- EPS non-GAAP mencapai $1,05, naik 15%: Hasil mengalahkan ujung tinggi sebelumnya sebesar $0,08, sementara EPS dilusian GAAP naik dari $0,37 menjadi $0,65. Laba bersih GAAP juga meningkat menjadi $116 juta dari $67 juta, menunjukkan leverage operasional yang lebih kuat.
- RPO mencapai $4,858 miliar, naik 17%: cRPO tumbuh 14%, juga lebih cepat dari pendapatan yang dilaporkan. Saldo saat ini $2,585 miliar meningkatkan visibilitas jangka pendek jika pelanggan melakukan deploy dan perpanjangan sesuai jadwal.
- Margin arus kas bebas mengembang menjadi 28%: Perbaikan enam poin datang bersamaan dengan arus kas operasional $234 juta dan kas serta investasi jangka pendek $2,299 miliar. Generasi kas yang lebih kuat memberi Okta lebih banyak ruang untuk berinvestasi dan membeli kembali saham.
- Panduan pendapatan tahunan naik ke titik tengah $3,221 miliar: Manajemen menyerap sekitar satu poin headwind layanan dan tetap menaikkan rentang. Panduan Q3 $813 juta hingga $817 juta menyiratkan sekitar 10% pertumbuhan, sementara panduan arus kas bebas tahun penuh $910 juta hingga $930 juta menyiratkan margin 28% hingga 29%.
Baca Selengkapnya: Prediksi Harga Palo Alto Networks (PANW) 2026: Bisakah Platformisasi Mendorong PANW Menuju $450?
Pandangan Investasi Okta (OKTA) 2026: Kasus Bull $225 vs Kasus Bear $130
Pandangan Okta 2026 tergantung pada apakah keamanan agen AI dapat menambahkan lapisan pertumbuhan baru sementara permintaan identitas inti dan margin arus kas bebas tetap kuat. Upside datang dari pertumbuhan cRPO dan cross-sell yang lebih cepat, sementara persaingan dan valuasi saham yang lebih tinggi tetap menjadi risiko utama.
Kasus Bull: Permintaan Keamanan AI yang Kuat Mendorong OKTA Menuju $225
Kasus Bull mengasumsikan penemuan, tata kelola, dan otorisasi agen AI memperluas pasar Okta sementara pemesanan Workforce dan Customer Identity tetap sehat. cRPO tetap mendekati atau di atas 14%, dan margin arus kas bebas tahunan tetap sekitar rentang panduan 28% hingga 29%.
Pergerakan menuju $225 akan memerlukan beat pendapatan dan cRPO berulang, cross-selling yang lebih kuat dari tata kelola dan akses istimewa, dan bukti bahwa produk agen AI menghasilkan kontrak nyata daripada hanya pilot. Target analis mendekati $219 akan memberikan dukungan tambahan.
Kasus Dasar: Pertumbuhan Identitas Stabil Menjaga OKTA Antara $175 dan $200
Kasus Dasar mengasumsikan pendapatan tumbuh sekitar 10% hingga 11% dan cRPO tetap di tingkat belasan rendah hingga menengah. Generasi kas tetap kuat, meskipun persaingan dan valuasi yang lebih tinggi membatasi re-rating besar lainnya.
Dalam skenario ini, OKTA dapat diperdagangkan terutama antara $175 dan $200. Perpanjangan stabil, EPS tahunan mendekati pandangan $3,90 hingga $3,94 dan arus kas bebas di atas $900 juta akan mendukung rentang tersebut. cRPO yang melambat menuju pertumbuhan pendapatan yang dilaporkan akan melemahkan ujung atas.
Kasus Bear: Pertumbuhan Lebih Lambat dan Persaingan Menarik OKTA Menuju $130
Kasus Bear mengasumsikan platform yang lebih besar menangkap lebih banyak pengeluaran identitas bundel sementara keamanan agen AI membutuhkan waktu lebih lama untuk dimonetisasi. Pemesanan yang lebih lambat mendorong cRPO menuju pertumbuhan satu digit dan melemahkan kepercayaan pada akselerasi pendapatan yang berkelanjutan.
Pergerakan menuju $130 akan menjadi lebih mungkin jika panduan turun, margin melemah, atau insiden keamanan material lain memperlambat siklus penjualan. Bahkan arus kas positif mungkin tidak mencegah kompresi kelipatan setelah kenaikan YTD 110,91% saham.
Prakiraan Harga Saham OKTA untuk 2026 Oleh Analis Wall Street
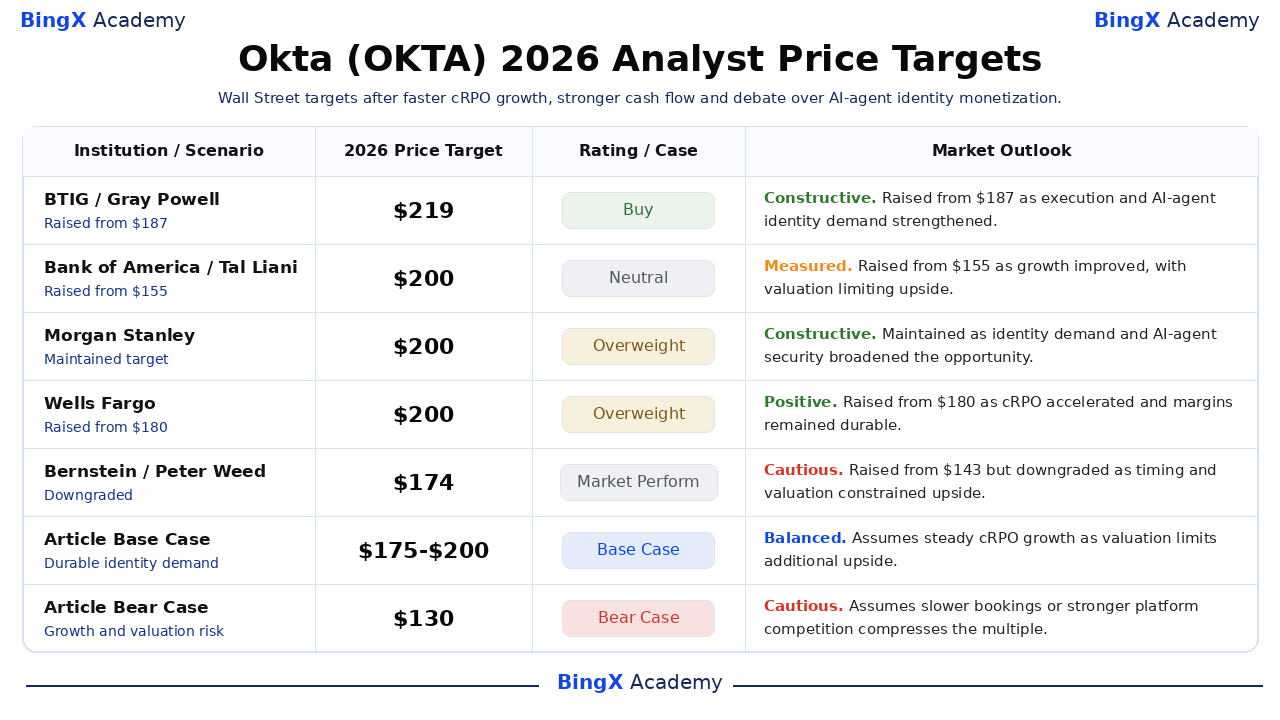
Target analis tetap terbagi setelah beat Q2 Okta. Tindakan terpilih berkisar dari $174 hingga $219, dengan perusahaan bullish menekankan cRPO, margin, dan permintaan agen AI serta Bernstein menyoroti risiko waktu dan valuasi. Skenario artikel terdaftar secara terpisah dan tidak mewakili konsensus analis.
|
Institusi / Analis |
Target Harga 2026 |
Rating |
Pandangan Pasar |
|
BTIG / Gray Powell |
$219 |
Buy |
Konstruktif. 17 September: dinaikkan dari $187 karena eksekusi dan permintaan identitas agen AI menguat. |
|
Bank of America / Tal Liani |
$200 |
Neutral |
Terukur. 18 September: dinaikkan dari $155 karena pertumbuhan membaik, dengan valuasi membatasi upside. |
|
Morgan Stanley / Meta Marshall |
$200 |
Overweight |
Konstruktif. 18 September: dipertahankan karena permintaan identitas dan keamanan agen AI memperluas peluang. |
|
Wells Fargo / Andrew Nowinski |
$200 |
Overweight |
Positif. 14 September: dinaikkan dari $180 karena cRPO berakselerasi dan margin tetap tahan lama. |
|
Bernstein / Peter Weed |
$174 |
Market Perform |
Hati-hati. 17 September: dinaikkan dari $143 tetapi diturunkan karena waktu dan valuasi membatasi upside. |
|
Kasus Dasar Artikel |
$175-$200 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan cRPO stabil karena valuasi membatasi upside tambahan. |
|
Kasus Bear Artikel |
$130 |
Kasus Bear |
Hati-hati. Mengasumsikan pemesanan lebih lambat atau persaingan platform yang lebih kuat menekan kelipatan. |
Cara Trading Saham Okta (OKTA) di BingX
Trading keamanan identitas Okta, adopsi agen AI, dan pandangan arus kas menggunakan BingX TradFi dan alat BingX AI. Karena OKTA dapat bereaksi tajam terhadap cRPO, panduan, dan berita keamanan siber, trader harus menentukan katalis dan batas kerugian sebelum memasuki posisi.
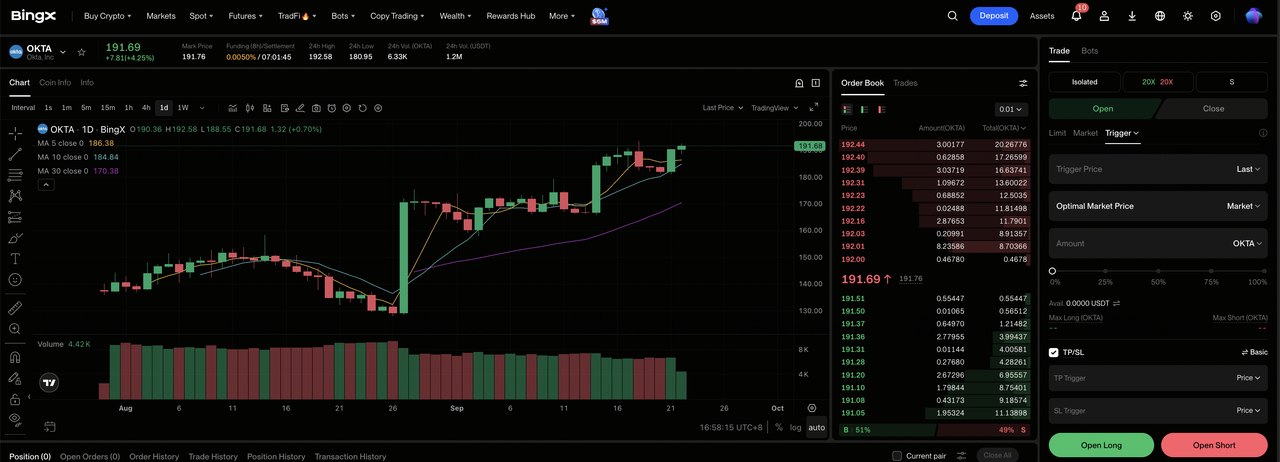
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Okta (OKTA). Cari dan pilih kontrak futures perpetual OKTA-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika cRPO tetap di atas pertumbuhan pendapatan dan kemenangan identitas agen AI mengembang. Pilih Open Short jika pemesanan melambat atau persaingan melemahkan panduan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kenaikan YTD 110,91% menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. OKTA dapat bergerak cepat di sekitar laba, panduan, revisi analis, dan insiden keamanan.
5 Risiko Teratas yang Harus Diwaspadai Investor OKTA pada 2026
Pandangan Okta tergantung pada persaingan, monetisasi AI, keamanan, waktu kesepakatan, dan valuasi. Risiko-risiko ini dapat mempengaruhi pemesanan, visibilitas pendapatan, dan kelipatan yang diberikan pada saham.
- Persaingan dapat memperlambat pertumbuhan cRPO: Alat identitas bundel dari vendor perangkat lunak yang lebih besar dapat memperpanjang siklus penjualan dan mengurangi cross-selling. Pertumbuhan cRPO yang turun di bawah tingkat 14% Q2 akan menjadi tanda awal bahwa tekanan persaingan mempengaruhi permintaan.
- Pendapatan agen AI dapat membutuhkan waktu lebih lama untuk berskala: Perusahaan dapat menguji produk baru tanpa bergerak cepat ke deployment luas. Jika kontrak produksi tetap terbatas, identitas agen AI dapat berkontribusi lebih sedikit pendapatan dari yang diharapkan sementara Okta terus berinvestasi dalam pengembangan dan penjualan.
- Insiden keamanan dapat merusak kepercayaan pelanggan: Pelanggaran material yang melibatkan Okta atau penyedia kunci dapat menciptakan biaya remediasi, churn, dan penjualan baru yang lebih lambat. Pelanggan besar juga dapat menunda perpanjangan sambil meninjau kontrol akses dan eksposur keamanan.
- Kontrak besar dapat menciptakan volatilitas kuartalan: Perpanjangan dan ekspansi perusahaan dapat berpindah antar kuartal bahkan ketika permintaan yang mendasari tetap sehat. Beberapa kesepakatan yang tertunda dapat mendistorsi pertumbuhan cRPO dan menekan panduan jangka pendek.
- Valuasi yang lebih tinggi meninggalkan ruang lebih sedikit untuk miss: OKTA naik 110,91% YTD dan ditutup pada $182,37, mendekati konsensus analis $183,71. Upside lebih lanjut sekarang tergantung lebih berat pada estimasi laba yang lebih tinggi, membuat bahkan kekecewaan panduan yang sederhana menjadi lebih penting.
Pemikiran Akhir: Haruskah Anda Berinvestasi di OKTA pada 2026?
Hasil Q2 Okta mengombinasikan pertumbuhan pendapatan 11%, pertumbuhan cRPO 14%, margin operasional GAAP 13%, dan arus kas bebas $227 juta. Campuran tersebut menunjukkan platform identitas yang lebih kuat dengan ekonomi yang membaik. Debat yang tersisa adalah apakah kontrol agen AI dan produk tata kelola yang lebih baru dapat mempertahankan pemesanan yang lebih cepat setelah saham sudah lebih dari dua kali lipat pada 2026.
Kasus Bull memerlukan cRPO tetap di depan pendapatan dan margin untuk mendukung $225. Kasus Bear mencerminkan pemesanan yang lebih lambat, persaingan platform yang lebih kuat, dan pergerakan menuju $130. Trader konservatif dapat mengamati cRPO, kemenangan pelanggan besar, pengungkapan kontrak agen AI, margin arus kas bebas, dan panduan tahunan sebelum memperlakukan valuasi saat ini sebagai tahan lama.
Pengingat Risiko: Trading dan investasi di ekuitas seperti OKTA melibatkan risiko kehilangan modal. Persaingan, insiden keamanan, waktu kontrak, perubahan valuasi, dan trading leverage dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Adobe (ADBE) 2026: Bisakah Monetisasi AI Mendorong ADBE Menuju $350?
- Prediksi Harga UiPath (PATH) 2026: Bisakah AI Agentik Mendorong PATH Menuju $23?
- Prediksi Harga Oracle (ORCL) 2026: Bisakah Pertumbuhan AI Cloud Mendorong ORCL Menuju $260?
- Prediksi Harga CrowdStrike (CRWD) 2026: Bisakah AI Security dan Falcon Flex Mendorong CRWD Menuju $280?
- Prediksi Harga Arm Holdings (ARM) 2026: Bisakah Permintaan AI Compute Mendorong ARM Menuju $350?
