Fermi adalah infrastruktur AI tahap pengembangan dan perusahaan listrik swasta yang membangun Project Matador di Texas Panhandle. Kampus ini dirancang untuk menggabungkan pembangkit gas alam behind-the-meter, listrik utilitas, tenaga surya, baterai dan kapasitas nuklir jangka panjang dengan pusat data berskala hiper. Model terintegrasi tersebut menargetkan pelanggan AI yang membutuhkan daya skala gigawatt lebih cepat dari yang dapat disediakan oleh interkoneksi grid konvensional, meskipun perusahaan masih dalam tahap pra-pendapatan dan bergantung pada konstruksi, izin, dan modal eksternal.
Kasus investasi berubah pada bulan Agustus ketika Fermi menandatangani kontrak sewa 15 tahun dengan TensorWave yang mencakup 222 MW dan sekitar $6,5 miliar pendapatan terkontrak selama periode awal. Fermi Q2 masih tidak menghasilkan pendapatan dan mengalami kerugian bersih $25,8 juta, dengan kas dan kas terbatas $91,7 juta pada 30 Juni. Pembiayaan selanjutnya mengumpulkan lebih dari $431 juta, memberikan proyek lebih banyak runway karena manajemen menargetkan sekitar 200 MW daya komersial awal selama enam bulan dan 1,5 GW selama 18 hingga 24 bulan.
Prakiraan saham FRMI untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus konversi penyewa dan daya pertama: Pencapaian TensorWave, komitmen pelanggan tambahan dan pengiriman daya sesuai jadwal dapat mengkonversi Project Matador dari platform pengembangan menjadi pendapatan infrastruktur terkontrak.
- Kasus konstruksi dan pembiayaan: keterlambatan proyek, kebutuhan modal yang lebih tinggi atau permintaan penyewa yang lebih lemah dapat mendorong pendapatan lebih jauh dan meningkatkan dilusi sebelum kampus mencapai skala komersial.
Panduan ini memecah prakiraan saham FRMI, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis Fermi Q2 2026 tanggal 13 Agustus, 10-Q dan data pasar hingga 18 September, ditambah cara trading futures saham FRMI di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Fermi di September 2026
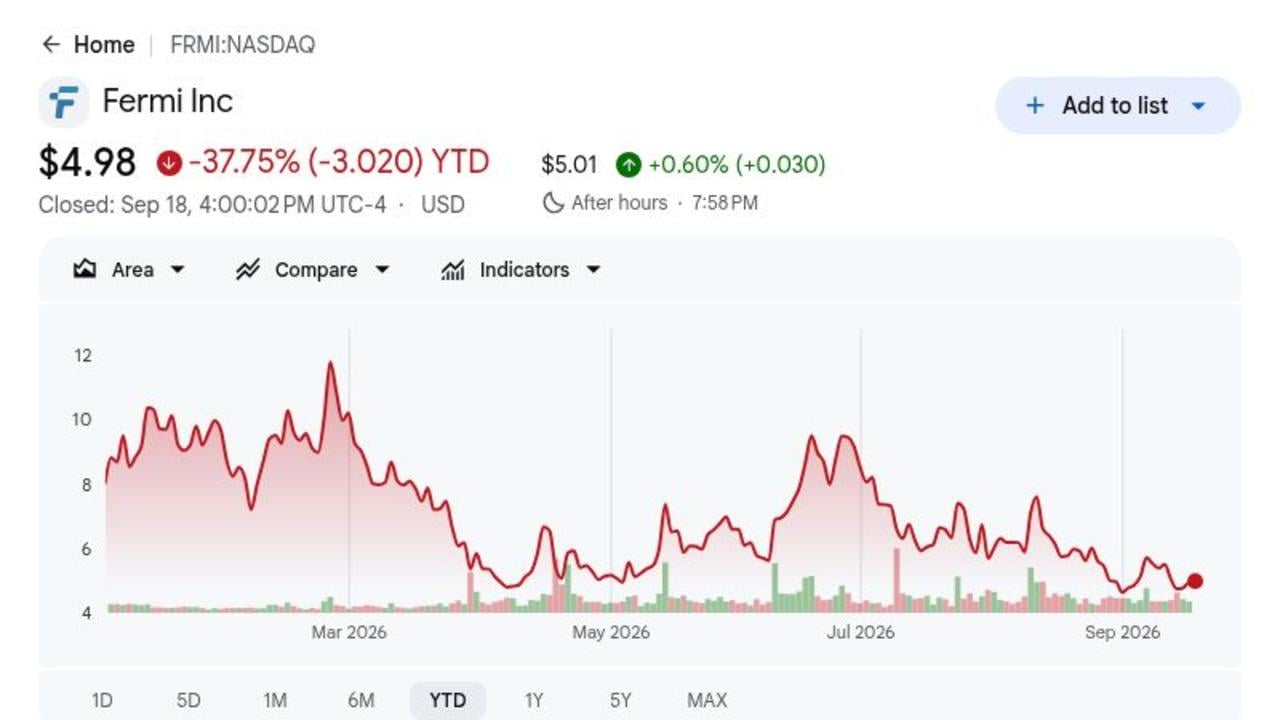
- FRMI ditutup di $4,98 pada 18 September, sekitar 76% di bawah harga IPO $21: Diskon mencerminkan risiko pra-pendapatan bahkan setelah sewa TensorWave meningkatkan visibilitas komersial. Kenaikan lebih lanjut sekarang tergantung pada kemajuan konstruksi dan kapasitas terkontrak yang berubah menjadi arus kas masa depan.
- Sewa TensorWave mewakili sekitar $6,5 miliar pendapatan selama 15 tahun: Fase satu mencakup 222 MW, dengan dua opsi ekspansi yang dapat menggandakan jejak pelanggan tiga kali lipat. Perjanjian ini memberikan Fermi jangkar komersial yang dapat diukur, meskipun pendapatan masih tergantung pada pengiriman proyek yang tepat waktu.
- Kerugian bersih Q2 melebar menjadi $25,8 juta, atau $0,04 per saham: Kerugian per saham mengalahkan konsensus $0,05, sementara G&A mencapai $26,8 juta. Hasilnya menyoroti biaya mengoperasikan platform tahap pengembangan sebelum pendapatan sewa utama dimulai.
- PP&E Project Matador mencapai sekitar $1,55 miliar: Fermi menginvestasikan $185,0 juta selama Q2 karena tiga turbin kelas F Siemens meningkatkan aset daya yang terpasang menjadi 1,5 GW. Imbal hasil sekarang tergantung pada disiplin konstruksi, permintaan pelanggan dan utilisasi yang tepat waktu.
- Lebih dari $431 juta obligasi konvertibel 5% memperpanjang likuiditas: Harga konversi $9,52 dan strike capped-call $14,64 mengurangi risiko dilusi jangka pendek. Hutang dan pengeluaran konstruksi tetap besar, membuat pembiayaan dan eksekusi proyek menjadi pusat nilai per saham.
Apa Itu Fermi (FRMI)?
Fermi America mengembangkan jaringan listrik swasta dan kampus pusat data untuk kecerdasan buatan dan komputasi lanjutan. Aset utamanya adalah Project Matador, situs Texas Panhandle seluas sekitar 8.400 acre yang dimaksudkan untuk mengintegrasikan pembangkit listrik, transmisi, pendinginan, fiber dan fasilitas komputasi di belakang meter. Fermi berencana memperoleh pendapatan melalui sewa pusat data jangka panjang dan pengaturan daya daripada menjual perangkat lunak atau chip. Model ini memerlukan konstruksi awal yang berat sebelum pendapatan penyewa terkontrak dimulai.
Rencana jangka panjang berpusat pada penskalaan Project Matador menuju 17 GW, tergantung pada kontrak pelanggan, pembiayaan dan izin. TensorWave menjadi pelanggan jangkar pertama melalui sewa 222 MW dengan dua opsi ekspansi, dan Hillcore Energy Capital setuju pada struktur untuk sekitar 2,6 GW pembangkitan tambahan. Siemens menyuplai tiga turbin kelas F, dengan Primoris dan TSK mendukung teknik dan konstruksi. CEO Lee McIntire membawa pengalaman dari Bechtel, CH2M Hill dan TerraPower saat proyek bergerak dari pekerjaan situs menuju daya pertama.
Baca Selengkapnya: Saham Energi AI Teratas untuk Dibeli di 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
Ikhtisar Pendapatan Fermi (FRMI) Q2 2026: Kemajuan Operasional Bertemu Intensitas Modal
Fermi tetap pra-pendapatan di Q2 2026 dan melaporkan kerugian bersih $25,8 juta, atau $0,04 per saham, versus konsensus kerugian $0,05. Biaya administrasi dan umum mencapai $26,8 juta, total kas dan kas terbatas berada di $91,7 juta, dan properti, pabrik dan peralatan kotor mencapai sekitar $1,55 miliar setelah investasi kuartalan $185,0 juta. Pembiayaan obligasi konvertibel $431 juta kemudian meningkatkan runway, meskipun konstruksi dan hutang masih membuat eksekusi milestone lebih penting daripada pendapatan jangka pendek.
Baca Selengkapnya: Ikhtisar Pendapatan Fermi America (FRMI) Q2 FY2026: Kerugian Bersih $25,8M Memicu Penjualan Harga 13,16%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 |
Pra-pendapatan |
$0 |
Terukur. Tahap pengembangan. Hasil memperbarui baseline operasional. |
|
Kerugian bersih Q2 |
Kerugian tahun sebelumnya $6,3M |
$25,8M |
Terukur. Melebar karena pembangunan. Hasil memperbarui baseline operasional. |
|
Kerugian per saham Q2 |
Konsensus kerugian $0,05 |
Kerugian $0,04 |
Mengalahkan sebesar $0,01. Hasil memperbarui baseline operasional. |
|
Kas dan kas terbatas |
— |
$91,7M |
Terukur. Sebelum pembiayaan Juli. Hasil memperbarui baseline operasional. |
|
Properti, pabrik dan peralatan |
$935,3M pada Des. 2025 |
$1,55M |
Terukur. Pembangunan berlanjut. Hasil memperbarui baseline operasional. |
|
Modal yang diinvestasikan Q2 dalam PP&E |
— |
$185,0M |
Terukur. Pengeluaran proyek berlanjut. Hasil memperbarui baseline operasional. |
|
Hutang beredar |
$109,8M pada Des. 2025 |
$520,1M |
Terukur. Ketergantungan pembiayaan meningkat. Hasil memperbarui baseline operasional. |
- Pendapatan Q2 tetap di $0: Fermi masih dalam tahap pengembangan, jadi valuasi saat ini tergantung pada kemajuan konstruksi dan pendapatan sewa masa depan daripada penjualan yang dilaporkan. Tes kunci adalah apakah kapasitas terkontrak mulai berubah menjadi pendapatan operasional sesuai jadwal.
- Kerugian bersih Q2 melebar menjadi $25,8 juta: Pengeluaran pengembangan dan korporat yang lebih tinggi mencerminkan skala pembangunan Project Matador. Kerugian kemungkinan akan tetap tinggi hingga kapasitas pusat data terkontrak mulai menghasilkan pendapatan.
- Kerugian per saham $0,04 mengalahkan konsensus sebesar $0,01: Kerugian per saham yang lebih sempit dari yang diharapkan menawarkan bukti terbatas kontrol biaya, meskipun bisnis tetap pra-pendapatan. Kemajuan konstruksi dan pembiayaan lebih penting daripada EPS kuartalan pada tahap ini.
- Kas dan kas terbatas mencapai $91,7 juta sebelum pembiayaan Juli: Saldo memberikan likuiditas jangka pendek menjelang penambahan modal tambahan. Fermi masih perlu mencocokkan pengeluaran dengan milestone konstruksi dan permintaan pelanggan terkontrak.
- Properti, pabrik dan peralatan mencapai $1,55 miliar: Basis aset yang tumbuh menunjukkan bahwa Project Matador bergerak dari perencanaan ke infrastruktur fisik. Imbal hasil sekarang tergantung pada penyelesaian kapasitas tepat waktu dan mengkonversi aset tersebut menjadi pendapatan pusat data terkontrak.
Pandangan Investasi Fermi (FRMI) 2026: Kasus Bull $18 vs Kasus Bear $3
Pandangan Fermi 2026 tergantung pada apakah Project Matador mencapai milestone konstruksi dan daya utama sementara sewa TensorWave bergerak lebih dekat ke generasi pendapatan. Upside berasal dari konversi kapasitas terkontrak menjadi infrastruktur operasional, sementara pembiayaan, waktu konstruksi dan dilusi tetap menjadi risiko utama.
Kasus Bull: TensorWave dan Daya Pertama Mendorong FRMI Menuju $18
Kasus Bull mengasumsikan Project Matador tetap sesuai jadwal, daya pertama tiba sesuai rencana dan sewa TensorWave 222 MW bergerak menuju layanan. Komitmen pelanggan tambahan dan penyebaran turbin yang sukses akan meningkatkan kepercayaan bahwa Fermi dapat mengubah posisi daya besarnya menjadi pendapatan pusat data berulang.
Gerakan menuju $18 akan memerlukan milestone konstruksi yang jelas, likuiditas yang memadai dan dilusi terbatas saat pengeluaran meningkat. Kemajuan menuju pengiriman TensorWave, lebih banyak megawatt terkontrak dan bukti bahwa biaya proyek tetap dalam anggaran akan memperkuat kasus tersebut.
Kasus Dasar: Kemajuan Proyek Stabil Menjaga FRMI Antara $7 dan $11
Kasus Dasar mengasumsikan konstruksi dan infrastruktur daya terus maju sementara TensorWave tetap berkomitmen, meskipun pendapatan yang berarti masih agak jauh. Fermi mempertahankan likuiditas yang cukup untuk mendanai pengembangan, tetapi intensitas modal membuat investor fokus pada pengiriman daripada nilai kontrak jangka panjang saja.
FRMI dapat diperdagangkan terutama antara $7 dan $11 dalam kondisi ini. Kemajuan Project Matador yang berkelanjutan, pembiayaan yang stabil dan tidak ada keterlambatan pelanggan utama akan mendukung rentang tersebut. Konstruksi yang lebih lambat atau penerbitan ekuitas tambahan akan membatasi ujung atas.
Kasus Bear: Keterlambatan Proyek dan Dilusi Menarik FRMI Menuju $3
Kasus Bear mengasumsikan milestone konstruksi tergelincir, infrastruktur daya membutuhkan waktu lebih lama untuk diselesaikan atau jadwal penyebaran pelanggan bergeser keluar. Fermi kemudian akan terus menanggung biaya pengembangan dan pembiayaan tanpa pendapatan sewa yang sesuai.
Gerakan menuju $3 akan menjadi lebih mungkin jika pengiriman TensorWave tertunda, pengeluaran konstruksi naik secara material di atas rencana atau Fermi membutuhkan pembiayaan ekuitas tambahan yang substansial. Nilai proyek jangka panjang mungkin tetap utuh, tetapi jalur yang lebih panjang ke pendapatan dan dilusi yang lebih besar akan menekan saham.
Prakiraan Harga Saham FRMI untuk 2026 Oleh Analis Wall Street
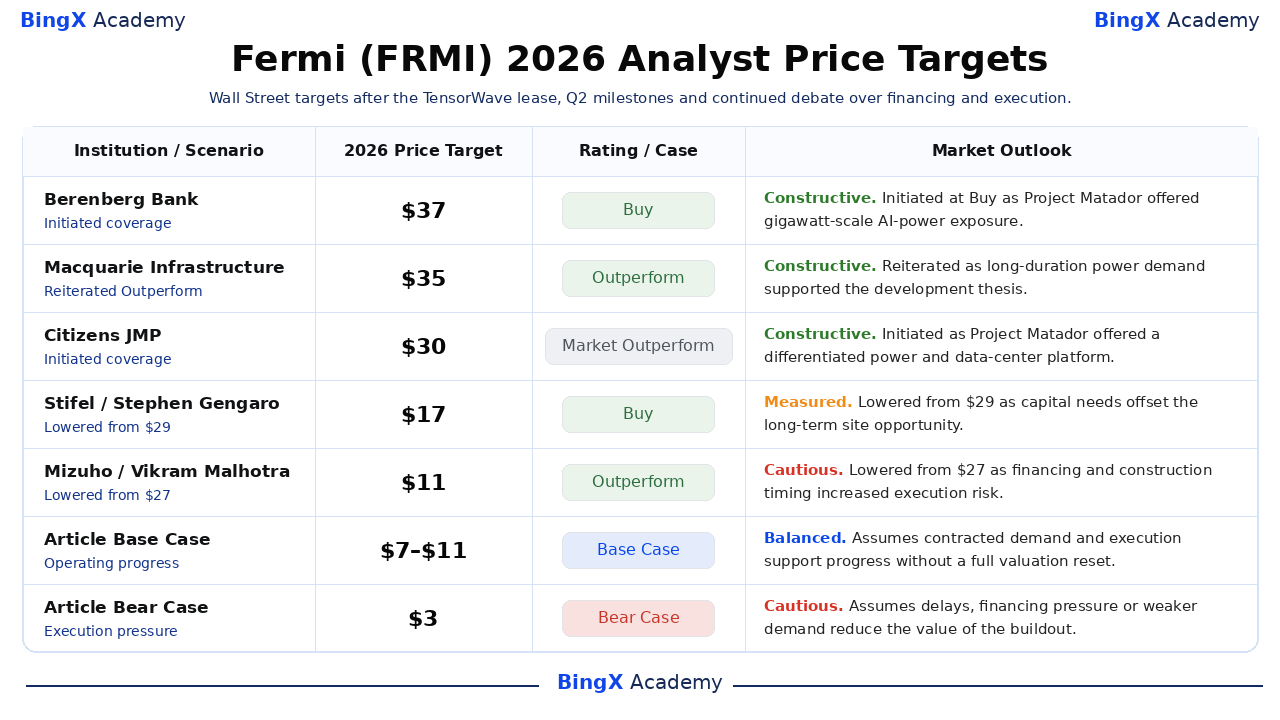
Tindakan analis menunjukkan spread yang luas antara potensi strategis jangka panjang dan risiko eksekusi jangka pendek. Tabel mempertahankan tindakan tertanggal dan menggunakan skenario Dasar dan Bear artikel hanya sebagai skenario editorial. Dispersi mencerminkan asumsi yang berbeda untuk waktu pelanggan, intensitas modal, margin dan konversi menjadi arus kas per saham.
|
Institusi |
Target Harga 2026 |
Rating |
Pandangan Pasar |
|
Berenberg Bank |
$37 |
Beli |
Konstruktif. 27 Oktober: Memulai cakupan setelah IPO seputar peluang daya AI skala gigawatt Project Matador. |
|
Macquarie Infrastructure |
$35 |
Outperform |
Konstruktif. 12 November: Menegaskan kembali Outperform karena potensi daya terkontrak mendukung tesis pengembangan durasi panjang. |
|
Citizens JMP |
$30 |
Market Outperform |
Konstruktif. 9 Februari: Memulai cakupan pada nilai potensial platform daya dan pusat data Project Matador. |
|
Stifel |
$17 |
Beli |
Terukur. 23 Juni: Menurunkan target dari $29 karena kebutuhan modal dan waktu eksekusi mengimbangi peluang situs. |
|
Mizuho |
$11 |
Outperform |
Hati-hati. 28 Juli: Menurunkan target dari $27 karena pembiayaan, waktu penyewa dan risiko konstruksi meningkat. |
|
Kasus Dasar Artikel |
$7–$11 |
Kasus Dasar |
Seimbang. Mengasumsikan kemajuan operasional mendukung proyek tanpa reset valuasi penuh. |
|
Kasus Bear Artikel |
$3 |
Kasus Bear |
Hati-hati. Mengasumsikan keterlambatan atau permintaan yang lebih lemah menekan pendapatan dan valuasi. |
Cara Trading Saham Fermi (FRMI) di BingX
Trading milestone operasional Fermi, pandangan permintaan dan valuasi menggunakan BingX TradFi dan alat BingX AI. Karena FRMI dapat bereaksi tajam terhadap pendapatan, panduan dan pembaruan proyek, tentukan katalis dan batas risiko sebelum memasuki posisi.
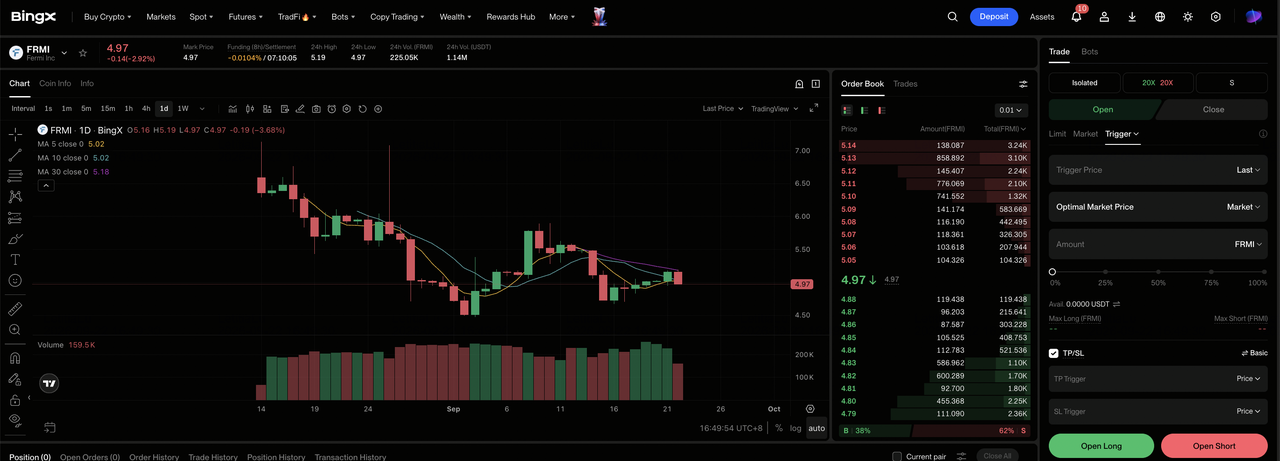
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Fermi (FRMI). Cari dan pilih kontrak futures perpetual FRMI-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long jika eksekusi dan permintaan menguat. Pilih Buka Short jika keterlambatan, utilisasi yang lebih lemah atau tekanan pembiayaan merusak tesis.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Rentang besar saham 2026 menunjukkan mengapa leverage konservatif dan ukuran yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. Pantau pendapatan, panduan, pembiayaan dan milestone proyek yang disebutkan.
5 Risiko Teratas yang Harus Diwaspadai Investor Fermi di 2026
Pandangan Fermi tergantung pada kemajuan konstruksi, pembiayaan, komitmen pelanggan dan permintaan infrastruktur AI masa depan. Risiko ini dapat menunda pendapatan, meningkatkan dilusi atau mengurangi nilai yang diberikan ke Project Matador.
- Keterlambatan proyek dapat mendorong pendapatan lebih jauh: Fermi tetap pra-pendapatan sementara Project Matador sedang dalam konstruksi. Keterlambatan dalam daya, bangunan atau pengiriman pelanggan akan memperpanjang pembakaran kas sebelum pembayaran sewa dimulai.
- Kebutuhan pembiayaan berat dapat menekan nilai per saham: Konstruksi pusat data skala besar memerlukan modal hutang dan ekuitas yang substansial. Biaya pinjaman yang lebih tinggi atau penerbitan saham tambahan dapat mengurangi imbal hasil masa depan bagi pemegang saham yang ada.
- TensorWave menciptakan risiko konsentrasi pelanggan: Sewa fase pertama 222 MW adalah jangkar komersial utama untuk Project Matador. Keterlambatan penyebaran, perubahan kontrak atau permintaan ekspansi yang lebih lemah dari TensorWave dapat secara material mempengaruhi utilisasi dan waktu pendapatan.
- Permintaan infrastruktur AI yang lebih lambat dapat mengurangi imbal hasil proyek: Fermi membangun kapasitas untuk permintaan AI dan HPC jangka panjang. Jika pengeluaran hyperscaler atau AI-cloud melambat, infrastruktur baru bisa membutuhkan waktu lebih lama untuk disewakan dan mendapatkan imbal hasil yang dapat diterima.
- Valuasi pra-pendapatan meninggalkan sedikit ruang untuk kesalahan eksekusi: Nilai FRMI saat ini sangat bergantung pada arus kas terkontrak masa depan daripada pendapatan saat ini. Milestone yang terlewat, biaya konstruksi yang lebih tinggi atau permintaan pelanggan yang lebih lemah dapat menekan valuasi jauh sebelum pendapatan dimulai.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Fermi di 2026?
Tesis Fermi 2026 memiliki dukungan yang dapat diukur dari keuangan yang dilaporkan dan milestone strategis yang disebutkan. Peluang tergantung pada konversi permintaan menjadi pendapatan dan arus kas tanpa kehilangan fleksibilitas keuangan. Investor harus memantau milestone operasional selanjutnya, komitmen pelanggan, pengeluaran modal dan margin bersama-sama. Periode pelaporan yang selesai berikutnya harus membuat konversi tersebut lebih terlihat dan memisahkan antusiasme sementara dari kemajuan operasional yang tahan lama.
Kasus Bull memerlukan eksekusi yang konsisten dan imbal hasil yang membaik untuk mendukung $18. Kasus Bear mencerminkan keterlambatan, permintaan yang lebih lemah atau tekanan pembiayaan yang dapat menarik FRMI menuju $3. Pendekatan konservatif akan menunggu bukti bahwa investasi saat ini menghasilkan nilai per saham yang tahan lama. Periode pelaporan yang selesai berikutnya harus membuat konversi tersebut lebih terlihat dan memisahkan antusiasme sementara dari kemajuan operasional yang tahan lama.
Pengingat Risiko: Futures perpetual terkait saham melibatkan leverage dan dapat memperbesar kerugian. Target analis dan skenario artikel adalah titik referensi kondisional, bukan jaminan.
Bacaan Terkait
- Saham Energi AI Teratas untuk Dibeli di 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
- Saham High-Performance Computing (HPC) Teratas untuk Diperhatikan di 2026: Pemimpin Pasar Accelerated Computing
- Saham Pusat Data AI Teratas untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Prediksi Harga Bloom Energy (BE) 2026: Bisakah Daya Pusat Data AI Mendorong BE Menuju $350?
- Prediksi Harga Oklo (OKLO) 2026: Bisakah Milestone Nuklir Mendorong OKLO Menuju $100?
