Morgan Stanley (MS) adalah perusahaan layanan keuangan global yang dibangun di sekitar Institutional Securities, Wealth Management dan Investment Management. Waralaba ekuitas, pendapatan tetap, dan perbankan investasinya menangkap pasar modal yang aktif, sementara biaya manajemen aset berulang dan pendapatan bunga bersih menjadikan Wealth Management sebagai mesin stabilisasi. Keseimbangan tersebut memperluas sumber pendapatan, meskipun hasil tetap sensitif terhadap aktivitas pasar, nilai aset, dan selera risiko klien.
Kuartal terbaru menunjukkan model terintegrasi beroperasi pada intensitas yang luar biasa tinggi. Pendapatan bersih Morgan Stanley Q2 2026 naik 27,1% menjadi $21,348 miliar, EPS yang diencerkan meningkat 62,4% menjadi $3,46, pendapatan Institutional Securities mencapai $11,040 miliar dan Wealth Management menambah rekor $148,1 miliar dalam aset baru bersih. Perdebatan investasi sekarang berpusat pada seberapa banyak kinerja tersebut dapat bertahan setelah kondisi perdagangan dan transaksi yang menguntungkan normal kembali.
Prakiraan saham MS untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus perusahaan terintegrasi: aktivitas transaksi yang berkelanjutan, keuntungan pangsa pasar, dan arus masuk kekayaan berulang menjaga ROTCE di atas 20% dan mendukung valuasi yang lebih tinggi.
- Kasus normalisasi: pendapatan perdagangan, perbankan investasi, dan nilai aset mendingin bersama-sama, mengurangi leverage operasional setelah kuartal rekor.
Panduan ini menguraikan prakiraan saham MS, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis pendapatan Q2 2026 Morgan Stanley tanggal 15 Juli, pengajuan SEC dan data pasar hingga 4 September, ditambah cara trading futures saham MS di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor Morgan Stanley di September 2026
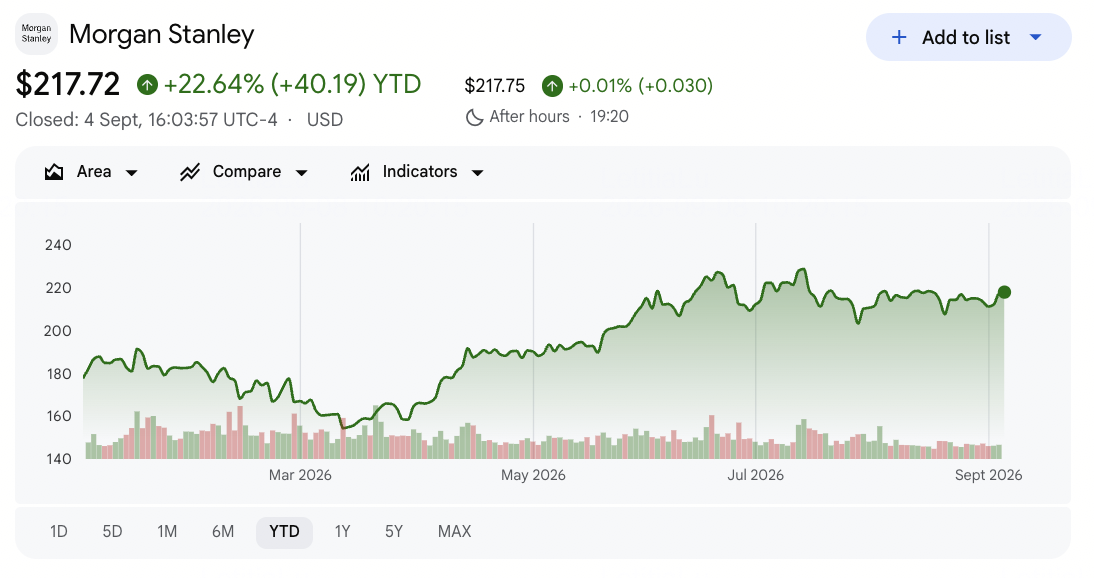
- MS ditutup di $217,72 setelah mengalami kenaikan sekitar 22,6% YTD: Saham selesai sekitar 6,3% di bawah tertinggi 52 minggu $232,25, menunjukkan bahwa investor telah menilai kembali perusahaan di sekitar perdagangan yang lebih kuat, aktivitas transaksi, dan arus kekayaan. Kenaikan lebih lanjut semakin bergantung pada daya tahan pendapatan daripada pemulihan sederhana lainnya dari penutupan akhir tahun 2025.
- Pendapatan bersih Q2 mencapai rekor $21,348 miliar, naik 27,1%: Pendapatan melampaui konsensus sekitar $19,5 miliar sebesar $1,85 miliar, sementara pendapatan pra-pajak meningkat 59,0% menjadi $7,348 miliar. Kesenjangan antara pertumbuhan pendapatan dan keuntungan mengkonfirmasi bahwa aktivitas klien yang lebih kuat diterjemahkan ke dalam leverage operasional yang substansial.
- Pendapatan ekuitas melonjak 69,3% menjadi rekor $6,300 miliar: Institutional Securities menghasilkan $11,040 miliar, naik 44,4%, dan pendapatan Investment Banking naik 58,2% menjadi $2,437 miliar. Angka-angka ini menetapkan pasar modal sebagai pendorong utama kenaikan jangka pendek, serta risiko normalisasi terbesar.
- Wealth Management menambah rekor $148,1 miliar dalam aset baru bersih: Bisnis ini menghasilkan $8,856 miliar dalam pendapatan dan margin pra-pajak 30,5%, sementara total aset klien di seluruh Wealth dan Investment Management mencapai $10 triliun. Biaya berulang memberikan perusahaan penyeimbang ketika bisnis yang padat transaksi melambat.
- Target analis bernama sekarang terbentang dari $195 hingga $270: Autonomous Research memegang target tertinggi terpilih di $270, sementara target Netral JPMorgan $195 berada di bawah penutupan referensi $217,72. Dispersi mencerminkan ketidaksepakatan tentang apakah ROTCE 26,6% merepresentasikan pengembalian perusahaan terintegrasi yang dapat diulang atau puncak siklus.
Apa Itu Morgan Stanley (MS)?
Morgan Stanley (MS) adalah perusahaan layanan keuangan global berbasis AS yang melayani perusahaan, pemerintah, institusi, dan investor individu. Tiga bisnis utamanya adalah Institutional Securities, Wealth Management, dan Investment Management. Institutional Securities mencakup perbankan investasi, underwriting, ekuitas, dan perdagangan pendapatan tetap; Wealth Management menyediakan pialang, nasihat keuangan, pinjaman, dan layanan tempat kerja; dan Investment Management menawarkan strategi pasar publik dan swasta. Pendapatan berasal dari biaya konsultasi dan underwriting, perdagangan, biaya manajemen aset, spread pinjaman, dan pendapatan investasi.
Strateginya semakin berpusat pada menghubungkan bisnis-bisnis ini melalui model Perusahaan Terintegrasi Morgan Stanley. Perusahaan menggunakan riset institusional, hubungan pasar modal, saluran tempat kerja, dan layanan manajemen kekayaan untuk memperdalam hubungan dengan klien korporat dan investor kaya. Akuisisi E*TRADE dan Eaton Vance memperluas jangkauan pialang terarah sendiri, tempat kerja, dan manajemen aset, sementara aset klien yang mencapai sekitar $10 triliun memberikan Morgan Stanley basis yang jauh lebih besar untuk biaya berulang, pinjaman, cross-selling, dan investasi teknologi
Baca Lebih Lanjut: Saham Layanan Keuangan dan Fintech Teratas untuk Dibeli di 2026 di Tengah Pergeseran AI Agentic dan Stablecoin Rails
Ikhtisar Pendapatan Q2 2026 Morgan Stanley (MS): Pendapatan Rekor, EPS dan Arus Kekayaan
Morgan Stanley menghasilkan pendapatan Q2 $21,348 miliar versus sekitar $19,5 miliar yang diharapkan, EPS yang diencerkan $3,46 versus sekitar $2,77 yang diharapkan dan laba bersih $5,581 miliar. Pendapatan ekuitas naik 69,3% menjadi $6,300 miliar, sementara Wealth Management menambah $148,1 miliar dalam aset baru bersih. ROTCE mencapai 26,6%, membuat investor menilai seberapa banyak aktivitas pasar modal rekor yang dapat bertahan.
Baca Lebih Lanjut: Ikhtisar Pendapatan Q2 2026 Morgan Stanley (MS): Pendapatan $21,35B Mengalahkan Ekspektasi Mendorong Reli Harga 0,39%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan bersih Q2 2026 |
Konsensus $19,5B |
$21,348B |
Mengalahkan. Sekitar $1,85B di atas konsensus; naik 27,1% YoY. |
|
EPS diencerkan Q2 |
Konsensus $2,77 |
$3,46 |
Mengalahkan. $0,69 di atas konsensus; naik 62,4% YoY. |
|
Laba bersih Q2 yang berlaku untuk MS |
— |
$5,581B |
Membaik. Naik 57,7% dari $3,539B. |
|
Pendapatan pra-pajak Q2 |
— |
$7,348B |
Membaik. Naik 59,0% dari $4,622B. |
|
Pendapatan Institutional Securities |
— |
$11,040B |
Rekor. Naik 44,4% dari $7,643B. |
|
Pendapatan ekuitas |
— |
$6,300B |
Rekor. Naik 69,3% year over year. |
|
Pendapatan Investment Banking |
— |
$2,437B |
Terakselerasi. Naik 58,2% year over year. |
|
Pendapatan Wealth Management |
— |
$8,856B |
Rekor. Naik 14,1% dengan margin pra-pajak 30,5%. |
|
Aset baru bersih Wealth Management |
— |
$148,1B |
Rekor. Meningkat dari $59,2B setahun sebelumnya. |
|
Return on tangible common equity |
— |
26,60% |
Meluas. Naik dari 18,2% setahun sebelumnya. |
|
Rasio CET1 terstandarisasi |
— |
14,80% |
Kuat. Mempertahankan fleksibilitas modal untuk investasi dan return. |
- Pendapatan $21,348 miliar tumbuh 27,1% dan mengalahkan konsensus sekitar $1,85 miliar: Perusahaan menghasilkan $16,792 miliar setahun sebelumnya, jadi rekor tersebut mencerminkan ekspansi luas daripada efek perbandingan yang sempit. Hasilnya meningkatkan basis pendapatan, meskipun juga membuat perbandingan year-over-year di masa depan lebih menuntut.
- EPS yang diencerkan sebesar $3,46 melebihi perkiraan $2,77 sebesar $0,69: EPS naik dari $2,13 karena laba bersih meningkat 57,7% menjadi $5,581 miliar. Keuntungan bottom-line yang lebih besar relatif terhadap pendapatan menunjukkan kekuatan leverage operasional ketika perdagangan, underwriting, dan aktivitas konsultasi menguat bersama-sama.
- Pendapatan Institutional Securities naik 44,4% menjadi $11,040 miliar: Ekuitas meningkat 69,3% menjadi $6,300 miliar, Investment Banking naik 58,2% menjadi $2,437 miliar dan Fixed Income tumbuh 12,6% menjadi $2,455 miliar. Campuran ini mengkonfirmasi momentum pasar modal yang luas, meskipun ekuitas memberikan kontribusi pertumbuhan yang paling luar biasa.
- Pendapatan Wealth Management meningkat 14,1% menjadi $8,856 miliar: Aset baru bersih mencapai $148,1 miliar versus $59,2 miliar setahun sebelumnya, dan segmen menghasilkan margin pra-pajak 30,5%. Pengumpulan aset memperkuat basis biaya berulang yang dapat meredam volatilitas pendapatan transaksi.
- ROTCE meluas menjadi 26,6% dari 18,2%: Rasio efisiensi biaya membaik menjadi 65% dari 71%, sementara rasio modal CET1 terstandarisasi tetap 14,8%. Angka-angka tersebut mendukung fleksibilitas modal dan return pemegang saham, meskipun return yang berkelanjutan memerlukan pendapatan untuk bertahan ketika kondisi pasar normal kembali.
Outlook Investasi Saham Morgan Stanley (MS) 2026: Target Bull $270 vs Bear Floor $180
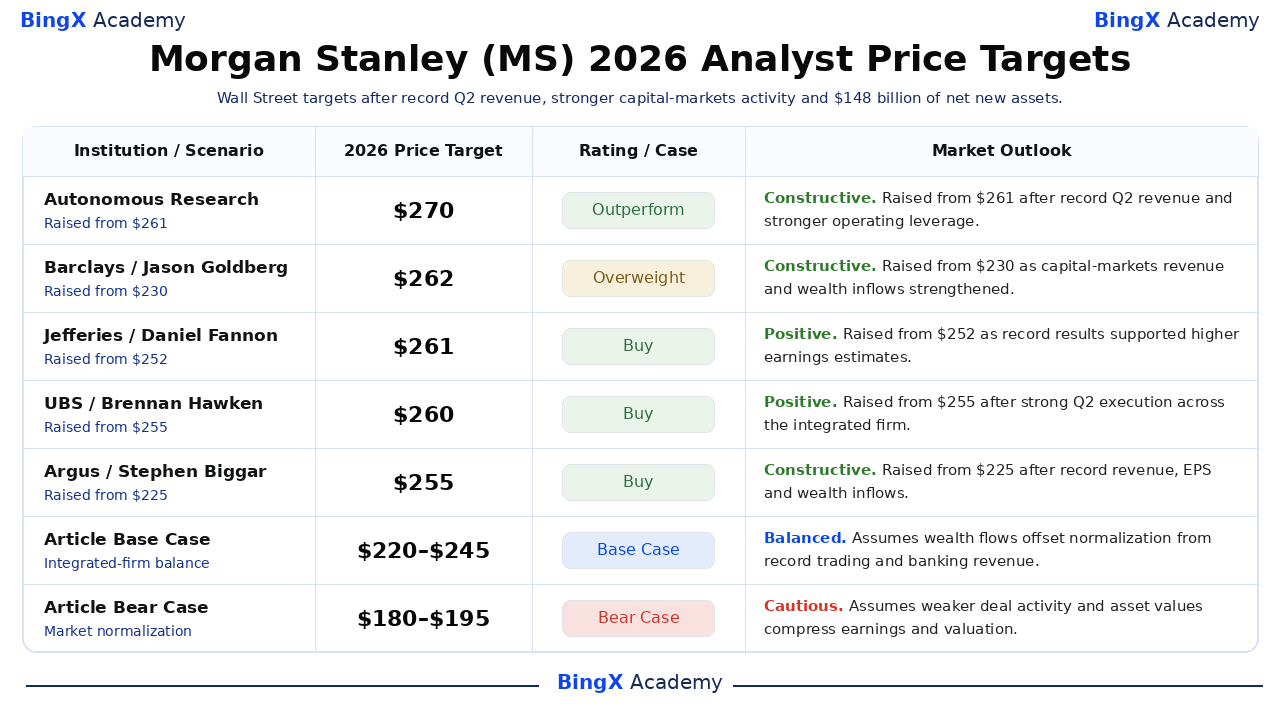
Tes utama adalah apakah ekonomi Wealth Management berulang dan aset baru dapat mengimbangi normalisasi akhirnya dalam pendapatan pasar modal rekor. Rentang berikut adalah skenario editorial BingX Academy daripada prakiraan Wall Street.
Kasus Bull: Investment Banking dan Trading yang Kuat Mendorong MS Menuju $270
Kasus Bull mengasumsikan aktivitas perbankan investasi tetap kuat, pendapatan ekuitas mempertahankan pangsa pasar, dan Wealth Management terus menarik lebih dari $100 miliar aset baru bersih kuartalan. Pendapatan tumbuh lebih cepat daripada biaya, menjaga ROTCE mendekati atau di atas 25% dan rasio efisiensi dekat 65%.
Pergerakan menuju $260 hingga $270 akan memerlukan penyelesaian transaksi yang sehat, penerbitan ekuitas, dan perdagangan klien tanpa deteriorasi besar dalam kredit atau nilai aset. Upgrade EPS yang berkelanjutan dan margin Wealth Management mendekati 30% akan memberikan konfirmasi yang paling jelas.
Kasus Base: Pertumbuhan Wealth Management yang Stabil Menjaga MS Antara $220 dan $245
Kasus Base mengasumsikan pendapatan pasar modal normal kembali dari tertinggi Q2, sementara basis aset manajemen kekayaan Morgan Stanley yang lebih besar terus mendukung pertumbuhan biaya dan pendapatan pinjaman. ROTCE tetap di atas 20%, aset baru bersih tetap positif, dan pertumbuhan biaya tetap terkendali.
Di bawah skenario ini, MS bisa trading terutama antara $220 dan $245. EPS kuartalan mendekati $3, margin Wealth Management sekitar 30%, dan aset klien yang stabil akan mendukung rentang, sementara arus masuk yang lebih lemah atau pemotongan estimasi akan menekan ujung atas.
Kasus Bear: Pasar yang Lebih Lemah dan Aktivitas Transaksi yang Melambat Menarik MS Menuju $180
Kasus Bear mengasumsikan volatilitas yang lebih rendah mengurangi pendapatan perdagangan, aktivitas M&A melambat, dan pasar yang turun menekan aset klien berbasis biaya. Pendapatan Institutional Securities kemudian turun dari level Q2 $11,040 miliar, sementara biaya teknologi dan regulasi tetap relatif tetap.
Pergerakan menuju $180 hingga $195 akan menjadi lebih mungkin jika ROTCE turun di bawah 18%, aset baru bersih melambat secara material, atau EPS kuartalan turun di bawah $2,50. Morgan Stanley bisa tetap profitable, tetapi momentum pendapatan yang lebih lemah dan kompresi berganda akan menekan saham.
Prakiraan Harga Saham MS untuk 2026 Oleh Analis Wall Street
Enam tindakan terpilih adalah target pihak ketiga bernama bertanggal yang disajikan dari tertinggi ke terendah. Mereka berkisar dari $195 hingga $270, sementara konsensus yang lebih luas berada sekitar $237. Dua baris terakhir adalah skenario editorial BingX Academy daripada prakiraan Wall Street.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Autonomous Research |
$270 |
Outperform |
Konstruktif. 16 Juli: dinaikkan dari $261. Menaikkan target setelah pendapatan Q2 rekor dan leverage operasional yang lebih kuat. |
|
Barclays |
$262 |
Overweight |
Konstruktif. 16 Juli: dinaikkan dari $230. Menaikkan target karena pendapatan pasar modal dan arus masuk Wealth Management melampaui ekspektasi. |
|
Jefferies |
$261 |
Buy |
Positif. 16 Juli: dinaikkan dari $252. Menaikkan target karena hasil rekor mendukung estimasi pendapatan yang lebih tinggi. |
|
UBS |
$260 |
Buy |
Positif. 3 Agustus: dinaikkan dari $255. Menaikkan target sambil mempertahankan Buy menyusul eksekusi Q2 yang kuat. |
|
Argus |
$255 |
Buy |
Konstruktif. 16 Juli: dinaikkan dari $225. Menaikkan target setelah pendapatan rekor, EPS dan arus masuk Wealth Management. |
|
JPMorgan |
$195 |
Neutral |
Hati-hati. 16 Juli: dinaikkan dari $187. Menaikkan target secara moderat sambil mempertahankan Neutral karena valuasi menyeimbangkan pendapatan yang lebih kuat. |
|
Kasus Base Artikel |
$220–$245 |
Kasus Base |
Seimbang. Mengasumsikan arus kekayaan mengimbangi normalisasi dari pendapatan trading dan banking rekor. |
|
Kasus Bear Artikel |
$180–$195 |
Kasus Bear |
Hati-hati. Mengasumsikan aktivitas transaksi yang lebih lemah dan nilai aset menekan pendapatan dan valuasi. |
Cara Trading Saham Morgan Stanley (MS) di BingX
Trading momentum pasar modal Morgan Stanley, pertumbuhan aset Wealth Management dan outlook profitabilitas menggunakan BingX TradFi dan alat BingX AI. Karena MS dapat bereaksi tajam terhadap volatilitas pasar, aktivitas transaksi, pendapatan dan ekspektasi suku bunga, trader harus mendefinisikan baik katalis maupun batas risiko sebelum memasuki posisi.
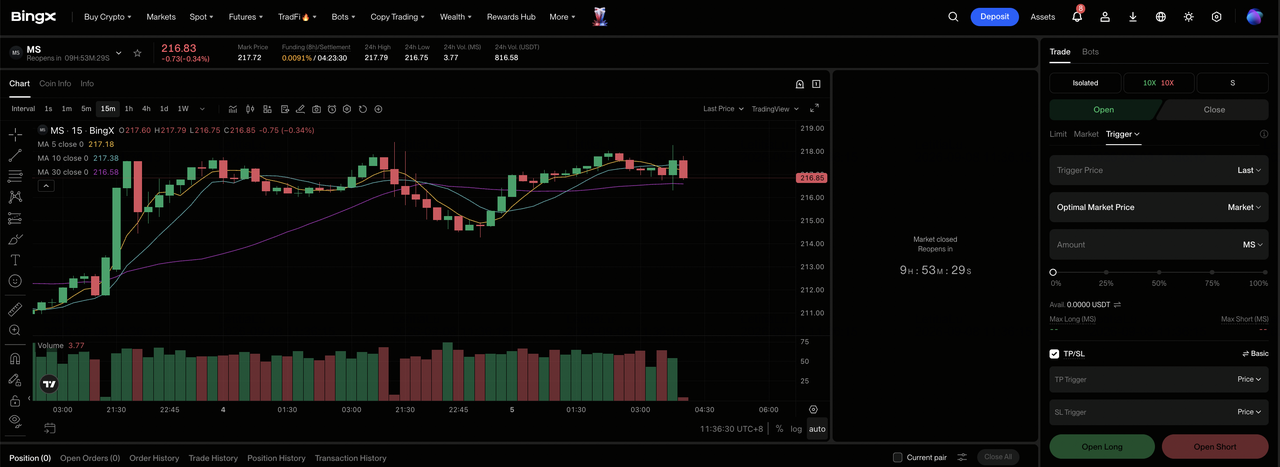
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Morgan Stanley (MS). Cari dan pilih kontrak futures perpetual MS-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika aktivitas pasar modal tetap kuat dan arus masuk kekayaan mendukung biaya berulang. Pilih Open Short jika normalisasi trading, aktivitas transaksi yang lebih lemah atau nilai aset yang turun mengurangi ekspektasi pendapatan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kenaikan sekitar 23% YTD saham menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trading. MS dapat bereaksi cepat terhadap pendapatan, pengumuman transaksi, kondisi trading, suku bunga dan perubahan aset klien.
5 Risiko Teratas yang Perlu Diperhatikan Investor Morgan Stanley di 2026
Model terintegrasi Morgan Stanley mendiversifikasi pendapatan, meskipun hasil rekor dan harga saham yang lebih tinggi membuat kasus investasi sensitif terhadap normalisasi siklus dan eksekusi.
- Pendapatan ekuitas naik 69,3% menjadi $6,300 miliar: Volatilitas yang menguntungkan dan aktivitas klien mendukung kuartal rekor. Kembali ke pasar yang lebih tenang dapat mengurangi pendapatan trading lebih cepat daripada biaya kompensasi dan teknologi menyesuaikan, menekan pendapatan dan ROTCE.
- Pendapatan Investment Banking meningkat 58,2% menjadi $2,437 miliar: Konsultasi dan underwriting bergantung pada transaksi yang diselesaikan, kondisi penerbitan dan kepercayaan eksekutif. Penutupan M&A yang tertunda atau pembentukan modal yang lebih lemah akan mengurangi pendapatan biaya dan momentum estimasi.
- $148,1 miliar aset baru bersih menciptakan perbandingan yang menuntut: Angka tahun sebelumnya adalah $59,2 miliar. Pengumpulan yang lebih lambat, penarikan klien atau penurunan pasar akan mengurangi aset berbasis biaya dan melemahkan pendapatan berulang yang dimaksudkan untuk menstabilkan volatilitas pasar modal.
- ROTCE 26,6% mungkin merepresentasikan tertinggi siklus: ROTCE naik dari 18,2% karena rasio efisiensi membaik menjadi 65%. Jika pendapatan normal kembali dan biaya tetap tinggi, return bisa turun dengan cepat dan menyebabkan investor memberikan kelipatan pendapatan yang lebih rendah.
- MS diperdagangkan pada sekitar 17,6 kali trailing earnings pada $217,72: Kelipatan bergantung pada ekspektasi untuk pertumbuhan kekayaan yang tahan lama dan profitabilitas di atas siklus. Biaya regulasi, kerugian pasar atau kelemahan simultan di seluruh trading dan nilai aset dapat menekan baik pendapatan maupun valuasi.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Morgan Stanley di 2026?
Hasil Q2 Morgan Stanley menunjukkan sisi positif model terintegrasi: pendapatan naik 27,1% menjadi $21,348 miliar, EPS meningkat 62,4% menjadi $3,46, pendapatan ekuitas mencapai $6,300 miliar dan Wealth Management menambah $148,1 miliar dalam aset baru bersih. ROTCE 26,6% dan rasio efisiensi 65% mengkonfirmasi leverage operasional yang luar biasa kuat.
Kasus Base $220 hingga $245 mengasumsikan arus kekayaan dan biaya berulang mengimbangi normalisasi dari pendapatan pasar modal rekor. Kasus Bull $260 hingga $270 memerlukan aktivitas transaksi yang berkelanjutan dan return mendekati 25%, sementara Kasus Bear $180 hingga $195 mencerminkan trading yang lebih lemah, nilai aset dan revisi estimasi. Investor harus melacak aset baru bersih, margin Wealth Management, penyelesaian transaksi dan ROTCE sebelum mengekstrapolasi rekor Q2.
Pengingat Risiko: Skenario MS ini adalah estimasi penelitian kondisional, bukan nasihat investasi atau return yang dijamin. Saham Morgan Stanley dan kontrak perpetual MS-USDT dapat kehilangan nilai, dan posisi leverage mungkin dilikuidasi. Tinjau data pasar saat ini, pengajuan perusahaan dan ketentuan BingX secara independen sebelum mengambil risiko.
Bacaan Terkait
- Saham Layanan Keuangan dan Fintech Teratas untuk Dibeli di 2026 di Tengah Pergeseran AI Agentic dan Stablecoin Rails
- Prediksi Harga Goldman Sachs (GS) 2026: Pendapatan Rekor, Boom IPO dan Jalan Menuju $1,195
- Prediksi Harga JPMorgan Chase (JPM) 2026: Neraca Fortress atau Ceiling Valuasi?
- Prediksi Harga Mastercard (MA) 2026: Bisakah Pertumbuhan Cross-Border Mendorong MA Menuju $760?
- Prakiraan Saham Visa (V) 2026: Bisakah Pertumbuhan Pembayaran Cross-Border Mendorong V Menuju $430?
