Mastercard (MA) mengoperasikan salah satu jaringan pembayaran elektronik terbesar di dunia, menghubungkan konsumen, pedagang, institusi keuangan, dan pemerintah. Jaringan inti memperoleh pendapatan dari penilaian domestik, aktivitas lintas batas, dan pemrosesan transaksi, sementara layanan bernilai tambah memperluas model ke keamanan siber, analitik, loyalitas, dan konsultasi. Kombinasi tersebut menciptakan mesin pertumbuhan yang kuat, meskipun saham tetap sensitif terhadap kesehatan konsumen, perjalanan internasional, insentif klien, dan valuasi premium yang diberikan pada jaringan pembayaran besar.
Kuartal terbaru memperkuat kasus operasional. Pendapatan bersih Q2 2026 meningkat 14% year over year, laba yang disesuaikan tumbuh lebih cepat dari pendapatan, dan layanan bernilai tambah berkembang 20%. Volume lintas batas dan transaksi yang dialihkan juga tetap sehat. Perdebatan investasi sekarang berfokus pada apakah Mastercard dapat mempertahankan keluasan tersebut saat perbandingan menjadi lebih sulit dan apakah layanan dapat terus meningkatkan campuran pendapatan tanpa rebat, regulasi, atau jalur pembayaran alternatif yang melemahkan ekonomi jaringan.
Prakiraan saham MA untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus pembayaran dan layanan global: pengeluaran yang resilient, perjalanan internasional, dan pertumbuhan layanan yang lebih cepat dapat mendukung pertumbuhan laba yang berkelanjutan dan referensi valuasi yang lebih tinggi.
- Kasus valuasi dan disrupsi: konsumsi yang lebih lambat, insentif klien yang lebih kaya, regulasi, dan jalur rekening ke rekening atau stablecoin baru dapat mengurangi premium pertumbuhan meskipun jaringan tetap menguntungkan.
Panduan ini menguraikan prakiraan saham MA, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis laba Q2 2026 Mastercard tanggal 30 Juli, dokumen regulasi, dan data pasar hingga 2 September, plus cara memperdagangkan futures saham MA di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Mastercard di September 2026
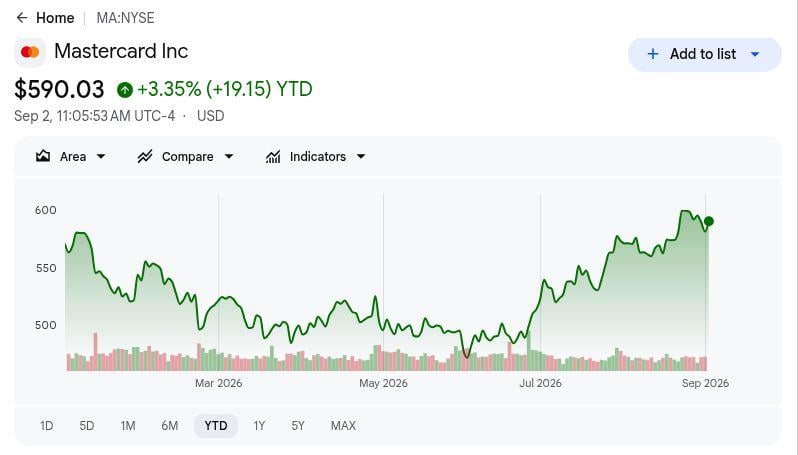
- MA naik sekitar 8% YTD hingga 1 September: Saham tetap berada di ujung atas kisaran 2026 setelah pemulihan musim panas yang kuat. Ini mendukung cerita momentum operasional, tetapi juga menyisakan sedikit ruang untuk laba yang hanya memenuhi ekspektasi.
- Pendapatan Q2 tumbuh 14% menjadi $8,14 miliar: Pendapatan bersih melebihi konsensus yang dilacak, didukung oleh aktivitas pembayaran yang lebih tinggi dan pertumbuhan layanan yang berkelanjutan. Beat didukung oleh ekspansi transaksi yang luas daripada manfaat akuntansi satu kali.
- Pendapatan layanan bernilai tambah tumbuh 20%: Keamanan siber, analitik, konsultasi, dan layanan lainnya terus mengungguli jaringan pembayaran inti, memperluas campuran pendapatan Mastercard dan mengurangi ketergantungan pada volume transaksi saja.
- Volume lintas batas meningkat 12%: Perjalanan dan perdagangan internasional tetap resilient meskipun ada ketidakpastian makro. Pertumbuhan lintas batas dua digit yang berkelanjutan tetap menjadi kontributor penting terhadap pendapatan karena transaksi ini biasanya memiliki ekonomi yang menarik.
- Target analis pasca-laba berkisar sekitar $575 hingga di atas $650: Kisaran tetap konstruktif secara umum tetapi mencerminkan asumsi yang berbeda seputar pengeluaran konsumen, pertumbuhan lintas batas, momentum layanan, dan valuasi. Dengan MA diperdagangkan di dekat ujung atas kisaran tahunannya, target yang lebih tinggi memerlukan peningkatan laba dan panduan yang berkelanjutan.
Apa itu Mastercard (MA)?
Mastercard (MA) adalah perusahaan teknologi pembayaran global yang berkantor pusat di Purchase, New York. Biasanya tidak menerbitkan kartu atau memberikan pinjaman langsung kepada konsumen. Sebaliknya, Mastercard mengoperasikan jaringan, standar, dan infrastruktur pemrosesan yang menghubungkan bank penerbit, bank akuisisi, pedagang, dan pemegang kartu, memungkinkan pembayaran elektronik untuk diotorisasi, dibersihkan, dan diselesaikan lintas pasar dan mata uang. Skalanya memberikan eksposur perusahaan terhadap pengeluaran konsumen, perjalanan internasional, e-commerce, dan pergeseran yang lebih luas dari tunai ke pembayaran digital.
Pertumbuhannya berasal dari dua mesin utama. Jaringan pembayaran inti mendapat manfaat dari volume dolar kotor yang lebih tinggi, pengeluaran lintas batas, dan transaksi yang dialihkan, sementara layanan bernilai tambah menghasilkan pendapatan dari keamanan siber, identitas, analitik data, konsultasi, loyalitas, dan alat keuangan terbuka. Mastercard juga memperluas lebih jauh ke pembayaran komersial, transfer rekening ke rekening, identitas digital, dan perbankan terbuka, memperluas bisnis di luar transaksi kartu tradisional dan memberikan lebih banyak cara untuk memonetisasi hubungan pelanggan yang ada.
Baca Lebih Lanjut: Saham Layanan Keuangan dan Fintech Teratas untuk Dibeli pada 2026 di Tengah AI Agentik, Pergeseran Jalur Stablecoin
Ikhtisar Laba Q2 2026 Mastercard (MA): Pendapatan, EPS dan Volume Pembayaran
Mastercard memberikan beat Q2 yang luas di seluruh pendapatan, laba, margin, dan aktivitas jaringan. Pendapatan bersih mencapai $9,277 miliar versus $9,08 miliar yang diharapkan, EPS yang disesuaikan mencapai $5,04 versus $4,77, volume dolar kotor mencapai $2,9 triliun, dan margin operasi yang disesuaikan adalah 61,1%. Volume lintas batas, transaksi yang dialihkan, dan layanan bernilai tambah juga tetap kuat, sementara $4,9 miliar pembelian kembali saham menambahkan dukungan per saham lebih lanjut.
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan bersih Q2 |
$9,08M |
$9,277M |
Beat. Sekitar 2% di atas konsensus; naik 14% YoY. |
|
EPS terdilusi yang disesuaikan |
$4,77 |
$5,04 |
Beat. Sekitar 6% di atas konsensus; naik 21% YoY. |
|
Laba bersih GAAP |
— |
$4,388M |
Membaik. Naik 19% year over year. |
|
EPS terdilusi GAAP |
— |
$4,97 |
Membaik. Naik 22% year over year. |
|
Margin operasi yang disesuaikan |
— |
61,10% |
Ekspansi. Laba tumbuh lebih cepat dari pendapatan. |
|
Volume dolar kotor |
— |
$2,9T; +8% mata uang lokal |
Positif. Pengeluaran tetap resilient. |
|
Volume lintas batas |
— |
+12% mata uang lokal |
Positif. Perdagangan internasional tetap kuat. |
|
Transaksi yang dialihkan |
— |
+9% |
Positif. Aktivitas jaringan meluas. |
|
Pendapatan layanan bernilai tambah |
— |
+20% |
Kuat. Layanan melampaui jaringan pembayaran. |
|
Pembelian kembali saham Q2 |
— |
$4,9M |
Mendukung. Pembelian kembali mengurangi jumlah saham. |
- Pendapatan bersih $9,277 miliar naik 14%: Hasilnya sekitar 2% di atas konsensus yang dilacak, dengan pertumbuhan didukung oleh aktivitas pembayaran dan layanan. Keluasan tersebut menunjukkan bahwa Mastercard tidak bergantung pada satu geografi atau efek penetapan harga sementara.
- EPS yang disesuaikan $5,04 mengalahkan konsensus sekitar 6%: Laba yang disesuaikan meningkat 21% year over year, lebih cepat dari pendapatan, menunjukkan leverage operasi yang lebih kuat dan dukungan tambahan dari pembelian kembali saham.
- Volume dolar kotor mencapai $2,9 triliun: GDV mata uang lokal meningkat 8%, menunjukkan pengeluaran konsumen dan komersial yang resilient di seluruh jaringan meskipun kondisi makro yang tidak merata.
- Volume lintas batas tumbuh 12% dan transaksi yang dialihkan naik 9%: Pengeluaran internasional tetap menjadi pendorong pertumbuhan bernilai tinggi, sementara pertumbuhan transaksi mengkonfirmasi penggunaan jaringan yang sehat di luar keuntungan pengeluaran nominal.
- Pendapatan layanan bernilai tambah meningkat 20%: Keamanan siber, analitik, konsultasi, identitas, dan layanan lainnya terus mengungguli jaringan pembayaran inti, memperkuat campuran pendapatan Mastercard di luar pemrosesan transaksi saja.
Baca Lebih Lanjut: Ikhtisar Laba Q2 2026 Mastercard (MA): EPS Beat $5,04 dan Pertumbuhan Lintas Batas 12% Angkat Saham 2,49%
Outlook Investasi Mastercard (MA) 2026: Bull Case $760 vs Bear Case $520
Tes sentral adalah apakah Mastercard dapat mengubah aktivitas pembayaran yang sehat menjadi pertumbuhan laba yang dipimpin layanan tanpa perlambatan konsumen, tekanan insentif, atau reset valuasi yang mengganggu profil pertumbuhan.
Bull Case: Layanan dan Pertumbuhan Lintas Batas Mendorong MA Menuju $760
Bull Case mengasumsikan pengeluaran lintas batas tetap kuat, transaksi yang dialihkan terus tumbuh, dan layanan bernilai tambah terus mengungguli jaringan pembayaran inti. Kombinasi tersebut akan mendukung pertumbuhan pendapatan dan leverage operasi, terutama jika produk keamanan siber, analitik, dan pergerakan uang memperdalam hubungan pelanggan tanpa peningkatan tajam dalam insentif.
Pergerakan menuju $760 akan memerlukan pertumbuhan layanan dua digit yang berkelanjutan, perjalanan internasional yang resilient, dan revisi laba yang berkelanjutan. Pengeluaran konsumen yang kuat dan ekonomi lintas batas yang stabil akan memberikan konfirmasi paling jelas dari skenario ini.
Base Case: Pembayaran Resilient Menjaga MA Antara $620 dan $700
Base Case mengasumsikan volume pembayaran tetap sehat sementara pertumbuhan secara bertahap normal. Aktivitas lintas batas moderat dari kekuatan terbaru, layanan bernilai tambah terus berkembang lebih cepat dari jaringan, dan margin yang stabil plus pembelian kembali saham mendukung laba per saham.
Di bawah skenario ini, MA dapat diperdagangkan terutama antara $620 dan $700. Pertumbuhan jaringan digit tinggi-tunggal, pertumbuhan layanan dua digit, dan insentif yang terkontrol akan mendukung kisaran, sementara tren lintas batas yang lebih lemah akan mendorong outlook lebih dekat ke bear case.
Bear Case: Pengeluaran Lebih Lambat dan Kompresi Berganda Menarik MA Menuju $520
Bear Case mengasumsikan pengeluaran konsumen dan bisnis melemah, perjalanan internasional melambat, dan insentif klien yang lebih tinggi menyerap lebih banyak pendapatan. Jalur pembayaran alternatif tidak perlu mengganti Mastercard secara langsung; pertumbuhan incremental yang lebih lambat saja dapat mengurangi premium yang bersedia dibayar investor.
Pergerakan menuju $520 akan menjadi lebih mungkin jika transaksi yang dialihkan dan volume lintas batas melemah, pertumbuhan layanan melambat secara material, atau leverage operasi berbalik. Mastercard dapat tetap sangat menguntungkan di bawah skenario ini, tetapi ekspektasi laba yang lebih rendah dan kompresi valuasi akan menekan saham.
Prakiraan Harga Saham MA untuk 2026 oleh Analis Wall Street
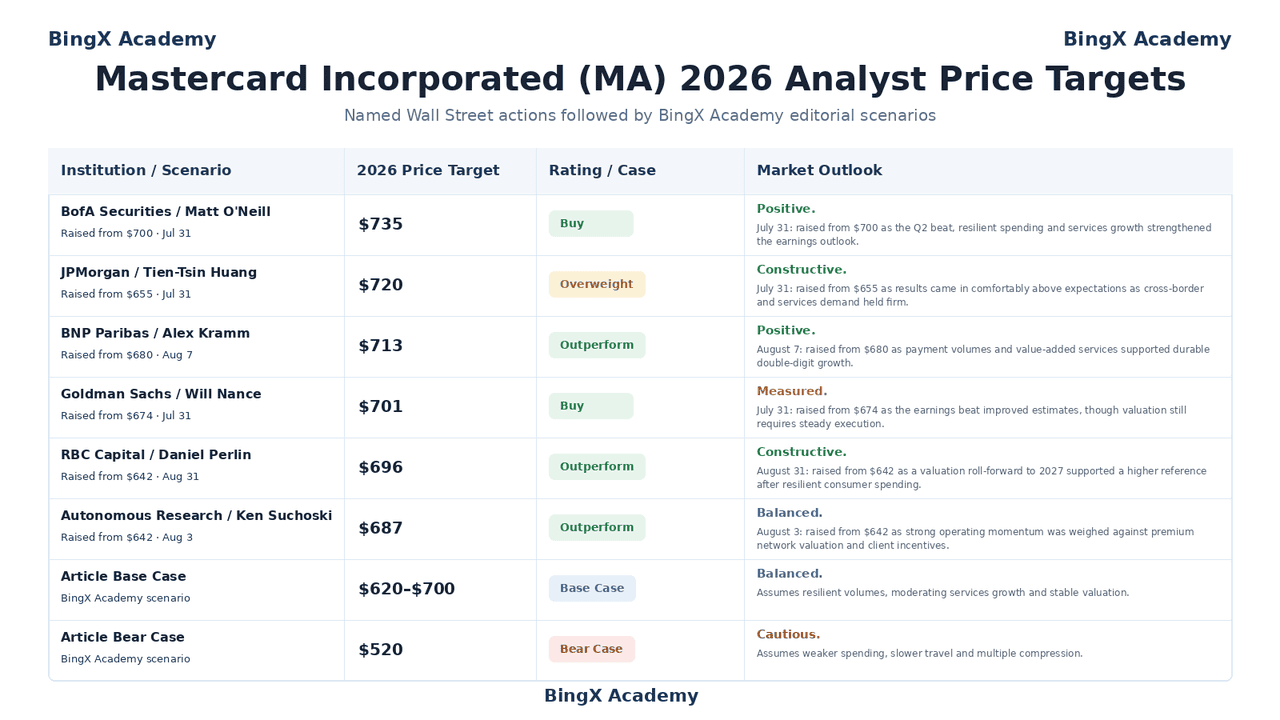
Tindakan tertanggal yang dipilih menunjukkan pandangan Street yang konstruktif setelah Q2, meskipun mereka juga mengungkapkan berapa banyak eksekusi yang sudah diharapkan. Kasus Base dan Bear artikel adalah skenario penelitian BingX Academy bersyarat dan tetap terpisah dari target analis bernama.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Case |
Outlook Pasar |
|
BofA Securities |
$735 |
Buy |
Positif. 31 Juli: dinaikkan dari $700 karena beat Q2, pengeluaran yang resilient dan pertumbuhan layanan memperkuat outlook laba. |
|
JPMorgan |
$720 |
Overweight |
Konstruktif. 31 Juli: dinaikkan dari $655 karena hasil datang jauh di atas ekspektasi dan permintaan lintas batas tetap kuat. |
|
BNP Paribas |
$713 |
Outperform |
Positif. 7 Agustus: dinaikkan dari $680 karena volume pembayaran dan layanan bernilai tambah mendukung pertumbuhan dua digit yang berkelanjutan. |
|
Goldman Sachs |
$701 |
Buy |
Terukur. 31 Juli: dinaikkan dari $674 karena beat laba meningkatkan estimasi, meskipun valuasi masih memerlukan eksekusi yang stabil. |
|
RBC Capital |
$696 |
Outperform |
Konstruktif. 31 Agustus: dinaikkan dari $642 karena roll-forward valuasi ke 2027 mendukung referensi yang lebih tinggi setelah pengeluaran konsumen yang resilient. |
|
Autonomous Research |
$687 |
Outperform |
Seimbang. 3 Agustus: dinaikkan dari $642 karena momentum operasi yang kuat ditimbang dengan valuasi premium dan insentif klien. |
|
Base Case Artikel |
$620–$700 |
Base Case |
Seimbang. Mengasumsikan volume yang resilient, pertumbuhan layanan yang moderat dan valuasi yang stabil. |
|
Bear Case Artikel |
$520 |
Bear Case |
Hati-hati. Mengasumsikan pengeluaran yang lebih lemah, perjalanan yang lebih lambat dan kompresi berganda. |
Cara Memperdagangkan Saham Mastercard (MA) di BingX
Mastercard dapat bereaksi cepat terhadap laba, rilis volume pembayaran, data perjalanan, regulasi, dan perubahan kepercayaan konsumen. BingX TradFi menyediakan eksposur long dan short melalui kontrak perpetual yang diselesaikan dengan USDT, sehingga kontrol risiko sama pentingnya dengan analisis arah.
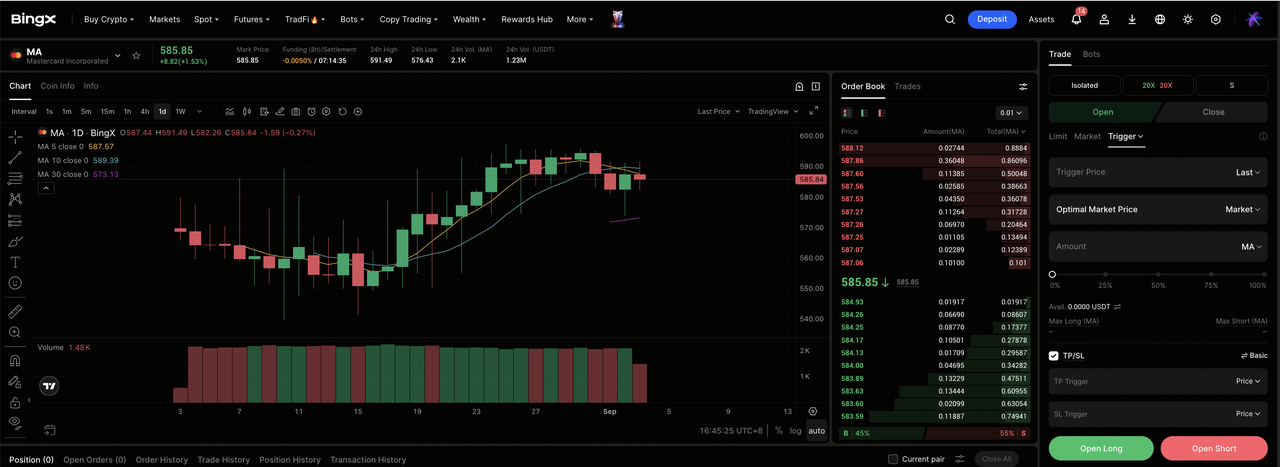
Langkah 1: Akses BingX TradFi. Daftar, lengkapi KYC, aktifkan otentikasi dua faktor, dan buka pasar TradFi.
Langkah 2: Pilih Mastercard (MA). Setorkan USDT, kemudian cari kontrak perpetual MA-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long atau Short sesuai dengan apakah pembayaran, aktivitas lintas batas dan layanan menguat atau apakah pengeluaran dan valuasi melemah.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko. Jaringan large-cap premium masih dapat bergerak tajam di sekitar rilis kuartalan dan keputusan regulasi, sehingga ukuran konservatif penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan Take-Profit dan Stop-Loss level sebelum atau segera setelah masuk. MA dapat merespons data konsumen, tren perjalanan, revisi analis, litigasi, dan pengumuman jalur alternatif.
5 Risiko Teratas yang Perlu Diperhatikan Investor Mastercard pada 2026
Outlook Mastercard tetap didukung oleh aktivitas pembayaran yang resilient dan pertumbuhan layanan, tetapi beberapa risiko dapat menekan pendapatan, margin, atau valuasi jika kondisi melemah.
- Kelemahan konsumen dapat memperlambat volume pembayaran dan pertumbuhan laba: Pengeluaran rumah tangga atau bisnis yang lebih lunak akan mengurangi volume dolar kotor dan transaksi yang dialihkan, membatasi leverage operasi yang diuntungkan Mastercard ketika aktivitas jaringan kuat.
- Pertumbuhan lintas batas dapat normal: Perjalanan dan perdagangan internasional adalah pendorong pendapatan bernilai tinggi untuk Mastercard. Perlambatan dari tingkat pertumbuhan lintas batas 12% saat ini dapat memberatkan ekspektasi pendapatan dan laba secara tidak proporsional.
- Insentif klien yang lebih tinggi dapat mengencerkan pertumbuhan volume yang kuat: Kompetisi untuk bank-bank besar, pedagang, dan hubungan pembayaran dapat memerlukan rabat dan insentif yang lebih kaya, mengurangi jumlah pendapatan yang dipertahankan Mastercard bahkan ketika volume transaksi tetap sehat.
- Regulasi dan litigasi dapat mengubah ekonomi jaringan: Aturan interchange, mandat routing, tindakan antitrust, dan persyaratan data dapat meningkatkan biaya kepatuhan atau mengurangi fleksibilitas penetapan harga di pasar-pasar kunci.
- Jalur pembayaran alternatif dan kegagalan operasional dapat melemahkan keunggulan jaringan: Pembayaran rekening ke rekening, dompet digital, dan stablecoin dapat menangkap aliran tambahan, sementara pemadaman, penipuan, atau insiden keamanan siber dapat menciptakan biaya langsung dan merusak kepercayaan pelanggan.
Pikiran Akhir: Apakah Anda Harus Berinvestasi di Mastercard pada 2026?
Kualitas operasional Mastercard tetap jelas. Q2 menghasilkan pertumbuhan pendapatan yang luas, ekspansi laba yang disesuaikan lebih cepat, aktivitas lintas batas yang resilient dan pertumbuhan layanan yang kuat. Jaringan tetap sangat skalabel, dan layanan menyediakan jalur yang kredibel untuk monetisasi yang lebih dalam di luar pemrosesan kartu tradisional.
Bull case memerlukan keluasan tersebut untuk bertahan dan diterjemahkan ke dalam revisi estimasi yang berkelanjutan. Bear case tidak memerlukan keruntuhan dalam waralaba, hanya pengeluaran yang lebih lunak, perjalanan yang lebih lambat atau multiple valuasi yang lebih rendah. Trader konservatif mungkin lebih memilih untuk memantau pertumbuhan lintas batas, transaksi yang dialihkan, layanan bernilai tambah, insentif dan leverage operasi sebelum menganggap skenario apa pun sebagai dikonfirmasi.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti MA melibatkan risiko tinggi kehilangan modal. Pengeluaran konsumen, perjalanan lintas batas, regulasi, litigasi, keamanan siber, insentif klien dan kontrak perpetual berleveraj dapat menghasilkan kerugian cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Layanan Keuangan dan Fintech Teratas untuk Dibeli pada 2026 di Tengah AI Agentik, Pergeseran Jalur Stablecoin
- Prakiraan Saham Visa (V) 2026: Bisakah Pertumbuhan Pembayaran Lintas Batas dan AI Mendorong V Menuju $460?
- Prediksi Harga JPMorgan Chase (JPM) 2026: Pertahanan Benteng atau Alpha Berbasis AI di $341?
- Prediksi Harga Goldman Sachs (GS) 2026: Momentum Kuartal Rekor atau Batas Valuasi di $1.140?
- Prediksi Harga Morgan Stanley (MS) 2026: Kebangkitan Bank Investasi atau Koreksi $170?
