
Intel (INTC) merancang dan memproduksi prosesor untuk komputer pribadi, server, sistem kecerdasan buatan dan infrastruktur jaringan, dan juga mengoperasikan bisnis pembuatan chip kontrak. Prosesor Core dan Xeon tetap menjadi inti pendapatan produk, sementara Intel Foundry, kemasan canggih, dan silikon khusus menjadi lebih penting untuk pemulihan jangka panjang. Model terintegrasi ini menawarkan leverage pada komputasi AI dan manufaktur semikonduktor AS, meskipun juga mengekspos saham pada eksekusi process-node, persyaratan modal besar, dan persaingan ketat.
Kuartal terakhir menunjukkan bahwa permintaan pulih lebih cepat daripada profitabilitas. Pendapatan INTC Q2 2026 mencapai $16,13 miliar, naik 25,4% year over year, sementara EPS yang disesuaikan sebesar $0,42 menggandakan konsensus $0,21. Pendapatan Data Center dan AI melonjak 59% menjadi $6,26 miliar, namun Intel Foundry masih merugi sekitar $2,1 miliar. Kasus investasi bergantung pada apakah pertumbuhan CPU dan pemanfaatan yang lebih tinggi dapat mempersempit kerugian manufaktur tersebut.
Perkiraan saham INTC untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus komputasi AI dan foundry: pasokan CPU server yang terbatas, penetapan harga yang lebih kuat, dan keterlibatan 14A eksternal dapat meningkatkan pemanfaatan, margin, dan kepercayaan pada strategi manufaktur Intel.
- Kasus eksekusi dan valuasi: kerugian foundry yang persisten, pengeluaran modal yang tinggi, dan persaingan dari AMD, Arm, dan TSMC dapat meninggalkan earnings di bawah level yang tersirat oleh rally 2026.
Panduan ini menguraikan perkiraan saham INTC, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis earnings Q2 2026 Intel tanggal 23 Juli, pengajuan kuartalan, dan data pasar hingga 10 September, ditambah cara trading futures saham INTC di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor Intel di September 2026
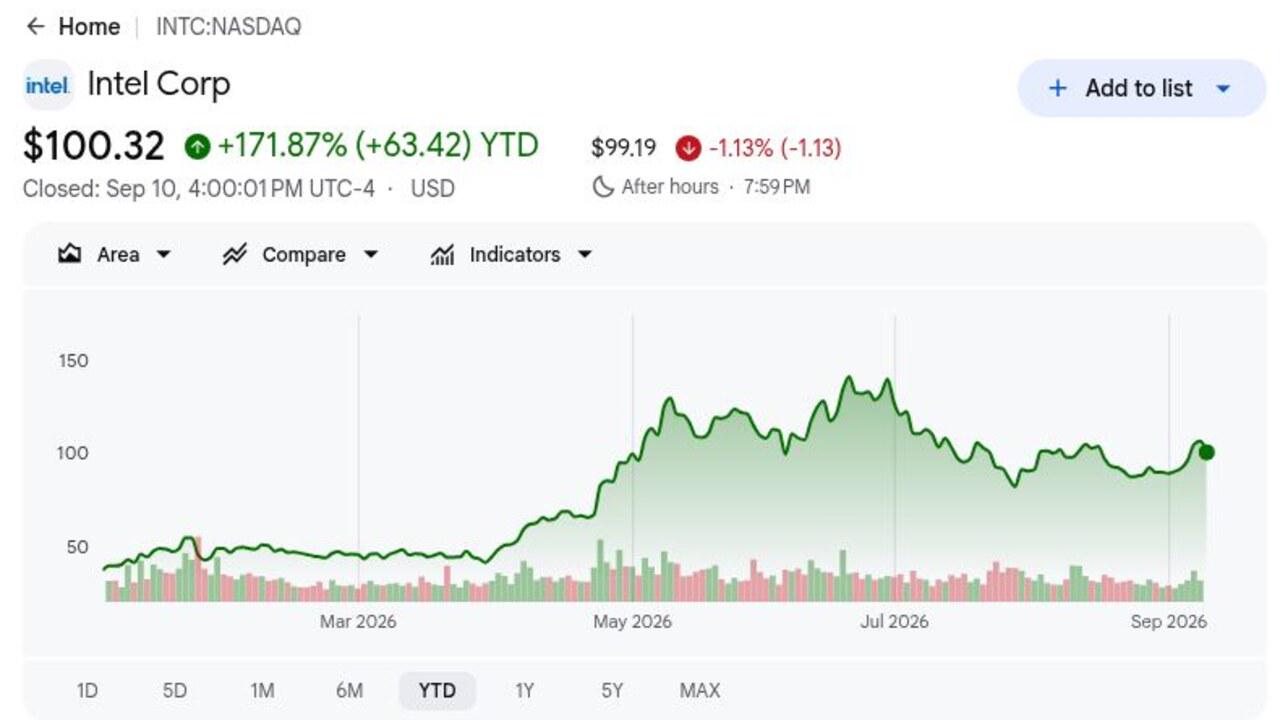
- INTC ditutup pada $100,32 pada 10 September dan tetap naik 171,87% YTD: Rally mencerminkan penilaian ulang yang tajam terhadap permintaan CPU Intel dan prospek manufaktur, meskipun saham tetap sekitar 30% di bawah tertinggi 52 minggu sebesar $142,34. Kesenjangan tersebut menunjukkan seberapa cepat ekspektasi dapat berubah ketika kemajuan foundry atau kekhawatiran valuasi bergeser.
- Pendapatan Q2 mencapai $16,13 miliar dan tumbuh 25,4%: Penjualan melampaui konsensus LSEG $14,42 miliar sebesar $1,71 miliar, dan EPS yang disesuaikan sebesar $0,42 menggandakan estimasi $0,21. Besarnya beat menunjukkan bahwa permintaan CPU terkait AI diterjemahkan menjadi pendapatan dan keuntungan yang disesuaikan.
- Pendapatan Data Center dan AI melonjak 59% menjadi $6,26 miliar: Segmen tersebut mengalahkan konsensus $5,37 miliar sebesar $890 juta karena beban kerja agentic AI meningkatkan permintaan CPU server. Intel harus mempertahankan momentum tersebut karena investasi foundry masih mengonsumsi earnings dan kas yang substansial.
- Panduan pendapatan Q3 mencapai $15,8 miliar hingga $16,8 miliar: Titik tengah $16,3 miliar berada $1,2 miliar di atas konsensus $15,1 miliar, sementara rencana pengeluaran modal naik $2 miliar menjadi $20 miliar. Permintaan yang lebih kuat mendukung investasi, meskipun returns harus akhirnya muncul dalam margin.
- Intel berkomitmen pada manufaktur volume tinggi 14A pada 2028: Produksi risiko dijadwalkan untuk paruh kedua 2027, dan keterlibatan Terafab Tesla memberikan bukti eksternal. Runway yang panjang membuat komitmen pelanggan, yield, dan permintaan advanced-packaging lebih penting daripada angka pendapatan kuartalan tunggal.
Apa itu Intel (INTC)?
Intel adalah perusahaan semikonduktor terintegrasi yang merancang produk dan memproduksi banyak di antaranya di pabrik fabrikasi sendiri. Client Computing Group-nya menjual prosesor Core dan komponen platform untuk notebook dan desktop, sementara Data Center dan AI menyuplai CPU Xeon, akselerator, dan produk terkait untuk sistem cloud, enterprise, dan komunikasi. Intel Foundry menyediakan manufaktur wafer, kemasan canggih, dan teknologi proses untuk pelanggan internal dan eksternal. Pendapatan karena itu bergantung pada volume dan penetapan harga produk serta pemanfaatan pabrik, yield, dan komitmen pelanggan.
Strategi jangka panjang Intel menggabungkan franchise CPU x86 yang lebih kuat dengan jaringan foundry yang terdistribusi secara global. Manajemen telah berkomitmen pada produksi risiko 14A di paruh kedua 2027 dan manufaktur volume tinggi pada 2028, didukung oleh kemasan canggih dan deployment High-NA EUV. Keterlibatan chip AI Terafab Tesla memberikan sinyal pelanggan eksternal untuk 14A, dan Intel terus membangun kapasitas manufaktur AS dengan dukungan pemerintah. Di luar semikonduktor, kemitraan McLaren Racing multi-tahun memperluas komputasi Intel di seluruh operasi desain, simulasi, dan trackside daripada berfungsi sebagai inisiatif penjualan kuartalan.
Baca Selengkapnya: Saham Semikonduktor AI Teratas untuk Dibeli pada 2026: Panduan Lengkap Chip AI dan Rantai Pasokan
Tinjauan Earnings Intel (INTC) Q2 2026: Pendapatan, EPS, dan Pertumbuhan CPU AI
Intel memberikan pendapatan Q2 sebesar $16,13 miliar versus $14,42 miliar yang diharapkan, EPS yang disesuaikan sebesar $0,42 versus $0,21 yang diharapkan, dan pendapatan Data Center dan AI sebesar $6,26 miliar, naik 59%. Pendapatan Intel Foundry naik 31% menjadi $5,77 miliar, meskipun unit tersebut masih merugi sekitar $2,1 miliar. Panduan pendapatan Q3 sebesar $15,8 miliar hingga $16,8 miliar melampaui konsensus, meninggalkan investor untuk menimbang permintaan yang lebih kuat terhadap biaya ekspansi manufaktur.
Baca Selengkapnya: Berita Earnings Intel (INTC) Q2 2026: Beat Pendapatan $16,13B Terkalahkan oleh Penurunan 7,89%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus LSEG $14,42B |
$16,13B |
Beat. $1,71B di atas konsensus; naik 25,4% YoY. |
|
EPS dilusian non-GAAP Q2 |
Konsensus LSEG $0,21 |
$0,42 |
Beat. Menggandakan konsensus dan membalikkan kerugian $0,10 tahun lalu. |
|
Kerugian bersih GAAP Q2 |
— |
Kerugian $11,0B |
Terdistorsi. Termasuk kerugian mark-to-market $13,6B terkait perjanjian Secure Enclave. |
|
Laba bersih non-GAAP Q2 |
— |
$2,2B |
Membaik. Permintaan kuat menghasilkan earnings yang disesuaikan positif. |
|
Margin kotor GAAP Q2 |
— |
40,10% |
Meluas. Mix yang lebih baik dan pemanfaatan mendukung pemulihan. |
|
Pendapatan Data Center dan AI |
Konsensus $5,37B |
$6,26B; +59% YoY |
Beat. $890M di atas konsensus. |
|
Pendapatan Client Computing |
Konsensus $7,89B |
$8,88B |
Beat. $990M di atas konsensus. |
|
Pendapatan Intel Foundry |
Konsensus $5,55B |
$5,77B; +31% YoY |
Beat. $220M di atas konsensus, meskipun kerugian operasi tetap sekitar $2,1B. |
|
Arus kas operasi Q2 |
— |
$7,0B |
Positif. Mendukung investasi manufaktur yang lebih tinggi. |
|
Outlook pendapatan Q3 2026 |
Konsensus $15,1B |
$15,8B–$16,8B |
Di atas. Titik tengah melampaui konsensus sebesar $1,2B. |
|
Outlook EPS non-GAAP Q3 |
Konsensus $0,27 |
$0,38 |
Di atas. Sebelas sen di atas konsensus. |
|
Pengeluaran modal 2026 |
Sebelumnya $18B |
$20B |
Dinaikkan. Menambahkan $2B karena permintaan dan keterlibatan pelanggan membaik. |
- Pendapatan sebesar $16,13 miliar mengalahkan konsensus sebesar $1,71 miliar: Peningkatan year-over-year sebesar 25,4% menandai pertumbuhan Intel yang terkuat dalam lebih dari 15 tahun. Permintaan membaik di seluruh prosesor klien dan data center, membuat pemulihan lebih luas dari satu kategori produk.
- EPS yang disesuaikan sebesar $0,42 melampaui konsensus sebesar $0,21: Hasil tersebut membalikkan kerugian yang disesuaikan tahun lalu sebesar $0,10 per saham. Laba bersih non-GAAP sebesar $2,2 miliar menunjukkan pendapatan yang lebih kuat mulai diterjemahkan menjadi leverage operasi.
- Pendapatan Data Center dan AI sebesar $6,26 miliar beat sebesar $890 juta: Segmen tersebut tumbuh 59%, mendukung pandangan bahwa agentic AI dapat meningkatkan permintaan CPU bersama akselerator. Permintaan Xeon yang berkelanjutan dapat meningkatkan mix produk dan pemanfaatan pabrik.
- Pendapatan Foundry naik 31% menjadi $5,77 miliar, tetapi unit tersebut masih merugi sekitar $2,1 miliar: Beat pendapatan $220 juta menunjukkan traksi yang membaik. Pemanfaatan yang lebih tinggi dan margin kotor yang lebih baik tetap diperlukan sebelum foundry menjadi kontributor earnings yang bermakna.
- Titik tengah pendapatan Q3 melampaui konsensus sekitar $1,2 miliar: Panduan sebesar $15,8 miliar hingga $16,8 miliar dan peningkatan capex $2 miliar menandakan kepercayaan pada permintaan. Rencana investasi sekitar $20 miliar masih meningkatkan beban pada konversi kas dan returns masa depan.
Baca Selengkapnya: Saham Semikonduktor AI Teratas untuk Dibeli pada 2026: Panduan Lengkap Chip AI dan Rantai Pasokan
Prediksi Harga Saham Intel 2026: Kasus Bull $145 vs. Kasus Bear $60
Outlook investasi Intel bergantung pada apakah rebound CPU 2026 dapat membiayai transisi foundry yang kredibel. Skenario di bawah ini adalah rentang editorial daripada janji Wall Street, dan masing-masing memerlukan perubahan yang dapat diamati dalam pertumbuhan segmen, margin, komitmen pelanggan, dan returns modal.
Kasus Bull: Permintaan Server AI yang Kuat Mendorong INTC Menuju $145
Kasus Bull mengasumsikan kekurangan CPU server mendukung penetapan harga, pendapatan Data Center dan AI terus tumbuh jauh di atas rata-rata Intel, dan Foundry mengonversi minat pelanggan menjadi volume wafer dan kemasan yang berkomitmen. Pemanfaatan yang lebih tinggi akan membantu pendapatan melampaui biaya manufaktur tetap dan mengangkat margin kotor di atas 40,1% Q2.
Pergerakan menuju $145 akan memerlukan pendapatan Q3 mendekati plafon $16,8 miliar, profitabilitas yang disesuaikan berkelanjutan, dan lebih banyak pelanggan 14A sebelum jendela produksi risiko 2027. Target $135 BofA memberikan referensi Street yang bullish, meskipun upside lebih lanjut juga memerlukan bukti bahwa kerugian Foundry $2,1 miliar menyempit.
Kasus Base: Permintaan CPU yang Stabil Menjaga INTC Antara $85 dan $115
Kasus Base mengasumsikan permintaan Xeon yang kuat dan prosesor PC bernilai lebih tinggi menjaga pendapatan sehat, sementara kerugian Foundry membaik secara bertahap. Intel tetap on track untuk jadwal 14A 2028 dan mengeksekusi rencana capex $20 miliar, meskipun investor menunggu ekonomi pelanggan eksternal yang lebih jelas sebelum menetapkan lebih banyak nilai pada aset manufakturnya.
Dalam skenario ini, INTC dapat diperdagangkan terutama antara $85 dan $115. Pendapatan dalam rentang Q3, EPS yang disesuaikan mendekati $0,38, dan kemajuan margin kotor yang stabil akan mendukung band tersebut. Perlambatan produk yang diperbarui atau kerugian Foundry yang lebih besar akan melemahkan ujung atas.
Kasus Bear: Kerugian Foundry dan Penundaan Chip Menarik INTC Menuju $60
Kasus Bear mengasumsikan pasokan CPU normal sebelum Intel menetapkan kekuatan penetapan harga yang tahan lama, sementara AMD dan sistem berbasis Arm mengambil lebih banyak pangsa. Jika komitmen 14A eksternal tetap terbatas, Intel akan menanggung depresiasi pabrik, biaya R&D, dan pengeluaran kapasitas tanpa cukup pendapatan pihak ketiga untuk menyerapnya.
Pergerakan menuju $60 akan menjadi lebih mungkin jika pertumbuhan Data Center dan AI turun tajam di bawah 59%, margin kotor mundur dari 40,1%, atau jadwal produksi risiko 2027 terlambat. Arus kas operasi yang lebih lemah bersama capex $20 miliar akan meningkatkan kekhawatiran pembiayaan atau dilusi dan menekan valuasi.
Perkiraan Harga Saham Intel untuk 2026 Oleh Analis Wall Street
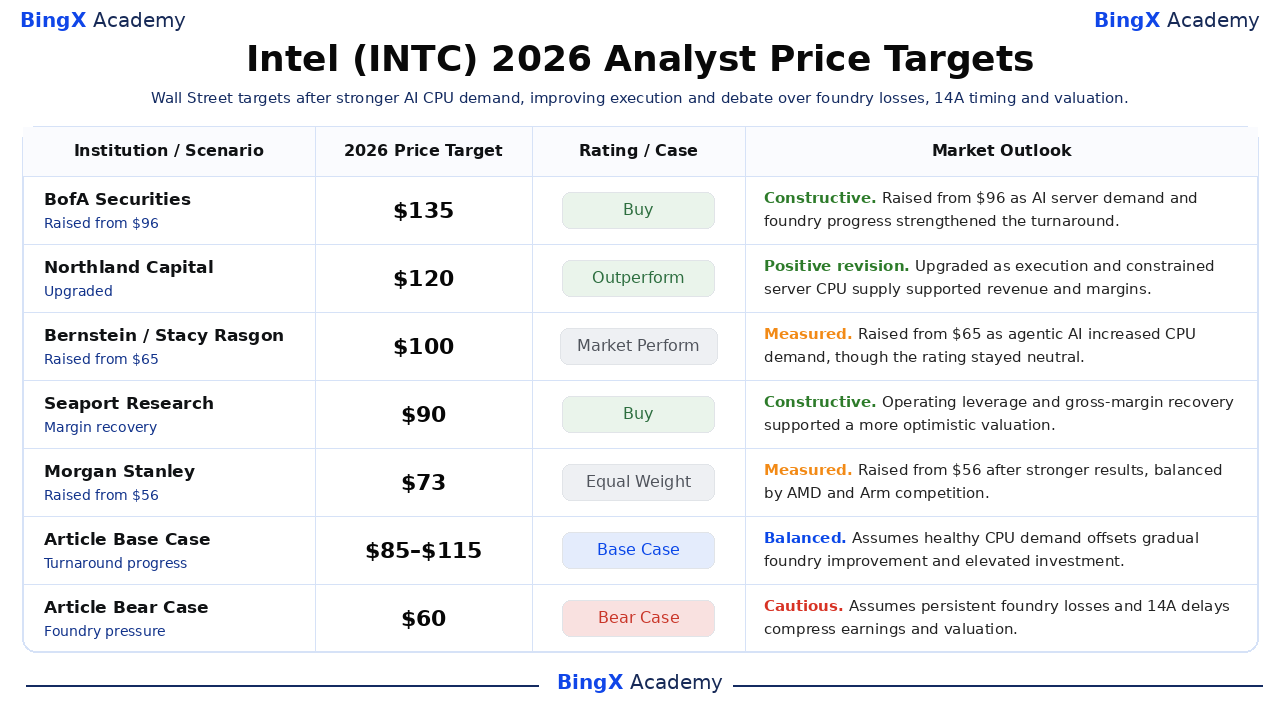
Target Intel berkisar dari $70 hingga $135, mencerminkan ketidaksepakatan tentang apakah permintaan CPU AI dan keterlibatan foundry membenarkan re-rating cepat saham. Target yang lebih tinggi mengasumsikan pemulihan margin dan kemenangan pelanggan, sementara target yang berhati-hati mengakui waktu dan modal yang diperlukan untuk membuat 14A kompetitif secara ekonomi.
|
Institusi |
Target Harga 2026 |
Rating |
Outlook Pasar |
|
BofA Securities |
$135 |
Buy |
Konstruktif. 11 Juni: dinaikkan dari $96 dalam upgrade ganda karena CPU server AI dan prospek pelanggan foundry menguat. |
|
Northland Capital |
$120 |
Outperform |
Revisi positif. 8 September: diupgrade dari Market Perform karena eksekusi membaik dan pasokan CPU server tetap terbatas. |
|
Bernstein |
$100 |
Market Perform |
Terukur. 17 Juni: dinaikkan dari $65 karena agentic AI meningkatkan permintaan CPU, sambil mempertahankan rating netral. |
|
Seaport Research |
$90 |
Buy |
Konstruktif. 24 April: leverage operasi yang lebih tinggi dan profil margin yang lebih kuat mendukung valuasi yang lebih optimis. |
|
Morgan Stanley |
$73 |
Equal Weight |
Terukur. 24 April: dinaikkan dari $56 setelah hasil yang lebih kuat, diimbangi oleh risiko kompetitif AMD dan Arm. |
|
KeyBanc |
$70 |
Overweight |
Konstruktif. 6 April: dinaikkan dari $65 karena kekurangan CPU mendukung aksi penetapan harga yang diharapkan 10%–15%. |
|
Kasus Base Artikel |
$85–$115 |
Kasus Base |
Seimbang. Mengasumsikan permintaan CPU yang sehat mengimbangi peningkatan foundry bertahap dan investasi yang meningkat. |
|
Kasus Bear Artikel |
$60 |
Kasus Bear |
Berhati-hati. Mengasumsikan kerugian foundry yang persisten dan penundaan 14A menekan earnings dan valuasi. |
Cara Trading Saham Intel (INTC) di BingX
Trading permintaan CPU AI Intel, eksekusi foundry, dan outlook 14A menggunakan BingX TradFi dan alat BingX AI. Karena INTC dapat bereaksi tajam terhadap pengumuman pelanggan, milestone manufaktur, dan panduan margin, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
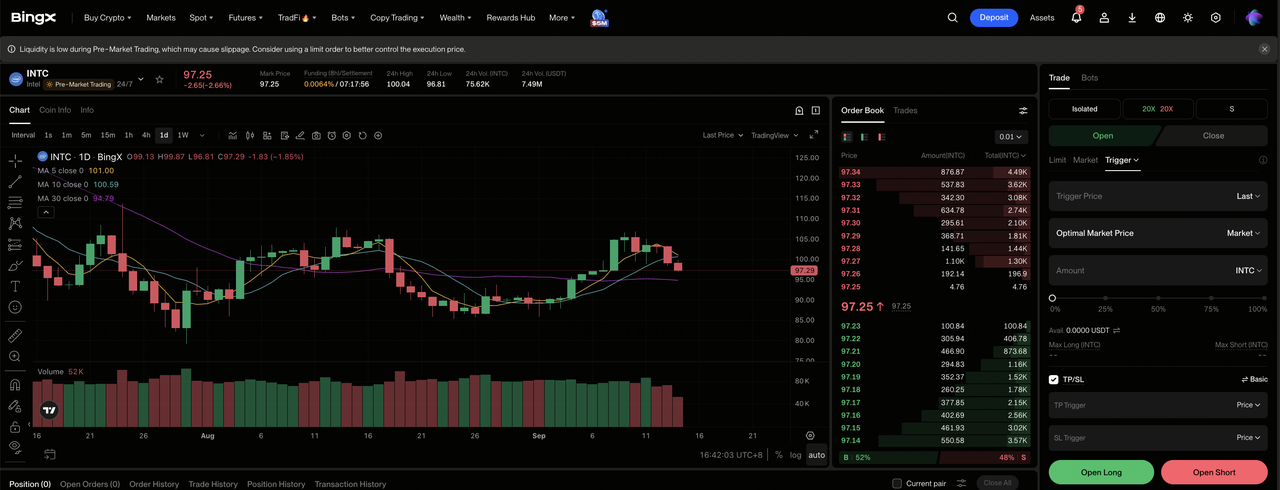
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Intel (INTC). Cari dan pilih kontrak futures perpetual INTC-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pertumbuhan CPU AI tetap kuat dan kerugian foundry menyempit. Pilih Open Short jika timing 14A terlambat atau margin melemah.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Pergerakan YTD 171,87% dan penurunan 30% dari tertinggi 52 minggu menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Eksekusi protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. INTC dapat bereaksi cepat terhadap permintaan Xeon, kemenangan pelanggan, perubahan capex, panduan margin kotor, dan milestone manufaktur.
5 Risiko Teratas yang Harus Diperhatikan Investor Intel pada 2026
Pemulihan Intel bergantung pada permintaan produk dan turnaround manufaktur yang padat modal. Risiko-risiko ini dapat mempengaruhi earnings, arus kas, dan valuasi.
- Kerugian foundry dapat menyerap keuntungan produk: Intel Foundry menghasilkan pendapatan Q2 sebesar $5,77 miliar tetapi merugi sekitar $2,1 miliar. Perbaikan lambat dalam pemanfaatan dan yield dapat menjaga earnings konsolidasi tetap tertekan.
- Rencana capex $20 miliar meningkatkan risiko kas dan dilusi: Intel meningkatkan pengeluaran yang direncanakan dari $18 miliar setelah permintaan yang lebih kuat. Jika arus masuk kas operasi Q2 sebesar $7,0 miliar tidak berkelanjutan, investasi pabrik dapat menekan arus kas bebas atau memerlukan lebih banyak pembiayaan.
- AMD dan Arm dapat menekan pangsa dan penetapan harga CPU: Hasil DCAI Intel sebesar $6,26 miliar mendapat manfaat dari kendala pasokan server dan permintaan AI. Persaingan yang lebih kuat dapat melemahkan kekuatan penetapan harga 10%–15% yang diharapkan KeyBanc dan menekan margin.
- Eksekusi 14A tetap merupakan ketergantungan multi-tahun: Produksi risiko direncanakan untuk paruh kedua 2027, dengan manufaktur volume yang ditargetkan untuk 2028. Masalah yield, penundaan peralatan, atau komitmen eksternal terbatas dapat mendorong pendapatan lebih jauh.
- Akuntansi dan struktur modal dapat mengaburkan kemajuan per saham: Kerugian GAAP Q2 sebesar $11,0 miliar termasuk biaya mark-to-market sebesar $13,6 miliar, versus pendapatan non-GAAP sebesar $2,2 miliar. Transaksi strategis atau ekuitas besar masih dapat menciptakan volatilitas dan dilusi.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Intel pada 2026?
Pendapatan Q2 Intel sebesar $16,13 miliar, EPS yang disesuaikan sebesar $0,42, dan pertumbuhan Data Center dan AI sebesar 59% memberikan bukti nyata bahwa turnaround operasi telah maju. Masalah yang belum terselesaikan adalah konversi ekonomi. Kerugian Foundry sebesar $2,1 miliar dan rencana capex sebesar $20 miliar berarti penjualan yang lebih kuat harus menghasilkan margin yang lebih tinggi, komitmen pelanggan, dan arus kas yang tahan lama.
Investor harus memantau pertumbuhan DCAI, kerugian operasi Foundry, margin kotor, komitmen 14A eksternal, dan konversi kas operasi. Perbaikan berkelanjutan mendukung kasus base $85 hingga $115 dan dapat membuka jalur menuju $145. Ramp node yang tertunda, kerugian pangsa yang diperbarui, atau kebutuhan pembiayaan yang lebih berat akan membuat kasus bear $60 lebih relevan.
Pengingat Risiko: Futures perpetual terkait saham adalah produk leverage. Harga dapat bergerak cepat, kerugian dapat melebihi margin awal yang berkomitmen, dan target analis pihak ketiga tidak menjamin kinerja masa depan. Gunakan batas posisi, leverage konservatif, dan exit yang telah ditetapkan.
Bacaan Terkait
- 10 Saham Infrastruktur AI Teratas untuk Dibeli pada 2026: Pemimpin Manufaktur dan Desain Chip
- Saham Semikonduktor AI Teratas untuk Dibeli pada 2026: Panduan Lengkap Chip AI dan Rantai Pasokan
- 10 Saham Hardware AI Teratas untuk Diperhatikan pada 2026: Arsitektur yang Mendorong Kecerdasan Generasi Berikutnya
- Saham Data Center AI Teratas untuk Dibeli pada 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Saham High-Performance Computing (HPC) Teratas untuk Diperhatikan pada 2026: Pemimpin Pasar Komputasi Teraksel
