
Eli Lilly (LLY) mengembangkan obat resep di bidang kesehatan kardiometabolik, onkologi, imunologi, dan neurosains. Mounjaro dan Zepbound telah menjadikan pengobatan diabetes dan obesitas sebagai mesin pendapatan utama, dengan penjualan gabungan Q2 sebesar $14,871 miliar, sementara obat onkologi, produk imunologi, dan pipeline klinis yang berkembang memberikan sumber pertumbuhan tambahan. Skala tersebut memberikan Lilly paparan yang luar biasa luas terhadap pasar obesitas global, meskipun juga membuat saham sensitif terhadap penetapan harga yang direalisasikan, eksekusi manufaktur, hasil pipeline, dan valuasi yang tinggi.
Kuartal terbaru memperkuat kasus permintaan dan mengekspos ketegangan profitabilitas utama. Pendapatan Eli Lily Q2 naik 48% menjadi $22,974 miliar karena volume meningkat 60%, namun harga yang direalisasikan turun 13% dan margin operasi yang dilaporkan menurun 5,0 poin persentase menjadi 39,1%. Kasus investasi tergantung pada apakah Lilly dapat terus memperluas akses dan pasokan incretin sambil mengkonversi volume tersebut menjadi pertumbuhan margin dan pendapatan yang berkelanjutan.
Perkiraan saham LLY untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus ekspansi incretin: Mounjaro dan Zepbound mempertahankan pertumbuhan resep yang tinggi, Foundayo memperluas akses oral, retatrutide maju menuju pengajuan, dan kapasitas baru mendukung peningkatan perkiraan lebih lanjut.
- Kasus penetapan harga dan valuasi: harga yang direalisasikan lebih rendah, pengeluaran portofolio, peluncuran GLP-1 kompetitif, atau penundaan pipeline mencegah pendapatan tumbuh cukup cepat untuk mendukung valuasi saat ini.
Panduan ini menguraikan perkiraan saham LLY, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan Q2 Eli Lilly tanggal 5 Agustus 2026, pengajuan regulasi, dan data pasar hingga 3 September 2026, ditambah cara trading futures saham LLY di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Harus Diketahui Investor Eli Lilly di September 2026
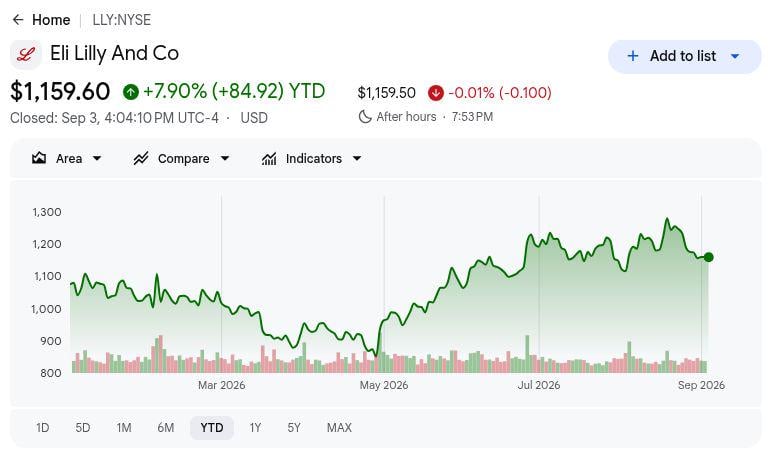
- LLY ditutup pada $1.159,60 pada 3 September dan naik 7,90% YTD: Kisaran 52 minggu dari $712,05 hingga $1.292,65 menunjukkan seberapa cepat ekspektasi bergerak ketika investor menimbang percepatan permintaan incretin terhadap risiko penetapan harga, investasi, dan valuasi.
- Pendapatan Q2 naik 48% menjadi $22,974 miliar: Hasil ini melebihi konsensus $20,69 miliar sebesar $2,284 miliar, menunjukkan bahwa volume resep dan perluasan akses global mengimbangi harga yang direalisasikan lebih rendah selama kuartal tersebut.
- Pendapatan Mounjaro naik 91% menjadi $9,943 miliar: Zepbound menambahkan $4,928 miliar, naik 46%, membawa total penjualan kuartalan menjadi $14,871 miliar dan mengonfirmasi bahwa incretin kini mendorong baik upside Lilly maupun konsentrasi produknya.
- Manajemen menaikkan panduan pendapatan 2026 menjadi $85 miliar hingga $87 miliar: Titik tengah meningkat sebesar $2,5 miliar dari kisaran sebelumnya $82 miliar hingga $85 miliar, mencerminkan permintaan yang lebih kuat meskipun biaya riset yang diakuisisi menyerap sebagian manfaat pendapatan.
- Retatrutide menghasilkan penurunan berat badan rata-rata hingga 28,3% pada 80 minggu: Lilly merencanakan pengajuan obesitas di Q1 2027 dan berkomitmen $4,5 miliar tambahan untuk manufaktur Indiana, menghubungkan katalis pipeline berikutnya dengan kapasitas yang diperlukan untuk mengkomersilkannya dalam skala besar.
Apa itu Eli Lilly (LLY)?
Eli Lilly adalah perusahaan farmasi berbasis riset yang portofolio resepnya mencakup kesehatan kardiometabolik, onkologi, imunologi, dan neurosains. Perusahaan memasarkan obat-obatan di sekitar 90 negara dan mengoperasikan pabrik manufaktur di 10 negara, memberikan jaringan komersial dan produksi global. Pendapatan semakin banyak berasal dari obat diabetes dan obesitas yang dipimpin oleh Mounjaro dan Zepbound, bersama produk seperti Verzenio dalam onkologi dan beberapa waralaba imunologi dan neurosains. Lilly menginvestasikan $13,337 miliar dalam riset dan pengembangan pada 2025, setara dengan 20,5% dari penjualan, dan mendukung riset klinis di lebih dari 55 negara dengan 12.771 karyawan R&D.
Strategi saat ini berpusat pada perluasan pasar incretin, peningkatan pasokan, dan memajukan generasi berikutnya obat kardiometabolik. Mounjaro, Zepbound, Foundayo, dan retatrutide membentuk inti dari upaya tersebut, sementara kolaborasi Lilly dengan Boehringer Ingelheim menghasilkan milestone penjualan Jardiance sebesar $250 juta selama Q2. Lilly juga membangun laboratorium artificial intelligence co-innovation dengan NVIDIA dan memiliki lebih dari 180 mitra eksternal melalui Catalyze360, memperluas model risetnya di luar penemuan obat internal. Program-program tersebut dapat mendiversifikasi pertumbuhan masa depan, meskipun hasil jangka pendek tetap terkait erat dengan volume, penetapan harga, reimbursement, dan kapasitas manufaktur incretin.
Baca Lebih Lanjut: Saham Pharma Terbaik untuk Dibeli di 2026: Obat Kanker, Obat Penurun Berat Badan, mRNA, dan Obat Baru
Tinjauan Pendapatan Eli Lilly (LLY) Q2 2026: Pendapatan, EPS dan Pertumbuhan Obat Obesitas
Eli Lilly memberikan kuartal yang jauh lebih kuat dari yang diharapkan pasar, dengan pendapatan $22,974 miliar versus konsensus $20,69 miliar, non-GAAP EPS $8,38 versus ekspektasi $6,01, dan penjualan Mounjaro naik 91% menjadi $9,943 miliar. Manajemen menaikkan panduan pendapatan 2026 menjadi $85 miliar hingga $87 miliar, meskipun biaya IPR&D yang diakuisisi sebesar $2,8 miliar dan penurunan margin operasi yang dilaporkan 5,0 poin persentase menunjukkan seberapa agresif Lilly mendanai fase pertumbuhan berikutnya.
Baca Lebih Lanjut: Tinjauan Pendapatan Eli Lilly (LLY) Q2 2026: Penjualan GLP-1 dan Panduan yang Dinaikkan Mendorong Rally 4,86%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 |
Konsensus $20,69M |
$22,974M |
Melampaui. $2,284M di atas konsensus; naik 48% YoY. |
|
EPS terdilusi yang dilaporkan |
— |
$7,94 |
Membaik. Naik 26% dari $6,29. |
|
EPS terdilusi Non-GAAP |
Konsensus $6,01 |
$8,38 |
Melampaui. $2,37 di atas konsensus; naik 33% YoY. |
|
Laba bersih yang dilaporkan |
— |
$7,095M |
Membaik. Naik 25% dari $5,661M. |
|
Pendapatan Mounjaro |
— |
$9,943M; +91% YoY |
Dipercepat. Penjualan luar AS naik 172% menjadi $5,2M. |
|
Pendapatan Zepbound |
— |
$4,928M; +46% YoY |
Diperluas. Permintaan mengimbangi harga yang direalisasikan lebih rendah. |
|
Margin kotor yang dilaporkan |
— |
85,8%; +1,5pp YoY |
Diperluas. Biaya produksi dan mix mengimbangi penetapan harga. |
|
Margin operasi yang dilaporkan |
— |
39,1%; -5,0pp YoY |
Menurun. Investasi portofolio mengimbangi keuntungan margin kotor. |
|
IPR&D yang diakuisisi |
— |
$2,8M; $3,03/saham |
Lebih tinggi. Naik dari $154J dan $0,14/saham. |
|
Panduan pendapatan 2026 |
Sebelumnya $82M-$85M |
$85M-$87M |
Dinaikkan. Titik tengah meningkat $2,5M. |
|
Panduan EPS non-GAAP 2026 |
Sebelumnya $35,50-$37,00 |
$35,50-$36,50 |
Campuran. Titik tengah yang mendasari naik $2,78 sebelum IPR&D $3,03. |
|
Paket obesitas retatrutide |
— |
Tiga uji Fase 3 positif lagi; BLA direncanakan Q1 2027 |
Positif. Paket registrasi obesitas global lengkap. |
|
Manufaktur Indiana |
— |
Tambahan $4,5M |
Diperluas. Menambah kapasitas incretin. |
- Pendapatan $22,974 miliar tumbuh 48% dan melampaui konsensus sebesar $2,284 miliar: Volume resep meningkat 60% sementara harga yang direalisasikan menurun 13%, mengonfirmasi permintaan dasar yang kuat sambil menunjukkan bahwa harga dan mix tetap menjadi kendala penting pada konversi pendapatan.
- EPS terdilusi non-GAAP $8,38 naik 33% dan melebihi konsensus sebesar $2,37: Keuntungan inti menyerap efek IPR&D yang diakuisisi sebesar $3,03 per saham, menunjukkan bahwa waralaba operasi tetap kuat meskipun Lilly berinvestasi berat dalam aset pipeline eksternal.
- Mounjaro dan Zepbound menghasilkan gabungan $14,871 miliar: Pertumbuhan masing-masing 91% dan 46% menjadikan incretin sebagai sumber upside paling jelas terhadap ekspektasi, meskipun konsentrasi yang sama meningkatkan eksposur terhadap perkembangan penetapan harga, reimbursement, keamanan, dan kompetitif.
- Margin kotor meningkat 1,5 poin persentase menjadi 85,8% sementara margin operasi turun 5,0 poin menjadi 39,1%: Biaya produksi dan mix yang lebih baik meningkatkan ekonomi produk, sementara peningkatan 72% dalam biaya operasi menunjukkan bahwa pengeluaran portofolio menunda leverage operasi yang lebih luas.
- Pandangan pendapatan 2026 naik menjadi $85 miliar hingga $87 miliar dari $82 miliar hingga $85 miliar: Titik tengah meningkat sebesar $2,5 miliar, dan panduan EPS non-GAAP yang mendasari membaik sebesar $2,78 sebelum biaya IPR&D $3,03, memisahkan operasi yang lebih kuat dari biaya terkait transaksi.
Pandangan Investasi Eli Lilly (LLY) 2026: Kasus Bull $1.600 vs Kasus Bear $850
Tes utama adalah apakah volume incretin, akses produk baru, dan kemajuan pipeline dapat terus meningkatkan ekspektasi pendapatan lebih cepat dari tekanan penetapan harga, investasi, dan risiko valuasi yang berkembang.
Kasus Bull: Pertumbuhan Obat Obesitas dan Retatrutide Mendorong LLY Menuju $1.600
Kasus Bull mengasumsikan Mounjaro dan Zepbound mempertahankan pertumbuhan resep yang kuat sementara akses internasional berkembang, Foundayo memperluas pasar obesitas oral, dan retatrutide maju menuju pengajuan yang direncanakan Q1 2027. Kapasitas manufaktur tambahan mendukung pasokan, memungkinkan pendapatan tumbuh lebih cepat daripada biaya portofolio dan leverage operasi membaik.
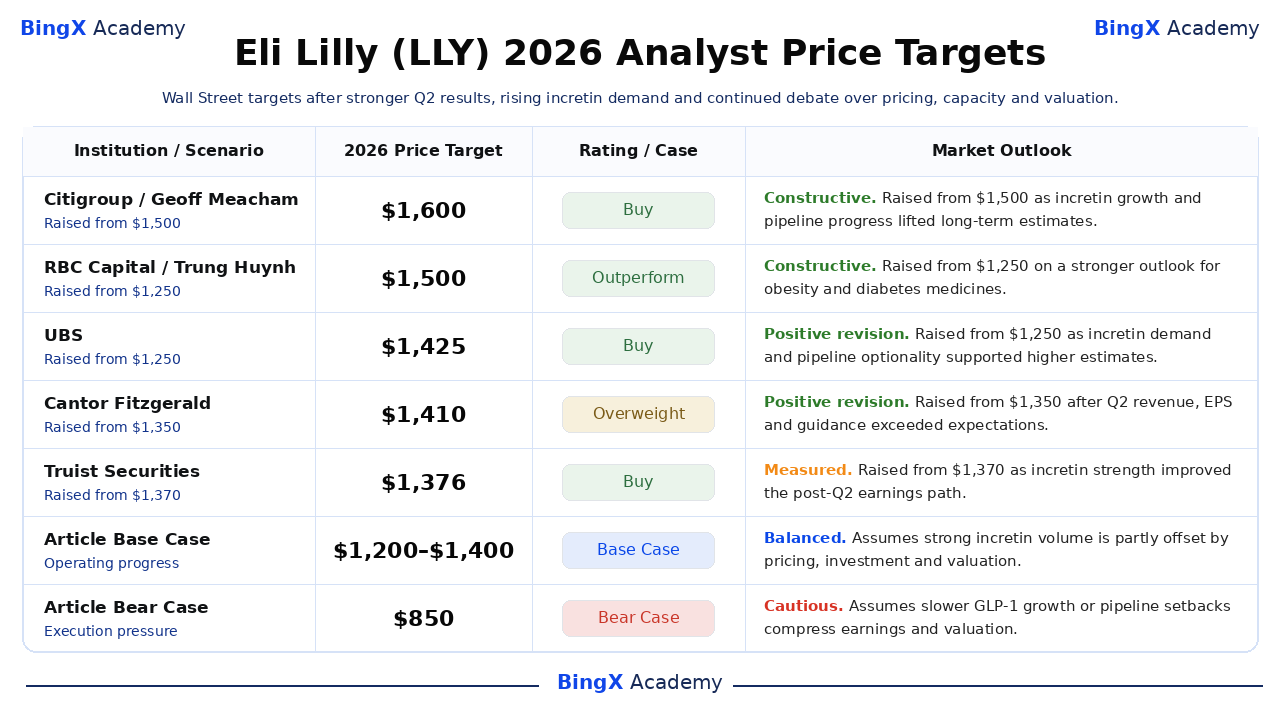
Pergerakan menuju $1.600 akan memerlukan pendapatan tahunan penuh mencapai atau melebihi kisaran $85 miliar hingga $87 miliar, pertumbuhan obat obesitas dan diabetes tetap jauh di atas pertumbuhan perusahaan total, dan margin operasi pulih saat biaya riset yang diakuisisi normal. Target $1.600 Citigroup memberikan referensi analis bernama tertinggi dalam set saat ini.
Kasus Dasar: Permintaan Obat Obesitas Kuat Menjaga LLY Antara $1.200 dan $1.400
Kasus Dasar mengasumsikan permintaan Mounjaro dan Zepbound tetap kuat, sementara penetapan harga yang direalisasikan lebih rendah, investasi berat, dan valuasi premium membatasi re-rating lebih lanjut. Pendapatan terus tumbuh, tetapi keuntungan operasi naik lebih lambat saat Lilly mendanai manufaktur, program klinis, dan aset eksternal.
Dalam skenario ini, LLY dapat diperdagangkan terutama antara $1.200 dan $1.400. Mempertahankan panduan tahunan, mempertahankan pertumbuhan Mounjaro internasional, dan meningkatkan margin operasi akan mendukung kisaran tersebut, sementara pemotongan panduan atau erosi harga yang lebih cepat akan melemahkannya.
Kasus Bear: Tekanan Harga dan Pertumbuhan Lebih Lambat Menarik LLY Menuju $850
Kasus Bear mengasumsikan kompetisi GLP-1 yang lebih kuat dan tekanan reimbursement mengurangi penetapan harga yang direalisasikan sementara pertumbuhan pasar atau persistensi pengobatan melambat. Pengeluaran riset, pipeline, dan manufaktur yang berat kemudian akan lebih memberatkan konversi pendapatan meskipun volume resep terus naik.
Pergerakan menuju $850 akan menjadi lebih mungkin jika pertumbuhan obat obesitas melambat tajam, margin operasi tetap di bawah level tahun sebelumnya, atau milestone pipeline atau manufaktur utama terlambat. Revisi pendapatan yang lebih lambat dikombinasikan dengan kompresi multiple akan cukup untuk menekan saham.
Perkiraan Harga Saham LLY untuk 2026 oleh Analis Wall Street
Target ini adalah tindakan bertanggal dari institusi bernama daripada perkiraan konsensus tunggal. Kisarannya mencerminkan asumsi berbeda tentang pertumbuhan pasar incretin, nilai pipeline, penetapan harga, dan profitabilitas. Baris Dasar Artikel dan Bear adalah skenario editorial dan tetap terpisah dari riset Wall Street.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Citigroup |
$1.600 |
Beli |
Konstruktif. 15 Juli: dinaikkan dari $1.500 menjadi $1.600. Menaikkan target saat pertumbuhan incretin dan kemajuan pipeline mendukung ekspektasi jangka panjang yang lebih tinggi. |
|
RBC Capital |
$1.500 |
Outperform |
Konstruktif. 8 Juli: dinaikkan dari $1.250 menjadi $1.500. Menaikkan target pada pandangan pertumbuhan yang lebih kuat untuk obat obesitas dan diabetes. |
|
UBS |
$1.425 |
Beli |
Positif. 13 Juli: dinaikkan dari $1.250 menjadi $1.425. Menaikkan target saat permintaan incretin dan optionalitas pipeline mendukung estimasi yang lebih tinggi. |
|
Cantor Fitzgerald |
$1.410 |
Overweight |
Positif. 6 Agustus: dinaikkan dari $1.350 menjadi $1.410. Menaikkan target setelah pendapatan dan EPS Q2 melebihi ekspektasi dan panduan meningkat. |
|
Truist Securities |
$1.376 |
Beli |
Terukur. 7 Agustus: dinaikkan dari $1.370 menjadi $1.376. Menaikkan target secara moderat saat kekuatan incretin meningkatkan jalur pendapatan pasca-Q2. |
|
Wells Fargo |
$1.330 |
Overweight |
Positif. 6 Agustus: dinaikkan dari $1.280 menjadi $1.330. Menaikkan target mengikuti eksekusi yang lebih kuat dan permintaan Mounjaro dan Zepbound yang berkelanjutan. |
|
Kasus Dasar Artikel |
$1.350 |
Kasus Dasar |
Seimbang. Mengasumsikan volume kuat sebagian diimbangi oleh penetapan harga, investasi dan valuasi. |
|
Kasus Bear Artikel |
$850 |
Kasus Bear |
Hati-hati. Mengasumsikan penetapan harga, ekspansi GLP-1 yang lebih lambat atau kemunduran pipeline menekan pendapatan dan valuasi. |
Cara Trading Saham Eli Lilly (LLY) di BingX
Trading permintaan Mounjaro dan Zepbound Eli Lilly and Company, ekspansi kapasitas global, pandangan penetapan harga dan pipeline menggunakan BingX TradFi dan alat BingX AI. Karena LLY dapat bereaksi tajam terhadap data resep, hasil uji, keputusan regulasi dan panduan, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
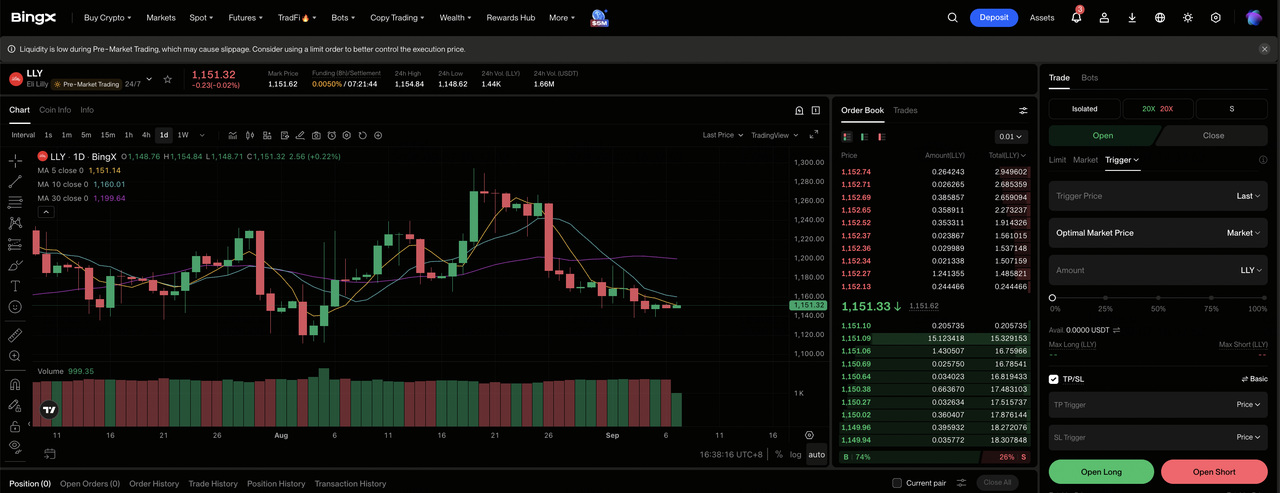
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard bursa BingX.
Langkah 2: Pilih Eli Lilly (LLY). Cari dan pilih kontrak LLYUS-USDT perpetual futures.
Langkah 3: Pilih arah Anda. Pilih Open Long jika permintaan incretin dan ekspansi manufaktur mempertahankan pertumbuhan pendapatan dan panduan yang dinaikkan. Pilih Open Short jika tekanan penetapan harga, kemunduran uji atau eksekusi kapasitas yang lebih lambat melemahkan pandangan pertumbuhan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kisaran 52 minggu yang luas $712,05 hingga $1.292,65 menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Eksekusi protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. LLY dapat bereaksi cepat terhadap tren resep, hasil uji, keputusan regulasi, pembaruan kapasitas dan panduan.
5 Risiko Teratas yang Harus Diperhatikan Investor Eli Lilly di 2026
Pandangan Lilly menggabungkan risiko penetapan harga, konsentrasi produk, pengeluaran portofolio, eksekusi manufaktur, dan valuasi, dengan setiap faktor mampu mengurangi pertumbuhan pendapatan atau multiple yang diberikan investor kepadanya.
- Penurunan 13% dalam harga yang direalisasikan dapat membuat pendapatan tumbuh lebih lambat dari resep: Volume Q2 meningkat 60%, meskipun rebate yang lebih dalam, negosiasi reimbursement, atau diskon kompetitif dapat mengurangi pendapatan dan margin yang dihasilkan dari setiap pengobatan tambahan.
- Konsentrasi Mounjaro dan Zepbound meningkatkan eksposur terhadap pasar terapeutik tunggal: Kedua obat menghasilkan $14,871 miliar dari $22,974 miliar pendapatan kuartalan, membuat keamanan, reimbursement, adherensi, dan data pesaing menjadi sangat penting untuk estimasi seluruh perusahaan.
- Biaya riset yang diakuisisi dapat mengganggu konversi EPS bahkan selama permintaan kuat: IPR&D yang diakuisisi Q2 mencapai $2,8 miliar dan biaya khusus totalnya $703 juta, jadi transaksi berkelanjutan atau aset yang tidak berhasil dapat menyerap kas tanpa menciptakan pendapatan masa depan yang proporsional.
- Lebih dari $55 miliar komitmen manufaktur sejak 2020 meningkatkan tuntutan eksekusi: Investasi Indiana tambahan $4,5 miliar dapat memperluas pasokan, meskipun penundaan konstruksi, kemunduran regulasi, atau kapasitas yang kurang dimanfaatkan dapat melemahkan pengembalian kas pada pengeluaran tersebut.
- Valuasi trailing mendekati 38,9 kali pendapatan memperbesar kekecewaan estimasi: Pertumbuhan incretin yang lebih lambat, milestone pipeline yang tertunda, atau tekanan margin operasi yang persisten dapat menyebabkan investor menerapkan multiple yang lebih rendah bahkan jika Lilly terus menghasilkan pertumbuhan pendapatan absolut.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Eli Lilly di 2026?
Lilly memasuki sisa 2026 dengan pertumbuhan pendapatan Q2 48%, panduan tahun penuh $85 miliar hingga $87 miliar, dan pengajuan retatrutide yang direncanakan Q1 2027. Mounjaro dan Zepbound telah menetapkan skala waralaba incretin, sementara Foundayo, retatrutide, ekspansi manufaktur, dan kemitraan riset eksternal menciptakan rute tambahan untuk pertumbuhan.
Kasus Bull $1.600 memerlukan volume incretin yang berkelanjutan, eksekusi pipeline yang berhasil, dan leverage operasi yang diperbarui. Kasus Dasar $1.200 hingga $1.400 memungkinkan penetapan harga yang lebih rendah dan investasi berat untuk mengimbangi sebagian pertumbuhan tersebut, sementara Kasus Bear $850 mencerminkan ekspansi GLP-1 yang lebih lambat dan kompresi multiple. Investor konservatif mungkin menunggu bukti bahwa margin operasi pulih dan tekanan harga yang direalisasikan stabil.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti LLY melibatkan risiko tinggi kehilangan modal. Temuan keamanan obat, keputusan regulasi, perubahan reimbursement, kemunduran klinis, penundaan manufaktur, dan kompresi valuasi dapat mempengaruhi saham secara material. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Pharma Terbaik untuk Dibeli di 2026: Obat Kanker, Obat Penurun Berat Badan, mRNA, dan Obat Baru
- Prediksi Harga Moderna (MRNA) 2026: Bisakah Momentum Vaksin Kanker Mendorong Saham MRNA Menuju $180?
- Prediksi Harga Merck (MRK) 2026: Bisakah Momentum Pipeline Mendorong Saham MRK Menuju $170?
- Pandangan Harga Saham Abbott (ABT) 2026: Bisakah Pertumbuhan Perangkat Medis Mendorong ABT di Atas $130?
- Prediksi Harga Johnson & Johnson (JNJ) 2026: Bisakah Pertumbuhan Onkologi Membawa JNJ Melewati $100 Miliar?
- Prediksi Harga Saham Pfizer 2026: Peluang Nilai Hasil Tinggi atau Perangkap Nilai Struktural?
