
Cisco adalah perusahaan jaringan aman yang melayani perusahaan, pemerintah, operator telekomunikasi dan penyedia cloud hyperscale. Switching dan routing tetap menjadi pusat pendapatan, sementara keamanan, observabilitas dan perangkat lunak berulang menjadi lebih penting setelah akuisisi Splunk. Kombinasi tersebut memberikan Cisco eksposur langsung ke infrastruktur AI dan peningkatan kampus, meskipun juga membuat saham sensitif terhadap margin hardware, siklus pengeluaran pelanggan dan eksekusi akuisisi.
Kuartal terbaru menunjukkan siklus jaringan yang kuat dengan bauran produk yang kurang menguntungkan. Pendapatan Cisco Q4 FY2026 mencapai $17,3 miliar, naik 18% year over year, dan EPS non-GAAP naik 23% menjadi $1,22. Pesanan produk tumbuh 35% dan pesanan infrastruktur AI tahunan mencapai $9,3 miliar, meskipun margin kotor non-GAAP menurun menjadi 66,3% karena hardware berkembang lebih cepat daripada layanan.
Prakiraan saham CSCO untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus jaringan AI dan refresh kampus: Pendapatan AI hyperscaler, refresh kampus dan permintaan keamanan yang dipimpin Splunk dapat mempertahankan ekspansi pendapatan dan EPS di atas tingkat historis.
- Kasus margin dan valuasi: Bauran yang berat hardware, perbandingan pesanan yang melambat dan valuasi yang kaya dapat mencegah pertumbuhan pendapatan menghasilkan keuntungan per saham yang cukup.
Panduan ini menguraikan prakiraan saham CSCO, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis laba Q4 FY2026 Cisco tanggal 12 Agustus 2026, filing kuartalan dan data pasar hingga 11 September, plus cara trading futures saham CSCO di BingX TradFi dengan kolateral USDT.
5 Hal Teratas untuk Investor Cisco Ketahui di September 2026
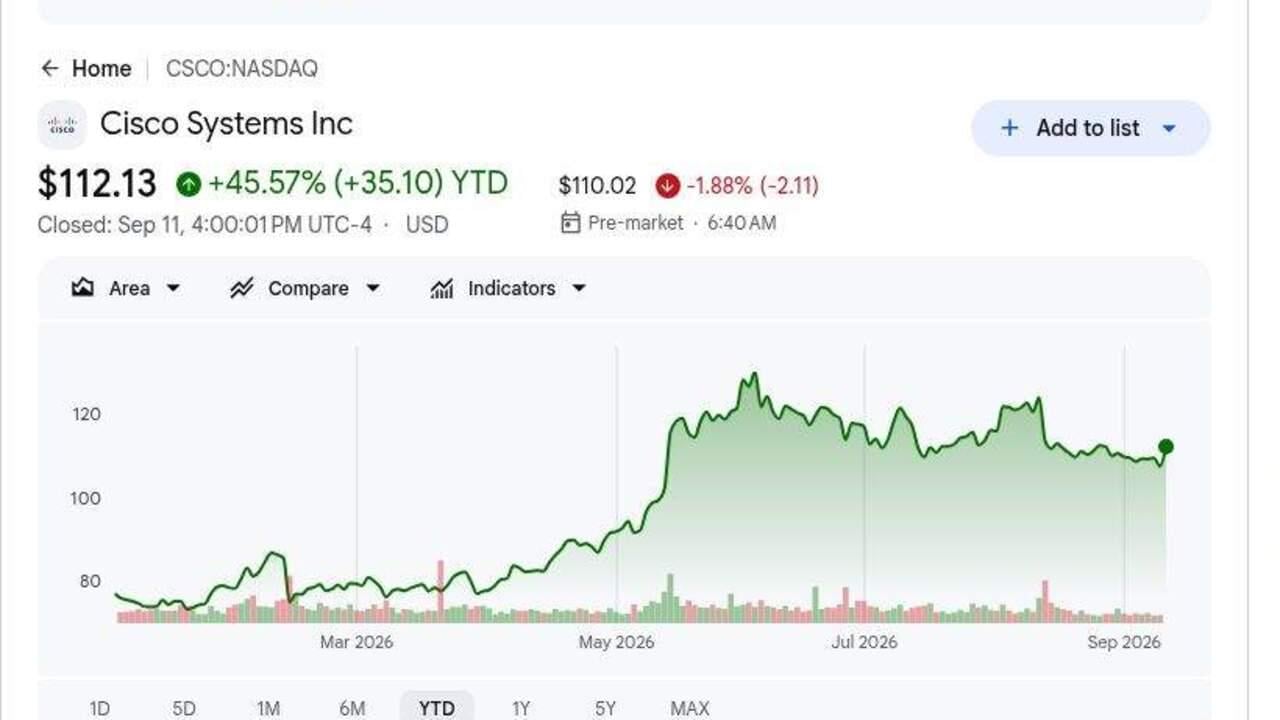
- CSCO ditutup di USD 112,13 pada 11 September setelah naik sekitar 45% YTD: Reli ini mencerminkan permintaan jaringan AI yang lebih kuat dan siklus upgrade perusahaan. Target analis rata-rata USD 139,62 masih mengimplikasikan kenaikan, meskipun rentang USD 122 hingga USD 170 menunjukkan ketidaksepakatan yang luas.
- Pendapatan Q4 mencapai USD 17,3 miliar, naik 18%: Pendapatan melampaui batas atas panduan USD 16,9 miliar sebesar USD 352 juta, sementara EPS non-GAAP sebesar USD 1,22 melampaui batas atas USD 1,18. Permintaan produk yang luas mendukung pencapaian tersebut.
- Pesanan produk naik 35% dan pesanan jaringan meningkat 40%: Pesanan masih tumbuh 25% tidak termasuk hyperscaler, sementara jaringan mencatat kuartal kedelapan berturut-turut dengan pertumbuhan dua digit. Siklus refresh oleh karena itu meluas melampaui pelanggan cloud AI.
- Pesanan infrastruktur AI FY2026 mencapai USD 9,3 miliar: Cisco mencatat USD 4 miliar di Q4 saja dan menghasilkan sekitar USD 4 miliar pendapatan tahunan terkait. Manajemen mengharapkan kontribusi tersebut naik menjadi USD 7,5 miliar di FY2027.
- Panduan pendapatan FY2027 mencapai USD 72,2 miliar hingga USD 73,4 miliar: Titik tengah USD 72,8 miliar mengimplikasikan pertumbuhan sekitar 15% dari FY2026. Kompromi utama adalah margin kotor non-GAAP Q4, yang turun 2,1 poin persentase year over year menjadi 66,3%.
Apa Itu Cisco (CSCO)?
Cisco menyediakan perangkat keras jaringan, perangkat lunak keamanan, alat observabilitas dan produk kolaborasi yang digunakan perusahaan, pemerintah, penyedia layanan dan operator cloud untuk menghubungkan dan melindungi infrastruktur digital. Portofolionya mencakup switch kampus dan sistem nirkabel, jaringan pusat data, routing, firewall, Webex dan layanan teknis. Akuisisi Splunk senilai $28 miliar memperluas analitik keamanan dan observabilitas, menambahkan lebih banyak pendapatan perangkat lunak berulang ke bisnis yang masih didorong oleh siklus produk besar. Pendapatan produk Q4 tumbuh 24%, sementara pendapatan layanan stagnan, menunjukkan bahwa permintaan perangkat keras saat ini memikul lebih banyak beban pertumbuhan.
Strategi jangka panjang Cisco berpusat pada infrastruktur AI aman di seluruh pusat data hyperscale dan jaringan perusahaan. Sistem Silicon One, Ethernet kecepatan tinggi, optik dan switching Nexus mendukung kluster AI, sementara Splunk, ThousandEyes dan produk keamanan menyediakan telemetri dan perlindungan di seluruh lingkungan hybrid. Cisco bekerja erat dengan NVIDIA pada infrastruktur AI terintegrasi dan mengharapkan pendapatan AI dari hyperscaler naik dari sekitar $4 miliar di FY2026 menjadi $7,5 miliar di FY2027. Refresh kampus multi-tahun sedang berkembang bersama siklus hyperscaler ini, memperluas permintaan melampaui sekelompok kecil pelanggan cloud.
Baca Lebih Lanjut: Top AI Networking Stocks 2026: AI Fabric, Switches, Copper, Fiber dan Optical Connectivity
Tinjauan Laba Cisco (CSCO) Q4 FY2026: Pendapatan, EPS dan Pendorong Pertumbuhan
Cisco memberikan pendapatan Q4 rekor $17,3 miliar versus batas atas panduan $16,9 miliar, EPS non-GAAP $1,22 versus batas atas $1,18, pertumbuhan pesanan produk 35% dan arus kas operasi $5,4 miliar. Pesanan infrastruktur AI FY2026 mencapai $9,3 miliar, dan manajemen mengharapkan $7,5 miliar pendapatan terkait di FY2027, meskipun bauran perangkat keras yang lebih berat mengurangi margin kotor non-GAAP menjadi 66,3%.
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q4 FY2026 |
Panduan $16,7M–$16,9M |
$17,3M |
Melampaui. $352 juta di atas batas atas panduan dan naik 18% YoY. |
|
EPS diluted non-GAAP Q4 |
Panduan $1,16–$1,18 |
$1,22 |
Melampaui. $0,04 di atas batas atas panduan dan naik 23% YoY. |
|
Laba bersih GAAP Q4 |
$2,55M satu tahun sebelumnya |
$3,86M |
Membaik. Meningkat 51% YoY. |
|
Pesanan produk Q4 |
— |
+35% YoY |
Dipercepat. Pertumbuhan 25% tidak termasuk hyperscaler. |
|
Pesanan produk jaringan Q4 |
— |
+40% YoY |
Meluas. Menandai kuartal pertumbuhan dua digit kedelapan berturut-turut. |
|
Pesanan infrastruktur AI FY2026 |
Ekspektasi sebelumnya di atas $5M |
$9,3M |
Terlampaui. Termasuk $4M yang dicatat di Q4. |
|
Arus kas operasi Q4 |
$4,2M satu tahun sebelumnya |
$5,4M |
Membaik. Meningkat 27% YoY. |
|
Outlook pendapatan Q1 FY2027 |
— |
$18,0M–$18,2M |
Dipandu. Titik tengah mengimplikasikan pertumbuhan sekuensial sekitar 5%. |
|
Outlook pendapatan FY2027 |
— |
$72,2M–$73,4M |
Dipandu. Titik tengah mengimplikasikan pertumbuhan sekitar 15%. |
|
Pendapatan infrastruktur AI FY2027 |
FY2026 aktual sekitar $4M |
$7,5M diharapkan |
Dinaikkan. Mengimplikasikan peningkatan tahunan 87,5%. |
- Pendapatan USD 17,3 miliar melampaui panduan setidaknya USD 352 juta: Penjualan naik 18%, dipimpin oleh pertumbuhan produk 24%, sementara pendapatan layanan stagnan. Bauran tersebut menunjukkan bahwa momentum saat ini terkonsentrasi pada permintaan perangkat keras dan jaringan.
- EPS non-GAAP USD 1,22 melampaui panduan sebesar USD 0,04: Pendapatan operasi non-GAAP meningkat 23% menjadi USD 6,2 miliar. Volume yang lebih tinggi masih diterjemahkan menjadi leverage operasi.
- Pesanan produk jaringan tumbuh 40% untuk kuartal dua digit kedelapan berturut-turut: Total pesanan produk naik 35%, sementara pesanan tidak termasuk hyperscaler meningkat 25%. Ini menunjukkan permintaan perusahaan yang luas melampaui pelanggan cloud AI.
- Arus kas operasi Q4 meningkat 27% menjadi USD 5,4 miliar: Cisco mengembalikan USD 3,2 miliar melalui pembelian kembali dan dividen sambil mempertahankan USD 15,9 miliar kas dan investasi. Generasi kas yang kuat mendukung pengembalian pemegang saham dan investasi berkelanjutan.
- Pendapatan infrastruktur AI FY2027 diharapkan mencapai USD 7,5 miliar: Itu dibandingkan dengan sekitar USD 4 miliar di FY2026 dan mendukung panduan pendapatan USD 72,2 miliar hingga USD 73,4 miliar. Pertumbuhan perangkat keras yang lebih cepat masih dapat menekan margin.
Baca Lebih Lanjut: Top AI Networking Stocks 2026: AI Fabric, Switches, Copper, Fiber dan Optical Connectivity
Outlook Investasi Cisco (CSCO) 2026: Kasus Bull $170 vs Kasus Bear $90
Outlook 2026 tergantung pada apakah pertumbuhan jaringan AI, upgrade perusahaan dan ekspansi perangkat lunak dapat mendukung valuasi Cisco saat ini. Rentang berikut adalah skenario editorial BingX Academy daripada prakiraan Wall Street.
Kasus Bull: Permintaan Jaringan AI yang Kuat Mendorong CSCO Menuju USD 170
Kasus Bull mengasumsikan pendapatan infrastruktur AI mencapai atau melampaui ekspektasi USD 7,5 miliar FY2027, sementara upgrade perusahaan menjaga pesanan jaringan tetap kuat. Splunk juga memperluas pendapatan keamanan dan observabilitas berulang, mengurangi ketergantungan pada siklus perangkat keras.
Pergerakan menuju USD 170 akan memerlukan pendapatan mendekati ujung atas USD 72,2 miliar hingga USD 73,4 miliar, bauran perangkat lunak yang lebih baik dan margin kotor yang stabil. Pertumbuhan pesanan berkelanjutan tidak termasuk hyperscaler akan memperkuat kasus tersebut.
Kasus Base: Permintaan Jaringan yang Stabil Menjaga CSCO Antara USD 120 dan USD 145
Kasus Base mengasumsikan pesanan AI dan kampus berkonversi menjadi pendapatan sesuai rencana, meskipun pertumbuhan produk yang lebih cepat menjaga margin kotor di bawah puncak sebelumnya. Splunk menambahkan pendapatan berulang, tetapi perangkat keras tetap menjadi pendorong pertumbuhan utama.
Dalam skenario ini, CSCO dapat diperdagangkan terutama antara USD 120 dan USD 145. Pendapatan FY2027 dalam panduan, pendapatan AI mendekati USD 7,5 miliar dan pertumbuhan pesanan produk di atas 15% akan mendukung rentang tersebut. Margin kotor di bawah 65% akan melemahkan ujung atas.
Kasus Bear: Pesanan yang Melambat dan Tekanan Margin Menarik CSCO Menuju USD 90
Kasus Bear mengasumsikan pesanan hyperscaler mendingin setelah siklus investasi yang kuat, upgrade perusahaan melambat dan perangkat keras tetap menjadi bagian yang lebih besar dari pendapatan. Biaya komponen dan tekanan harga kemudian melemahkan margin kotor sebelum pertumbuhan perangkat lunak dapat mengimbangi perlambatan.
Pergerakan menuju USD 90 akan menjadi lebih mungkin jika pesanan produk berubah negatif, pendapatan AI tidak mencapai USD 7,5 miliar atau margin kotor non-GAAP turun di bawah 65%. Pertumbuhan EPS yang lebih lambat dan kelipatan valuasi yang lebih rendah akan menambah tekanan lebih lanjut.
Prakiraan Harga Saham CSCO untuk 2026 Oleh Analis Wall Street
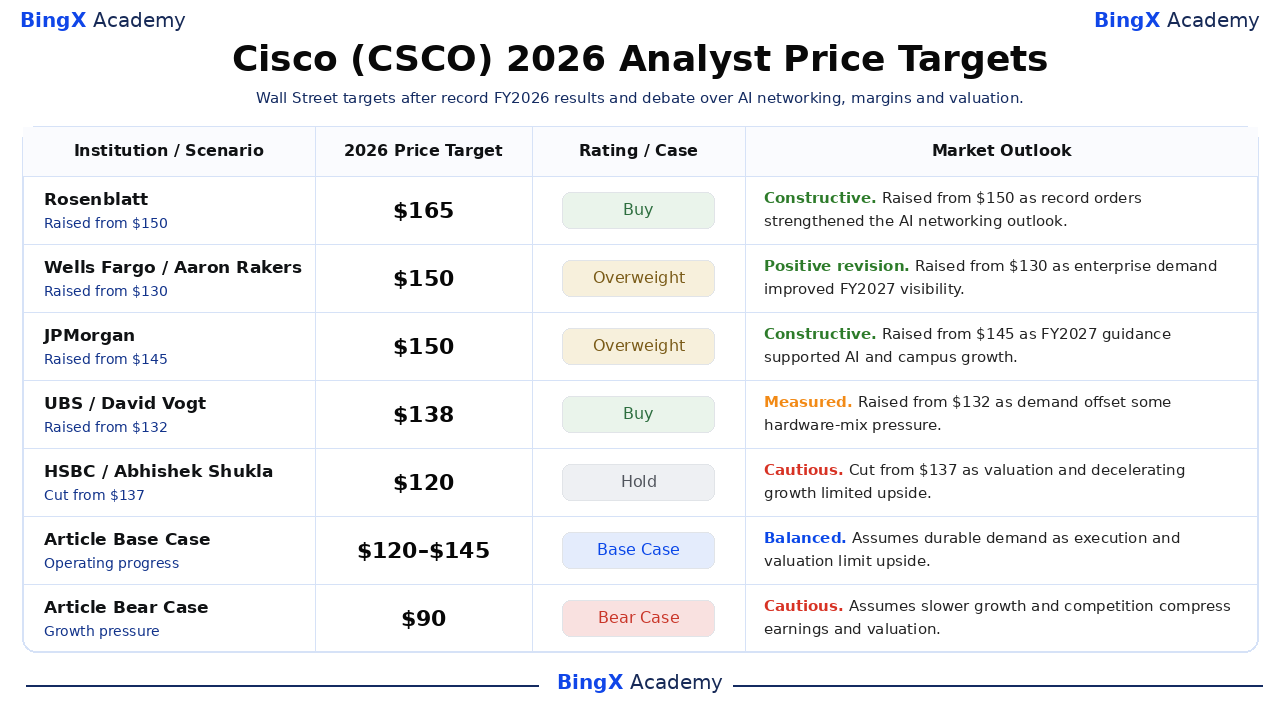
Lima tindakan bertanggal ini diurutkan dari tertinggi ke terendah dan menunjukkan bagaimana analis menimbang pertumbuhan, kompetisi, margin dan valuasi. Ini adalah poin referensi pihak ketiga daripada janji harga. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Rosenblatt / Mike Genovese |
$165 |
Buy |
Konstruktif. 13 Agustus: dinaikkan dari $150 karena pesanan rekor dan momentum infrastruktur AI memperkuat outlook pertumbuhan jaringan multi-tahun Cisco. |
|
Wells Fargo / Aaron Rakers |
$150 |
Overweight |
Revisi positif. 13 Agustus: dinaikkan dari $130 karena permintaan perusahaan yang luas dan visibilitas pendapatan fiskal 2027 yang lebih kuat mendukung target yang lebih tinggi. |
|
JPMorgan / Samik Chatterjee |
$150 |
Overweight |
Konstruktif. 14 Agustus: dinaikkan dari $145 karena perusahaan melihat outlook fiskal 2027 sebagai dukungan untuk pertumbuhan jaringan AI dan kampus berkelanjutan. |
|
UBS / David Vogt |
$138 |
Buy |
Terukur. 13 Agustus: dinaikkan dari $132 karena permintaan perusahaan dan hyperscaler yang kuat mendukung estimasi, meskipun bauran produk dapat menekan margin kotor. |
|
HSBC / Abhishek Shukla |
$120 |
Hold |
Hati-hati. 14 Agustus: dipotong dari $137 karena penurunan rating mencerminkan kekhawatiran valuasi dan pertumbuhan yang melambat meskipun eksekusi Q4 yang kuat. |
|
Kasus Base Artikel |
$120–$145 |
Kasus Base |
Seimbang. Mengasumsikan permintaan tahan lama karena eksekusi dan valuasi membatasi upside. |
|
Kasus Bear Artikel |
$90 |
Kasus Bear |
Hati-hati. Mengasumsikan pertumbuhan lebih lambat dan kompetisi menekan laba dan valuasi. |
Cara Trading Saham Cisco (CSCO) di BingX
Trading outlook jaringan-AI, refresh-kampus dan margin Cisco menggunakan BingX TradFi dan alat BingX AI. Karena CSCO dapat bereaksi tajam terhadap laba, panduan dan pembaruan produk, trader harus mendefinisikan katalis dan batas risiko sebelum memasuki posisi.
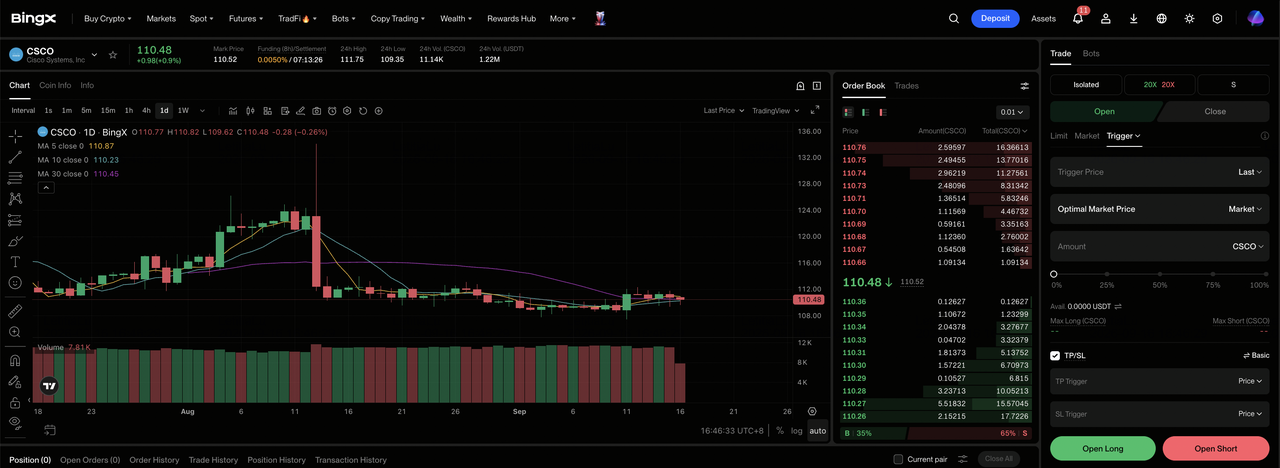
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Cisco (CSCO). Cari dan pilih kontrak futures perpetual CSCO-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pertumbuhan dan margin mendukung Kasus Bull. Pilih Open Short jika kompetisi atau eksekusi melemahkan ekonomi per saham yang diharapkan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Volatilitas saham 2026 menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. CSCO dapat bereaksi cepat terhadap hasil, panduan, revisi analis dan berita industri.
5 Risiko Teratas untuk Diperhatikan Investor Cisco di 2026
Outlook Cisco tergantung pada bauran produk, permintaan pelanggan, integrasi dan valuasi. Risiko ini dapat memengaruhi laba, arus kas dan kelipatan yang diberikan kepada saham.
- Pertumbuhan perangkat keras dapat menekan margin: Pendapatan produk naik 24% sementara layanan stagnan, dan margin kotor non-GAAP turun 2,1 poin menjadi 66,3%. Bauran perangkat keras yang lebih berat dapat membatasi upside EPS meskipun pendapatan tetap kuat.
- Pesanan hyperscaler dapat tetap volatil: Cisco mencatat USD 4 miliar pesanan AI di Q4. Penundaan dari sekelompok kecil pelanggan cloud dapat menciptakan ayunan tajam dalam pertumbuhan pesanan kuartalan.
- Upgrade perusahaan dapat melambat setelah siklus saat ini: Pesanan jaringan naik 40% untuk kuartal dua digit kedelapan berturut-turut. Siklus penggantian yang lebih lama dapat melemahkan pertumbuhan pendapatan dan efisiensi inventori.
- Integrasi Splunk masih perlu memberikan pengembalian: Cisco membayar USD 28 miliar untuk Splunk. Cross-selling yang lemah atau biaya integrasi yang lebih tinggi dapat mengurangi pengembalian yang diharapkan dari akuisisi.
- Valuasi yang lebih tinggi meninggalkan sedikit ruang untuk kesalahan: CSCO naik sekitar 45% YTD dan diperdagangkan mendekati USD 112,13. Pendapatan di bawah batas bawah FY2027 USD 72,2 miliar atau margin kotor di bawah 65% dapat menekan kelipatan valuasi.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Cisco di 2026?
Cisco memasuki FY2027 dengan pendapatan kuartalan rekor $17,3 miliar, $9,3 miliar pesanan AI tahunan dan pertumbuhan pesanan jaringan 40%. Angka-angka tersebut mendukung tesis supercycle, meskipun bauran yang berat perangkat keras dan perbandingan tinggi meningkatkan ambang eksekusi. Stabilitas margin kotor dan pesanan perusahaan yang luas harus menunjukkan apakah ekspansi dapat tetap menguntungkan dari waktu ke waktu.
Kasus Bull mendukung $170 jika pertumbuhan diterjemahkan menjadi laba per saham yang lebih kuat. Kasus Bear menunjuk ke $90 jika kompetisi, margin atau tekanan eksekusi melemahkan estimasi. Trader konservatif mungkin menunggu pendapatan berikutnya, pertumbuhan berulang dan pembaruan margin sebelum meningkatkan eksposur. Bukti tersebut menawarkan basis yang lebih jelas untuk memilih antara dua skenario dan mengontrol ukuran posisi.
Pengingat Risiko: Trading dan berinvestasi di ekuitas seperti CSCO melibatkan risiko tinggi kehilangan modal. Miss laba, perubahan panduan, kompetisi, pergeseran valuasi dan trading leverage dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Top AI Networking Stocks 2026: AI Fabric, Switches, Copper, Fiber dan Optical Connectivity
- Top AI Optical Stocks to Buy in 2026: Photonics, Optics, Fiber, dan Data Center Interconnects
- Nvidia (NVDA) Stock Price Outlook for 2026: Bisakah Blackwell dan Vera Rubin Membawa NVDA Kembali ke $300?
- Broadcom (AVGO) Price Prediction 2026: Bisakah Pertumbuhan Pendapatan AI Mendorong AVGO Menuju $600?
- Marvell (MRVL) 2026 Outlook: Bisakah Momentum AI & Silicon Mendorong Saham ke $150?
- Credo Technology (CRDO) Price Prediction 2026: $300 AEC Hyper-Ramp atau Premium Valuation Speedbump?
