
Amazon (AMZN) adalah perusahaan e-commerce global dan perusahaan cloud yang semakin didefinisikan oleh peralihan menuju infrastruktur AI. Perusahaan ini mengoperasikan jaringan ritel dan logistik global bersama Amazon Web Services (AWS), dengan hasil yang sebagian besar didorong oleh adopsi cloud, monetisasi iklan, volume ritel, dan kecepatan investasi pusat datanya. Pada saat yang sama, Amazon menggunakan skalanya untuk membangun kapasitas komputasi AI dan chip kustom, memberikan investor eksposur terhadap franchise ritel-dan-cloud yang matang serta pembangunan infrastruktur AI yang lebih luas.
Kasus investasi kini berpusat pada apakah Amazon dapat mengonversi siklus capex AI yang sangat besar menjadi pertumbuhan yang tahan lama dan bermargin tinggi di seluruh cloud dan iklan. Di Q2 2026, pendapatan naik 20% menjadi $200,6 miliar dari $167,7 miliar setahun sebelumnya, sementara laba operasional melompat 43% menjadi $27,5 miliar dan AWS tumbuh 37%, kecepatan tercepat dalam 18 kuartal. Pada saat yang sama, manajemen menaikkan capex tahun penuh menjadi sekitar $220 miliar, mendorong arus kas bebas trailing menjadi arus keluar. Bagi investor, pertanyaan kunci adalah apakah AWS dan iklan dapat meningkatkan margin cukup cepat untuk membenarkan pengeluaran tersebut dari waktu ke waktu.
Perkiraan saham AMZN untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus AI-dan-ekosistem: Bulls mengharapkan percepatan kembali AWS menuju tingkat run rate tahunan $169 miliar-plus, run rate AI $25 miliar yang tumbuh triple digits, pertumbuhan iklan 26%, dan peningkatan efisiensi ritel untuk memperluas margin, dengan target analis mencapai setinggi $405.
- Kasus capex-dan-arus-kas: Bears melihat tagihan capex $220 miliar, arus kas bebas negatif, pertumbuhan ritel yang melambat, dan meningkatnya pengawasan antimonopoli yang menekan pengembalian jangka pendek meskipun top line yang kuat.
Panduan ini menguraikan perkiraan saham AMZN, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan 30 Juli, plus cara trading futures saham AMZN di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor Amazon di 2026
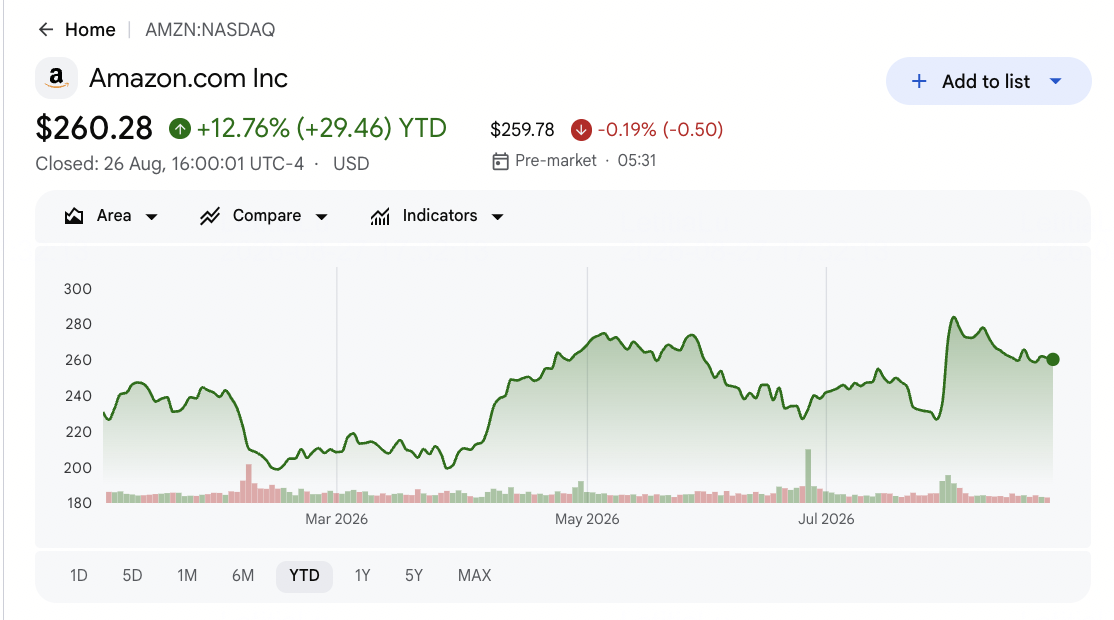
Amazon diperdagangkan mendekati $265 pada Agustus 2026 setelah sempat mencapai kapitalisasi pasar $3 triliun, dengan saham tetap sangat sensitif terhadap pertumbuhan AWS, capex AI, dan momentum iklan.
- Pendapatan Q2 naik 20% menjadi $200,6 miliar dan mengalahkan ekspektasi. Penjualan bersih meningkat dari $167,7 miliar setahun sebelumnya dan melampaui konsensus sekitar $196 miliar, sementara EPS yang disesuaikan sebesar $1,97 juga melampaui perkiraan.
- Pertumbuhan AWS dipercepat menjadi 37%, kecepatan tercepat dalam 18 kuartal. AWS mencapai tingkat run rate tahunan $169 miliar, sementara bisnis AI Amazon melampaui tingkat run rate $25 miliar dan terus tumbuh pada tingkat triple-digit.
- Iklan tetap menjadi mesin pertumbuhan bermargin tinggi. Pendapatan iklan naik 26% year over year menjadi $19,8 miliar, didukung oleh produk bersponsor dan ekspansi berkelanjutan bisnis non-ritel bermargin tinggi Amazon.
- Pengeluaran AI mendorong panduan capex menjadi sekitar $220 miliar. Amazon menaikkan investasi yang direncanakan untuk 2026 guna mendukung permintaan infrastruktur AI, berkontribusi pada sekitar $7,6 miliar arus kas bebas trailing negatif dan meningkatkan pentingnya pengembalian AWS di masa depan.
- Analis tetap bullish meskipun ada risiko regulasi dan pengeluaran. Konsensus berada di dekat $327 di sekitar 60 analis, dengan kecenderungan Strong Buy, tinggi Street mendekati $405, dan rendah mendekati $230, sementara pengawasan antimonopoli tetap menjadi beban tambahan.
Baca Lebih Lanjut: Ringkasan Pendapatan Amazon (AMZN) Q2 2026: Pertumbuhan AWS 37% Mendorong Reli 15,32%
Apa Itu Amazon (AMZN)?
Amazon adalah perusahaan teknologi dan ritel global yang didirikan oleh Jeff Bezos, dibangun di sekitar tiga bisnis utama: jaringan e-commerce dan logistik global, Amazon Web Services (AWS), dan platform iklan yang tumbuh cepat. Keanggotaan Prime, jejak pemenuhan yang besar, dan ekosistem cloud yang luas memperkuat bisnis-bisnis tersebut, sementara hasil didorong oleh permintaan ritel, efisiensi pengiriman, adopsi cloud dan AI AWS, dan monetisasi iklan di seluruh properti Amazon.
Amazon kini menggunakan skala tersebut untuk membangun posisi yang lebih kuat dalam infrastruktur AI. AWS berada di pusat transisi tersebut, didukung oleh ekspansi pusat data yang masif, chip AI kustom seperti Trainium, dan investasinya dalam Anthropic. Perusahaan ini oleh karena itu berada di antara operator ritel-dan-cloud yang matang dan platform infrastruktur AI yang sedang berkembang, dengan kinerja masa depan tergantung pada seberapa efisien pengeluaran modal rekor dapat diterjemahkan menjadi pertumbuhan AWS yang lebih tinggi, pendapatan iklan yang lebih kuat, dan peningkatan pengembalian atas modal yang diinvestasikan.
Baca Lebih Lanjut: Saham Infrastruktur Cloud AI Teratas untuk Dibeli di 2026 di Tengah Capex Hyperscaler dan Boom Neocloud
Pendapatan Amazon (AMZN) Q2 2026: Apa yang Mendorong Rekor dan Debat Capex
- Pertumbuhan pendapatan luas di seluruh ketiga segmen. Penjualan bersih naik 20% menjadi $200,6 miliar, dengan Amerika Utara naik 16% menjadi $116,2 miliar dan AWS dan iklan keduanya mengalami akselerasi, alasan utama pendapatan melampaui konsensus.
- Keuntungan besar terkait Anthropic mengangkat pendapatan GAAP. EPS terdilusi sebesar $5,75 didorong oleh keuntungan pra-pajak non-operasional sekitar $53,4 miliar yang terkait dengan kepemilikan Anthropic Amazon; EPS yang disesuaikan sekitar $1,97 masih mengalahkan perkiraan sekitar $1,82 atas dasar yang sebanding.
- Percepatan kembali AWS menjadi katalis pertumbuhan utama. AWS tumbuh 37% menjadi tingkat run rate tahunan $169 miliar, tercepat dalam 18 kuartal, dengan bisnis AI melewati tingkat run rate $25 miliar, memicu pembicaraan tentang AWS yang akhirnya menjadi bisnis pendapatan $1 triliun.
- Panduan capex meningkat tajam menjadi sekitar $220 miliar. Manajemen menaikkan pengeluaran modal tahun penuh untuk mendanai kapasitas pusat data AI, keputusan yang membuat arus kas bebas trailing menjadi negatif dan membingkai debat bull-bear.
- Laba operasional mengalami ekspansi meskipun pengeluaran naik. Laba operasional meningkat 43% menjadi $27,5 miliar dan margin operasional melebar menjadi sekitar 13,7%, menunjukkan disiplin profitabilitas meskipun investasi berat.
Baca Lebih Lanjut: Pendapatan Microsoft, Meta, Amazon, dan Apple Q2 2026: Dapatkah Pengeluaran AI Masih Ditutup oleh Arus Kas?
Profil Keuangan dan Konsensus Amazon Q2 Fiskal 2026: Pendapatan, AWS dan Capex
Cetak Q2 Amazon menunjukkan perusahaan yang mengalahkan pendapatan dan pendapatan sambil berkomitmen pada siklus capex rekor yang menekan arus kas jangka pendek. Tabel memisahkan keuntungan Anthropic sekali waktu dari perkembangan operasional dan strategis yang mendasari.
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
~$196,5 miliar konsensus |
$200,6 miliar |
Mengalahkan. Melampaui konsensus sebesar ~$4,4 miliar dan naik 20% year over year, kuartal $200 miliar pertama Amazon. |
|
EPS Disesuaikan Q2 2026 |
~$1,82 konsensus |
$1,97 |
Mengalahkan. Unggul sebesar ~6%, dan beat EPS pertama setelah dua miss berturut-turut. |
|
EPS GAAP Q2 2026 |
n/a |
$5,75 |
Terdistorsi. Lebih dari tiga kali lipat dari $1,68 tahun lalu, tetapi dinaikkan oleh keuntungan Anthropic non-tunai $53,4 miliar dan tidak berulang. |
|
Pendapatan AWS Q2 2026 |
~$40,5 miliar diharapkan |
$42,2 miliar |
Mengalahkan. Naik 37% year over year, pertumbuhan tercepat dalam 18 kuartal, mencapai tingkat run rate $169 miliar. |
|
Laba Operasional AWS Q2 2026 |
n/a |
$16,6 miliar |
Kuat. Naik 64% year over year dengan margin 39,4%, menunjukkan AWS tumbuh dengan menguntungkan. |
|
Iklan Q2 2026 |
n/a |
$19,8 miliar |
Kuat. Naik 26% year over year, dipimpin oleh Produk Bersponsor, aliran non-ritel bermargin tinggi. |
|
Laba Operasional Q2 2026 |
n/a |
$27,5 miliar |
Mengalahkan. Naik 43% year over year karena margin melebar dari 11,4% menjadi 13,7%, jadi keuntungan tumbuh lebih cepat dari penjualan. |
|
Panduan Pendapatan Q3 2026 |
~$204,1 miliar konsensus |
$197 hingga $202 miliar |
Lembut. Di bawah Street, meskipun rilis menandai sekitar 400 bps hambatan timing Prime Day. |
|
Panduan Capex 2026 |
~$200 miliar sebelumnya |
~$220 miliar |
Tinggi. Dinaikkan untuk AI dan AWS, mendorong arus kas bebas trailing menjadi arus keluar ~$7,6 miliar. |
Untuk konteks, Amazon mencapai kapitalisasi pasar $3 triliun untuk pertama kalinya pada awal Agustus 2026, sementara pendiri Jeff Bezos mengajukan untuk menjual sekitar 15 juta saham di bawah rencana 10b5-1 yang telah dijadwalkan sebelumnya dan New Jersey mengajukan gugatan antimonopoli. Bersama-sama peristiwa ini membentuk sentimen seputar kuartal tersebut.
Outlook Investasi Amazon (AMZN) 2026: Kasus Bull $405 vs. Kasus Bear $260
Outlook Amazon untuk sisa 2026 tergantung pada satu pertanyaan sentral: apakah pembangunan infrastruktur AI $220 miliar adalah investasi berpengembalian tinggi yang meningkatkan margin AWS dan iklan, atau hambatan arus kas yang membebani saham sampai pengembalian menjadi terlihat.
Kasus Bull: AI AWS dan Iklan Mendorong AMZN Menuju $405
Kasus bull berpusat pada percepatan kembali AWS Amazon dan langkah yang lebih luas ke infrastruktur AI. Pertumbuhan AWS 37% dan tingkat run rate AI $25 miliar-plus memberikan perusahaan mesin pendapatan yang tahan lama dan bermargin tinggi yang sangat berbeda dari ritel bermargin rendah, sementara pertumbuhan iklan 26% mengurangi ketergantungan pada bisnis toko inti. Jika Amazon dapat menggunakan pembangunan pusat datanya sebagai fondasi untuk permintaan hosting AI yang berkelanjutan, bisnis ini dapat mulai terlihat lebih seperti platform infrastruktur AI yang dominan dengan ritel terlampir.
Pergerakan menuju $405 akan memerlukan Amazon untuk menjaga pertumbuhan AWS tetap tinggi, mengonversi capex menjadi laba operasional cloud yang naik, dan mempertahankan momentum iklan. Konfirmasi terkuat adalah bukti bahwa margin AWS bertahan atau mengalami ekspansi bahkan ketika campuran AI meningkat, menunjukkan siklus capex sedang memperoleh keuntungannya.
Kasus Dasar: Kemajuan Cloud dan Ritel yang Stabil Menjaga AMZN Antara $300 dan $340
Kasus dasar mengasumsikan AWS dan iklan tetap menjadi pendorong pertumbuhan utama sementara Amazon menyerap siklus capex tanpa ketakutan arus kas besar. AWS maju menuju narasi tingkat run rate $1 triliun dari waktu ke waktu, efisiensi ritel meningkat, dan margin bertahan, tetapi arus kas bebas tetap tertekan dalam jangka pendek. Di bawah pengaturan ini, investor terus menghargai AMZN sebagai compounder pertumbuhan cloud-dan-iklan dengan fase investasi berat.
Di bawah skenario ini, AMZN dapat diperdagangkan terutama antara $300 dan $340 saat investor menunggu bukti yang lebih jelas bahwa capex sedang diterjemahkan menjadi arus kas. Poin konfirmasi kunci akan mencakup tren margin AWS, pertumbuhan iklan, laba operasional ritel, dan lintasan arus kas bebas saat pengeluaran mencapai puncak. Konsensus mendekati $327 mendefinisikan tengah rentang.
Kasus Bear: Tekanan Capex dan Arus Kas Menarik AMZN Menuju $260
Kasus bear mengasumsikan pembangunan AI mengonsumsi kas lebih cepat daripada pengembalian AWS terwujud sementara pertumbuhan ritel normal. Arus kas bebas negatif, tagihan capex $220 miliar, dan pertumbuhan toko yang lebih lambat dapat menekan saham sebelum pendapatan AI meningkat cukup untuk mengimbangi pengeluaran. Tesis AI jangka panjang masih dapat tetap utuh, tetapi pasar mungkin tidak bersedia membayar premi sampai arus kas bebas pulih dan risiko antimonopoli hilang.
Pergerakan menuju $260 akan menjadi lebih mungkin jika pertumbuhan AWS mandek, capex naik lebih lanjut, margin ritel tertekan, atau tekanan regulasi meningkat. Dalam skenario itu, peluang AI jangka panjang masih dapat tetap utuh, tetapi kekhawatiran arus kas dan valuasi jangka pendek akan mendominasi saham. Target analis rendah berada di dekat $230.
Perkiraan Harga Saham Amazon (AMZN) untuk 2026 oleh Analis Wall Street
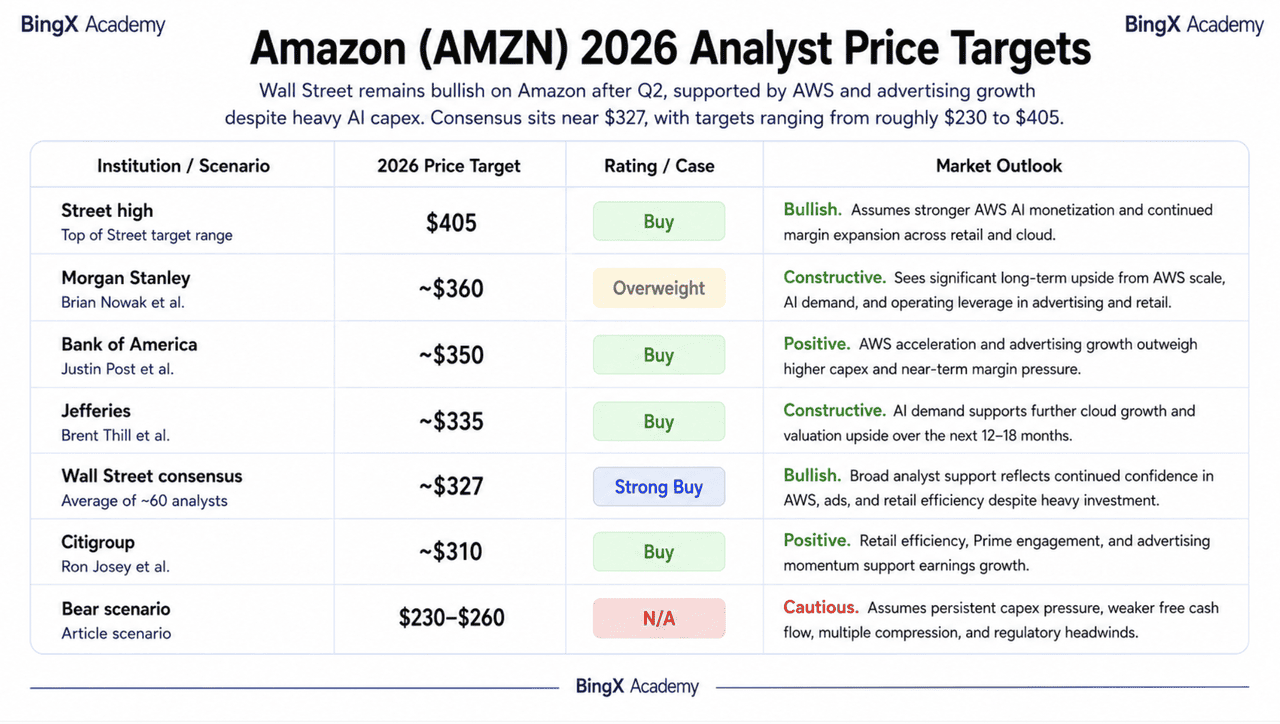
Wall Street tetap secara luas bullish pada Amazon setelah Q2, dengan percepatan kembali AWS dan pertumbuhan iklan mendukung kasus upside meskipun capex AI berat dan arus kas bebas yang lebih lemah. Target analis berkisar sekitar $230 hingga $405, dengan konsensus mendekati $327 di sekitar 60 analis. Skenario ujung bawah mencerminkan risiko capex, valuasi, dan regulasi daripada keruntuhan dalam tesis pertumbuhan inti.
|
Institusi / Skenario |
Target Harga 2026 |
Rating |
Outlook Pasar |
|
Tinggi street |
$405 |
Buy |
Bullish. Mengasumsikan monetisasi AI AWS yang lebih kuat dan ekspansi margin yang berkelanjutan. |
|
Morgan Stanley |
~$360 |
Overweight |
Konstruktif. Melihat upside jangka panjang yang signifikan dari skala AWS dan permintaan AI. |
|
Bank of America |
~$350 |
Buy |
Positif. Akselerasi AWS dan pertumbuhan iklan mengalahkan capex yang lebih tinggi. |
|
Jefferies |
~$335 |
Buy |
Konstruktif. Permintaan AI mendukung pertumbuhan cloud lebih lanjut dan upside valuasi. |
|
Konsensus Wall Street |
~$327 |
Strong Buy |
Bullish. Dukungan analis luas mencerminkan kepercayaan berkelanjutan pada AWS, iklan, dan efisiensi ritel. |
|
Citigroup |
~$310 |
Buy |
Positif. Efisiensi ritel dan momentum iklan mendukung pertumbuhan pendapatan. |
|
Skenario bear |
$230–$260 |
- |
Hati-hati. Mengasumsikan tekanan capex yang persisten, arus kas bebas yang lebih lemah, dan risiko regulasi |
Cara Trading Saham Amazon (AMZN) di BingX
Navigasikan volatilitas pendapatan Amazon dan siklus AI-capex menggunakan BingX TradFi dan alat BingX AI. Dengan memanfaatkan analitik prediktif berbasis AI, Anda dapat lebih baik mengantisipasi pergeseran sentimen pasar dan aksi harga seputar pertumbuhan AWS, pembaruan capex, dan hasil iklan.
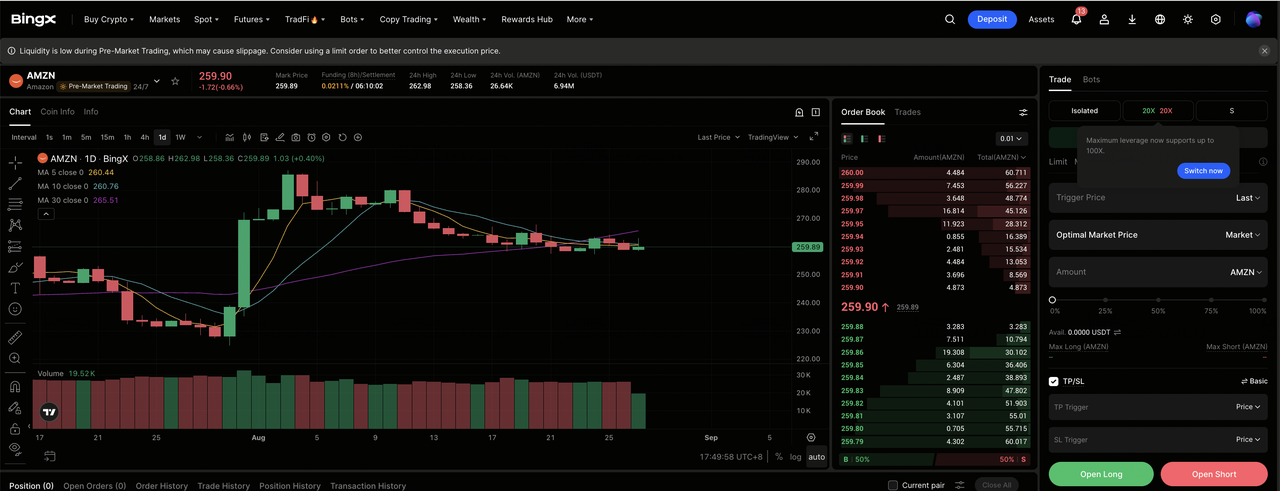
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus. Selesaikan KYC jika diperlukan di wilayah Anda dan aktifkan autentikasi dua faktor sebelum mendanai akun.
Langkah 2: Pilih Amazon (AMZN). Deposit USDT, kemudian cari dan pilih kontrak futures perpetual AMZN-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika Anda mengharapkan pertumbuhan AWS tetap tinggi, capex AI mengonversi menjadi margin cloud, dan iklan terus mengalami akselerasi. Pilih Open Short jika Anda mengharapkan capex menekan arus kas bebas, pertumbuhan ritel melambat, atau risiko regulasi meningkat.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Karena AMZN dapat bergerak tajam pada pertumbuhan AWS dan berita capex, leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah masuk. AMZN dapat bereaksi cepat terhadap pendapatan kuartalan, tingkat pertumbuhan AWS, revisi capex, dan perkembangan antimonopoli.
5 Risiko Teratas yang Perlu Diperhatikan Investor AMZN di 2026
Pertumbuhan AWS dan iklan Amazon mendukung kasus upside, tetapi pengeluaran AI rekor menaikkan standar untuk eksekusi dan pengembalian masa depan.
- Capex AI telah naik menjadi sekitar $220 miliar. Amazon berinvestasi agresif dalam pusat data, chip, dan infrastruktur AI, meningkatkan tekanan pada AWS untuk menghasilkan pertumbuhan dan pengembalian yang cukup untuk membenarkan pengeluaran.
- Arus kas bebas telah berubah menjadi negatif. Arus kas bebas trailing sekitar negatif $7,6 miliar menandai pembalikan tajam dan menempatkan lebih banyak fokus pada seberapa cepat investasi infrastruktur berat dapat diterjemahkan menjadi generasi kas.
- AWS perlu mempertahankan pertumbuhan yang kuat. Pertumbuhan mendekati 37% adalah bagian utama dari kasus investasi saat ini, tetapi mempertahankan kecepatan itu akan tergantung pada permintaan AI enterprise yang berkelanjutan dan ekspansi kapasitas yang sukses.
- Keuntungan investasi dapat mendistorsi pendapatan utama. Keuntungan besar yang terkait dengan investasi seperti Anthropic dapat mengangkat EPS GAAP, membuat kinerja operasional yang mendasari lebih sulit untuk dibandingkan dari satu kuartal ke kuartal berikutnya.
- Tekanan regulasi tetap menjadi beban. Tindakan antimonopoli di AS dan pasar lain dapat meningkatkan biaya hukum, membatasi praktik bisnis, atau membebani valuasi bahkan jika pertumbuhan operasional tetap kuat.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Amazon di 2026?
Amazon memasuki sisa 2026 sebagai raksasa ritel-dan-cloud yang menciptakan kembali dirinya sebagai pemimpin infrastruktur AI. Kuartal $200,6 miliar, pertumbuhan AWS 37%, pertumbuhan iklan 26%, dan kapitalisasi pasar $3 triliun pertama kali tidak dapat diperdebatkan. Yang diperdebatkan adalah tagihan capex $220 miliar dan arus kas bebas negatif, yang memberikan perusahaan jalur yang lebih jelas hanya jika pengembalian AWS muncul. Dengan kecenderungan analis "Strong Buy", pertanyaan kunci adalah apakah Amazon dapat menjalankan pembangunan AI tanpa hambatan arus kas yang berkepanjangan.
Kasus bull adalah bahwa monetisasi AI AWS dan iklan memperluas margin cukup cepat untuk membenarkan pengeluaran rekor. Kasus bear adalah bahwa capex melampaui pengembalian sementara ritel normal dan risiko regulasi meningkat. Poin konfirmasi utama yang harus diperhatikan adalah pertumbuhan dan margin AWS, tren iklan, lintasan capex, dan bukti bahwa arus kas bebas sedang pulih.
Pengingat Risiko: Berinvestasi di AMZN membawa risiko tinggi kehilangan modal. Amazon tetap terpapar intensitas capex AI, ayunan arus kas bebas, persaingan AWS, pengawasan antimonopoli, dan valuasi yang memperbesar kekecewaan apa pun. Investor harus melakukan penelitian independen dan menilai toleransi risiko mereka sendiri sebelum trading.
Bacaan Terkait
- Apa Itu Anthropic Pre-IPO dan Bagaimana Cara Trading di BingX?
- Saham Pusat Data AI Teratas untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Saham Infrastruktur Cloud AI Teratas untuk Dibeli di 2026 di Tengah Capex Hyperscaler dan Boom Neocloud
- Saham Komputasi AI dan GPU Teratas untuk Dibeli di 2026: Pergeseran ke Inferensi dan Silicon Kustom
- 10 Saham Infrastruktur AI Teratas untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
- 10 Saham Hardware AI Teratas untuk Diperhatikan di 2026: Arsitektur yang Mendorong Kecerdasan Generasi Berikutnya
