Alibaba Group (BABA) mengoperasikan platform perdagangan digital, komputasi awan, logistik, dan layanan konsumen di seluruh China dan pasar internasional. Taobao dan Tmall tetap menjadi pusat grup, sementara Alibaba Cloud, kecerdasan buatan Qwen, ritel instan, dan perdagangan internasional menjadi semakin penting untuk pertumbuhan jangka panjang. Transisi ini memperluas eksposur Alibaba terhadap permintaan AI, namun juga membuat ADR sensitif terhadap intensitas modal, persaingan perdagangan, dan risiko kebijakan terkait China.
Kuartal terakhir menunjukkan bahwa transisi berkembang lebih cepat pada pendapatan daripada pada laba. Pendapatan Q1 FY2027 Alibaba meningkat 9% menjadi RMB 268,953 miliar (USD $39,63 miliar), pendapatan AI Cloud dan Compute naik 45% menjadi RMB 48,437 miliar (USD $7,14 miliar) dan cloud adjusted EBITA tumbuh 133%. Adjusted EPS per ADS sebesar RMB 8,52 (USD $1,26 per ADS) meleset dari konsensus RMB 10,72 (USD $1,58 per ADS) karena infrastruktur AI dan investasi perdagangan mengurangi profitabilitas jangka pendek.
Prakiraan saham BABA untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus monetisasi AI: Pertumbuhan cloud 45%, ekspansi margin cloud, dan adopsi Qwen mengkonversi investasi infrastruktur Alibaba menjadi basis pendapatan berulang yang lebih besar dan menguntungkan.
- Kasus tekanan imbal hasil: belanja modal yang besar, persaingan ritel instan, dilusi ekuitas, dan konsumsi domestik yang lemah menjaga arus kas dan laba di bawah tingkat yang diperlukan untuk re-rating yang tahan lama.
Panduan ini merinci prakiraan ADR BABA, skenario harga USD 2026, risiko utama, dan pandangan analis, berdasarkan rilis laba Q1 FY2027 Alibaba tanggal 20 Agustus, filing resmi, dan data pasar hingga 4 September, ditambah cara trading futures saham BABA di BingX TradFi dengan jaminan USDT.
5 Hal Utama yang Perlu Diketahui Investor Alibaba di September 2026
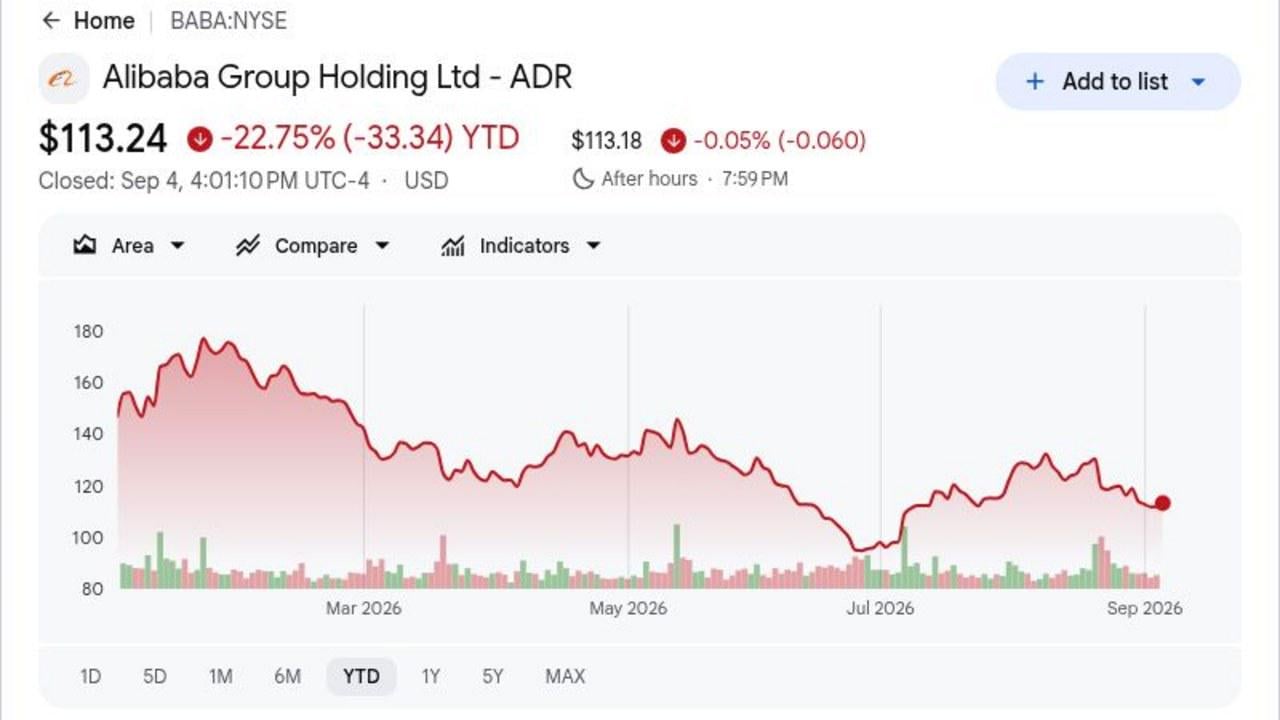
- BABA turun 22,75% YTD hingga 4 September: Saham ditutup di $113,24, jauh di bawah tertinggi 52 minggu $192,67. Penurunan menunjukkan bahwa investor masih menginginkan bukti yang lebih jelas bahwa pengeluaran AI yang besar dapat diterjemahkan menjadi laba dan arus kas yang lebih kuat.
- Pendapatan kuartalan mencapai RMB 268,953 miliar ($39,63 miliar), naik 9% year over year: Pendapatan mengalahkan konsensus sekitar RMB 262,1 miliar ($38,62 miliar) sebesar sekitar RMB 6,9 miliar ($1,02 miliar), tetapi adjusted EPS sebesar RMB 8,52 ($1,26 per ADS) meleset dari estimasi RMB 10,72 ($1,58).
- Pendapatan AI Cloud dan Compute tumbuh 45% menjadi RMB 48,437 miliar ($7,14 miliar): Ini menandai pertumbuhan cloud tercepat Alibaba dalam 22 kuartal. Pendapatan produk terkait AI mencapai RMB 12,376 miliar ($1,82 miliar) dan mencatat pertumbuhan triple-digit untuk kuartal kedua belas berturut-turut.
- Capex kuartalan naik 75% menjadi RMB 67,7 miliar ($9,98 miliar): Pengeluaran mendukung ekspansi komputasi AI, sementara cloud adjusted EBITA tetap naik 133% menjadi RMB 5,628 miliar ($0,83 miliar). Alibaba mengakhiri kuartal dengan sekitar $69,9 miliar dalam kas dan investasi likuid.
- Alibaba mengumpulkan HK$80 miliar untuk investasi AI full-stack: Perusahaan menerbitkan 710 juta saham baru pada HK$112,70, dengan hasil yang dialokasikan untuk chip, infrastruktur, dan pengembangan model. Pendanaan memperkuat pembangunan AI, tetapi peningkatan sekitar 3,7% dalam saham yang beredar menciptakan tradeoff dilusi yang jelas.
Apa Itu Alibaba Group (BABA)?
Alibaba Group adalah perusahaan teknologi China yang mesin pendapatannya mencakup perdagangan, komputasi awan, logistik, dan layanan digital. Taobao dan Tmall menghubungkan konsumen, pedagang, dan merek di China, Alibaba.com melayani perdagangan grosir global, dan AliExpress, Lazada, dan Trendyol memperluas grup secara internasional. Cainiao menyediakan kemampuan logistik, sementara Alibaba Cloud menjual infrastruktur, database, keamanan, dan layanan AI. Sekuritas BABA yang terdaftar di New York adalah American depositary receipt yang mewakili eksposur terhadap saham biasa Alibaba.
Strategi Alibaba saat ini memusatkan investasi di sekitar AI full-stack dan konsumsi. Keluarga model Qwen telah melampaui 3 miliar unduhan dan 300.000 model turunan, menciptakan funnel open-source untuk Alibaba Cloud. Prosesor Zhenwu M890-nya digunakan melalui layanan cloud oleh lebih dari 650 pelanggan eksternal di lebih dari 20 industri, sementara QwenWork, DingTalk, dan Qwen Shopping Assistant menghubungkan model dengan alur kerja perusahaan dan perdagangan. Ritel instan dan basis 88VIP dengan 64 juta anggota menambah skala konsumen seiring transisi cloud.
Ikhtisar Laba Q1 FY2027 Alibaba Group (BABA): Beat Pendapatan, Pertumbuhan Cloud 45%, dan Tekanan Keuntungan
Alibaba memberikan pendapatan kuartalan RMB 268,953 miliar (USD $39,63 miliar) versus sekitar RMB 262,1 miliar (USD $38,62 miliar) yang diharapkan, sementara adjusted EPS per ADS sebesar RMB 8,52 (USD $1,26) meleset dari konsensus RMB 10,72 (USD $1,58). Pendapatan AI Cloud dan Compute naik 45% menjadi RMB 48,437 miliar (USD $7,14 miliar), dan cloud adjusted EBITA meningkat 133% menjadi RMB 5,628 miliar (USD $0,83 miliar), sementara laba bersih turun 75% menjadi RMB 10,444 miliar (USD $1,54 miliar). Kuartal tersebut memperkuat kasus permintaan AI, tetapi capex RMB 67,7 miliar (USD $9,98 miliar) dan arus kas bebas negatif RMB 44,67 miliar (USD $6,58 miliar) membuat waktu imbal hasil investasi tetap menjadi pusat debat valuasi.
Baca Selengkapnya: Ikhtisar Laba Q1 2027 Alibaba (BABA): Pertumbuhan AI Cloud RMB48.44B Mendorong Reli Harga 1,26%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q1 FY2027 |
Konsensus RMB 262,1B (USD $38,62B) |
RMB 268,953B (USD $39,63B) |
Beat. Sekitar RMB 6,9B (USD $1,02B) di atas konsensus; naik 9% YoY. |
|
Non-GAAP diluted EPS per ADS |
Konsensus RMB 10,72 (USD $1,58 per ADS) |
RMB 8,52 (USD $1,26 per ADS) |
Miss. RMB 2,20 (USD $0,32 per ADS) di bawah konsensus karena investasi meningkat. |
|
Laba bersih |
— |
RMB 10,444B (USD $1,54B) |
Turun. Turun 75% YoY. |
|
Laba operasional |
— |
RMB 15,161B (USD $2,23B) |
Turun. Turun 57% YoY meskipun ada pertumbuhan pendapatan. |
|
Pendapatan AI Cloud dan Compute |
— |
RMB 48,437B (USD $7,14B); +45% YoY |
Akselerasi. Pertumbuhan cloud tercepat dalam 22 kuartal. |
|
Pendapatan produk terkait AI |
— |
RMB 12,376B (USD $1,82B) |
Akselerasi. Pertumbuhan triple-digit selama 12 kuartal berturut-turut. |
|
Cloud adjusted EBITA |
— |
RMB 5,628B (USD $0,83B); +133% YoY |
Ekspansi. Margin mencapai sekitar 12%. |
|
Pendapatan ritel instan China |
— |
RMB 53,295B (USD $7,85B); +45% YoY |
Ekspansi. Skala meningkat saat ekonomi unit membaik. |
|
Belanja modal |
— |
RMB 67,7B (USD $9,98B) |
Meningkat. Naik 75% YoY untuk infrastruktur AI. |
|
Arus kas bebas |
— |
Arus keluar RMB 44,67B (USD $6,58B) |
Melemah. Pengeluaran infrastruktur mendorong arus kas negatif. |
|
Kas dan investasi likuid |
— |
US$69,9B |
Kuat. Likuiditas mendukung investasi berkelanjutan. |
- Pendapatan RMB 268,953 miliar (USD $39,63 miliar) tumbuh 9% dan beat konsensus: Hasilnya sekitar RMB 6,9 miliar (USD $1,02 miliar) di atas perkiraan sekitar RMB 262,1 miliar (USD $38,62 miliar). Pertumbuhan cloud dan ritel instan yang lebih cepat membantu memperluas ekspansi di luar perdagangan China inti.
- Adjusted EPS per ADS sebesar RMB 8,52 (USD $1,26) meleset sebesar RMB 2,20 (USD $0,32): Konsensus mendekati RMB 10,72 (USD $1,58), sementara laba bersih turun 75% menjadi RMB 10,444 miliar (USD $1,54 miliar). Gap tersebut menunjukkan bahwa investasi teknologi dan konsumen yang lebih berat masih membatasi pertumbuhan laba per saham.
- Pendapatan AI Cloud mencapai RMB 48,437 miliar (USD $7,14 miliar), naik 45%: Pendapatan produk terkait AI juga naik menjadi RMB 12,376 miliar (USD $1,82 miliar) setelah kuartal kedua belas berturut-turut dengan pertumbuhan triple-digit, menunjukkan bahwa Qwen dan permintaan komputasi menjadi beban kerja komersial yang berarti.
- Cloud adjusted EBITA naik 133% menjadi RMB 5,628 miliar (USD $0,83 miliar): Margin segmen mencapai sekitar 12% bahkan saat investasi infrastruktur meningkat. Itu mendukung kasus leverage operasional, meskipun laba operasional grup masih turun 57%.
- Capex RMB 67,7 miliar (USD $9,98 miliar) mendorong arus kas bebas negatif RMB 44,67 miliar (USD $6,58 miliar): Pengeluaran naik 75% year over year, membuat konversi kas menjadi tradeoff utama kuartal. Posisi likuiditas sekitar USD $69,9 miliar Alibaba mendukung pembangunan, tetapi arus kas bebas negatif yang berkepanjangan akan melemahkan nilai yang diciptakan oleh pertumbuhan cloud yang lebih cepat.
Prediksi Harga Alibaba Group (BABA) 2026: Skenario Bull vs. Bear
Tes sentral adalah apakah pertumbuhan cloud di atas 40% dan margin EBITA cloud sekitar 12% dapat mengalahkan laba grup yang lebih lemah, arus kas bebas negatif, dan dilusi ekuitas. Semua harga di bawah ini mengacu pada BABA ADR yang terdaftar di AS dalam USD dan merupakan skenario editorial BingX Academy daripada target Wall Street.
Kasus Bull: Pertumbuhan AI Cloud yang Kuat Mendorong BABA Menuju USD $230
Kasus Bull mengasumsikan pendapatan AI Cloud dan Compute tetap di atau di atas pertumbuhan 40%, cloud adjusted EBITA terus naik lebih cepat dari penjualan, dan adopsi Qwen meluas di lebih banyak beban kerja perusahaan. Ritel instan juga tetap kuat sementara kerugian menyempit, memungkinkan profitabilitas cloud dan efisiensi perdagangan yang lebih baik untuk membangun kembali laba grup.
Pergerakan menuju USD $210 hingga $230 akan memerlukan arus kas bebas menjadi positif, margin cloud naik di atas sekitar 12%, dan manajemen menunjukkan imbal hasil yang lebih jelas atas capex kuartalan RMB 67,7 miliar (USD $9,98 miliar). Dilusi yang lebih rendah dan konsumsi China yang lebih kuat akan memberikan dukungan lebih lanjut.
Kasus Base: Pertumbuhan Cloud Stabil Menjaga BABA Antara USD $150 dan $180
Kasus Base mengasumsikan pertumbuhan cloud memoderasi ke rentang 30% hingga 40%, pendapatan terkait AI tetap menjadi bagian yang berarti dari penjualan cloud, dan investasi perdagangan terus menekan margin grup. Posisi likuiditas sekitar USD $69,9 miliar Alibaba mendukung ekspansi, sementara arus kas bebas pulih hanya secara bertahap.
Di bawah skenario ini, BABA dapat diperdagangkan terutama antara USD $150 dan $180. Pertumbuhan cloud EBITA yang berkelanjutan dan kerugian ritel instan yang menyempit akan mendukung rentang, sementara pertumbuhan cloud di bawah 30%, penerbitan ekuitas besar lainnya, atau arus kas bebas negatif yang persisten akan memperlemahnya.
Kasus Bear: Pengeluaran AI yang Berat dan Dilusi Menarik BABA Menuju USD $90
Kasus Bear mengasumsikan pengeluaran infrastruktur AI tetap tinggi tanpa perbaikan yang sesuai dalam margin cloud. Persaingan perdagangan domestik menjaga biaya akuisisi pelanggan tetap tinggi, konsumsi China tetap lembut, dan penempatan HK$80 miliar gagal menghasilkan imbal hasil cukup cepat untuk mengimbangi dilusi.
Pergerakan menuju USD $90 hingga $110 akan menjadi lebih mungkin jika pertumbuhan cloud turun di bawah 25%, laba operasional terus menurun tajam, atau arus kas bebas tetap negatif secara material. Kontrol ekspor atau kekhawatiran kebijakan ADR yang diperbarui dapat menambah tekanan valuasi lebih lanjut.
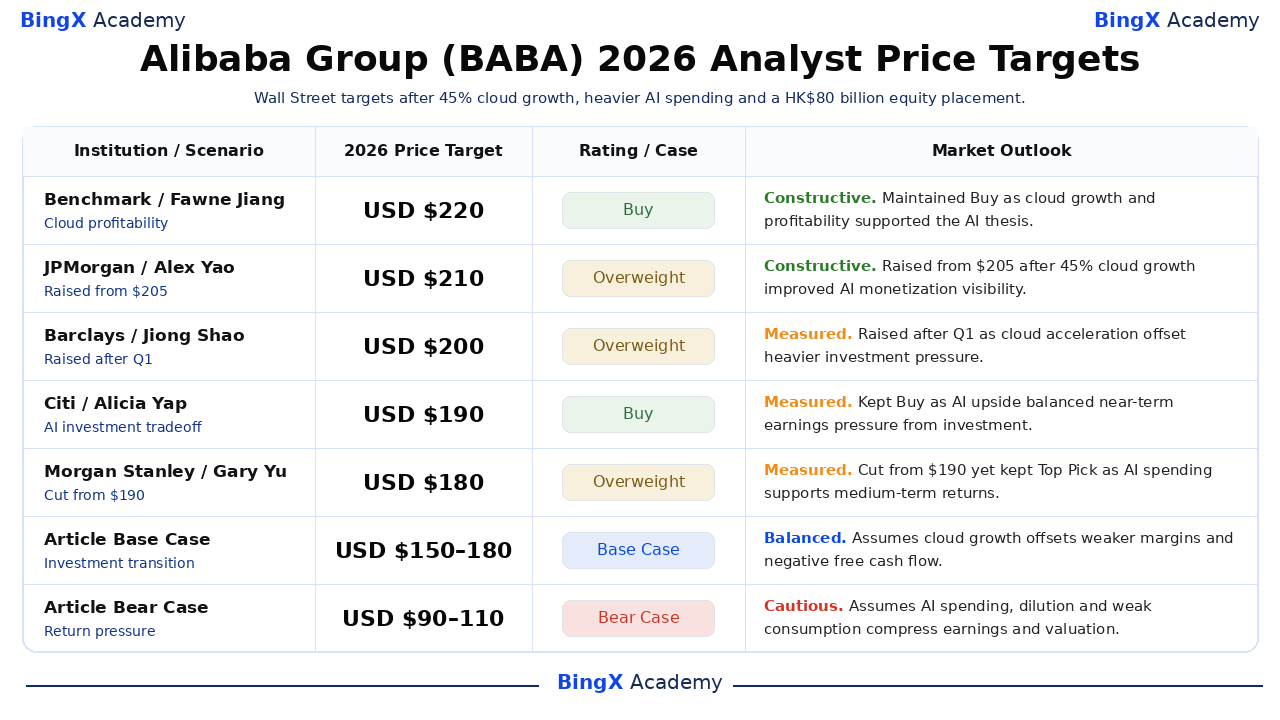
Prakiraan Harga Saham BABA untuk 2026 Oleh Analis Wall Street
Enam tindakan institusional yang dipilih berkisar dari USD $170 hingga $220 per ADR dan mempertahankan rating dan arah target terbaru masing-masing perusahaan. Konsensus yang lebih luas berada di dekat USD $187 hingga $196, menunjukkan upside substansial dari penutupan 4 September bersamaan dengan ketidakpastian yang berarti atas imbal hasil investasi. Dua baris terakhir adalah skenario editorial BingX Academy daripada prakiraan Wall Street.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Benchmark |
USD $220/ADR |
Buy |
Konstruktif. 9 Juli: mempertahankan Buy karena pertumbuhan dan profitabilitas cloud mendukung tesis AI jangka panjang. |
|
JPMorgan |
USD $210/ADR |
Overweight |
Konstruktif. 21 Agustus: dinaikkan dari $205 setelah pertumbuhan cloud 45% meningkatkan visibilitas monetisasi AI. |
|
Barclays |
USD $200/ADR |
Overweight |
Terukur. 21 Agustus: dinaikkan setelah Q1 karena akselerasi cloud mengimbangi tekanan investasi yang lebih berat. |
|
Citi |
USD $190/ADR |
Buy |
Terukur. 20 Agustus: mempertahankan Buy karena upside AI menyeimbangkan tekanan laba jangka pendek dari investasi. |
|
Morgan Stanley |
USD $180/ADR |
Overweight |
Terukur. 26 Juli: dipotong dari $190 namun tetap menjadikan Alibaba sebagai Top Pick untuk imbal hasil AI jangka menengah. |
|
HSBC |
USD $170/ADR |
Buy |
Hati-hati. 9 Juli: dipotong dari $176 karena pengeluaran AI dan perdagangan memberatkan laba jangka pendek. |
|
Kasus Base Artikel |
USD $150–$180/ADR |
Kasus Base |
Seimbang. Mengasumsikan pertumbuhan cloud mengimbangi margin yang lebih lemah dan arus kas bebas negatif. |
|
Kasus Bear Artikel |
USD $90–$110/ADR |
Kasus Bear |
Hati-hati. Mengasumsikan pengeluaran AI, dilusi, dan konsumsi lemah menekan laba dan valuasi. |
Cara Trading Saham Alibaba Group (BABA) di BingX
Trading pertumbuhan AI-cloud Alibaba, adopsi Qwen, efisiensi perdagangan, dan pandangan arus kas bebas menggunakan BingX TradFi dan alat BingX AI. Karena BABA dapat bereaksi tajam terhadap laba, kebijakan China, pembiayaan ekuitas, dan pembatasan teknologi AS, trader harus mendefinisikan baik katalis maupun batas risiko sebelum memasuki posisi.
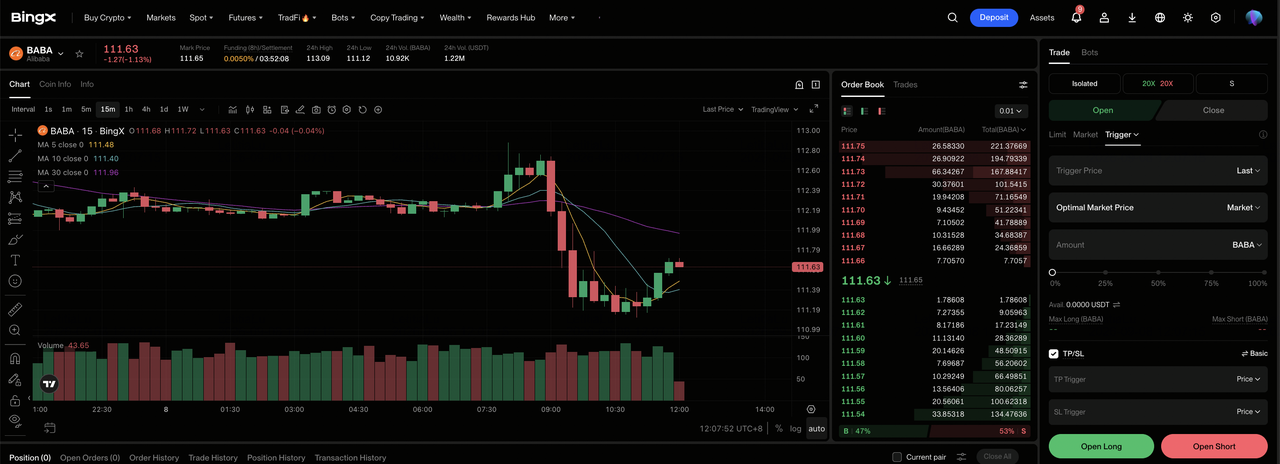
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi yang khusus di dashboard exchange BingX.
Langkah 2: Pilih Alibaba Group (BABA). Cari dan pilih kontrak futures perpetual BABA-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pertumbuhan cloud tetap di atas 40% dan margin membaik. Pilih Open Short jika investasi, dilusi, atau permintaan perdagangan yang lemah mengurangi laba per saham.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan 22,75% YTD menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Atur level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trading. BABA dapat bereaksi cepat terhadap pertumbuhan cloud, margin perdagangan, belanja modal, penerbitan ekuitas, dan kebijakan China.
5 Risiko Utama yang Perlu Diperhatikan Investor BABA di 2026
Pertumbuhan cloud Alibaba yang lebih cepat meningkatkan peluang jangka panjang, meskipun ADR tetap terpapar risiko operasional, pembiayaan, dan kebijakan yang dapat langsung mengubah nilai per saham.
- Capex kuartalan RMB 67,7 miliar (USD $9,98 miliar) meningkat 75%: Pengeluaran berkontribusi pada arus keluar arus kas bebas RMB 44,67 miliar (USD $6,58 miliar). Jika pertumbuhan cloud atau margin melambat sebelum utilisasi infrastruktur naik, konversi kas yang lebih rendah akan mengurangi nilai yang diciptakan untuk setiap ADR.
- Laba bersih turun 75% menjadi RMB 10,444 miliar (USD $1,54 miliar): Ritel instan dan investasi AI berkembang lebih cepat dari laba jangka pendek. Persaingan berkelanjutan dari JD.com, Meituan, dan PDD dapat memerlukan subsidi yang menekan margin dan menunda pemulihan laba yang tertanam dalam skenario yang lebih tinggi.
- Penempatan HK$80 miliar menerbitkan 710 juta saham: Ekuitas baru memperluas kapasitas pendanaan dan meningkatkan jumlah saham biasa sekitar 3,7%. Jika modal tidak menghasilkan imbal hasil AI yang cukup, setiap ADR mewakili klaim yang lebih kecil atas laba dan arus kas.
- Eksposur makroekonomi dan regulasi China tetap material: Perdagangan domestik bergantung pada kepercayaan konsumen, aktivitas pedagang, dan lingkungan kebijakan platform yang stabil. Pengeluaran yang lebih lemah atau intervensi regulasi yang diperbarui dapat mengurangi pertumbuhan pendapatan dan menjaga diskon risiko yang lebih besar pada BABA.
- Kontrol ekspor AS dan struktur ADR menambah risiko eksternal: Pembatasan pada chip canggih dapat membatasi kapasitas AI bahkan dengan permintaan yang kuat. Secara terpisah, sengketa geopolitik atau akses audit dapat meningkatkan diskon antara kemajuan operasional Alibaba dan valuasi yang diberikan kepada ADR yang terdaftar di AS.
Pemikiran Akhir: Apakah Anda Harus Berinvestasi di BABA di 2026?
Hasil Q1 FY2027 Alibaba memberikan bukti kuat bahwa permintaan AI menjadi komersial: pendapatan tumbuh 9%, pendapatan cloud naik 45%, produk terkait AI mempertahankan pertumbuhan triple-digit, dan cloud adjusted EBITA meningkat 133%. Penyeimbangnya sama jelasnya. Adjusted EPS meleset dari konsensus, laba bersih turun 75%, belanja modal mencapai RMB 67,7 miliar (USD $9,98 miliar), dan arus kas bebas menjadi negatif secara material.
Kasus Base USD $150 hingga $180 mengasumsikan pertumbuhan cloud dan peningkatan profitabilitas segmen mengimbangi investasi berat secara bertahap. Kasus Bull USD $210 hingga $230 memerlukan arus kas positif dan efisiensi perdagangan yang lebih baik, sementara Kasus Bear USD $90 hingga $110 mencerminkan imbal hasil yang lemah, dilusi, dan tekanan kebijakan. Investor harus memantau pertumbuhan cloud, margin cloud EBITA, kerugian ritel instan, dan arus kas bebas sebelum memperlakukan gap valuasi ADR sebagai upside yang tahan lama.
Pengingat Risiko: Skenario ADR BABA ini adalah estimasi penelitian kondisional, bukan saran investasi atau imbal hasil yang dijamin. ADR Alibaba dan kontrak perpetual BABA-USDT dapat kehilangan nilai, dan posisi leverage dapat dilikuidasi. Tinjau data pasar terkini, filing perusahaan, dan ketentuan BingX secara independen sebelum mengambil risiko.
Bacaan Terkait
- 10 Saham Infrastruktur AI Teratas untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
- Saham AI Compute dan GPU Teratas untuk Dibeli di 2026: Pergeseran ke Inferensi dan Silicon Kustom
- Saham Infrastruktur AI Cloud Teratas untuk Dibeli di 2026 di Tengah Capex Hyperscaler dan Boom Neocloud
- Apa Itu Saham Tokenized Alibaba Ondo (BABAON) dan Cara Membelinya?
- Prediksi Harga Amazon (AMZN) 2026: Bisakah Pertumbuhan AWS dan AI Mendorong AMZN Melewati $400?
- Prediksi Harga Walmart (WMT) 2026: Bisakah E-Commerce dan Periklanan Mendorong WMT Menuju $155?
