
Oracle (ORCL) 銷售數據庫技術、 雲端基建和企業應用程式。其成熟的軟件基礎仍提供經常性收入和客戶關係,而Oracle雲端基建(OCI)對長期增長變得更加重要。這種轉型讓Oracle直接接觸AI訓練和推論需求,但也使股票對數據中心成本、項目時機和大客戶集中度敏感。
其最新季度顯示轉型正在加速。 Oracle 2027財年第一季度收入達到193.5億美元,按年增長30%,非GAAP攤薄每股盈利達到1.92美元。OCI收入躍升121%至74億美元,但285億美元的季度資本支出和負54億美元的自由現金流使資金和回報成為討論焦點。
2026年ORCL股票預測現在圍繞兩種競爭觀點:
- AI雲端轉型情境: 6640億美元積壓和新產能可維持快速收入和盈利增長。
- 資本密集情境: 債務、攤薄和疲弱自由現金流可能限制估值,即使OCI擴張。
本指南分析ORCL股票預測、2026年價格情境、主要風險和分析師展望,基於Oracle 2026年09月10日2027財年第一季度業績發佈、季度披露和截至09月10日的市場數據,以及 如何在BingX TradFi交易ORCL股票期貨,使用USDT抵押品。
2026年09月Oracle投資者需要知道的5件事
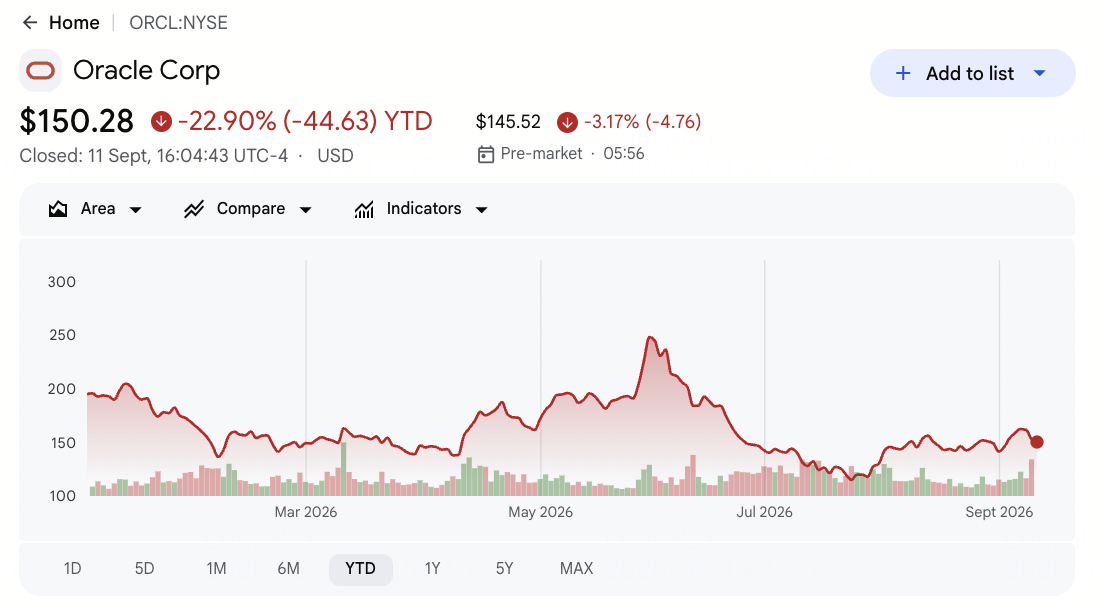
- ORCL於09月10日收於152.94美元,年初至今下跌21.53%: 股價仍較331.00美元的52週高位低逾50%。差距反映對融資、客戶集中度和執行的擔憂,因為Oracle擴張AI基建。
- 季度收入達到193.5億美元,按年增長30%: 收入較共識高約2.2億美元,調整後每股盈利1.92美元超過1.74美元預期。OCI增長現在足夠大,能實質影響綜合業績。
- OCI收入增長121%至74億美元: 結果超過約71.9億美元預期,因AI訓練和推論需求增加。Oracle仍需要足夠快地增加產能以將需求轉化為收入。
- 剩餘履行義務達到6640億美元: 積壓超過約6399億美元預期,Oracle簽署超過300億美元新AI雲端合約。更強的積壓轉換可改善未來收入可見性。
- 資本支出達到285億美元,自由現金流降至負54億美元: 現金燃燒較負95.6億美元預期好,得益於客戶預付款。即便如此,支出超過季度收入使融資和投資回報擔憂持續關注。
什麼是Oracle (ORCL)?
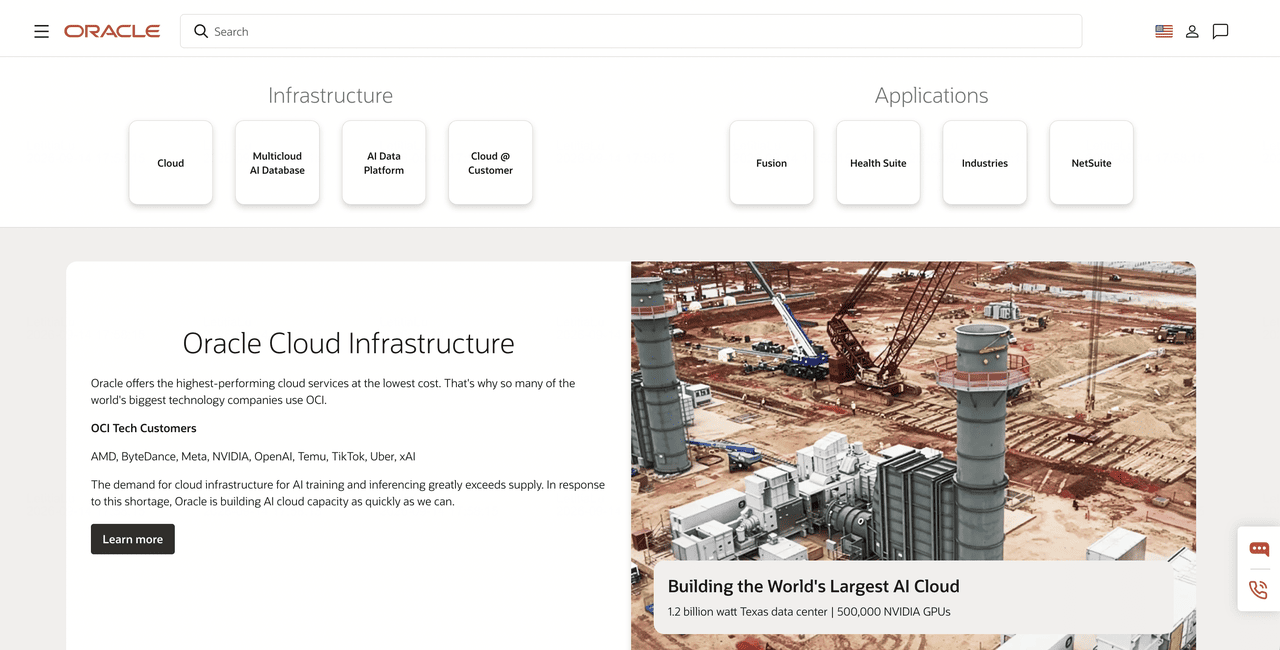
Oracle是一家圍繞數據庫、雲服務和業務應用程式構建的企業技術公司。OCI提供計算、存儲、網絡和加速 AI基建,而Oracle AI數據庫和Exadata管理高價值企業數據。Fusion為財務、人力資源、供應鏈和客戶營運提供雲軟件,NetSuite服務較小和中型組織。收入來自訂閱、雲消費、軟件許可、支持和硬件相關服務,覆蓋私有、公共和多雲環境。
Oracle的長期策略將AI基建與大型組織已使用的數據和工作流程連接。 OpenAI、 Meta、 NVIDIA、xAI、ByteDance、TikTok和Uber是Oracle網站上提及的技術客戶,Oracle正在擴展AI產能以滿足仍超過供應的需求。其多雲數據庫足跡還涵蓋 AWS、 Microsoft Azure和 Google Cloud,讓客戶在其他雲平台旁運行Oracle數據庫。Fusion、Oracle Health和行業應用程式將這一策略從基建延伸到經常性業務工作流程。
閱讀更多: 2026年值得購買的頂級AI數據中心股票:雲端、服務器和AI計算基建
Oracle (ORCL) 2027財年第一季度業績概覽:收入、OCI增長和現金燃燒改善
Oracle實現193.5億美元收入對比預期的191.3億美元,調整後每股盈利1.92美元對比預期的1.74美元,OCI收入74億美元,增長121%。GAAP淨收入增長60%至47億美元,剩餘履行義務達到6640億美元,資本支出285億美元後自由現金流為負54億美元。這個季度加強了需求情境,但現金轉換仍是核心權衡。
閱讀更多: Oracle (ORCL) 2027財年第一季度業績概覽:54億美元負自由現金流引發1.74%股價下跌
|
財務指標 |
指引/共識 |
報告/實際 |
意外 |
|
2027財年第一季度收入 |
191.3億美元共識 |
193.5億美元 |
超越。較共識高約2.2億美元;按年增長30%。 |
|
第一季度非GAAP攤薄每股盈利 |
1.74美元共識 |
1.92美元 |
超越。較共識高0.18美元;按年增長31%。 |
|
第一季度GAAP淨收入 |
41億美元共識 |
47億美元 |
超越。按年增長60%,收入規模提升盈利。 |
|
第一季度GAAP攤薄每股盈利 |
— |
1.56美元 |
改善。按年增長54%。 |
|
雲端收入 |
— |
116億美元;+62%按年 |
加速。雲端約佔總收入60%。 |
|
OCI收入 |
71.9億美元共識 |
74億美元;+121%按年 |
超越。AI訓練和推論需求令IaaS收入增長逾一倍。 |
|
剩餘履行義務 |
6399億美元共識 |
6640億美元 |
超越。超過300億美元新AI雲端合約擴大可見性。 |
|
第一季度資本支出 |
— |
285億美元 |
高企。支出超過季度收入並壓迫現金流。 |
|
第一季度自由現金流 |
-95.6億美元共識 |
-54億美元 |
較佳。客戶預付款減少預期現金燃燒。 |
|
第二季度收入增長展望 |
— |
按固定匯率30%-34% |
強勁。雲端收入預期增長64%-70%。 |
|
2027財年收入展望 |
之前:約900億美元 |
至少900億美元 |
重申。產能交付仍是關鍵轉換測試。 |
|
2027財年非GAAP每股盈利 |
之前:8.05美元 |
8.10美元 |
上調。較高雲端收入抵消融資和組合壓力。 |
- 193.5億美元收入較共識高約2.2億美元: 銷售按年增長30%,雲端達到約60%收入。組合轉變顯示AI需求正轉化為報告銷售,儘管相對Oracle積壓,超越幅度仍適中。
- 調整後每股盈利1.92美元較1.74美元預期高0.18美元: 調整後盈利增長31%,GAAP淨收入增長60%至47億美元。利潤增長伴隨雲端擴張有助緩解基建支出將立即削弱營運槓桿的擔憂。
- OCI收入74億美元增長121%並超越共識: 結果超過71.9億美元預期,因更多數據中心產能支持AI工作負載。維持該增長要求Oracle在沒有重大延誤或成本超支的情況下帶來電力和計算產能上線。
- RPO 6640億美元超出預期約240億美元: 超過300億美元新AI雲端合約擴大積壓。更佳合約經濟學可減少資金負擔,因為更多需求轉化為收入。
- 自由現金流為負54億美元,資本支出285億美元: 赤字較共識好41.6億美元,得益於113.6億美元客戶預付款。資金壓力有所緩解,但營運現金流仍需趕上基建建設。
Oracle股票價格預測2026:2600美元牛市情境對比1100美元熊市情境
Oracle的投資展望取決於其6640億美元積壓多快成為收入,以及合約經濟學能否在異常資本密集的建設後支持回報。以下情境是編輯範圍,非華爾街目標或保證結果。
牛市情境:強勁雲端增長推動ORCL走向260美元
牛市情境假設OCI在收入增長121%至74億美元後仍是Oracle主要增長引擎。新產能按時轉換6640億美元積壓,客戶繼續預付部署費用,新AI合約比早期協議需要更少資本。
走向260美元將需要第二季度收入增長30%至34%,雲端增長接近指引的64%至70%範圍,以及負54億美元自由現金流明顯改善。繼續超越新8.10美元2027財年目標的每股盈利升級將加強情境。
基本情境:穩定雲端增長使ORCL保持在185-225美元之間
基本情境假設OCI隨著增長從121%正常化而保持強勁,同時數據庫和應用程式訂閱保持經常性收入。積壓轉換支持至少900億美元2027財年收入,儘管重度支出使自由現金流和估值低於之前峰值。
在此情境下,ORCL可主要在185至225美元之間交易。產能增加、穩定項目時間表和較預期好的現金燃燒將支持該範圍。較高資本需求而沒有相應收入增長將限制上行。
熊市情境:數據中心延誤拉動ORCL走向110美元
熊市情境假設 數據中心項目延滑或主要客戶推遲工作負載。Oracle將承擔融資、租賃和建設成本在足夠雲端收入到來之前,使自由現金流持續負數並削弱對6640億美元積壓的信心。
走向110美元如果OCI增長遠低於指引大幅下降、年收入錯失900億美元或資本支出超過當前計劃將變得更加可能。較高利息成本或股權發行將為盈利和估值增加進一步壓力。
華爾街分析師對2026年Oracle股票價格預測
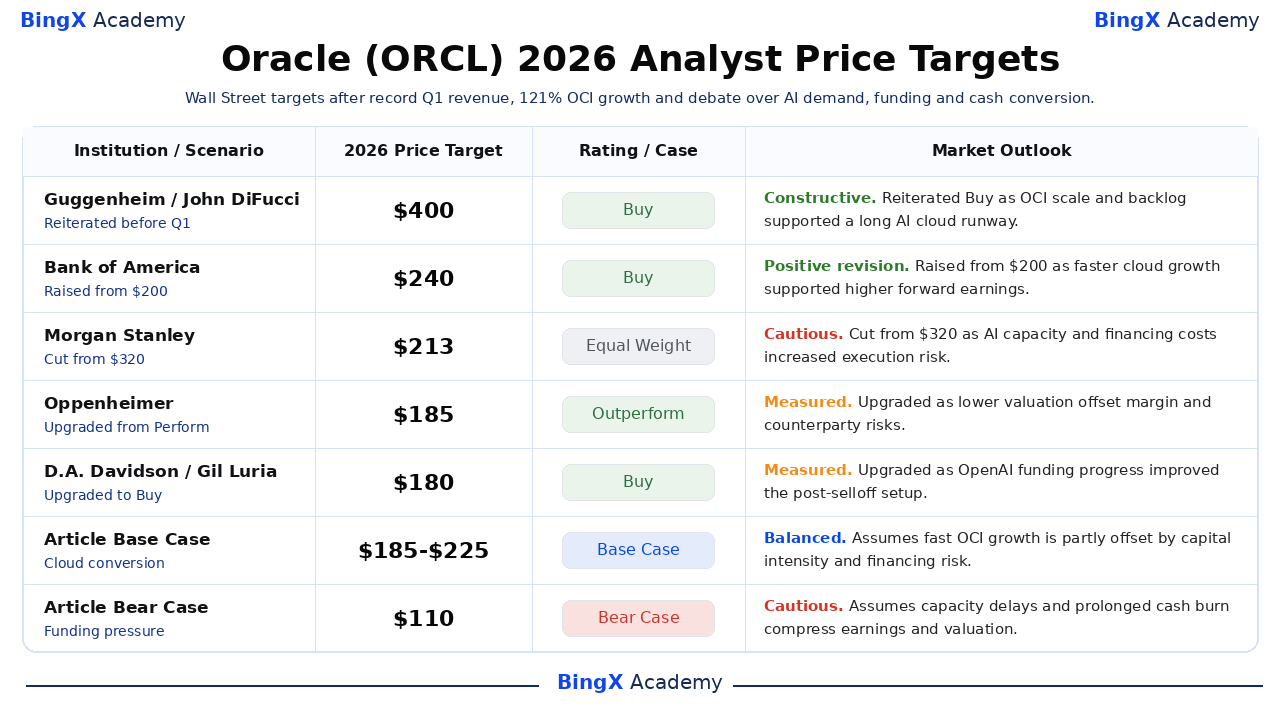
華爾街目標在所引五項行動中跨越180至400美元,反映對OCI增長和6640億美元積壓能否超越資本密集度的分歧。目標先於或緊接第一季度業績,因此它們是參考點而非同步後業績預測或價格承諾。
|
機構/情境 |
2026年價格目標 |
評級/情境 |
市場展望 |
|
Guggenheim / John DiFucci |
400美元 |
買入 |
建設性。09月08日:重申,因OCI規模和積壓支持長期AI雲端跑道。 |
|
美國銀行 / Brad Sills |
240美元 |
買入 |
正面修訂。06月09日:從200美元上調,因更快雲端增長支持更高遠期盈利。 |
|
摩根士丹利 / Keith Weiss |
213美元 |
同等權重 |
謹慎。01月23日:從320美元下調,因AI產能和融資成本增加執行風險。 |
|
Oppenheimer / Brian Schwartz |
185美元 |
跑贏大市 |
審慎。02月25日:從Perform升級,因較低估值抵消毛利率和對手方風險。 |
|
D.A. Davidson / Gil Luria |
180美元 |
買入 |
審慎。02月09日:升級至買入,因OpenAI融資進展改善賣後設定。 |
|
文章基本情境 |
185-225美元 |
基本情境 |
平衡。假設快速OCI增長被資本密集度和融資風險部分抵消。 |
|
文章熊市情境 |
110美元 |
熊市情境 |
謹慎。假設產能延誤和持續現金燃燒壓縮盈利和估值。 |
如何在BingX交易Oracle (ORCL)股票
使用BingX TradFi和 BingX AI工具交易Oracle的AI雲端需求、產能交付和現金流展望。因為ORCL可對雲端預訂、資本支出計劃和大客戶披露作出劇烈反應,交易者應在進入倉位前確定催化劑和風險限制。
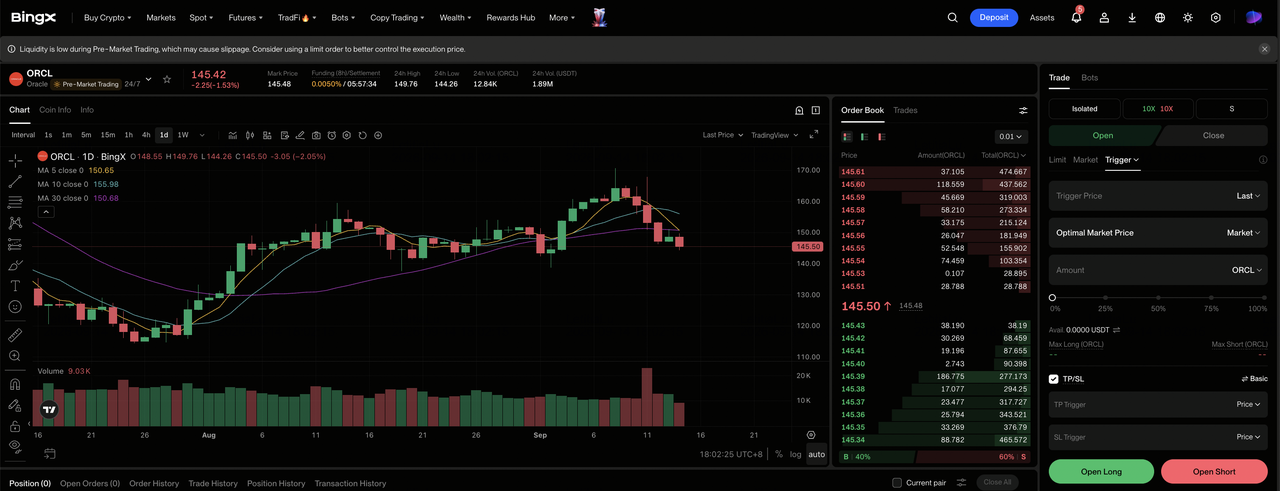
第1步:進入BingX TradFi。 註冊並導航至BingX交易所儀表板上的專門 TradFi部分。
第2步:選擇Oracle (ORCL)。 搜索並選擇 ORCL-USDT永續期貨合約。
第3步:選擇方向。 如果OCI增長和積壓轉換改善盈利和現金流,選擇 開多倉。如果產能延誤或融資成本削弱回報,選擇開空倉。
第4步:選擇槓桿和保證金模式。 根據風險承受能力選擇 逐倉或全倉保證金。年初至今21.53%跌幅顯示保守槓桿和清晰倉位規模為何重要。
第5步:執行嚴格風險協議。 在進入交易前或後立即設定 止盈和止損(TP/SL)水平。ORCL可對雲端指引、積壓更新、資本支出計劃和客戶集中度作出快速反應。
2026年Oracle投資者需要關注的5大風險
Oracle的上行取決於產能擴張、客戶需求、融資和雲端經濟學。這些風險可影響收入轉換、自由現金流和估值。
- 重度資本支出提高回報門檻: Oracle在季度內花費285億美元對比193.5億美元收入,導致負54億美元自由現金流。緩慢利用率或較弱定價可使融資和折舊成本超過利潤。
- 6640億美元積壓增加執行風險: 大型AI合約提供可見性但也增加對主要客戶和項目時機的依賴。延遲部署可影響跨數個季度的收入、利用率和現金收據。
- OCI增長取決於數據中心按時到達: OCI收入增長121%至74億美元,但擴張需要電力、土地、網絡設備和加速器。建設延誤或供應短缺可減慢積壓轉換。
- 雲端增長可壓迫軟件毛利率: OCI增長遠快於Oracle傳統軟件業務。如果較低毛利率基建成為收入更大份額,銷售可快速上升而毛利率和現金轉換改善更慢。
- 更多融資可減少每股上行: Oracle建設可能需要額外債務、租賃或股權。較高利息支出或股份發行可限制每股盈利增長,即使雲端收入保持強勁。
最終想法:您應該在2026年投資Oracle嗎?
Oracle第一季度業績加強營運情境。收入增長30%,OCI收入增長121%,調整後每股盈利較共識高0.18美元,RPO達到6640億美元。關鍵問題不再是AI雲端需求是否存在。而是Oracle能否交付產能並將合約需求轉化為盈利收入,快於投資、利息和攤薄消耗收益。
185-225美元基本情境提供最平衡框架,因為它承認快速雲端轉換和負54億美元自由現金流。保守投資者應監測OCI增長、季度資本支出、客戶預付款、RPO增加和向至少900億美元2027財年收入的進展。在這些措施上的改善將支持上行,而項目延誤或重新現金燃燒將加強熊市情境。
風險提醒: 這些情境是有條件研究估計,非投資建議或保證回報。股票和槓桿合約可能失去價值,槓桿倉位可能被平倉。
