

西方石油公司(OXY)是一家綜合性 能源生產商,專注於美國和中東的石油和天然氣資產,並得到中游基礎設施和發展中的碳管理平台的支持。二疊紀盆地仍然是其最大的營運引擎,而CrownRock土地資產增加了規模和庫存。這個投資組合為西方石油提供了對更高原油價格的直接敞口,但也使盈利容易受到商品週期、地緣政治動盪和收購相關槓桿的影響。
其最新季度業績顯示了該模式的好處和波動性。 OXY 2026年第二季度收入達到80.65億美元,調整後每股盈利升至2.40美元,全球產量平均每日143.3萬桶石油當量。西方石油還實現了每桶96.78美元的石油價格,使盈利改善異常依賴於一個可能像加強時一樣迅速逆轉的價格環境。
OXY 2026年股價預測現在圍繞兩個相互競爭的觀點:
- 高油價和去槓桿情景:強勁的實現價格、生產紀律和較低的資本支出加速自由現金流並減少資產負債表約束。
- 正常化情景:供應中斷緩解降低原油價格,在債務削減和碳投資創造足夠持久的每股價值之前。
本指南分析了OXY股價預測、2026年價格情景、主要風險和分析師前景,基於西方石油8月5日2026年第二季度盈利發佈、季度報告和截至9月10日的市場數據,以及 如何在BingX TradFi上交易OXY股票期貨,使用 USDT抵押品。
2026年9月西方石油投資者需要了解的五件事
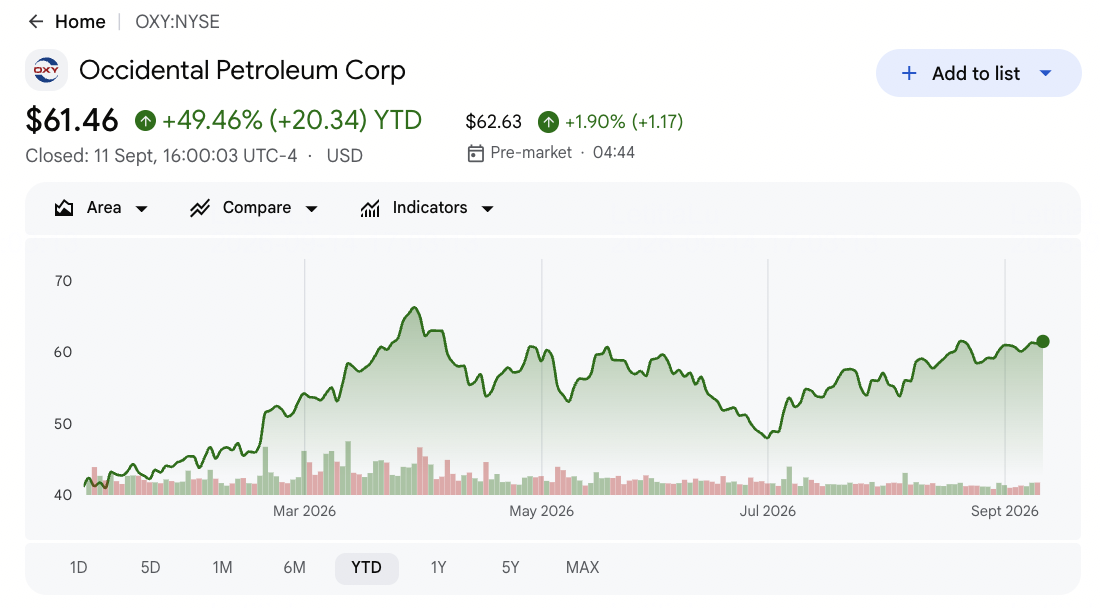
- OXY收盤價為61.16美元,2026年上漲約45%:這次反彈反映了更高的原油價格和更強的盈利,而不僅僅是估值擴張。股價仍低於79美元的街頭高點,如果現金流保持高位,仍有上升空間。
- 第二季度收入達到80.65億美元,上升53.4%:銷售額超出72.5億美元的共識約8.15億美元,而調整後每股盈利2.40美元超出1.84美元的預期0.56美元。更高的實現價格強勁地流經西方石油的成本基礎。
- 全球產量平均每日143.3萬桶當量,上升2.4%:產量超過指導範圍的上限,美國業務抵消了較弱的國際產量。國際產量仍下降12%至每日20.5萬桶當量。
- 2026年資本支出削減至55-59億美元:中點比先前範圍下降8億美元,而產量指導縮窄至每日142-145萬桶當量。以較少支出維持產量將支持自由現金流和債務削減。
- 本金債務從204.27億美元降至118.18億美元:約86億美元的減少為西方石油在CrownRock收購和97億美元OxyChem出售後提供了更多靈活性。較低的油價仍可能放緩進一步的去槓桿和股東回報。
什麼是西方石油公司(OXY)?
西方石油公司是一家總部位於休斯頓的 能源公司,開發二疊紀盆地、洛磯山脈、墨西哥灣和選定中東市場的石油和 天然氣資源。其上游業務通過生產和銷售原油、天然氣液體和天然氣賺取收入。中游和電力資產移動、處理和營銷碳氫化合物,幫助連接生產與客戶和出口市場。結果是一個由產量、實現商品價格、營運成本和替換遞減儲備所需資本驅動的現金流模式。
西方石油的長期方向越來越多地將更大的二疊紀地位與資產負債表修復和碳管理相結合。CrownRock收購擴大了其非傳統二疊紀庫存,而完成的97億美元OxyChem向伯克希爾哈撒韋出售允許65億美元的收益支持債務削減並圍繞能源生產優化投資組合。通過1PointFive,西方石油還在開發STRATOS和其他直接空氣捕獲項目,旨在銷售持久的碳清除服務。這些項目擴大了其潛在收入基礎,儘管石油和天然氣仍然是盈利和估值的主要驅動因素。
閱讀更多: 2026年值得購買的頂級能源股票和ETF:AI電力緊縮遇上地緣政治波動
西方石油公司(OXY)2026年第二季度盈利概覽:高油價推動2.40美元每股盈利超預期
西方石油第二季度收入為80.65億美元(預期72.5億美元),調整後每股盈利2.40美元(預期1.84美元),GAAP淨收入29.8億美元。產量平均每日143.3萬桶當量,實現油價上漲超過50%至每桶96.78美元。管理層隨後將2026年資本支出降至55-59億美元,儘管國際產量下降12%至每日20.5萬桶當量。
閱讀更多: 西方石油公司(OXY)2026年第二季度盈利概覽:2.40美元每股盈利超預期推動4.14%股價上漲
|
財務指標 |
指導/共識 |
報告/實際 |
驚喜 |
|
2026年第二季度收入 |
共識72.5億美元 |
80.65億美元 |
超預期。比共識高約8.15億美元,同比增長53.4%。 |
|
第二季度調整後攤薄每股盈利 |
共識1.84美元 |
2.40美元 |
超預期。比共識高0.56美元,自2022年第三季度以來最高。 |
|
第二季度GAAP攤薄每股盈利 |
未提供 |
2.75美元 |
改善。更高的實現油價提升了報告盈利。 |
|
第二季度GAAP淨收入 |
未提供 |
29.8億美元 |
改善。季度利潤達到2022年以來最高水平。 |
|
第二季度全球產量 |
公司指導範圍 |
每日143.3萬桶當量 |
超預期。超過指導上限,同比增長2.4%。 |
|
第二季度實現油價 |
去年水平約64美元/桶 |
96.78美元/桶 |
擴大。供應中斷導致同比增長超過50%。 |
|
第二季度國際產量 |
去年同期 |
每日20.5萬桶當量 |
下降。中東動盪限制產量,下降12%。 |
|
2026年產量前景 |
先前更寬泛範圍 |
每日142-145萬桶當量 |
收窄。儘管國際動盪,仍保持高產量。 |
|
2026年資本支出 |
先前63-67億美元 |
55-59億美元 |
降低。中點下降8億美元,支持自由現金流。 |
|
本金債務 |
早期水平204.27億美元 |
118.18億美元 |
改善。去槓桿將本金債務減少約86億美元。 |
- 收入80.65億美元增長53.4%,超預期8.15億美元:西方石油的實現油價升至每桶96.78美元,推動強勁的營運槓桿。如果原油價格正常化,這也會使盈利面臨敞口。
- 調整後每股盈利2.40美元超共識0.56美元:30%的超預期將調整後盈利提升至2022年第三季度以來最高水平。強勁的價格實現支持了0.28美元的季度股息和進一步的債務削減。
- 產量每日143.3萬桶當量增長2.4%:美國資產推動了增長,產量超過指導上限。國際產量仍下降12%至每日20.5萬桶當量。
- 實現油價上漲超過50%至每桶96.78美元:布倫特原油季度平均89.62美元,同比上漲19.2%。西方石油受益於更高的產量和異常強勁的商品定價。
- 資本支出中點下降8億美元至57億美元:管理層將產量指導維持在每日142-145萬桶當量,儘管支出較低。同時實現兩者將改善資本效率、自由現金流和債務削減。
閱讀更多: 2026年天然氣價格預測:15美元的全球能源衝擊還是美國過剩陷阱?
西方石油(OXY)2026年價格預測:牛市、基準和熊市情景
OXY的投資前景取決於商品價格和資本配置之間的互動。每日142-145萬桶當量的產量提供了營運基礎,但實現價格決定了在55-59億美元的資本項目、利息、股息和進一步債務削減後剩餘多少現金。
牛市情景:高油價推動OXY向85美元邁進
牛市情景假設石油保持在90-110美元區間的上端,而全球產量保持在每日145萬桶當量指導的頂部附近。57億美元的資本支出中點將為債務削減和股東回報保留更多現金。
向85美元的移動需要產量保持在指導附近,實現價格繼續遠高於去年每桶64美元左右的水平,本金債務從118.18億美元進一步下降。強勁的自由現金流和分析師估計的進一步提高將支持這種情況。
基準情景:穩定產量使OXY保持在62-72美元之間
基準情景假設油價從第二季度水平回調,而美國產量使總產量保持在每日142-145萬桶當量範圍內。較低的資本支出抵消部分價格下跌,債務削減以較慢的步伐繼續。
在這種情況下,OXY可能主要在62-72美元之間交易,接近分析師69-73美元的目標。穩定的二疊紀產量、55-59億美元的資本支出和下降的本金債務將支持這個區間。
熊市情景:較低油價拉動OXY向45美元
熊市情景假設石油跌向每桶70美元,減少了推動第二季度收入增長53.4%的實現價格優勢。國際動盪或更快的美國遞減率也可能使產量跌破每日142萬桶當量的下限。
如果較弱的價格減少自由現金流、本金債務停止從118.18億美元下降或碳項目在產生收入之前需要支出,向45美元的移動將變得更有可能。較慢的去槓桿和較弱的現金流將對股價造成壓力。
2026年華爾街OXY股價預測
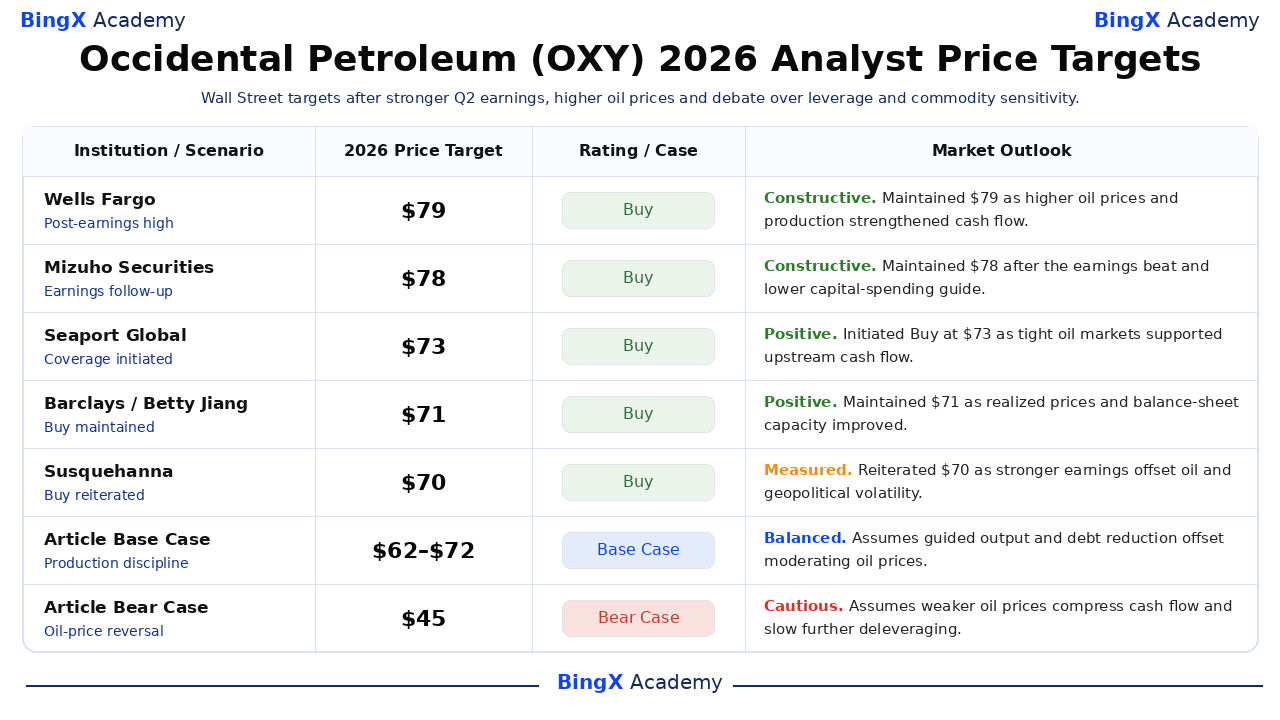
華爾街在西方石油第二季度盈利超預期後保持建設性但分歧的態度。五個最高選定目標範圍從70美元到79美元,相比9月10日收盤價61.16美元,而摩根士丹利設定為69美元。這種差異反映了對油價、產量持續性、資本效率和債務削減步伐的不同假設。
|
機構/情景 |
2026年價格目標 |
評級/情況 |
市場前景 |
|
富國銀行 |
79美元 |
買入 |
建設性。8月6日:在更強的油價、產量和季度盈利後維持街頭最高目標。 |
|
瑞穗證券 |
78美元 |
買入 |
建設性。8月6日:在盈利超預期和較低資本支出前景後維持看漲目標。 |
|
Seaport Global |
73美元 |
買入 |
積極。9月2日:隨著石油市場收緊支持上游現金流開始覆蓋。 |
|
巴克萊 |
71美元 |
買入 |
積極。8月17日:維持買入,因為更高的實現價格和資產負債表容量支持估值。 |
|
Susquehanna |
70美元 |
買入 |
謹慎。8月11日:重申買入,同時平衡改善的盈利與商品和地緣政治波動。 |
|
摩根士丹利 |
69美元 |
等權重 |
平衡。8月20日:重申中性立場,強勁的石油相關盈利與估值和週期性進行權衡。 |
|
文章基準情況 |
62-72美元 |
基準情況 |
平衡。假設指導產量和債務削減抵消適度油價下跌。 |
|
文章熊市情況 |
45美元 |
熊市情況 |
謹慎。假設較弱油價壓縮現金流並放緩進一步去槓桿。 |
如何在BingX交易西方石油(OXY)股票
使用BingX TradFi和 BingX AI工具交易西方石油的油價、產量和去槓桿前景。由於OXY可以對原油價格、地緣政治新聞、營運指導和資本配置決策迅速反應,交易者應在入場前明確催化劑和風險限制。
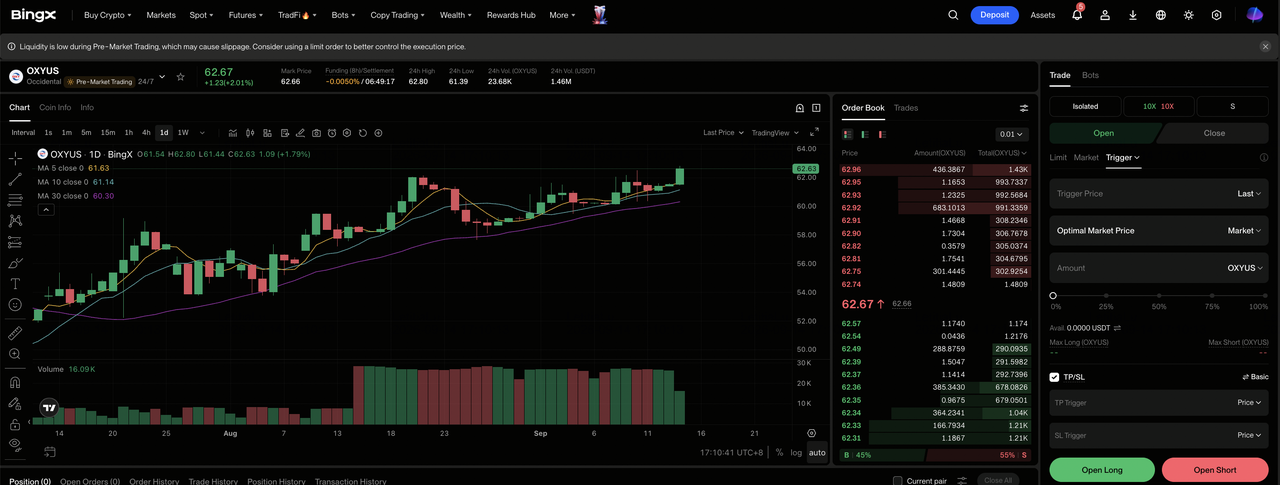
第一步:訪問BingX TradFi。 註冊並導航至BingX交易所儀表板上的專門 TradFi部分。
第二步:選擇西方石油(OXY)。搜尋並選擇 OXY-USDT永續期貨合約。
第三步:選擇您的方向。如果高油價和資本紀律加速自由現金流,選擇 做多。如果較低的原油價格或生產中斷削弱盈利,選擇做空。
第四步:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。OXY年初至今約45%的漲幅和直接商品敏感性使保守的槓桿和明確的倉位規模變得重要。
第五步:執行嚴格的風險協議。在進入交易之前或之後立即設置 止盈和止損(TP/SL)水平。OXY可以對油價、中東發展、產量指導、資本支出和債務更新迅速反應。
2026年西方石油投資者需要關注的五大風險
西方石油的估值取決於商品價格、營運表現和資產負債表進展。這些風險可能會減少自由現金流、放緩去槓桿或對OXY的估值造成壓力。
- 較低油價可能迅速削減現金流:第二季度實現油價上漲超過50%至每桶96.78美元,幫助收入增長53.4%。回撤至70美元將減少上游利潤率,在55-59億美元的資本支出後留下更少現金。
- 中東動盪可能減少產量:儘管總產量增長2.4%,國際產量下降12%至每日20.5萬桶當量。進一步的動盪可能使石油停產並限制更高基準價格的好處。
- 更高的油田成本可能削弱資本效率:西方石油預計以55-59億美元的支出維持每日142-145萬桶當量。更高的遞減率或服務成本可能吸收更多自由現金流。
- 債務仍與股東回報競爭:本金債務已從204.27億美元降至118.18億美元,但利息和到期仍需要現金。較低的商品價格可能放緩還款並延遲更強的股息或回購。
- 碳項目仍面臨執行風險:1PointFive和STRATOS可能增加長期收入,但回報取決於建設、營運成本和客戶需求。稅收抵免或許可的變化可能延遲現金流入。
最終思考:OXY是2026年的好投資嗎?
西方石油進入2026年餘下時間時,營運動力比其早期估值所暗示的更強。第二季度收入80.65億美元、調整後每股盈利2.40美元和產量每日143.3萬桶當量顯示對高油價的重大敞口。較低的資本指導也為自由現金流減少118.18億美元本金債務創造了更清晰的路徑。
權衡是大部分改善仍然由商品驅動。保守投資者應監控實現油價、對每日142-145萬桶當量前景的產量、對55-59億美元範圍的資本支出和債務削減步伐。這些措施將顯示OXY是否能支持62-72美元或構建向85美元。
風險提醒:交易和投資OXY涉及高資本損失風險。石油和天然氣價格、生產中斷、地緣政治動盪、槓桿、資本需求、碳項目執行和估值變化可能對股票產生重大影響。在配置資本前進行獨立研究並使用嚴格的倉位規模。
相關閱讀
- 2026年值得購買的頂級能源股票和ETF:AI電力緊縮遇上地緣政治波動
- 2026年值得購買的頂級AI能源股:核能、天然氣、燃料電池和AI電力建設
- 2026年天然氣價格預測:15美元的全球能源衝擊還是美國過剩陷阱?
- 埃克森美孚(XOM)2026年價格預測:石油和產量增長能推動XOM向205美元嗎?
- 2026年SLB股價預測:83美元的數字AI突破還是48美元的地緣政治陷阱?
- NuScale Power(SMR)2026年價格預測:清潔能源突破還是資本密集型海市蜃樓?
