摩根士丹利(MS)是一家全球性金融服務公司,業務圍繞機構證券、財富管理和投資管理展開。其股票、固定收益和投資銀行業務把握活躍的資本市場,而經常性的資產管理費用和淨利息收入使財富管理成為穩定的引擎。這種平衡擴大了盈利來源,儘管業績仍對市場活動、資產價值和客戶風險偏好敏感。
最近一個季度顯示這個整合模式以異常高的強度運作。 摩根士丹利2026年第二季度淨收入上升27.1%至213.48億美元,攤薄每股盈利增加62.4%至3.46美元,機構證券收入達到110.40億美元,財富管理新增創紀錄的1,481億美元淨新資產。投資辯論現在集中在有利的交易和交易條件正常化後,有多少此類表現能夠持續。
2026年MS股票預測現在集中在兩種競爭觀點:
- 整合公司案例:持續的交易活動、市場份額增長和經常性財富流入使有形普通股本回報率保持在20%以上,並支持更高的估值。
- 正常化案例:交易收入、投資銀行和資產價值一同冷卻,在創紀錄的季度後降低營運槓桿。
本指南分析MS股票預測、2026年價格情境、關鍵風險和分析師展望,基於摩根士丹利7月15日2026年第二季度盈利發佈、SEC文件和截至9月4日的市場數據,以及 如何在BingX TradFi上交易MS股票期貨,使用 USDT抵押品。
2026年9月摩根士丹利投資者需要知道的五大要點
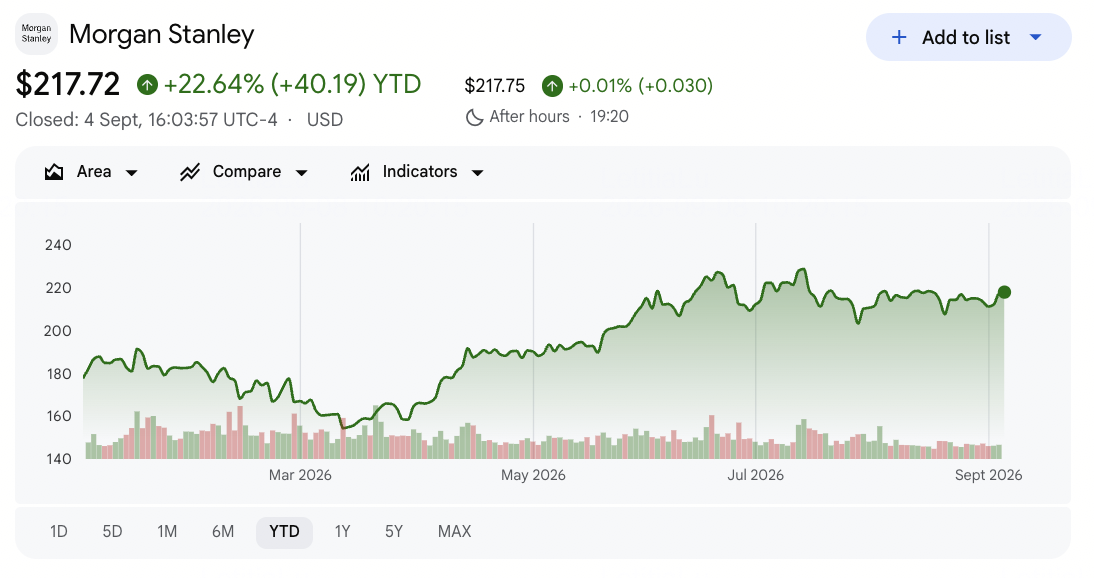
- MS收於217.72美元,年初至今上漲約22.6%:該股收盤價較其232.25美元的52週高位低約6.3%,顯示投資者已經圍繞更強的交易、交易活動和財富流動對公司重新定價。進一步的上升空間日益取決於盈利持久性,而非從2025年年終收盤價的另一次簡單復甦。
- 第二季度淨收入達到創紀錄的213.48億美元,上升27.1%:收入超過約195億美元的共識約18.5億美元,而稅前收入增加59.0%至73.48億美元。收入和利潤增長之間的差距確認,更強的客戶活動轉化為大幅的營運槓桿。
- 股票收入躍升69.3%至創紀錄的63億美元:機構證券產生110.40億美元,上升44.4%,投資銀行收入上升58.2%至24.37億美元。這些數字確立資本市場為主要的近期上升空間驅動因素,以及最大的正常化風險。
- 財富管理新增創紀錄的1,481億美元淨新資產:該業務產生88.56億美元收入和30.5%的稅前利潤率,而財富和投資管理的客戶資產總額達到10萬億美元。經常性費用在交易繁重的業務放緩時為公司提供平衡力。
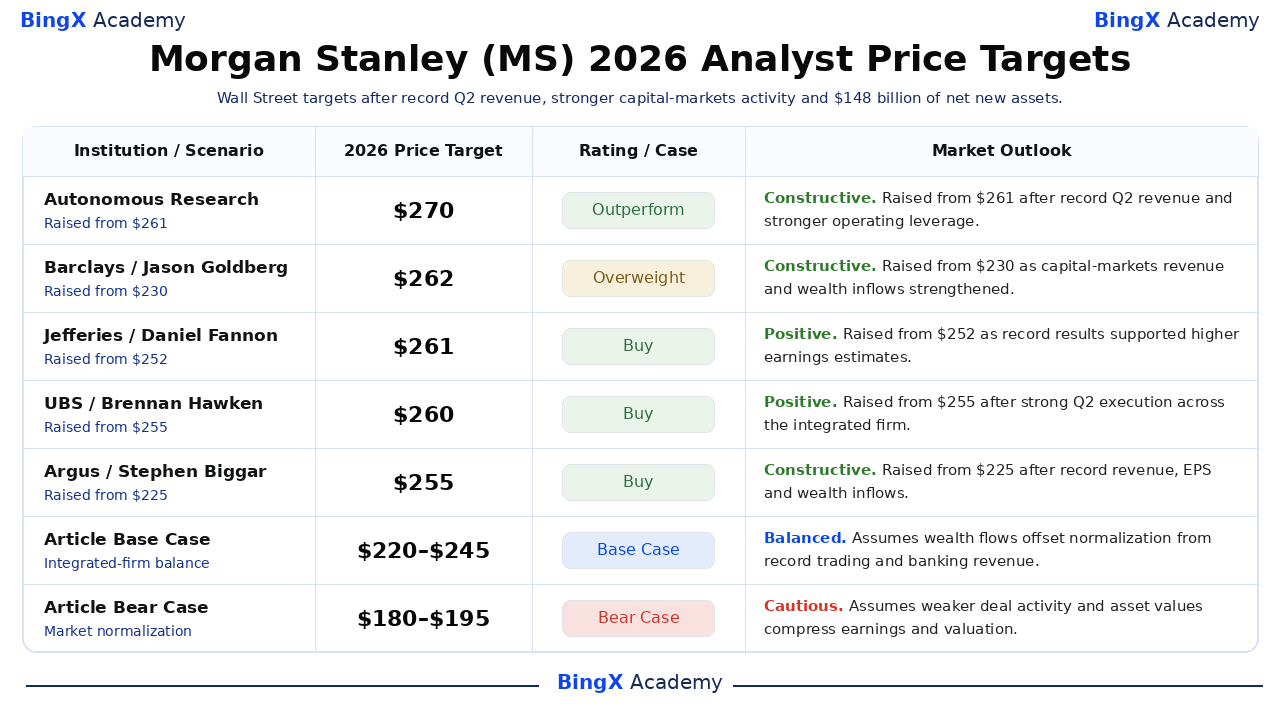
- 指名分析師目標現在從195美元延伸至270美元:Autonomous Research持有270美元的選定高位,而摩根大通的195美元中性目標位於217.72美元參考收盤價下方。分散反映對26.6%的有形普通股本回報率是否代表可重複的整合公司回報或週期性峰值的分歧。
什麼是摩根士丹利(MS)?
摩根士丹利(MS)是一家總部位於美國的全球 金融服務公司,為企業、政府、機構和個人投資者提供服務。其三大主要業務是機構證券、財富管理和投資管理。機構證券涵蓋投資銀行、承銷、股票和固定收益交易;財富管理提供經紀、財務諮詢、貸款和職場服務;投資管理提供公共和私人市場策略。收入來自諮詢和承銷費用、交易、資產管理費用、貸款利差和投資收入。
其策略越來越圍繞通過摩根士丹利的整合公司模式連結這些業務。公司使用機構研究、資本市場關係、職場渠道和財富管理服務來深化與企業客戶和富裕投資者的關係。收購E*TRADE和Eaton Vance擴大了其自主經紀、職場和資產管理覆蓋範圍,而客戶資產達到約10萬億美元為摩根士丹利提供了更大的經常性費用、貸款、交叉銷售和技術投資基礎
延伸閱讀: 2026年在代理AI、穩定幣軌道轉變中值得購買的頂級金融服務和金融科技股票
摩根士丹利(MS)2026年第二季度盈利概覽:創紀錄收入、每股盈利和財富流動
摩根士丹利第二季度收入213.48億美元,超過預期約195億美元,攤薄每股盈利3.46美元,超過預期約2.77美元,淨收入55.81億美元。股票收入上升69.3%至63億美元,而財富管理新增1,481億美元淨新資產。有形普通股本回報率達到26.6%,讓投資者判斷創紀錄的資本市場活動有多少能夠持續。
延伸閱讀: 摩根士丹利(MS)2026年第二季度盈利概覽:213.5億美元收入超預期推動0.39%價格上漲
|
財務指標 |
指引/共識 |
報告/實際 |
意外 |
|
2026年第二季度淨收入 |
195億美元共識 |
213.48億美元 |
超預期。超出共識約18.5億美元;同比上升27.1%。 |
|
第二季度攤薄每股盈利 |
2.77美元共識 |
3.46美元 |
超預期。超出共識0.69美元;同比上升62.4%。 |
|
第二季度適用於MS的淨收入 |
— |
55.81億美元 |
改善。從35.39億美元上升57.7%。 |
|
第二季度稅前收入 |
— |
73.48億美元 |
改善。從46.22億美元上升59.0%。 |
|
機構證券收入 |
— |
110.40億美元 |
創紀錄。從76.43億美元上升44.4%。 |
|
股票收入 |
— |
63億美元 |
創紀錄。同比上升69.3%。 |
|
投資銀行收入 |
— |
24.37億美元 |
加速。同比上升58.2%。 |
|
財富管理收入 |
— |
88.56億美元 |
創紀錄。上升14.1%,稅前利潤率為30.5%。 |
|
財富管理淨新資產 |
— |
1,481億美元 |
創紀錄。從一年前的592億美元增加。 |
|
有形普通股本回報率 |
— |
26.60% |
擴張。從一年前的18.2%上升。 |
|
標準化CET1比率 |
— |
14.80% |
強勁。為投資和回報保留資本靈活性。 |
- 收入213.48億美元增長27.1%,超出共識約18.5億美元:公司一年前產生167.92億美元,所以創紀錄反映廣泛擴張而非狹隘的比較效應。結果提升了盈利基礎,儘管也使未來同比比較更加苛刻。
- 攤薄每股盈利3.46美元超出2.77美元估計0.69美元:每股盈利從2.13美元上升,淨收入增加57.7%至55.81億美元。相對於收入,更大的底線收益顯示當交易、承銷和諮詢活動一同加強時營運槓桿的威力。
- 機構證券收入上升44.4%至110.40億美元:股票增加69.3%至63億美元,投資銀行上升58.2%至24.37億美元,固定收益增長12.6%至24.55億美元。組合確認廣泛的資本市場勢頭,儘管股票貢獻最異常的增長。
- 財富管理收入增加14.1%至88.56億美元:淨新資產達到1,481億美元,對比一年前的592億美元,該部門實現30.5%的稅前利潤率。資產聚集加強可以緩衝交易收入波動的經常性費用基礎。
- 有形普通股本回報率從18.2%擴張至26.6%:費用效率比率從71%改善至65%,而標準化CET1資本比率保持14.8%。這些數字支持資本靈活性和股東回報,儘管持續回報需要盈利在市場條件正常化時保持。
摩根士丹利(MS)股票2026年投資展望:270美元牛市目標 vs 180美元熊市底線
核心測試是經常性財富管理經濟和新資產是否能抵消創紀錄資本市場收入的最終正常化。以下範圍是BingX Academy編輯情境而非華爾街預測。
牛市情況:強勁的投資銀行和交易推動MS朝向270美元
牛市情況假設投資銀行活動保持強勁,股票收入保持市場份額,財富管理繼續吸引超過1,000億美元的季度淨新資產。收入增長快於費用,保持有形普通股本回報率在25%附近或以上,效率比率接近65%。
朝向260至270美元的走勢將需要健康的交易完成、股票發行和客戶交易,而信貸或資產價值沒有重大惡化。持續的每股盈利升級和財富管理利潤率接近30%將提供最清晰的確認。
基礎情況:穩定的財富管理增長使MS保持在220至245美元之間
基礎情況假設資本市場收入從第二季度高位正常化,而摩根士丹利更大的財富管理資產基礎繼續支持費用增長和貸款收入。有形普通股本回報率保持在20%以上,淨新資產保持正數,費用增長受控。
在此情境下,MS可能主要在220至245美元之間交易。季度每股盈利接近3美元,財富管理利潤率約30%,穩定的客戶資產將支持範圍,而較弱的流入或估計削減將壓力上限。
熊市情況:較弱市場和較慢交易活動拉動MS朝向180美元
熊市情況假設較低波動性減少交易收入,併購活動放緩,下跌市場壓力基於費用的客戶資產。機構證券收入然後從第二季度110.40億美元水平下降,而技術和監管成本保持相對固定。
如果有形普通股本回報率跌破18%,淨新資產大幅放緩,或季度每股盈利跌破2.50美元,朝向180至195美元的走勢將更有可能。摩根士丹利可能保持盈利,但較弱的盈利勢頭和倍數壓縮將壓力股票。
華爾街分析師對2026年MS股價預測
選定的六個行動是有日期的、指名的第三方目標,從最高到最低呈現。它們從195美元到270美元不等,而更廣泛的共識約在237美元。最後兩行是BingX Academy編輯情境而非華爾街預測。
|
機構/情境 |
2026年價格目標 |
評級/情況 |
市場展望 |
|
Autonomous Research |
270美元 |
跑贏大市 |
建設性。7月16日:從261美元上調。在創紀錄的第二季度收入和更強的營運槓桿後上調目標。 |
|
Barclays |
262美元 |
增持 |
建設性。7月16日:從230美元上調。因資本市場收入和財富管理流入超預期而上調目標。 |
|
Jefferies |
261美元 |
買入 |
正面。7月16日:從252美元上調。因創紀錄業績支持更高盈利估計而上調目標。 |
|
UBS |
260美元 |
買入 |
正面。8月3日:從255美元上調。在強勁第二季度執行後上調目標,同時維持買入評級。 |
|
Argus |
255美元 |
買入 |
建設性。7月16日:從225美元上調。在創紀錄收入、每股盈利和財富管理流入後上調目標。 |
|
JPMorgan |
195美元 |
中性 |
謹慎。7月16日:從187美元上調。隨著估值平衡更強盈利,適度上調目標同時保持中性。 |
|
文章基礎情況 |
220–245美元 |
基礎情況 |
平衡。假設財富流動抵消創紀錄交易和銀行收入的正常化。 |
|
文章熊市情況 |
180–195美元 |
熊市情況 |
謹慎。假設較弱交易活動和資產價值壓縮盈利和估值。 |
如何在BingX交易摩根士丹利(MS)股票
使用BingX TradFi和 BingX AI工具交易摩根士丹利的資本市場勢頭、財富管理資產增長和盈利能力展望。由於MS對市場波動、交易活動、盈利和利率預期反應劇烈,交易者應在進入頭寸前確定催化劑和風險限制。
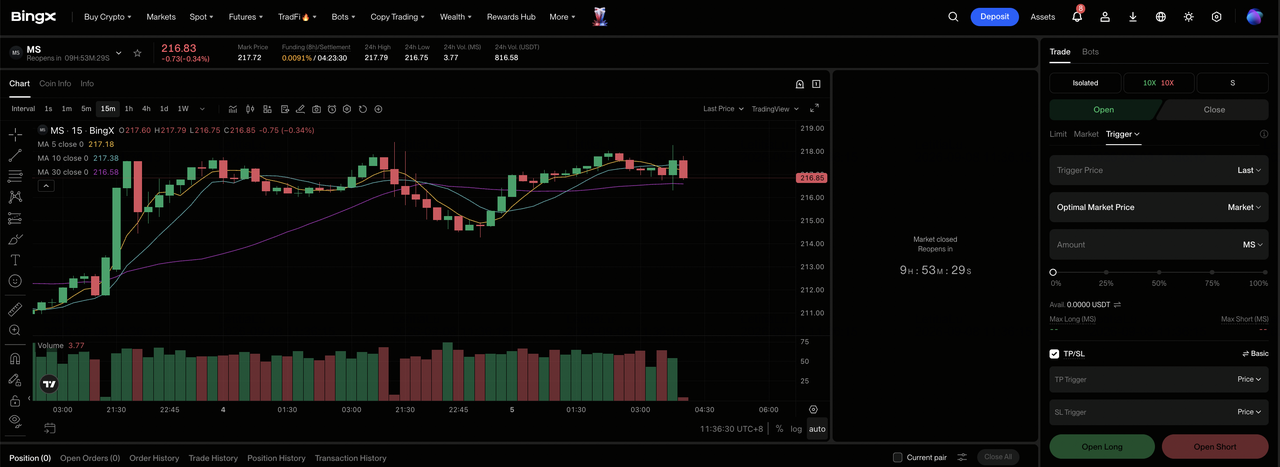
第一步:進入BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
第二步:選擇摩根士丹利(MS)。搜尋並選擇 MS-USDT永續期貨合約。
第三步:選擇您的方向。如果資本市場活動保持強勁且財富流入支持經常性費用,選擇 開倉多頭。如果交易正常化、較弱交易活動或下跌資產價值降低盈利預期,選擇開倉空頭。
第四步:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。該股約23%的年初至今漲幅顯示為何保守槓桿和明確頭寸規模很重要。
第五步:執行嚴格的風險協議。在進入交易前或緊接之後設定 止盈止損(TP/SL)水準。MS對盈利、交易公告、交易條件、利率和客戶資產變化反應迅速。
2026年摩根士丹利投資者需要關注的五大風險
摩根士丹利的整合模式多元化收入,儘管創紀錄業績和更高股價使投資案例對週期性正常化和執行敏感。
- 股票收入上升69.3%至63億美元:有利的波動性和客戶活動支持創紀錄季度。回歸更安靜的市場可能比薪酬和技術成本調整更快地減少交易收入,壓縮盈利和有形普通股本回報率。
- 投資銀行收入增加58.2%至24.37億美元:諮詢和承銷取決於已完成交易、發行條件和高管信心。延遲的併購結束或較弱的資本形成將減少費用收入和估計勢頭。
- 1,481億美元淨新資產創造苛刻比較:前一年數字為592億美元。較慢聚集、客戶提取或市場下跌將減少基於費用的資產並削弱意圖穩定資本市場波動的經常性收入。
- 26.6%的有形普通股本回報率可能代表週期性高點:有形普通股本回報率從18.2%上升,效率比率改善至65%。如果收入正常化而費用保持高位,回報可能快速下降並導致投資者分配較低盈利倍數。
- MS在217.72美元時以約17.6倍追蹤盈利交易:倍數建基於對持久財富增長和高於週期盈利能力的預期。監管成本、市場損失或交易和資產價值的同步疲軟可能壓力盈利和估值。
最終想法:您應該在2026年投資摩根士丹利嗎?
摩根士丹利的第二季度業績顯示其整合模式的上升空間:收入上升27.1%至213.48億美元,每股盈利增加62.4%至3.46美元,股票收入達到63億美元,財富管理新增1,481億美元淨新資產。26.6%的有形普通股本回報率和65%的效率比率確認異常強勁的營運槓桿。
220至245美元基礎情況假設財富流動和經常性費用抵消創紀錄資本市場收入的正常化。260至270美元牛市情況需要持續的交易活動和接近25%的回報,而180至195美元熊市情況反映較弱交易、資產價值和估計修正。投資者應在推斷第二季度紀錄前追蹤淨新資產、財富管理利潤率、交易完成和有形普通股本回報率。
風險提醒:這些MS情境是條件性研究估計,非投資建議或保證回報。摩根士丹利股票和MS-USDT永續合約可能失去價值,槓桿頭寸可能被清算。在承擔風險前獨立審查當前市場數據、公司文件和BingX條款。
相關閱讀
- 2026年在代理AI、穩定幣軌道轉變中值得購買的頂級金融服務和金融科技股票
- 高盛(GS)2026年價格預測:創紀錄盈利、IPO熱潮和走向1,195美元的道路
- 摩根大通(JPM)2026年價格預測:堡壘式資產負債表還是估值天花板?
- 萬事達卡(MA)2026年價格預測:跨境增長能推動MA走向760美元嗎?
- Visa(V)2026年股票預測:跨境支付增長能推動V走向430美元嗎?
