Cheniere Energy (LNG) 是美國最大的 液化天然氣生產商和出口商,經營從天然氣採購和管道運輸到液化、船舶租賃和交付的綜合產業鏈。其Sabine Pass和Corpus Christi終端提供約每年5500萬噸的運營產能。長期合約支撐現金流可見性,而擴張項目使股票對施工時間、監管審批和全球天然氣價差較為敏感。
其最新季度顯示了更高處理量的價值。 Cheniere Energy 2026年第二季度收入增長24%至57.32億美元,調整後EBITDA上升27%至18.04億美元,出口貨物增加19%至184批次。Cheniere還將全年調整後EBITDA指引上調至79億至84億美元,使產能利用率和項目交付成為2026年餘下時間的核心考驗。
LNG股票2026年預測現在集中於兩個競爭觀點:
- 出口產能和現金流情況: Corpus Christi第三階段、更高的合約量和可靠的終端營運可能提升可分配現金流並支撐進一步的股東回報。
- 項目執行和利潤情況: 施工延誤、終端中斷或較弱的實現LNG利潤可能降低現金流預估並限制新產能創造的價值。
本指南分析LNG股票預測、2026年價格情景、主要風險和分析師展望,基於Cheniere Energy的8月6日2026年第二季度業績發布、10-Q報告和截至9月18日的市場數據,以及 如何在BingX TradFi上用USDT抵押品 交易LNG股票期貨。
2026年9月Cheniere Energy投資者需知的5大要點
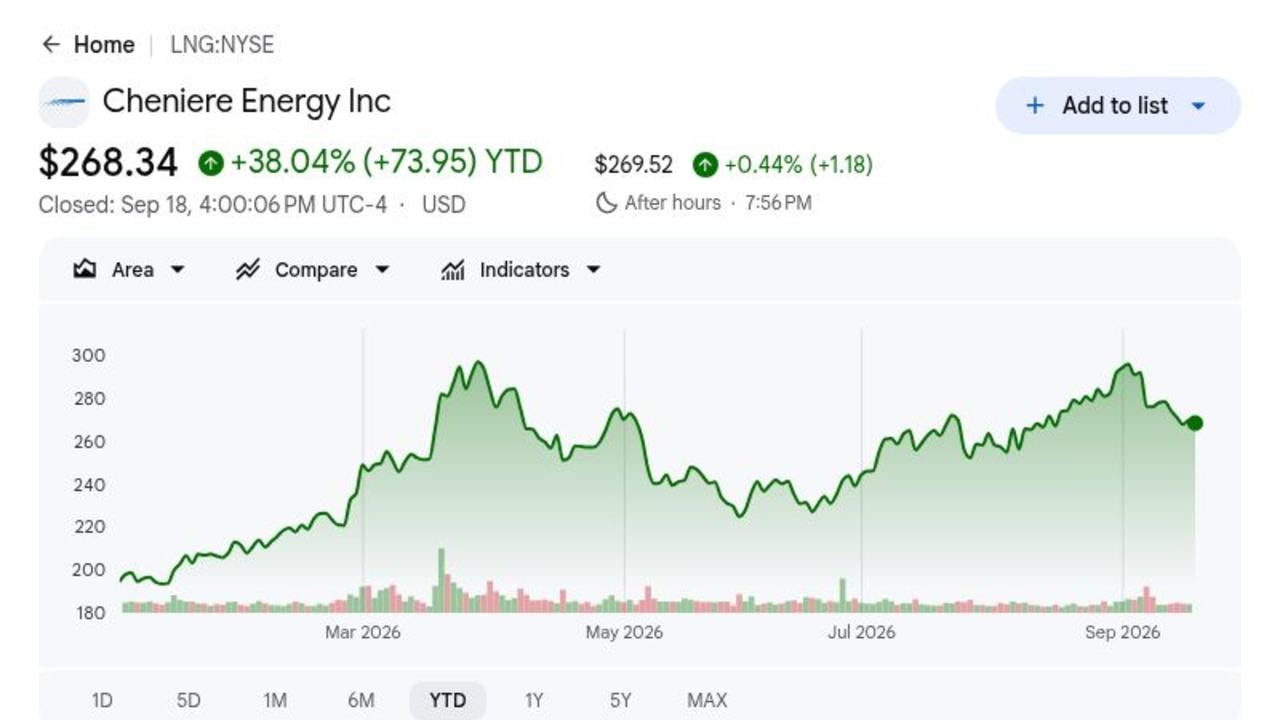
- LNG在9月18日收於268.34美元,2026年累計上漲38.04%: 漲勢反映更高的出口量和更緊張的全球天然氣市場。股價仍低於RBC Capital的319美元目標和340美元牛市情景,進一步上行空間取決於持續的營運和現金流增長。
- 第二季度收入增長24%至57.32億美元: 收入從去年同期的46.41億美元增加,因為更高的確認銷量和更強的利潤擴大了盈利基礎。結果顯示新的LNG產能已經轉化為報告銷售額。
- Cheniere出口184批次貨物,增長19%: 出口量達到672 TBtu,比去年同季增長22%。更高的處理量創造營運槓桿,隨著額外的液化產能投入服務,現有生產線保持強勁利用率。
- 2026年調整後EBITDA指引上調至79億至84億美元: 中點較此前範圍上升6.5億美元。可分配現金流指引的中點也上調5.5億美元至53億至58億美元。
- Corpus Christi第三階段達成完工,Cheniere出口第5000批次貨物: 8月的里程碑將七座中型生產線從建設轉入全面營運,強化了Cheniere的出口規模。超過40 mtpa的潛在項目仍依賴許可和額外的商業承諾。
什麼是Cheniere Energy (LNG)?
Cheniere是一家全服務LNG公司,採購天然氣、通過管道運輸、冷卻成液體形式,並向全球客戶銷售或交付貨物。路易斯安那州的Sabine Pass提供超過30 mtpa的產能,而德克薩斯州的Corpus Christi提供超過24 mtpa的產能,包括首六座第三階段中型生產線。收入主要來自長期銷售和採購協議、產能相關費用和商業貨物,創造合約現金流和市場敞口的組合。
長期策略專注於擴張現有的墨西哥灣沿岸平台,而非建設孤立的綠地資產。Bechtel正在為Sabine Pass擴建的第一階段進行早期工程和採購,而Corpus Christi第8和第9生產線增加約5 mtpa的計劃產能。Cheniere還在歐洲和亞洲維持長期供應關係,包括台灣中油公司,並運用其營銷、航運和調度能力在區域需求和價格變化時重新調配貨物。
延伸閱讀: 2026年值得買入的頂級能源股票和ETF:AI電力短缺遇上地緣政治波動
Cheniere Energy (LNG) 2026年第二季度業績概覽:更高銷量提升收入、EBITDA和指引
Cheniere報告第二季度收入57.32億美元,較46.41億美元增長24%,稀釋每股收益14.65美元對比去年同期的7.30美元,調整後EBITDA 18.04億美元,增長27%。公司出口184批次貨物,產生11.71億美元可分配現金流,然後將2026年調整後EBITDA指引的中點上調6.5億美元。緊張局面在於強勁的營運現金流必須同時為擴張、股東回報和債務義務提供資金。
延伸閱讀: Cheniere Energy (LNG) 2026年第二季度業績消息:84億美元EBITDA展望推動4.32%漲幅
|
財務指標 |
指引/共識 |
報告/實際 |
差異 |
|
第二季度收入 |
2025年第二季度:46.41億美元 |
57.32億美元 |
增長。同比增長24%。 |
|
第二季度稀釋每股收益 |
2025年第二季度:7.30美元 |
14.65美元 |
改善。同比增長逾一倍。 |
|
第二季度Cheniere應佔淨收入 |
2025年第二季度:16.26億美元 |
30.68億美元 |
改善。同比增長89%。 |
|
第二季度調整後EBITDA |
2025年第二季度:14.16億美元 |
18.04億美元 |
增長。銷量和利潤推動增長27%。 |
|
第二季度可分配現金流 |
— |
11.71億美元 |
正面。為回購、股息和增長提供資金。 |
|
第二季度出口貨物 |
去年同期154批次 |
184批次 |
增長。同比增長19%。 |
|
2026年調整後EBITDA指引 |
此前72.5億至77.5億美元 |
79億至84億美元 |
上調。中點上調6.5億美元。 |
|
2026年可分配現金流指引 |
此前47.5億至52.5億美元 |
53億至58億美元 |
上調。中點上調5.5億美元。 |
- 收入57.32億美元,增長24%: 銷售額同比增加10.91億美元,因為更高的LNG銷量和更強的利潤擴大了收入基礎。結果顯示新產能正直接轉化為報告增長。
- 稀釋每股收益達到14.65美元,應佔淨收入增長89%: 淨收入增至30.68億美元,儘管衍生工具公平價值變動可能令GAAP盈利波動。調整後EBITDA和可分配現金流仍是營運表現的更清晰指標。
- 出口量攀升22%至672 TBtu: Cheniere裝載184批次貨物對比去年同期的154批次,顯示Corpus Christi投產如何擴大實際處理量。更高利用率在固定液化基礎設施上強化營運槓桿。
- 調整後EBITDA增長27%至18.04億美元: 3.88億美元的改善反映更高的銷量和每MMBtu利潤。更強的EBITDA支撐資本回報,同時Cheniere繼續投資新產能。
- 總流動性74.75億美元支撐超過6 mtpa在建產能: Cheniere在6月底擁有10.99億美元現金和近59.56億美元可用信貸承諾。該餘額為項目支出、再融資和未來擴張提供靈活性。
延伸閱讀: 2026年天然氣價格預測:15美元全球能源衝擊還是美國過剩陷阱?
Cheniere Energy (LNG) 2026年投資展望:340美元牛市情景對220美元熊市情景
Cheniere的2026年展望取決於更高的LNG出口產能能否繼續提升銷量、EBITDA和可分配現金流。Corpus Christi第三階段支撐上行空間,而建設支出、商品敞口和項目時間仍是主要制約因素。
牛市情景:更高LNG出口推動LNG走向340美元
牛市情景假設Corpus Christi第三階段達到可靠利用率,第7生產線貢獻完整營運運轉率,更強的全球天然氣市場支撐商業利潤。第二季度22%的銷量增長和上調的79億至84億美元EBITDA展望提供營運支撐。
朝340美元邁進需要穩定的終端營運、更多長期合約和Sabine Pass擴建審批的明顯進展。進一步的指引上調、年產量超過5300萬噸和持續回購將強化這一情景。
基本情景:穩定出口增長讓LNG保持在275至310美元之間
基本情景假設長期合約和第三階段銷量支撐現金流,而高建設支出和商品波動限制進一步估值擴張。Cheniere保持盈利並回報資本,儘管投資者等待新項目能獲得吸引回報的證明。
在此情景下,LNG可能主要在275至310美元之間交易。生產符合5300至5400萬噸預測、可分配現金流53億至58億美元和穩定項目時間表將支撐該區間。重大中斷或指引下調將削弱上端。
熊市情景:項目延誤和較低利潤將LNG拉向220美元
熊市情景假設投產問題、較弱的LNG利潤或監管延誤降低預期現金流。沉重的資本承諾將吸收更多可分配現金流,為回購和債務削減留下較少空間。
如果生產低於5300萬噸、調整後EBITDA低於指引或擴建項目在沒有足夠合約需求的情況下推進,朝220美元的移動將變得更有可能。較低現金流和更高的要求回報將對估值構成壓力。
華爾街分析師對2026年LNG股價預測
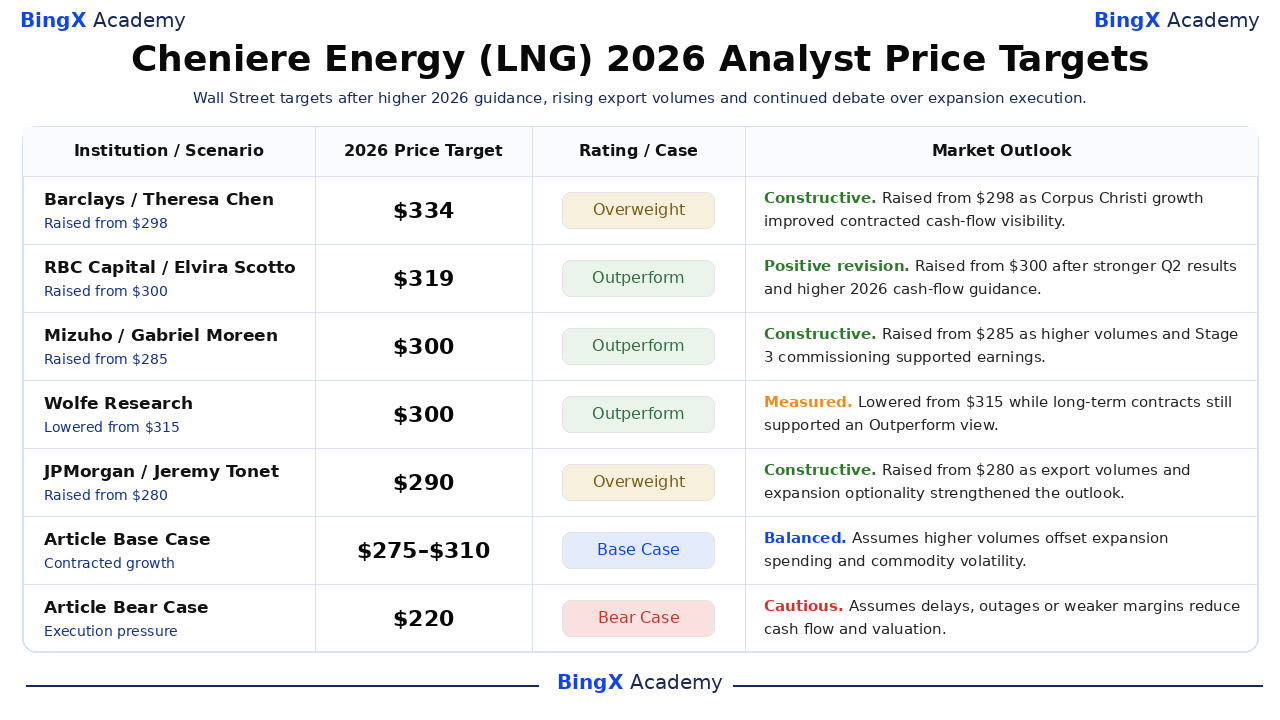
這些第三方行動顯示290至334美元的目標區間,而非一個保證結果。文章基本和熊市情景行是編輯情景,與華爾街目標分開。每個目標都是基於公司所述假設的參考點,而非保證結果或文章本身的預測。
|
機構/情景 |
2026年價格目標 |
評級/情景 |
市場展望 |
|
Barclays |
334美元 |
增持 |
建設性。2月27日:從298美元上調,因為Corpus Christi增長改善了現金流可見性。 |
|
RBC Capital |
319美元 |
跑贏大市 |
正面修正。8月24日:在更強的第二季度業績和指引後從300美元上調。 |
|
Mizuho |
300美元 |
跑贏大市 |
建設性。8月12日:從285美元上調,因為更高銷量支撐盈利。 |
|
Wolfe Research |
300美元 |
跑贏大市 |
審慎。6月2日:從315美元下調,而合約支撐長期觀點。 |
|
JPMorgan |
290美元 |
增持 |
建設性。5月15日:基於出口量和擴張選擇權從280美元上調。 |
|
文章基本情景 |
275至310美元 |
基本情景 |
均衡。假設更高銷量抵銷擴張支出和波動性。 |
|
文章熊市情景 |
220美元 |
熊市情景 |
謹慎。假設延誤、中斷或較弱利潤降低現金流。 |
如何在BingX交易Cheniere Energy (LNG)股票
使用BingX TradFi和 BingX AI工具交易Cheniere Energy的出口量、合約和擴張展望。由於LNG可能對全球天然氣價格、終端營運和監管決定反應劇烈,交易者應在進入倉位前界定催化因子和風險限制。
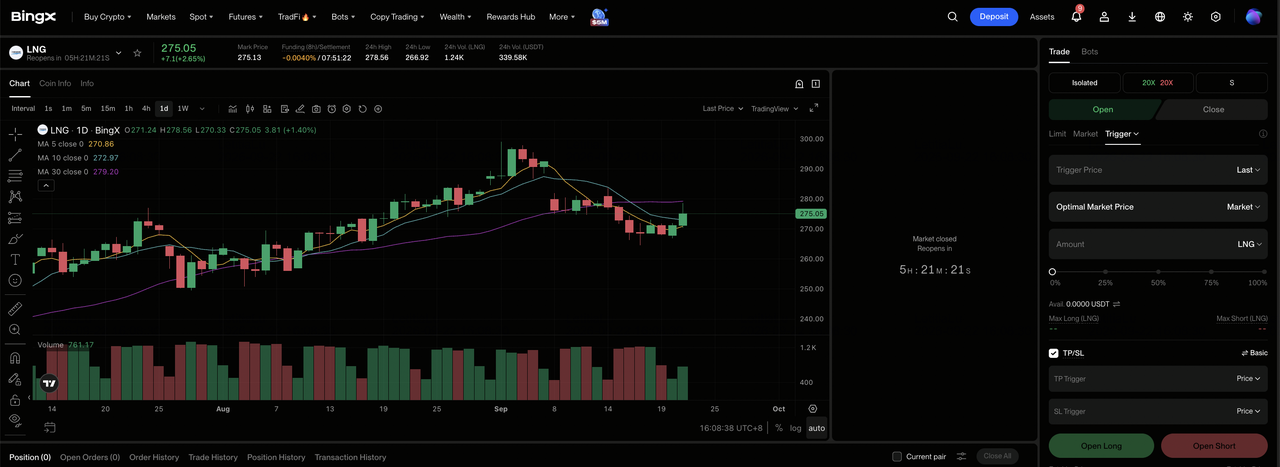
步驟1:進入BingX TradFi。 註冊並導航至BingX交易所儀表板上的專門 TradFi部分。
步驟2:選擇Cheniere Energy (LNG)。 搜索並選擇 LNG-USDT永續期貨合約。
步驟3:選擇你的方向。 如果你預期出口量和可分配現金流上升,選擇 開多。如果你預期中斷、延誤或較弱利潤,選擇開空。
步驟4:選擇槓桿和保證金模式。 根據你的風險承受能力選擇 逐倉或全倉保證金。38.04%的年初至今漲幅和對波動天然氣市場的敞口顯示為何保守槓桿和清晰倉位規模很重要。
步驟5:執行嚴格風險協議。 在進入交易前或後立即設置 止盈和止損(TP/SL)水平。LNG可能對貨物量、指引、天然氣價差、中斷和許可決定快速反應。
2026年Cheniere Energy投資者需關注的5大風險
Cheniere的長期合約降低了一些波動性,但項目執行、監管和市場條件仍影響現金流和每股價值。
- 商品和衍生工具波動可能扭曲盈利: 第二季度14億美元有利衍生工具變動推升GAAP收入。大幅市價變動可能使頭條利潤較少代表基礎現金生成。
- 項目延誤可能推遲合約現金流: 超過6 mtpa仍在建設中。投產延誤可能將EBITDA推至後期,而利息和承包商成本繼續。
- 監管審批可能延緩未來擴張: Sabine Pass和Corpus Christi項目在超過40 mtpa潛在產能推進前仍需FERC和DOE審批。延誤將把未來增長和現金流推得更遠。
- 全球LNG需求變化可能對利用率構成壓力: 較弱的亞洲需求或較軟的現貨定價可能降低靈活貨物經濟效益。長期合約提供支撐,但區域需求變化仍可能影響利潤和貨物配置。
- 沉重項目支出與股東回報競爭: Cheniere在第二季度投資11億美元增長資本,同時回購5.5億美元股票。更高建設成本可能為回購、債務削減和其他資本回報留下較少現金。
最終想法:你應該在2026年投資Cheniere Energy嗎?
Cheniere已將Corpus Christi第三階段轉化為更高銷量、24%收入增長和上調的現金流指引。其合約平台和55 mtpa運營產能比純商品生產商提供更多可見性,儘管GAAP盈利仍然波動。餘下問題是該營運進展如何有效轉化為可持續的每股自由現金流。
牛市情景需要可靠的新生產線、更多合約和持續現金回報來支撐340美元。熊市情景反映中斷、較低利潤或擴張延誤將股票拉向220美元。保守交易者可能在將重新評級視為持久前觀察年產量、可分配現金流、項目時間表、監管審批和淨債務。
風險提醒: 交易和投資LNG等股票涉及高資本損失風險。商品價格、衍生工具、終端中斷、建設延誤、監管和槓桿交易可能產生快速損失。在分配資本前進行獨立研究。
相關閱讀
- 2026年值得買入的頂級AI能源股票:核能、天然氣、燃料電池和AI電力建設
- 2026年值得買入的頂級能源股票和ETF:AI電力短缺遇上地緣政治波動
- 2026年天然氣價格預測:15美元全球能源衝擊還是美國過剩陷阱?
- ExxonMobil (XOM) 2026年價格預測:石油和生產增長能否推動XOM走向205美元?
- Occidental Petroleum (OXY) 2026年價格預測:石油和去槓桿能否推動OXY走向85美元?
