
Okta (OKTA) предоставляет облачное программное обеспечение для управления идентификацией и доступом для сотрудников, клиентов, машин и ИИ-агентов. Ее платформы Workforce Identity и Customer Identity управляют аутентификацией, авторизацией, управлением и привилегированным доступом в корпоративных приложениях. Эта независимая позиция дает Okta доступ к растущим расходам на безопасность, хотя акции остаются чувствительными к конкуренции, времени заключения корпоративных контрактов и оценке, которую инвесторы присваивают будущему спросу на ИИ-агентов.
Последний квартал укрепил операционные основания. Выручка Okta за Q2 фискального 2027 года достигла 805 миллионов долларов, увеличившись на 11% в годовом исчислении, текущие оставшиеся обязательства по исполнению выросли на 14% до 2,585 миллиарда долларов, а свободный денежный поток увеличился на 40% до 227 миллионов долларов. Инвестиционный вопрос заключается в том, могут ли новые продукты управления, привилегированного доступа и ИИ-агентов поддерживать рост контрактов выше отчетной выручки по мере увеличения основного бизнеса.
Прогноз акций OKTA на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий платформы идентификации и ИИ-агентов: более быстрый рост cRPO, более широкое принятие новых продуктов безопасности и операционный леверидж могут продлить двузначное расширение, поскольку предприятия защищают человеческие и ИИ-идентичности.
- Сценарий конкуренции и нормализации роста: конкуренты платформ могут замедлить бронирования до того, как выручка от ИИ-агентов станет существенной, снизив ожидания роста и программный мультипликатор, присваиваемый Okta.
Это руководство разбирает прогноз акций OKTA, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на отчете о прибыли Okta за Q2 фискального 2027 года от 26 августа, квартальной отчетности и рыночных данных до 18 сентября, а также как торговать фьючерсами на акции OKTA на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые нужно знать инвесторам Okta в сентябре 2026 года
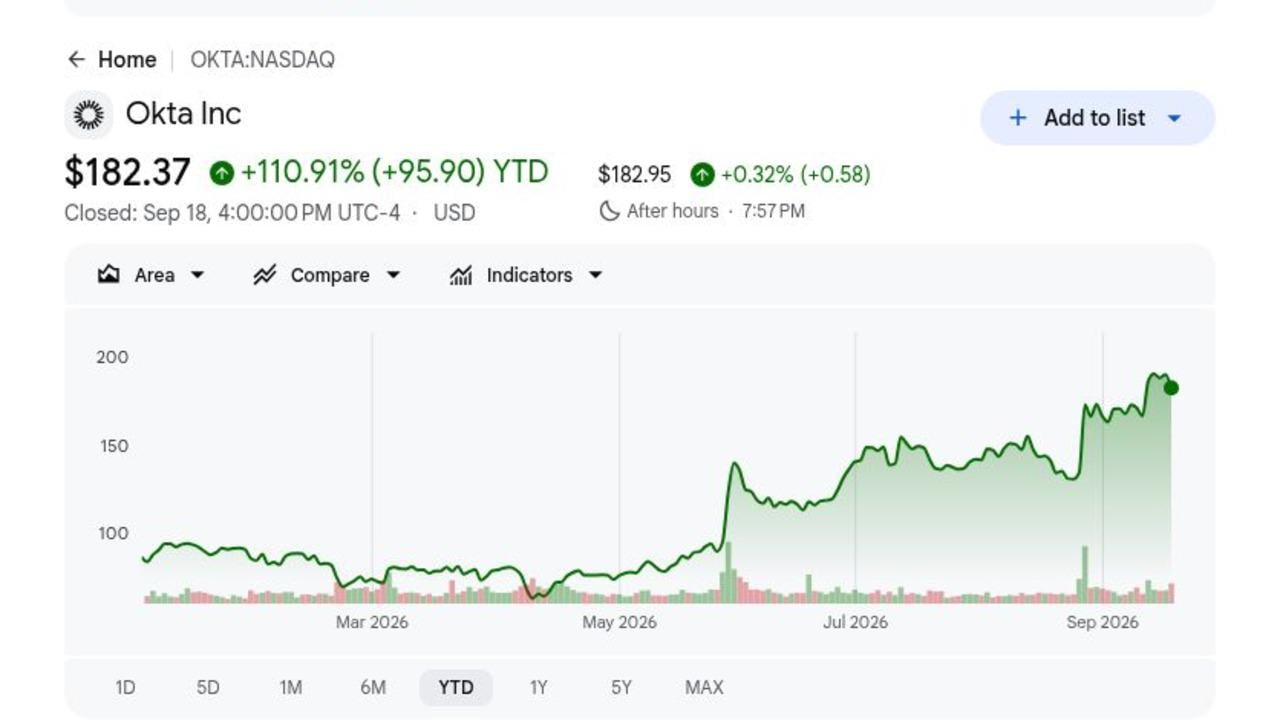
- OKTA закрылась на уровне $182,37 18 сентября и выросла на 110,91% в 2026 году: Ралли отражает более сильное исполнение и растущий спрос на контроль идентификации вокруг ИИ-агентов. Поскольку акции находятся вблизи консенсуса аналитиков в $183,71, дальнейший рост, вероятно, потребует более высоких оценок прибыли, а не простого восстановления.
- Выручка за Q2 фискального года достигла $805 миллионов, увеличившись на 11%: Выручка превысила средний показатель руководства Okta в $790-$794 миллиона на $13 миллионов. Подписочная выручка выросла на 12% до $793 миллионов и составила 98,5% от общих продаж.
- Текущие RPO выросли на 14% до $2,585 миллиарда: Общие RPO увеличились на 17% до $4,858 миллиарда, оба показателя быстрее роста выручки на 11% за квартал. Разрыв указывает на более сильный контрактный спрос, хотя этот бэклог все еще нужно конвертировать в устойчивый рост выручки.
- Свободный денежный поток вырос на 40% до $227 миллионов: Маржа свободного денежного потока расширилась на шесть пунктов до 28%, в то время как операционная маржа GAAP улучшилась с 6% до 13%. Лучшая конверсия наличности дает Okta больше места для финансирования разработки продуктов и выкупа акций.
- Руководство по выручке на фискальный 2027 год выросло до $3,216-$3,226 миллиарда: Средний показатель увеличился на $21 миллион от предыдущего диапазона, несмотря на примерно одноочковое препятствие роста от передачи большего количества профессиональных услуг партнерам. Руководство по свободному денежному потоку на полный год в $910-$930 миллионов подразумевает маржу в 28%-29%.
Что такое Okta (OKTA)?
Okta - это независимая компания по безопасности идентификации, чья облачная платформа соединяет пользователей и машины с приложениями под централизованно управляемыми политиками. Workforce Identity Cloud включает единый вход, адаптивную многофакторную аутентификацию, управление жизненным циклом, управление идентификацией и привилегированный доступ. Customer Identity Cloud, построенная вокруг Auth0, позволяет разработчикам добавлять аутентификацию и авторизацию в цифровые продукты. Подписочные контракты генерируют почти всю выручку, а нейтральный дизайн платформы позволяет клиентам подключать приложения через множественных облачных и программных поставщиков.
Долгосрочная стратегия движется за пределы входа в систему к управлению и защите от угроз для каждой идентичности, включая нечеловеческие учетные записи и автономные агенты. Okta создает элементы управления обнаружением, авторизацией и жизненным циклом для ИИ-агентов, расширяя при этом Identity Governance и Privileged Access внутри существующих клиентов. Именованные примеры клиентов включают McLaren Racing, Wyndham, Hitachi, Booking.com, Mars и FedEx, что дает платформе воздействие в потребительских, промышленных и регулируемых средах. Эта широта поддерживает кросс-продажи, хотя она также ставит Okta против пакетных предложений идентификации от более крупных программных платформ.
Обзор прибыли Okta (OKTA) Q2 FY2027: Выручка, cRPO и денежный поток ускоряются
Okta показала выручку в $805 миллионов против среднего руководства в $792 миллиона, $1,05 нон-GAAP разводненной прибыли на акцию против прогноза $0,95-$0,97, и $2,585 миллиарда cRPO, рост на 14%. Операционный доход GAAP достиг $107 миллионов, а свободный денежный поток достиг $227 миллионов. Руководство повысило годовое руководство по выручке до $3,216-$3,226 миллиарда, хотя диапазон роста 10%-11% показывает, что более сильные бронирования все еще нуждаются в производстве долговечного переускорения.
|
Финансовая метрика |
Руководство / Консенсус |
Отчетность / Фактический |
Сюрприз |
|
Выручка Q2 FY2027 |
Руководство $790M-$794M |
$805M |
Превышение. На $13M выше среднего; рост 11% в годовом исчислении. |
|
Подписочная выручка |
$711M год назад |
$793M |
Расширилась. Рост 12% в годовом исчислении. |
|
Нон-GAAP разводненная прибыль на акцию |
Руководство $0,95-$0,97 |
$1,05 |
Превышение. На восемь центов выше верхнего предела. |
|
RPO |
— |
$4,858B; +17% |
Ускорилось. Бэклог опережал выручку. |
|
Текущие RPO |
— |
$2,585B; +14% |
Положительно. Ближайший контрактный спрос укрепился. |
|
Операционный доход GAAP |
$41M; маржа 6% год назад |
$107M; маржа 13% |
Улучшилось. Маржа расширилась на семь пунктов. |
|
Свободный денежный поток |
$162M; маржа 22% год назад |
$227M; маржа 28% |
Расширился. Денежный поток вырос на 40%. |
|
Прогноз выручки FY2027 |
Предыдущий $3,19B-$3,21B |
$3,216B-$3,226B |
Повышен. Средний показатель увеличился на $21M. |
- Выручка превысила средний показатель руководства на $13 миллионов: Продажи выросли на 11%, поддерживаемые 12% ростом подписок, поскольку больше работы по услугам перешло к партнерам. Подписочная выручка достигла $793 миллионов и составила 98,5% от общих продаж, сохраняя базу повторяющейся выручки Okta.
- Нон-GAAP прибыль на акцию достигла $1,05, рост на 15%: Результат превысил предыдущий верхний предел на $0,08, в то время как GAAP разводненная прибыль на акцию выросла с $0,37 до $0,65. Чистая прибыль GAAP также увеличилась до $116 миллионов с $67 миллионов, показывая более сильный операционный леверидж.
- RPO достигли $4,858 миллиарда, рост на 17%: cRPO выросли на 14%, также быстрее отчетной выручки. Текущий баланс в $2,585 миллиарда улучшает ближайшую видимость, если клиенты развернутся и обновятся по расписанию.
- Маржа свободного денежного потока расширилась до 28%: Улучшение на шесть пунктов пришло вместе с $234 миллионами операционного денежного потока и $2,299 миллиарда наличности и краткосрочных инвестиций. Более сильная генерация наличности дает Okta больше места для инвестиций и выкупа акций.
- Годовое руководство по выручке выросло до среднего показателя в $3,221 миллиарда: Руководство поглотило примерно одноочковое препятствие услуг и все еще повысило диапазон. Руководство Q3 в $813-$817 миллионов подразумевает около 10% роста, в то время как полногодовое руководство по свободному денежному потоку в $910-$930 миллионов подразумевает маржу 28%-29%.
Подробнее: Прогноз цены Palo Alto Networks (PANW) 2026: Может ли платформизация подтолкнуть PANW к $450?
Инвестиционный прогноз Okta (OKTA) 2026: Бычий сценарий $225 против медвежьего сценария $130
Прогноз Okta на 2026 год зависит от того, может ли безопасность ИИ-агентов добавить новый уровень роста, в то время как основной спрос на идентичность и маржа свободного денежного потока остаются сильными. Потенциал роста исходит от более быстрого роста cRPO и кросс-продаж, в то время как конкуренция и более высокая оценка акций остаются основными рисками.
Бычий сценарий: Сильный спрос на ИИ-безопасность толкает OKTA к $225
Бычий сценарий предполагает, что обнаружение ИИ-агентов, управление и авторизация расширяют рынок Okta, в то время как бронирования Workforce и Customer Identity остаются здоровыми. cRPO остается на уровне или выше 14%, а годовая маржа свободного денежного потока остается около направляемого диапазона 28%-29%.
Движение к $225 потребует повторных превышений выручки и cRPO, более сильной кросс-продажи от управления и привилегированного доступа, и доказательств того, что продукты ИИ-агентов производят реальные контракты, а не только пилотные проекты. Цели аналитиков около $219 обеспечили бы дополнительную поддержку.
Базовый сценарий: Устойчивый рост идентичности удерживает OKTA между $175 и $200
Базовый сценарий предполагает, что выручка растет около 10%-11%, а cRPO остается в низких-средних подростковых значениях. Генерация наличности остается сильной, хотя конкуренция и более высокая оценка ограничивают еще один крупный переоценку.
При этом сценарии OKTA может торговаться в основном между $175 и $200. Стабильные обновления, годовая прибыль на акцию около прогноза $3,90-$3,94 и свободный денежный поток выше $900 миллионов поддержали бы диапазон. Замедление cRPO к отчетному росту выручки ослабило бы верхний предел.
Медвежий сценарий: Более медленный рост и конкуренция тянут OKTA к $130
Медвежий сценарий предполагает, что более крупные платформы захватывают больше пакетных расходов на идентичность, в то время как безопасность ИИ-агентов требует больше времени для монетизации. Более медленные бронирования толкают cRPO к однозначному росту и ослабляют уверенность в устойчивом ускорении выручки.
Движение к $130 стало бы более вероятным, если руководство падает, маржи ослабевают или еще один материальный инцидент безопасности замедляет циклы продаж. Даже положительный денежный поток может не предотвратить сжатие мультипликатора после роста акций на 110,91% с начала года.
Прогнозы цены акций OKTA на 2026 год от аналитиков Уолл-стрит
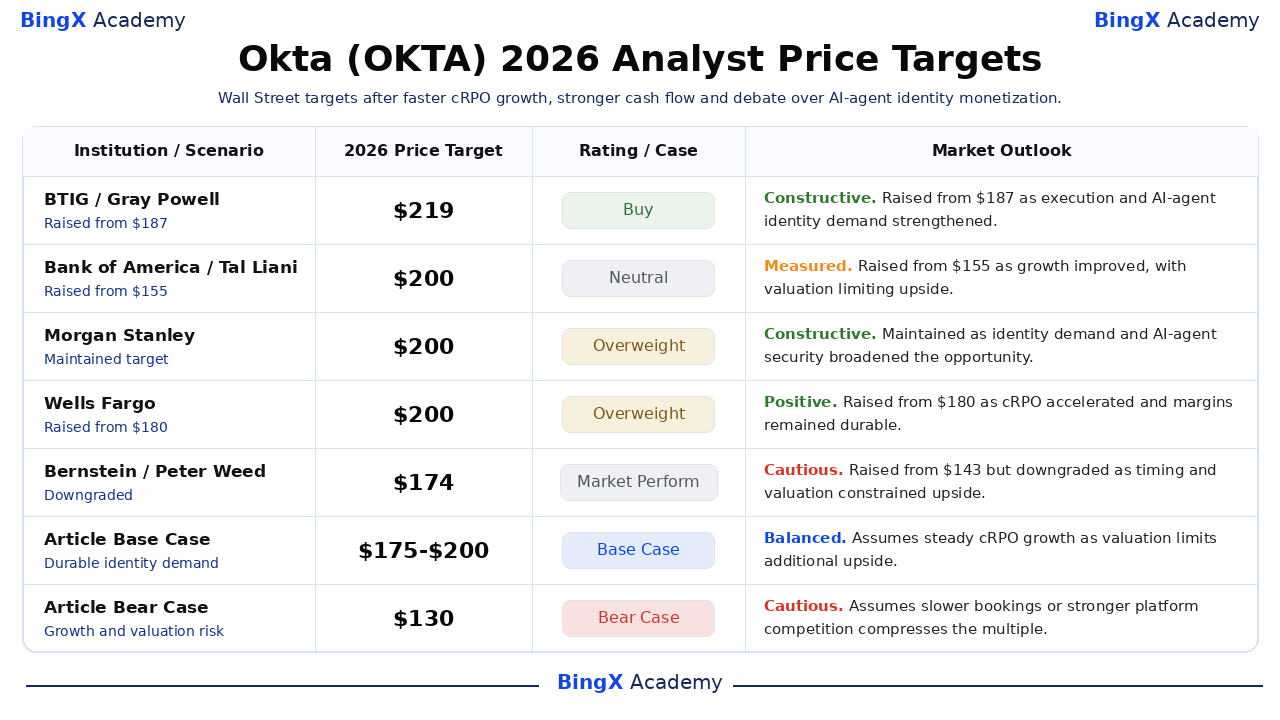
Цели аналитиков остаются разделенными после превышения Q2 Okta. Выбранные действия варьируются от $174 до $219, при этом бычьи фирмы подчеркивают cRPO, маржи и спрос на ИИ-агентов, а Bernstein выделяет риски времени и оценки. Сценарии статьи перечислены отдельно и не представляют консенсус аналитиков.
|
Учреждение / Аналитик |
Целевая цена 2026 |
Рейтинг |
Рыночный прогноз |
|
BTIG / Gray Powell |
$219 |
Покупка |
Конструктивный. 17 сентября: повышен с $187, поскольку исполнение и спрос на идентичность ИИ-агентов укрепились. |
|
Bank of America / Tal Liani |
$200 |
Нейтральный |
Умеренный. 18 сентября: повышен с $155, поскольку рост улучшился, с оценкой, ограничивающей потенциал роста. |
|
Morgan Stanley / Meta Marshall |
$200 |
Превышение веса |
Конструктивный. 18 сентября: поддержан, поскольку спрос на идентичность и безопасность ИИ-агентов расширили возможность. |
|
Wells Fargo / Andrew Nowinski |
$200 |
Превышение веса |
Положительный. 14 сентября: повышен с $180, поскольку cRPO ускорились, а маржи остались долговечными. |
|
Bernstein / Peter Weed |
$174 |
Рыночная эффективность |
Осторожный. 17 сентября: повышен с $143, но понижен, поскольку время и оценка ограничили потенциал роста. |
|
Базовый сценарий статьи |
$175-$200 |
Базовый сценарий |
Сбалансированный. Предполагает устойчивый рост cRPO, поскольку оценка ограничивает дополнительный потенциал роста. |
|
Медвежий сценарий статьи |
$130 |
Медвежий сценарий |
Осторожный. Предполагает более медленные бронирования или более сильную конкуренцию платформ сжимает мультипликатор. |
Как торговать акциями Okta (OKTA) на BingX
Торгуйте идентификационной безопасностью Okta, принятием ИИ-агентов и прогнозом денежного потока, используя BingX TradFi и инструменты BingX AI. Поскольку OKTA может реагировать резко на cRPO, руководство и новости кибербезопасности, трейдеры должны определить катализатор и лимит потерь перед входом в позицию.
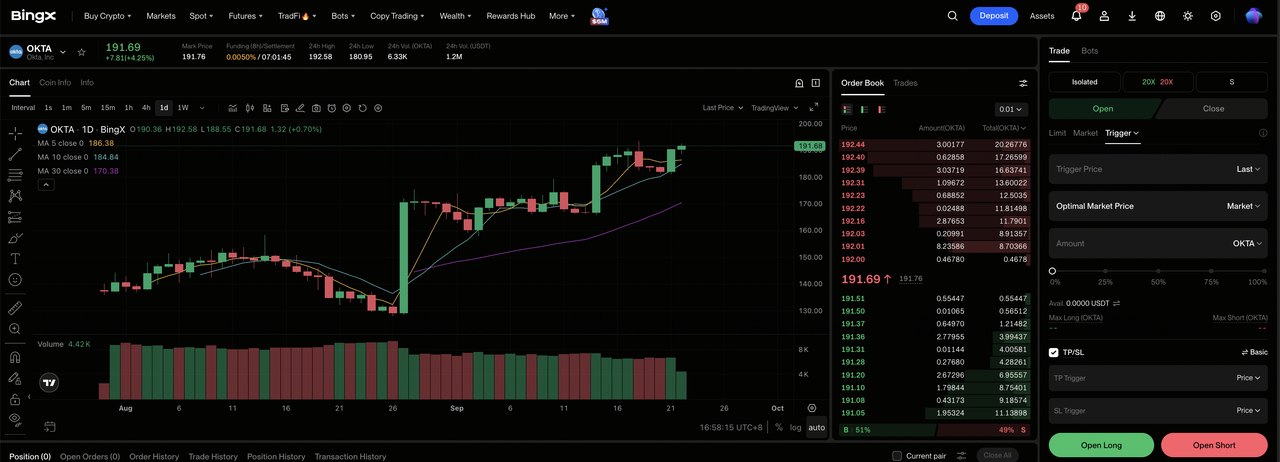
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели биржи BingX.
Шаг 2: Выберите Okta (OKTA). Найдите и выберите бессрочный фьючерсный контракт OKTA-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть длинную позицию, если cRPO остается выше роста выручки и побед идентичности ИИ-агентов расширяются. Выберите Открыть короткую позицию, если бронирования замедляются или конкуренция ослабляет руководство.
Шаг 4: Выберите леверидж и режим маржи. Выберите Изолированную или кросс-маржу на основе вашей терпимости к риску. Рост на 110,91% с начала года показывает, почему консервативный леверидж и четкое позиционирование имеют значение.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Take-Profit и Stop-Loss (TP/SL) до или сразу после входа в сделку. OKTA может двигаться быстро вокруг прибыли, руководства, пересмотров аналитиков и инцидентов безопасности.
Топ-5 рисков, за которыми следует наблюдать инвесторам OKTA в 2026 году
Прогноз Okta зависит от конкуренции, монетизации ИИ, безопасности, времени сделок и оценки. Эти риски могут повлиять на бронирования, видимость выручки и мультипликатор, присваиваемый акции.
- Конкуренция может замедлить рост cRPO: Пакетные инструменты идентификации от более крупных поставщиков программного обеспечения могут удлинить циклы продаж и снизить кросс-продажи. Падение роста cRPO ниже 14% во втором квартале было бы ранним признаком того, что конкурентное давление влияет на спрос.
- Выручка от ИИ-агентов может потребовать больше времени для масштабирования: Предприятия могут тестировать новые продукты, не переходя быстро к широкому развертыванию. Если производственные контракты остаются ограниченными, идентичность ИИ-агентов может внести меньше выручки, чем ожидалось, в то время как Okta продолжает инвестировать в разработку и продажи.
- Инциденты безопасности могут повредить доверие клиентов: Материальная утечка, включающая Okta или ключевого поставщика, может создать расходы на исправление, отток и более медленные новые продажи. Крупные клиенты также могут задержать обновления, пересматривая контроль доступа и воздействие безопасности.
- Крупные контракты могут создать квартальную волатильность: Корпоративные обновления и расширения могут перемещаться между кварталами, даже когда базовый спрос остается здоровым. Несколько отложенных сделок могли бы исказить рост cRPO и давить на краткосрочное руководство.
- Более высокая оценка оставляет меньше места для промахов: OKTA выросла на 110,91% с начала года и закрылась на уровне $182,37, около консенсуса аналитиков в $183,71. Дальнейший потенциал роста теперь зависит более тяжело от более высоких оценок прибыли, делая даже скромное разочарование руководства более важным.
Заключительные мысли: Стоит ли инвестировать в OKTA в 2026 году?
Результаты Q2 Okta объединили 11% рост выручки, 14% рост cRPO, 13% операционную маржу GAAP и $227 миллионов свободного денежного потока. Эта смесь показывает более сильную платформу идентификации с улучшающейся экономикой. Остающийся спор заключается в том, могут ли контроли ИИ-агентов и новые продукты управления поддерживать более быстрые бронирования после того, как акция уже более чем удвоилась в 2026 году.
Бычьему сценарию нужно, чтобы cRPO оставались впереди выручки, а маржи поддерживали $225. Медвежий сценарий отражает более медленные бронирования, более сильную конкуренцию платформ и движение к $130. Консервативные трейдеры могут наблюдать cRPO, победы крупных клиентов, раскрытие контрактов ИИ-агентов, маржу свободного денежного потока и годовое руководство, прежде чем рассматривать текущую оценку как долговечную.
Напоминание о риске: Торговля и инвестирование в акции, такие как OKTA, включает риск потери капитала. Конкуренция, инциденты безопасности, время контрактов, изменения оценки и торговля с левериджем могут производить быстрые потери. Проводите независимое исследование перед размещением капитала.
Связанное чтение
- Прогноз цены Adobe (ADBE) 2026: Может ли монетизация ИИ подтолкнуть ADBE к $350?
- Прогноз цены UiPath (PATH) 2026: Может ли агентный ИИ подтолкнуть PATH к $23?
- Прогноз цены Oracle (ORCL) 2026: Может ли рост ИИ-облака подтолкнуть ORCL к $260?
- Прогноз цены CrowdStrike (CRWD) 2026: Может ли ИИ-безопасность и Falcon Flex подтолкнуть CRWD к $280?
- Прогноз цены Arm Holdings (ARM) 2026: Может ли спрос на вычисления ИИ подтолкнуть ARM к $350?
