Fermi — компания на стадии разработки ИИ-инфраструктуры и частной энергетики, строящая Проект Матадор в техасском Панхандле. Кампус спроектирован для объединения закрытого газового производства электроэнергии, коммунального электричества, солнечной энергии, батарей и долгосрочных ядерных мощностей с гипермасштабными дата-центрами. Эта интегрированная модель нацелена на клиентов ИИ, которым нужны гигаваттные мощности быстрее, чем может обеспечить обычное подключение к сети, хотя компания остается до-доходной и зависит от строительства, разрешений и внешнего капитала.
Инвестиционная картина изменилась в августе, когда Fermi подписала 15-летнюю аренду с TensorWave на 222 МВт и примерно 6,5 миллиарда долларов контрактного дохода за первоначальный срок. Fermi Q2 все еще не принесла доходов и показала чистый убыток в 25,8 миллиона долларов, с 91,7 миллиона долларов наличных и ограниченных денежных средств на 30 июня. Последующее финансирование привлекло более 431 миллиона долларов, дав проекту больше времени, поскольку руководство нацеливается на около 200 МВт первоначальной коммерческой мощности за шесть месяцев и 1,5 ГВт за 18-24 месяца.
Прогноз акций FRMI на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Сценарий конверсии арендатора и первой мощности: Достижение вех TensorWave, дополнительные обязательства клиентов и своевременная поставка электроэнергии могли бы превратить Проект Матадор из платформы разработки в контрактный доход от инфраструктуры.
- Сценарий строительства и финансирования: задержки проекта, более высокие капитальные требования или слабый спрос арендаторов могли бы отодвинуть доходы дальше и увеличить разводнение до достижения кампусом коммерческого масштаба.
Этот гид разбирает прогноз акций FRMI, сценарии цен на 2026 год, ключевые риски и взгляды аналитиков, опираясь на отчет Fermi от 13 августа Q2 2026, 10-Q и рыночные данные до 18 сентября, плюс как торговать фьючерсами на акции FRMI на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые инвесторы Fermi должны знать в сентябре 2026
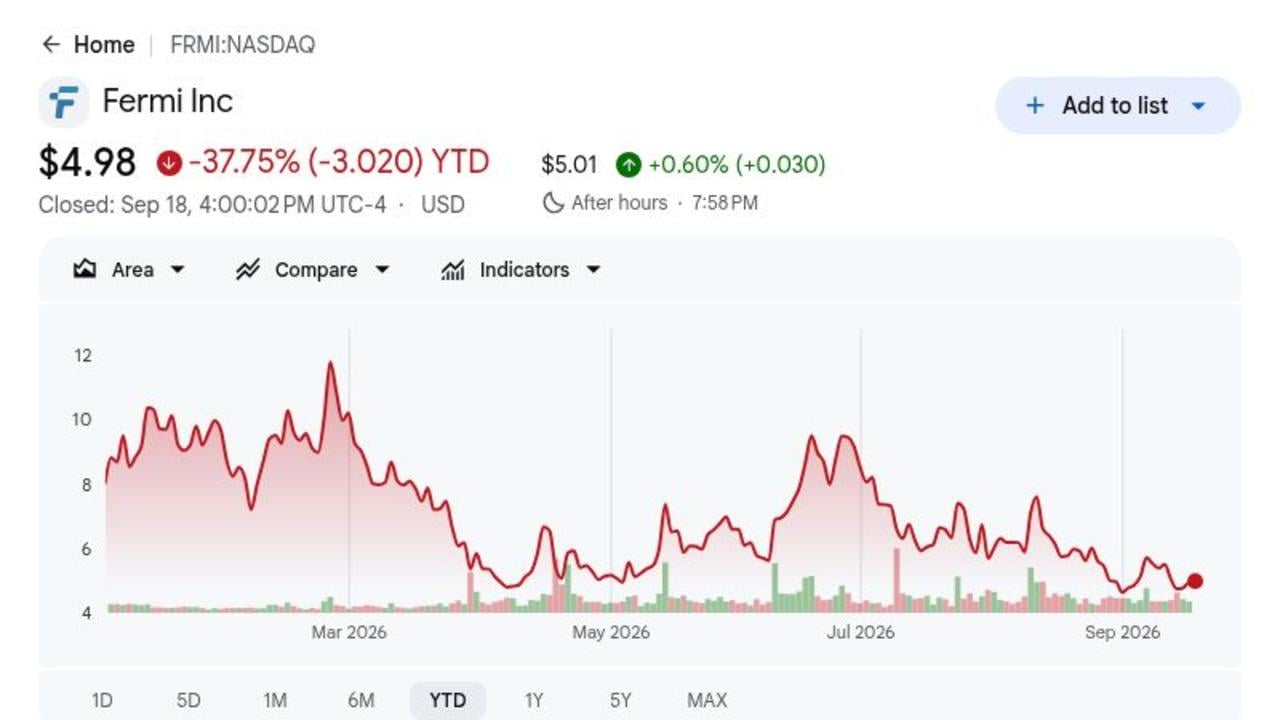
- FRMI закрылась на $4,98 18 сентября, примерно на 76% ниже цены IPO в $21: Скидка отражает до-доходный риск даже после того, как аренда TensorWave улучшила коммерческую видимость. Дальнейший рост теперь зависит от прогресса строительства и конверсии контрактных мощностей в будущий денежный поток.
- Аренда TensorWave представляет около $6,5 миллиарда дохода за 15 лет: Первая фаза покрывает 222 МВт, с двумя опциями расширения, которые могли бы утроить присутствие клиента. Соглашение дает Fermi измеримый коммерческий якорь, хотя доход все еще зависит от своевременной поставки проекта.
- Чистый убыток Q2 увеличился до $25,8 миллиона, или $0,04 на акцию: Убыток на акцию превзошел консенсус в $0,05, в то время как G&A достигли $26,8 миллиона. Результат подчеркивает стоимость операций платформы на стадии разработки до начала основного дохода от аренды.
- PP&E Проекта Матадор достигли около $1,55 миллиарда: Fermi инвестировала $185,0 миллиона в течение Q2, поскольку три турбины Siemens F-класса увеличили установленные энергетические активы до 1,5 ГВт. Доходность теперь зависит от дисциплины строительства, спроса клиентов и своевременного использования.
- Более $431 миллиона 5% конвертируемых облигаций продлили ликвидность: Цена конверсии $9,52 и страйк с ограничением $14,64 снижают краткосрочный риск разводнения. Долг и расходы на строительство остаются существенными, делая финансирование и исполнение проекта центральными для стоимости на акцию.
Что такое Fermi (FRMI)?
Fermi America разрабатывает частные электрические сети и дата-центровые кампусы для искусственного интеллекта и продвинутых вычислений. Её основной актив — Проект Матадор, участок площадью примерно 8400 акров в техасском Панхандле, предназначенный для интеграции производства электроэнергии, передачи, охлаждения, оптоволокна и вычислительных средств за счетчиком. Fermi планирует получать доходы через долгосрочную аренду дата-центров и энергетические соглашения, а не через продажу программного обеспечения или чипов. Модель требует больших предварительных строительных вложений до начала контрактного дохода от арендаторов.
Долгосрочный план сосредоточен на масштабировании Проекта Матадор до 17 ГВт, при условии клиентских контрактов, финансирования и разрешений. TensorWave стала первым якорным клиентом через аренду 222 МВт с двумя опциями расширения, а Hillcore Energy Capital согласилась на структуру для примерно 2,6 ГВт дополнительной генерации. Siemens поставила три турбины F-класса, с Primoris и TSK, поддерживающими инжиниринг и строительство. CEO Ли МакИнтайр привносит опыт от Bechtel, CH2M Hill и TerraPower, поскольку проект переходит от работ на участке к первой мощности.
Читать далее: Топ энергетических акций ИИ для покупки в 2026: Ядерная энергия, газ, топливные элементы и развертывание энергетики ИИ
Обзор прибыли Fermi (FRMI) Q2 2026: Операционный прогресс встречает капиталоемкость
Fermi оставалась до-доходной в Q2 2026 и сообщила о чистом убытке в $25,8 миллиона, или $0,04 на акцию, против консенсуса убытка в $0,05. Общие и административные расходы достигли $26,8 миллиона, общие наличные и ограниченные денежные средства составили $91,7 миллиона, а валовые основные средства достигли около $1,55 миллиарда после квартальных инвестиций в $185,0 миллиона. Последующее финансирование конвертируемых облигаций в $431 миллион улучшило запас прочности, хотя строительство и долг все еще делают исполнение вех более важным, чем краткосрочные доходы.
Читать далее: Fermi America (FRMI) Обзор прибыли Q2 FY2026: Чистый убыток $25,8M вызывает падение цены на 13,16%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетное / Фактическое |
Сюрприз |
|
Доходы Q2 |
До-доходная |
$0 |
Измерено. Стадия разработки. Результат обновляет операционную базу. |
|
Чистый убыток Q2 |
Убыток прошлого года $6,3M |
$25,8M |
Измерено. Увеличился из-за строительства. Результат обновляет операционную базу. |
|
Убыток Q2 на акцию |
Консенсус убытка $0,05 |
Убыток $0,04 |
Превзошел на $0,01. Результат обновляет операционную базу. |
|
Наличные и ограниченные денежные средства |
— |
$91,7M |
Измерено. До июльского финансирования. Результат обновляет операционную базу. |
|
Основные средства |
$935,3M на дек. 2025 |
$1,55B |
Измерено. Строительство продвинулось. Результат обновляет операционную базу. |
|
Капитал Q2, инвестированный в PP&E |
— |
$185,0M |
Измерено. Проектные расходы продолжились. Результат обновляет операционную базу. |
|
Непогашенный долг |
$109,8M на дек. 2025 |
$520,1M |
Измерено. Зависимость от финансирования возросла. Результат обновляет операционную базу. |
- Доходы Q2 остались на $0: Fermi все еще на стадии разработки, поэтому текущая оценка зависит от прогресса строительства и будущих доходов от аренды, а не от отчетных продаж. Ключевой тест — начнет ли контрактная мощность конвертироваться в операционные доходы по графику.
- Чистый убыток Q2 увеличился до $25,8 миллиона: Более высокие расходы на разработку и корпоративные нужды отражают масштаб строительства Проекта Матадор. Убытки, вероятно, останутся повышенными до тех пор, пока контрактная мощность дата-центров не начнет генерировать доходы.
- Убыток на акцию $0,04 превзошел консенсус на $0,01: Меньший чем ожидалось убыток на акцию предлагает ограниченные свидетельства контроля расходов, хотя бизнес остается до-доходным. Прогресс строительства и финансирования важнее квартального EPS на данном этапе.
- Наличные и ограниченные денежные средства достигли $91,7 миллиона до июльского финансирования: Баланс обеспечивал краткосрочную ликвидность перед дополнительными привлечениями капитала. Fermi все еще нужно соотносить расходы с вехами строительства и контрактным спросом клиентов.
- Основные средства достигли $1,55 миллиарда: Растущая база активов показывает, что Проект Матадор переходит от планирования к физической инфраструктуре. Доходность теперь зависит от завершения мощностей вовремя и конверсии этих активов в контрактные доходы дата-центров.
Инвестиционный прогноз Fermi (FRMI) на 2026: Бычий сценарий $18 против медвежьего сценария $3
Прогноз Fermi на 2026 год зависит от того, достигнет ли Проект Матадор ключевых строительных и энергетических вех, в то время как аренда TensorWave приближается к генерации доходов. Потенциал роста исходит из конверсии контрактной мощности в операционную инфраструктуру, в то время как финансирование, сроки строительства и разводнение остаются основными рисками.
Бычий сценарий: TensorWave и первая мощность толкают FRMI к $18
Бычий сценарий предполагает, что Проект Матадор остается по графику, первая мощность прибывает как запланировано, а аренда TensorWave на 222 МВт движется к обслуживанию. Дополнительные обязательства клиентов и успешное развертывание турбин улучшили бы уверенность в том, что Fermi может превратить свою большую энергетическую позицию в рекуррентные доходы дата-центров.
Движение к $18 потребует четких строительных вех, адекватной ликвидности и ограниченного разводнения при росте расходов. Прогресс к поставке TensorWave, больше контрактных мегаватт и свидетельства того, что проектные расходы остаются в рамках бюджета, усилили бы этот сценарий.
Базовый сценарий: Стабильный прогресс проекта удерживает FRMI между $7 и $11
Базовый сценарий предполагает, что строительство и энергетическая инфраструктура продолжают развиваться, в то время как TensorWave остается привержена, хотя значимые доходы все еще далеко. Fermi поддерживает достаточную ликвидность для финансирования разработки, но капиталоемкость заставляет инвесторов фокусироваться на поставке, а не только на стоимости долгосрочных контрактов.
FRMI могла бы торговаться в основном между $7 и $11 при таких условиях. Продолжающийся прогресс Проекта Матадор, стабильное финансирование и отсутствие серьезных задержек клиентов поддержали бы диапазон. Более медленное строительство или дополнительная эмиссия акций ограничили бы верхний предел.
Медвежий сценарий: Задержки проекта и разводнение тянут FRMI к $3
Медвежий сценарий предполагает, что строительные вехи сдвигаются, энергетическая инфраструктура требует больше времени для завершения или графики развертывания клиентов отодвигаются. Fermi тогда продолжила бы нести расходы на разработку и финансирование без соответствующих доходов от аренды.
Движение к $3 стало бы более вероятным, если поставка TensorWave задерживается, строительные расходы значительно превышают план или Fermi нужно существенное дополнительное финансирование акционерного капитала. Долгосрочная стоимость проекта могла бы остаться нетронутой, но более длинный путь к доходам и большее разводнение давили бы на акцию.
Прогнозы цены акций FRMI на 2026 от аналитиков Уолл-стрит
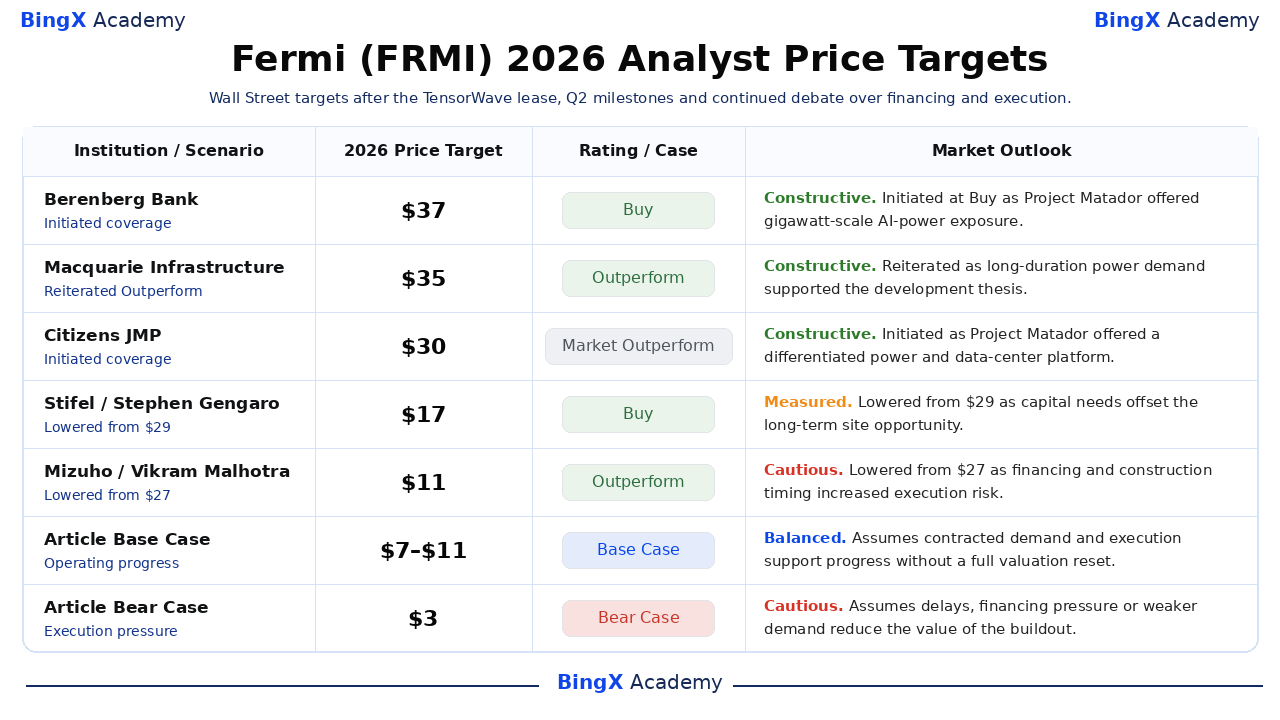
Действия аналитиков показывают широкий разброс между долгосрочным стратегическим потенциалом и краткосрочным риском исполнения. Таблица сохраняет датированные действия и использует базовые и медвежьи сценарии статьи только как редакционные сценарии. Дисперсия отражает разные предположения для сроков клиентов, капиталоемкости, маржи и конверсии в денежный поток на акцию.
|
Институт |
Целевая цена на 2026 |
Рейтинг |
Рыночный прогноз |
|
Berenberg Bank |
$37 |
Покупать |
Конструктивный. 27 октября: Инициировал покрытие после IPO вокруг гигаваттной возможности ИИ-энергетики Проекта Матадор. |
|
Macquarie Infrastructure |
$35 |
Превосходить рынок |
Конструктивный. 12 ноября: Подтвердил Превосходить рынок, поскольку потенциал контрактной мощности поддержал долгосрочный тезис развития. |
|
Citizens JMP |
$30 |
Превосходить рынок |
Конструктивный. 9 февраля: Инициировал покрытие по потенциальной стоимости платформы энергетики и дата-центров Проекта Матадор. |
|
Stifel |
$17 |
Покупать |
Измеренный. 23 июня: Снизил цель с $29, поскольку капитальные потребности и сроки исполнения компенсировали возможность участка. |
|
Mizuho |
$11 |
Превосходить рынок |
Осторожный. 28 июля: Снизил цель с $27, поскольку финансирование, сроки арендаторов и строительный риск увеличились. |
|
Базовый сценарий статьи |
$7–$11 |
Базовый сценарий |
Сбалансированный. Предполагает, что операционный прогресс поддерживает проект без полной переоценки. |
|
Медвежий сценарий статьи |
$3 |
Медвежий сценарий |
Осторожный. Предполагает, что задержки или слабый спрос сжимают прибыль и оценку. |
Как торговать акциями Fermi (FRMI) на BingX
Торгуйте операционными вехами Fermi, прогнозом спроса и оценкой, используя BingX TradFi и BingX AI инструменты. Поскольку FRMI может резко реагировать на прибыли, руководство и обновления проекта, определите катализатор и лимиты риска перед входом в позицию.
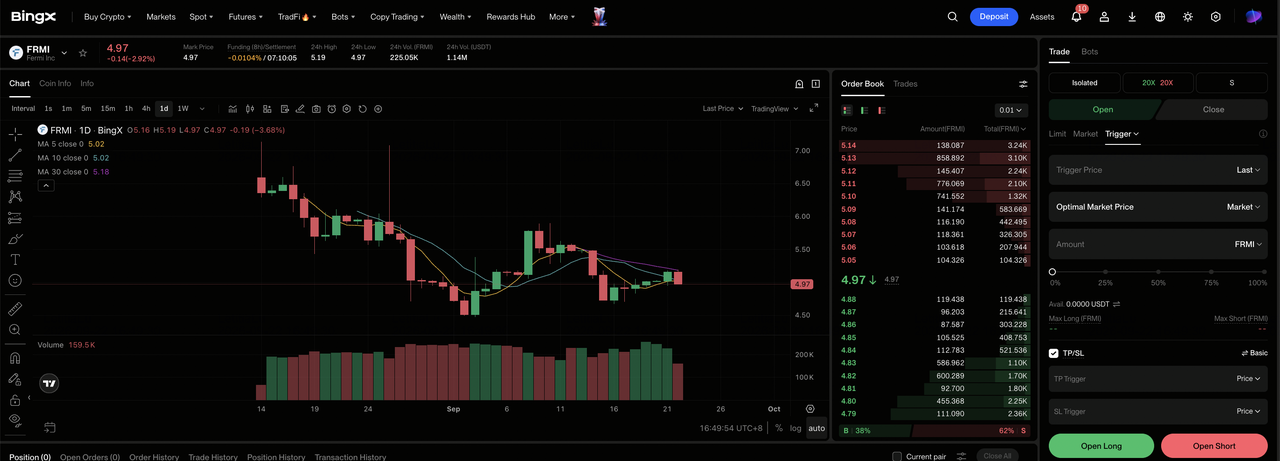
Шаг 1: Получите доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному TradFi разделу на панели управления биржи BingX.
Шаг 2: Выберите Fermi (FRMI). Найдите и выберите FRMI-USDT бессрочные фьючерсы контракт.
Шаг 3: Выберите ваше направление. Выберите Открыть длинную, если исполнение и спрос усиливаются. Выберите Открыть короткую, если задержки, слабое использование или финансовое давление повреждают тезис.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Большой диапазон акции в 2026 показывает, почему консервативное кредитное плечо и четкий размер важны.
Шаг 5: Выполните строгие протоколы риска. Установите Тейк-профит и Стоп-лосс (TP/SL) уровни до или сразу после входа в сделку. Мониторьте прибыли, руководство, финансирование и именованные проектные вехи.
Топ-5 рисков для наблюдения инвесторов Fermi в 2026
Прогноз Fermi зависит от прогресса строительства, финансирования, обязательств клиентов и будущего спроса на ИИ-инфраструктуру. Эти риски могут задержать доходы, увеличить разводнение или снизить стоимость, присвоенную Проекту Матадор.
- Задержки проекта могут отодвинуть доходы дальше: Fermi остается до-доходной, пока Проект Матадор находится в строительстве. Задержки в электроэнергии, зданиях или поставке клиентов продлили бы сжигание наличности до начала арендных платежей.
- Большие потребности в финансировании могут давить на стоимость на акцию: Крупномасштабное строительство дата-центров требует существенного долгового и акционерного капитала. Более высокие затраты на заимствование или дополнительная эмиссия акций могли бы снизить будущие доходы для существующих акционеров.
- TensorWave создает риск концентрации клиентов: Аренда первой фазы 222 МВт является основным коммерческим якорем для Проекта Матадор. Задержка развертывания, изменение контракта или слабый спрос на расширение от TensorWave могли бы материально повлиять на использование и сроки доходов.
- Более медленный спрос на ИИ-инфраструктуру мог бы снизить доходность проекта: Fermi строит мощности для долгосрочного спроса ИИ и HPC. Если расходы гипермасштабных или ИИ-облачных провайдеров замедлятся, новой инфраструктуре могло бы потребоваться больше времени для аренды и получения приемлемых доходов.
- До-доходная оценка оставляет мало места для промахов исполнения: Текущая стоимость FRMI в значительной степени зависит от будущего контрактного денежного потока, а не от текущих прибылей. Пропущенные вехи, более высокие строительные расходы или слабый спрос клиентов могли бы сжать оценку задолго до начала доходов.
Заключительные мысли: Стоит ли инвестировать в Fermi в 2026?
Тезис Fermi на 2026 год имеет измеримую поддержку от отчетных финансовых показателей и именованных стратегических вех. Возможность зависит от конверсии спроса в доходы и денежный поток без потери финансовой гибкости. Инвесторы должны вместе мониторить следующие операционные вехи, обязательства клиентов, капитальные расходы и маржи. Следующий завершенный отчетный период должен сделать эту конверсию более видимой и отделить временный энтузиазм от долговечного операционного прогресса.
Бычий сценарий требует последовательного исполнения и улучшающихся доходов для поддержки $18. Медвежий сценарий отражает задержки, слабый спрос или финансовое давление, которое могло бы потянуть FRMI к $3. Консервативный подход ждал бы свидетельства того, что текущие инвестиции производят долговечную стоимость на акцию. Следующий завершенный отчетный период должен сделать эту конверсию более видимой и отделить временный энтузиазм от долговечного операционного прогресса.
Напоминание о риске: Бессрочные фьючерсы, привязанные к акциям, включают кредитное плечо и могут усилить потери. Цели аналитиков и сценарии статьи являются условными ориентирами, а не гарантиями.
Связанное чтение
- Топ энергетических акций ИИ для покупки в 2026: Ядерная энергия, газ, топливные элементы и развертывание энергетики ИИ
- Топ акций высокопроизводительных вычислений (HPC) для наблюдения в 2026: Лидеры рынка ускоренных вычислений
- Топ акций ИИ дата-центров для покупки в 2026: Облако, серверы и вычислительная инфраструктура ИИ
- Прогноз цены Bloom Energy (BE) на 2026: Может ли энергетика ИИ дата-центров толкнуть BE к $350?
- Прогноз цены Oklo (OKLO) на 2026: Могут ли ядерные вехи толкнуть OKLO к $100?
