

A Red Cat Holdings (RCAT) desenvolve drones fabricados nos Estados Unidos e sistemas autônomos para clientes de defesa, segurança nacional e segurança pública. A Teal Drones e a FlightWave Aerospace fornecem aeronaves táticas lideradas pela Black Widow e Edge 130, enquanto a Blue Ops estende a plataforma para embarcações de superfície não tripuladas. Esta estratégia de todos os domínios amplia o mercado endereçável, mas deixa a RCAT sensível ao cronograma de adjudicações governamentais, execução de manufatura e perdas operacionais.
O Q2 da RCAT mostrou crescimento rápido a partir de uma base pequena com rentabilidade ainda indefinida. A receita atingiu $20,19 milhões, alta de 527% ano a ano, mas $2,39 milhões abaixo do consenso, enquanto a margem bruta melhorou para 16,1% de 11,6%. A administração reafirmou $150 milhões a $180 milhões de receita para 2026, significando que o aumento de embarques do segundo semestre deve ser muito maior que o primeiro.
A previsão das ações RCAT para 2026 agora se concentra em duas visões concorrentes:
- O caso de conversão de programa e escala de produção: Entregas da Black Widow, demanda de aliados e adjudicações marítimas convertem o backlog em embarques enquanto maior utilização da fábrica move a margem bruta em direção à faixa de 25% a 30%.
- O caso de atraso de adjudicação e financiamento: Decisões de aquisição se deslocam para a direita, custos de produção permanecem altos e perdas operacionais consomem caixa antes que a receita anual atinja o alvo de $150 milhões a $180 milhões.
Este guia detalha a previsão das ações RCAT, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no lançamento do Q2 da Red Cat de 6 de agosto de 2026, relatório trimestral e dados de mercado até 24 de setembro.
Top 5 Coisas que Investidores da Red Cat Precisam Saber em Setembro de 2026
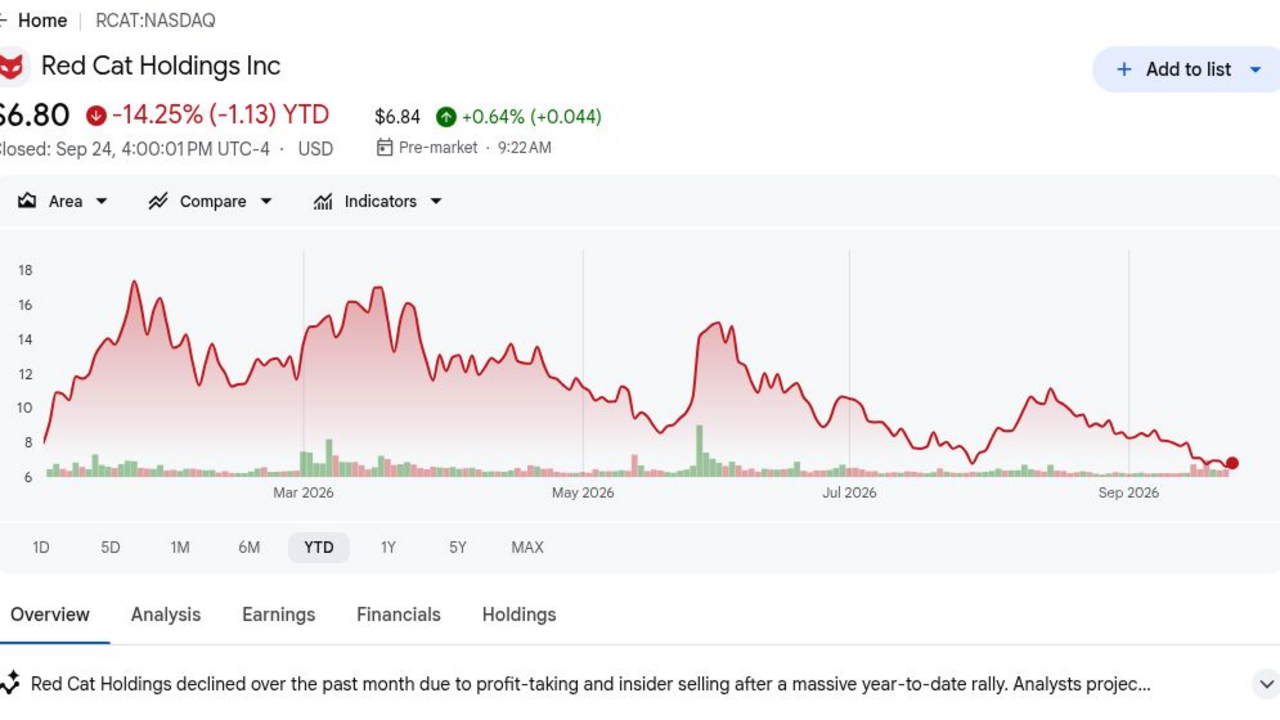
- Fechamento de $6,80 deixou RCAT em queda de 14,25% no ano: O preço de referência de 24 de setembro ficou 64% abaixo da máxima de 52 semanas de $18,78. A queda mostra que investidores descontaram conversão mais lenta de adjudicações, mesmo que o alvo de consenso de $16,50 permanecesse mais que o dobro do fechamento.
- $20,19 milhões de receita do Q2 aumentaram 527%: As vendas subiram de $3,2 milhões um ano antes, mas perderam o consenso de $22,58 milhões por $2,39 milhões. A combinação confirma forte escalonamento e mostra por que o cronograma de embarques ainda importa para resultados trimestrais.
- Margem bruta de 16,1% melhorou em 4,5 pontos percentuais: O lucro bruto atingiu $3,3 milhões versus $0,4 milhão um ano antes, e a margem subiu de 12,7% no Q1. Melhor absorção de custos fixos apoia o modelo, embora o nível permaneça abaixo de fornecedores de defesa maduros.
- $150 milhões a $180 milhões de receita anual permanece o alvo: O consenso ficou perto de $155,05 milhões, dentro da faixa da administração. Atingir mesmo a extremidade inferior requer um aumento acentuado no segundo semestre, tornando a produção da Black Widow e embarques marítimos o teste central de execução.
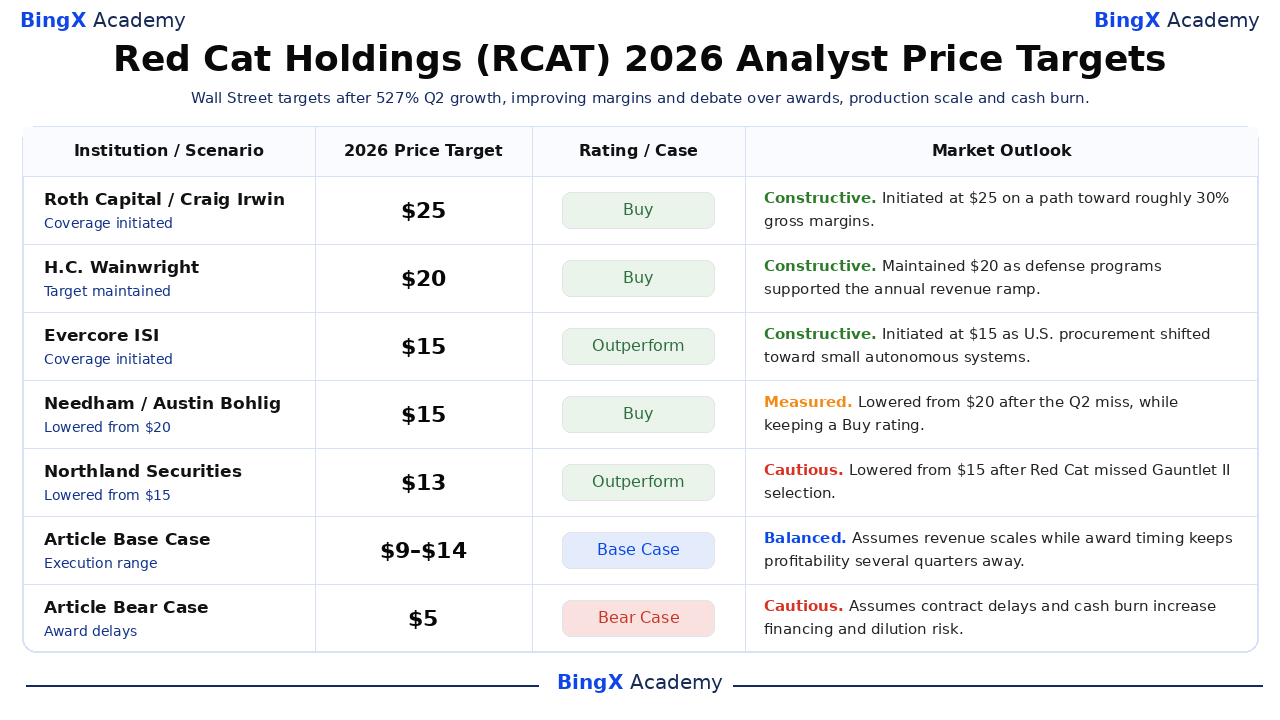
- Alvos de analistas de $25 a $9 mostram discordância incomumente ampla: O alvo de $25 da Roth Capital assume um caminho em direção a margens brutas de 30%, enquanto o alvo de $9 da Piper Sandler espera por adjudicações mais validadas. A diferença de $16 captura como resultados de aquisições podem mudar tanto estimativas quanto avaliação rapidamente.
O que é a Red Cat Holdings (RCAT)?
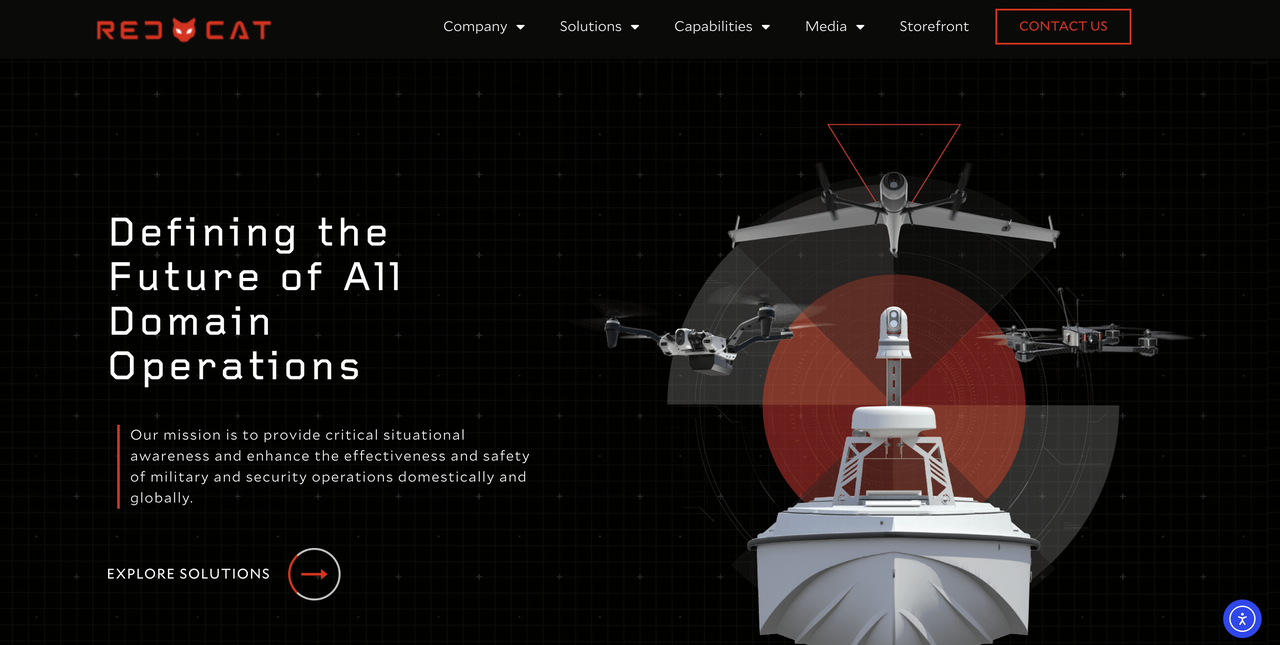
A Red Cat é uma empresa de tecnologia de defesa sediada nos EUA, focada em pequenas aeronaves não tripuladas e sistemas robóticos autônomos. A Teal Drones fabrica quadricópteros Black Widow e Teal 2, a FlightWave Aerospace adiciona a plataforma VTOL Edge 130 de longa duração, e a linha FANG aborda missões de visão em primeira pessoa. A receita vem principalmente de hardware, software, acessórios e entregas de programas governamentais. A base de clientes inclui ramos militares dos EUA, agências federais, organizações de segurança pública e compradores de defesa aliados.
O plano de longo prazo é construir uma Família de Sistemas conectada através de ar, terra e mar, em vez de confiar em uma aeronave. A Black Widow ancora o programa de Reconhecimento de Curto Alcance do Exército dos EUA, enquanto a Edge 130 amplia as opções de resistência e carga útil. A Blue Ops e sua parceria Havoc estendem a autonomia colaborativa para embarcações de superfície não tripuladas. A Red Cat também está expandindo a produção doméstica, integrando aquisições e buscando relacionamentos de fabricação no país para clientes internacionais, o que pode aumentar a demanda endereçável se programas se converterem em pedidos financiados.
Visão Geral dos Lucros Q2 2026 da Red Cat Holdings (RCAT): Crescimento de Receita e Melhoria de Margem Destacam Desafio de Execução
A Red Cat reportou $20,19 milhões de receita versus $22,58 milhões esperados, uma perda GAAP de $0,26 por ação versus consenso de perda de $0,17, e $3,3 milhões de lucro bruto. A receita aumentou 527%, a margem bruta atingiu 16,1% de 11,6% um ano antes e caixa mais títulos negociáveis totalizaram $131,9 milhões. A administração reafirmou $150 milhões a $180 milhões de receita para 2026, deixando a execução concentrada no segundo semestre.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
Consenso $22,58M |
$20,19M |
Perdeu. $2,39M abaixo do consenso; alta de 527% ano a ano. |
|
LPA GAAP diluído Q2 |
Consenso -$0,17 |
-$0,26 |
Perdeu. Perda foi $0,09 maior que o consenso. |
|
Lucro bruto Q2 |
$0,4M um ano antes |
$3,3M |
Melhorou. Aumentou em $2,9M conforme volume escalou. |
|
Margem bruta Q2 |
11,6% um ano antes; 12,7% no Q1 |
16,10% |
Expandiu. Alta de 4,5 pontos ano a ano e 3,4 pontos sequencialmente. |
|
Perda operacional Q2 |
— |
-$27,3M |
Pressionada. Perda permaneceu maior que a receita trimestral. |
|
Caixa e títulos negociáveis |
— |
$131,9M |
Financiado. Saldo apoia gastos de produção e integração. |
|
Alvo de receita AF2026 |
Consenso $155,05M |
$150M–$180M |
Reafirmado. Extremidade inferior permaneceu próxima do consenso. |
- $20,19 milhões de receita cresceram 527% mas perderam por $2,39 milhões: As vendas aumentaram de $3,2 milhões um ano antes conforme entregas de defesa se expandiram. A perda mostra que crescimento sozinho não remove risco de cronograma porque algumas datas de aceitação ou embarque podem deslocar receita trimestral.
- Perda GAAP de $0,26 por ação foi $0,09 maior que o consenso: A perda operacional atingiu $27,3 milhões, excedendo a receita trimestral reportada. A Red Cat portanto precisa de mais que crescimento de vendas, já que utilização da fábrica e despesa operacional devem melhorar juntas antes que escala crie lucros por ação.
- $3,3 milhões de lucro bruto aumentaram em $2,9 milhões: A margem bruta subiu para 16,1% de 11,6% um ano antes e 12,7% no Q1. Progresso sequencial apoia a tese de manufatura da administração, embora outros nove a quatorze pontos sejam necessários para se aproximar da faixa de longo prazo de 25% a 30%.
- $131,9 milhões de liquidez fornece pista de produção: Caixa e títulos negociáveis reduzem pressão de financiamento imediata conforme a Red Cat integra a FlightWave e expande capacidade. O saldo importa porque a empresa deve financiar estoque e trabalho antes que grandes entregas governamentais se traduzam em caixa do cliente.
- $150 milhões a $180 milhões de receita anual foi reafirmada: A extremidade inferior fica perto do consenso de $155,05 milhões, mas resultados do primeiro semestre deixam a maioria das vendas para trimestres posteriores. Investidores precisam de evidência de que programas contratados estão avançando pela produção em vez de permanecer oportunidades de pipeline de longa duração.
Perspectiva de Investimento 2026 da Red Cat Holdings (RCAT): Cenário Otimista de $18 vs. Cenário Pessimista de $5
A perspectiva 2026 da Red Cat depende de se o crescimento rápido da receita pode se traduzir em entregas consistentes de drones, margens mais fortes e menores perdas operacionais. O lado positivo vem da conversão de programa e demanda de defesa em expansão, enquanto cronograma de adjudicação, execução de manufatura e uso de caixa permanecem os principais riscos.
O Cenário Otimista: Crescimento de Programa de Drones Empurra RCAT em Direção a $18
O Cenário Otimista assume que produção da Black Widow, demanda internacional de pequenos drones e programas marítimos criam uma cadência de embarque mais forte. A receita do Q2 aumentou 527% e a margem bruta atingiu 16,1%, mostrando que maior volume pode melhorar eficiência de manufatura de uma base baixa.
Um movimento em direção a $18 exigiria receita anual perto da extremidade superior de $180 milhões, margem bruta se aproximando de 25%, e adjudicações financiadas estendendo-se para 2027. Perdas operacionais também precisariam se estreitar de $27,3 milhões para que vendas maiores se traduzam em economia por ação mais forte.
O Cenário Base: Entregas Estáveis Mantêm RCAT Entre $9 e $14
O Cenário Base assume que a receita cresce rapidamente conforme entregas da Black Widow e Edge 130 se expandem, embora cronogramas de aceitação do cliente permaneçam irregulares. A margem bruta melhora acima de 20%, mas investimento em manufatura e desenvolvimento da Blue Ops mantêm a empresa não lucrativa pelo restante do ano.
RCAT poderia negociar principalmente entre $9 e $14 se a receita atingir a extremidade inferior de $150 milhões e o caixa permanecer acima de $100 milhões. Entregas trimestrais consistentes apoiariam a faixa, enquanto adjudicações perdidas ou margens abaixo de 15% a enfraqueceriam.
O Cenário Pessimista: Pedidos Mais Lentos Puxam RCAT em Direção a $5
O Cenário Pessimista assume que decisões de aquisição se movem para 2027 e capacidade de manufatura funciona abaixo das expectativas. Com uma perda operacional trimestral de $27,3 milhões, menor volume de produção reduziria absorção de custos fixos e tornaria a melhoria de margem bruta de 16,1% mais difícil de manter.
Um movimento em direção a $5 se tornaria mais provável se a receita anual ficasse abaixo de $150 milhões, margem bruta retornasse em direção a 12%, ou caixa declinasse rapidamente de $131,9 milhões. Financiamento adicional de capital próprio reduziria o valor por ação do crescimento futuro de programa.
Previsões de Preço das Ações RCAT para 2026 Por Analistas de Wall Street
Seis ações datadas produzem uma faixa de alvo de $9 a $25, refletindo visões divergentes sobre conversão de programa e escala de manufatura. Estes são pontos de referência de terceiros e não promessas de preço. As linhas finais Base e Pessimista são cenários editoriais da BingX Academy e permanecem separadas da pesquisa de Wall Street.
|
Instituição / Cenário |
Alvo de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Roth Capital |
$25 |
Compra |
Construtiva. 1º de junho: iniciada em um caminho em direção a aproximadamente 30% de margens brutas conforme volume escala. |
|
H.C. Wainwright |
$20 |
Compra |
Construtiva. 7 de agosto: manteve o alvo conforme programas de defesa apoiaram a rampa de receita. |
|
Evercore ISI |
$15 |
Outperform |
Construtiva. 31 de agosto: iniciada conforme aquisição dos EUA mudou em direção a pequenos sistemas autônomos. |
|
Needham |
$15 |
Compra |
Moderada. 7 de agosto: rebaixada de $20 após a perda do Q2 enquanto reteve rating Compra. |
|
Northland Securities |
$13 |
Outperform |
Cautelosa. 17 de setembro: rebaixada de $15 após Red Cat perder seleção Gauntlet II. |
|
Piper Sandler |
$9 |
Neutro |
Cautelosa. 2 de setembro: iniciada aguardando adjudicações militares e governamentais mais validadas. |
|
Caso Base do Artigo |
$9–$14 |
Caso Base |
Equilibrada. Assume que receita escala enquanto cronograma de adjudicação mantém rentabilidade alguns trimestres distante. |
|
Caso Pessimista do Artigo |
$5 |
Caso Pessimista |
Cautelosa. Assume atrasos de contrato e queima de caixa aumentam risco de financiamento e diluição. |
Top 5 Riscos para Observar para Investidores da Red Cat em 2026
A avaliação da Red Cat depende de transformar oportunidades de defesa em entregas lucrativas. Cada risco abaixo pode reduzir visibilidade de receita, pista de caixa ou valor por ação atribuído a programas futuros.
- Cronograma de adjudicação pode mover receita entre anos: Aquisição governamental inclui testes, protestos, orçamentos e marcos de aceitação. Um programa atrasado pode mover uma grande porção do alvo de $150 milhões a $180 milhões para 2027 sem eliminar a demanda subjacente.
- Escala de manufatura pode não produzir margem suficiente: A margem bruta melhorou para 16,1%, mas o negócio ainda reportou uma perda operacional de $27,3 milhões. Custos de componentes, retrabalho ou baixa utilização poderiam impedir que volume se traduza em rentabilidade.
- Concentração de clientes aumenta volatilidade de resultado: Programas de defesa dos EUA podem contabilizar grandes pedidos individuais. Perder Gauntlet II já causou a Northland a reduzir seu alvo para $13, mostrando como uma decisão pode reduzir estimativas através de múltiplos anos.
- Queima de caixa pode levar à diluição: O saldo de liquidez de $131,9 milhões fornece pista, ainda estoque, capacidade e aquisições consomem capital antes da entrega. Se perdas permanecerem perto dos níveis do Q2, futura emissão de capital próprio poderia reduzir valor por ação.
- Concorrência pode pressionar preços e taxas de vitória: AeroVironment, fornecedores privados de drones e empresas emergentes de sistemas autônomos competem pelos mesmos orçamentos. A Red Cat deve provar confiabilidade, fornecimento doméstico e vantagens de software integrado para defender tanto adjudicações quanto margens.
Considerações Finais: Você Deveria Investir na Red Cat em 2026?
A Red Cat foi além de uma história de desenvolvimento de receita mínima. As vendas do Q2 atingiram $20,19 milhões, crescimento chegou a 527% e margem bruta melhorou para 16,1%. A questão central de investimento é se programas financiados podem apoiar a rampa muito maior do segundo semestre necessária para o alvo anual de $150 milhões a $180 milhões.
O Cenário Otimista em direção a $18 requer conversão de programa, expansão de margem e perdas mais estreitas. O Cenário Pessimista em direção a $5 reflete atrasos de adjudicação e risco de diluição. Traders conservadores podem monitorar entregas aceitas, margem bruta, uso de caixa operacional e liquidez de fim de ano juntos, em vez de tratar anúncios de contrato sozinhos como prova de lucros duráveis.
Lembrete de Risco: Negociar e investir em ações como RCAT envolve risco de perda de capital. Pequenas empresas de defesa, contratos governamentais e produtos alavancados podem produzir mudanças rápidas de preço. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Top Ações de Defesa para Comprar em 2026: Principais, Mísseis, Drones, Espaço e Guerra Habilitada por IA
- Top Ações Espaciais para Comprar Antes do IPO da SpaceX
- Previsão de Preço da Rocket Lab (RKLB) 2026: Pode Novo Foguete e Crescimento de Defesa Empurrar RKLB em Direção a $150?
- Previsão de Preço da AST SpaceMobile (ASTS) 2026: Pode Implementação BlueBird Empurrar ASTS em Direção a $120?
- Previsão de Preço da Planet Labs (PL) 2026: Pode Demanda de Defesa Empurrar PL em Direção a $35?
- Previsão de Preço da Lockheed Martin (LMT) 2026: Pode Backlog Recorde Empurrar LMT em Direção a $700?
