


A SpaceX (SPCX) fornece serviços de lançamento, conectividade via satélite e infraestrutura de inteligência artificial para consumidores, empresas e clientes governamentais. As assinaturas recorrentes do Starlink constituem um motor de receita consolidado, enquanto os contratos de computação em nuvem e o Grok criam um caminho para receitas mais amplas de software e infraestrutura. A utilização de computação, a economia de satélites e os gastos de capital determinam se essa expansão produzirá retornos de caixa sustentáveis para os acionistas.
O último trimestre mostrou aceleração na receita de nuvem enquanto os investimentos continuaram a absorver capital substancial. A receita da SpaceX no 3º trimestre de 2026 cresceu 161%, atingindo US$ 14,575 bilhões, com as vendas de SI aumentando 830%. A receita operacional chegou a US$ 2,791 bilhões, enquanto as despesas de capital totalizaram US$ 19,593 bilhões. O teste do próximo trimestre é saber se a nova capacidade de computação pode gerar receita recorrente com rapidez suficiente para melhorar a conversão de caixa, apesar de um plano de gastos maior.
A previsão da ação SPCX para 2026 agora se concentra em duas visões concorrentes:
- O cenário de monetização de computação: Novos contratos de nuvem e receitas recorrentes do Starlink poderiam expandir o lucro operacional à medida que a capacidade implantada começa a gerar receita para clientes externos.
- O cenário de pressão nos gastos de capital: O aumento nos gastos com infraestrutura poderia absorver os ganhos operacionais se a utilização da nuvem decepcionar e as margens dos satélites se normalizarem antes que a nova capacidade gere retornos atrativos.
Este guia analisa a previsão da ação SPCX, os cenários de preço para 2026, os principais riscos e as perspectivas dos analistas, com base no relatório de resultados da SpaceX de 20 de outubro, no arquivamento de setembro, no webcast e nos dados de mercado de 26 de outubro, além de informações sobre como comprar ações SPCX na BingX TradFi com USDT ou USDC.
As 5 Principais Coisas que os Investidores da SpaceX Precisam Saber em Outubro de 2026
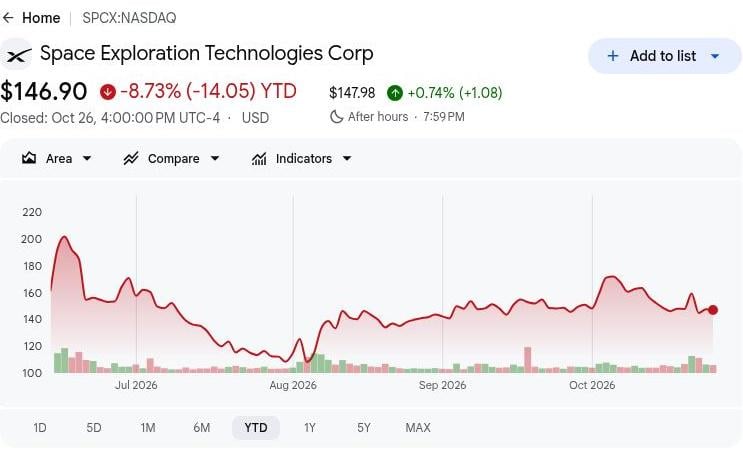
- A SPCX fechou a US$ 146,90 em 26 de outubro: As ações permaneceram abaixo do fechamento pós-resultados de US$ 159,31, tornando o cenário otimista de US$ 200 dependente de maior lucratividade e geração de caixa. Novos ganhos exigirão que os investimentos em infraestrutura de nuvem gerem retornos sustentáveis além da simples expansão de capacidade.
- A receita do 3º trimestre disparou para US$ 14,575 bilhões ante US$ 5,576 bilhões. As vendas também aumentaram em relação aos US$ 7,814 bilhões no 2º trimestre, refletindo a rápida expansão nos serviços de nuvem e na receita adquirida do Cursor. O crescimento sustentado dependerá da demanda orgânica por assinaturas e de uma monetização mais forte da capacidade de computação.
- Os assinantes de consumo do Starlink atingiram 13,6 milhões: Mais de 3.800 aeronaves também foram equipadas com o Starlink, demonstrando a expansão da adoção comercial. A retenção de assinantes, a receita média por usuário e os custos operacionais dos satélites determinarão a eficiência com que essa escala se traduzirá em lucratividade.
- O Voo 14 do Starship expandiu as oportunidades de crescimento do Starlink: A missão implantou 26 satélites Starlink V3, marcando o primeiro voo gerador de receita do Starship. Lançamentos de acompanhamento bem-sucedidos e capacidade adicional de banda larga poderiam fortalecer a receita de serviços futura e a eficiência operacional.
- O caixa e os títulos atingiram US$ 89,855 bilhões, apoiando a expansão: O fluxo de caixa operacional dos nove meses totalizou US$ 13,097 bilhões contra US$ 48,069 bilhões em gastos de capital, deixando uma lacuna de financiamento de US$ 34,972 bilhões antes de outros fluxos de caixa. A forte liquidez suporta o investimento em infraestrutura, embora melhorar a conversão de caixa continue sendo essencial para os retornos de longo prazo aos acionistas.
O Que é a SpaceX (SPCX)?
A Space Exploration Technologies Corp. (SpaceX) é uma empresa de aeroespacial, computação em nuvem com IA e conectividade via satélite, negociada na Nasdaq sob o ticker SPCX. Seu modelo de negócio verticalmente integrado combina data centers de IA, infraestrutura de nuvem, veículos de lançamento, satélites e redes de comunicação. Sua divisão SI fornece capacidade de computação de IA, modelos Grok e software Cursor para cargas de trabalho de IA empresarial, contribuindo com 52% da receita do 3º trimestre. Enquanto isso, o Starlink fornece serviços de banda larga para residências, companhias aéreas e clientes governamentais, enquanto o Falcon e o Dragon apoiam lançamentos comerciais e voos espaciais tripulados.
A estratégia de crescimento da SpaceX concentra-se em expandir a capacidade de computação de IA, garantir contratos corporativos de nuvem e aumentar as assinaturas do Starlink. Em 2026, a Anthropic assinou um acordo para usar o supercomputador Colossus 1 da SpaceX, enquanto a NVIDIA adotou o Cursor em suas operações de engenharia e colaborou no desenvolvimento de IA empresarial. O Grok também expandiu seu alcance por meio de integrações com o Google Workspace e o Microsoft Foundry. Em conectividade, a Lufthansa avançou na implantação do Starlink. Com a capacidade de computação atingindo 1,7 gigawatts e os assinantes do Starlink totalizando 13,6 milhões, essas parcerias apoiam a monetização da nuvem e o crescimento da receita recorrente.
Visão Geral dos Resultados do 3º Trimestre de 2026 da SpaceX (SPCX): Receita de Nuvem de IA Dispara 830% enquanto os Gastos com Infraestrutura Triplicam
A SpaceX reportou receita de US$ 14,575 bilhões no 3º trimestre de 2026, um aumento de 161% ano a ano e 87% sequencialmente, impulsionado principalmente pela expansão dos serviços de nuvem SI e pela demanda do Starlink. A receita operacional atingiu US$ 2,791 bilhões, enquanto o lucro líquido de US$ 4,404 bilhões também refletiu receita de juros, outros ganhos e um benefício fiscal, tornando a qualidade dos lucros importante ao lado do crescimento. Com US$ 19,593 bilhões em despesas de capital trimestrais e uma perspectiva de gastos de US$ 35 bilhões a US$ 40 bilhões no 4º trimestre, os retornos futuros dependem da monetização da capacidade e da manutenção da lucratividade operacional.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita |
US$ 5,576 bi no 3T25 |
US$ 14,575 bi |
Disparou. Alta de 161% A/A. |
|
Receita SI |
US$ 813 mi no 3T25 |
US$ 7,560 bi |
Expandiu. Alta de 830% A/A. |
|
Receita de conectividade |
US$ 3,097 bi no 3T25 |
US$ 5,248 bi |
Melhorou. Alta de 69% A/A. |
|
Receita operacional |
−US$ 273 mi no 3T25 |
US$ 2,791 bi |
Reverteu. Passou a lucro operacional. |
|
Lucro líquido |
−US$ 1,054 bi no 3T25 |
US$ 4,404 bi |
Reverteu. Melhorou em US$ 5,458 bi. |
|
Despesas de capital |
US$ 6,880 bi no 3T25 |
US$ 19,593 bi |
Aumentou. Alta de 185% A/A. |
|
Assinantes de consumo do Starlink |
7,2 mi no 3T25 |
13,6 mi |
Expandiu. Adicionou 6,4 mi A/A. |
|
Capacidade nominal de computação |
1,4 GW no 2T26 |
1,7 GW |
Expandiu. Adicionou 0,3 GW sequencialmente. |
- A receita do 3º trimestre aumentou 161%, atingindo US$ 14,575 bilhões. A receita cresceu 87% sequencialmente ao lado do crescimento anual, refletindo novos acordos de nuvem ativados e a expansão do Starlink. A demanda sustentada por computação e as assinaturas de conectividade recorrentes serão importantes para manter o momentum de receita.
- A receita SI cresceu 830%, atingindo US$ 7,560 bilhões. Acordos de serviços de nuvem e US$ 608 milhões em receita adquirida do Cursor impulsionaram o desempenho trimestral. A demanda contínua por computação e a adoção corporativa poderiam sustentar os lucros, embora os custos de infraestrutura influenciem a lucratividade e os retornos de caixa.
- A receita operacional atingiu US$ 2,791 bilhões com a aceleração da receita. O lucro líquido também se beneficiou de US$ 873 milhões em receita de juros e um benefício fiscal de US$ 390 milhões. Receitas mais fortes de nuvem e conectividade sustentaram a lucratividade, mas o desempenho operacional recorrente será importante à medida que as contribuições não operacionais se normalizarem.
- O investimento de capital expandiu a capacidade de computação e satélites da SpaceX. Aproximadamente US$ 19,593 bilhões foram gastos em infraestrutura durante o 3º trimestre, incluindo US$ 16,444 bilhões em SI. Os investimentos apoiam a entrega de serviços em nuvem, com retornos dependendo da utilização e dos pagamentos dos clientes que excedam os custos operacionais contínuos.
- A orientação de computação para o final do ano atingiu 2,5 a 3 gigawatts. A expansão suporta serviços adicionais de nuvem, embora a orientação de despesas de capital para o 4º trimestre tenha aumentado para US$ 35 bi a US$ 40 bi. Ativar contratos, receber pagamentos e controlar custos de construção serão importantes para o crescimento futuro dos lucros.
Perspectiva de Investimento da SpaceX (SPCX) para 2026: Cenário Otimista de US$ 200 vs. Cenário Pessimista de US$ 115
A perspectiva da SpaceX para 2026 depende de se a computação recém-implantada pode produzir lucro operacional recorrente enquanto o Starlink continua contribuindo com lucros operacionais. O crescimento do SI no 3º trimestre mostra progresso comercial, enquanto o plano de investimento de US$ 35 bilhões a US$ 40 bilhões para o 4º trimestre torna a conversão de caixa central para a avaliação. Os cenários editoriais a seguir refletem como a utilização de capacidade, as margens dos satélites e os gastos com infraestrutura podem moldar o desempenho até dezembro de 2026.
O Cenário Otimista: Crescimento da Nuvem de IA e Lucros do Starlink Empurram a SPCX em Direção a US$ 200
Uma monetização mais rápida da nova capacidade de computação daria à SpaceX um caminho direto para lucros operacionais recorrentes mais fortes. Sua receita SI no 3º trimestre atingiu US$ 7,560 bilhões, enquanto o segmento produziu US$ 431 milhões em receita operacional após remuneração substancial relacionada a aquisições. Converter mais capacidade disponível em serviços pagos elevaria os lucros enquanto o Starlink continua contribuindo com receita lucrativa de conectividade.
O cenário de US$ 200 ganharia suporte se o crescimento pago na nuvem elevar o lucro operacional do SI acima dos US$ 1,648 bilhões do 3º trimestre, excluindo remuneração relacionada a aquisições. O fluxo de caixa operacional cobrindo mais do que os 27% dos gastos de capital dos nove meses fortaleceria os retornos além da expansão de referência.
O Cenário Base: Lucros Estáveis do Starlink Mantêm a SPCX Entre US$ 145 e US$ 175
A expansão contínua do Starlink poderia manter os lucros da SpaceX avançando mesmo se o investimento em nuvem absorver caixa por mais tempo. A receita operacional de conectividade no 3º trimestre atingiu US$ 2,367 bilhões, ajudando a compensar uma pequena perda no segmento Espacial e grandes compromissos de infraestrutura. O cenário base assume que esse suporte persiste, produzindo progresso operacional enquanto deixa sem resolução a lacuna entre os gastos de capital e a geração de caixa.
Uma faixa de US$ 145 a US$ 175 se encaixaria com demanda de conectividade resiliente, ativação gradual da nuvem e gastos pesados contínuos com infraestrutura. Cobranças mais rápidas dos clientes apoiariam a extremidade superior, enquanto margens brutas mais baixas poderiam absorver progresso suficiente para limitar a valorização da ação.
O Cenário Pessimista: Vendas de Computação Mais Lentas e Gastos Elevados Puxam a SPCX em Direção a US$ 115
Uma monetização mais lenta da nuvem exporia a SpaceX mais completamente aos seus crescentes compromissos de capital. A conectividade forneceu a maior parte da receita operacional no 3º trimestre, enquanto os gastos trimestrais de capital superaram a receita do grupo e as operações Espaciais permaneceram levemente não lucrativas. Se a nova capacidade de computação ficar subutilizada enquanto as margens dos satélites se normalizam, a SpaceX poderia perder parte de sua margem de lucro antes que a infraestrutura comece a gerar retornos de caixa adequados.
O cenário de US$ 115 se tornaria mais provável se a ativação da capacidade de computação ficar abaixo do plano de fim de ano ao lado de margens mais fracas do Starlink. A liquidez existente precisaria então financiar mais construção e custos operacionais, deixando menos suporte para o crescimento do lucro por ação e para a avaliação.
Previsões de Preço da Ação SPCX para 2026 por Analistas de Wall Street
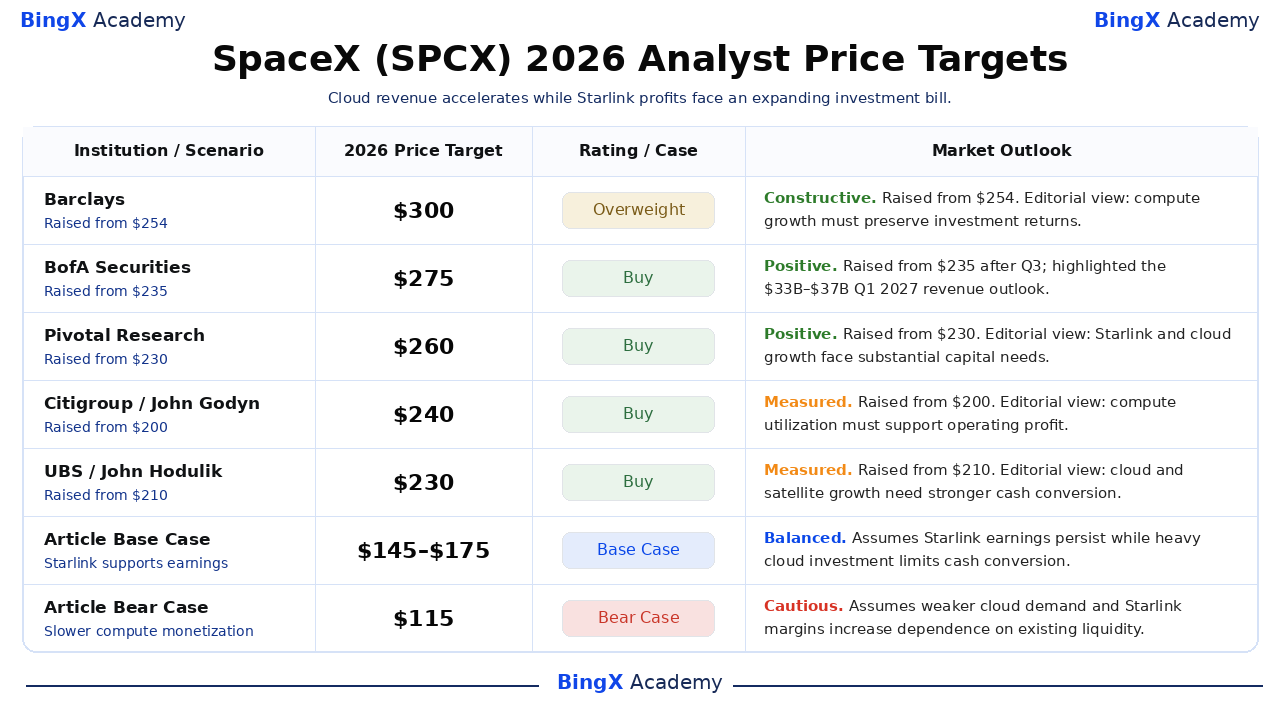
Esses cinco alvos nomeados e datados referem-se às ações da Classe A da SpaceX listadas na Nasdaq e geralmente cobrem aproximadamente 12 meses, estendendo-se além de dezembro de 2026. A faixa selecionada de US$ 230 a US$ 300 reflete diferentes visões sobre a monetização de computação e o crescimento de satélites. A justificativa é editorial, salvo indicação; as duas últimas linhas são os cenários separados de 2026 deste artigo.
|
Instituição / Cenário |
Preço-Alvo para 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Barclays |
US$ 300 |
Overweight |
Construtivo. 2026-10-21: Elevado de US$ 254 e mantido com Overweight. Interpretação editorial: a monetização mais rápida da computação deve preservar os retornos à medida que o investimento se expande. |
|
BofA Securities |
US$ 275 |
Compra |
Positivo. 2026-10-22: Elevado de US$ 235 e mantido com Compra após os resultados do 3T. A nota publicada destacou a perspectiva de receita de US$ 33 bi a US$ 37 bi para o 1T27. |
|
Pivotal Research |
US$ 260 |
Compra |
Positivo. 2026-10-22: Elevado de US$ 230 e mantido com Compra. Interpretação editorial: a demanda recorrente do Starlink e a receita de nuvem expandem a oportunidade de lucros, com a intensidade de capital ainda sendo relevante. |
|
Citigroup |
US$ 240 |
Compra |
Moderado. 2026-10-21: Elevado de US$ 200 e mantido com Compra. Interpretação editorial: a maior utilização de computação precisa se traduzir em receita operacional à medida que a capacidade e a depreciação se expandem. |
|
UBS |
US$ 230 |
Compra |
Moderado. 2026-10-21: Elevado de US$ 210 e mantido com Compra. Interpretação editorial: contratos de nuvem e adoção de satélites sustentam as vendas, enquanto a geração de caixa precisa alcançar o investimento. |
|
Cenário Base do Artigo |
US$ 145 a US$ 175 |
Cenário Base |
Equilibrado. Assume que os lucros do Starlink persistem enquanto o pesado investimento em nuvem limita a conversão de caixa até dezembro de 2026. |
|
Cenário Pessimista do Artigo |
US$ 115 |
Cenário Pessimista |
Cauteloso. Assume que uma demanda de nuvem mais fraca e margens do Starlink aumentam a dependência da liquidez existente para os gastos com infraestrutura. |
Como Comprar Ações da SpaceX (SPCX) na BingX
Compre e mantenha ações da SpaceX por meio do BingX Stocks Trading usando USDT ou USDC, sujeito à listagem e elegibilidade da conta. A SpaceX oferece exposição a serviços de lançamento, conectividade via satélite e infraestrutura de inteligência artificial. Os usuários elegíveis podem dimensionar suas posições de acordo com seus objetivos de investimento sem usar alavancagem ou pagar taxas de financiamento perpétuas.
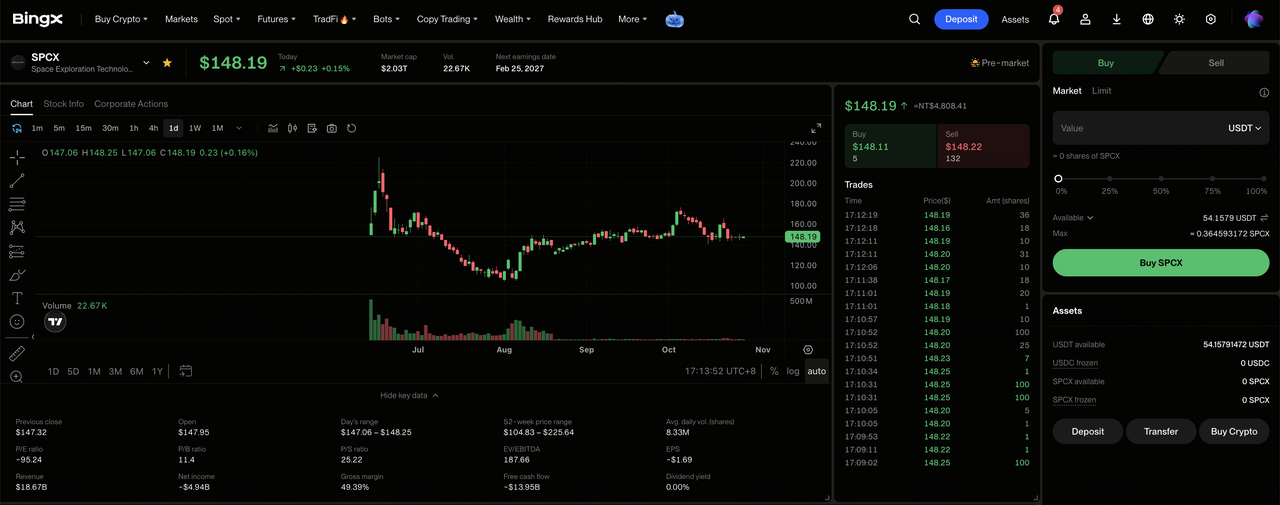
Passo 1: Acesse o BingX Stocks Trading. Cadastre-se ou faça login na BingX, complete a verificação de identidade exigida e navegue até "TradFi > Ações". Aceite a Divulgação de Risco de Negociação de Ações se estiver acessando o produto pela primeira vez.
Passo 2: Prepare USDT ou USDC. Certifique-se de que sua Conta Spot tenha fundos suficientes para a compra. Transfira USDT ou USDC de sua Conta de Fundos ou Conta de Riqueza, se necessário. Revise o valor mínimo de pedido da ação selecionada e a elegibilidade para frações antes de escolher o tamanho do investimento.
Passo 3: Selecione SpaceX (SPCX). Abra o mercado de Ações, pesquise por SpaceX (SPCX) e confirme que a ação de Classe A está disponível para sua conta. Revise a identidade da empresa, o preço atual da ação, a sessão de negociação e os tipos de ordens disponíveis.
Passo 4: Compre Ações da SpaceX. Selecione "Comprar", insira um valor de investimento ou quantidade de ações permitida, e escolha uma ordem a mercado ou ordem limitada compatível. As ordens a mercado usam os preços disponíveis durante as sessões suportadas, enquanto as ordens limitadas exigem o preço especificado ou melhor e liquidez suficiente para execução.
Passo 5: Revise e Gerencie Suas Posições. Abra "Ações > Posições" para monitorar suas ações SPCX e o lucro ou prejuízo não realizado. Use Todos os Pedidos para revisar transações ou vender ações quando necessário. A liquidação T+1 geralmente afeta quando os recursos da venda se tornam sacáveis, e não quando as ações compradas podem ser vendidas.
Os 5 Principais Riscos a Observar para Investidores da SpaceX em 2026
As capacidades de lançamento da SpaceX, a expansão das assinaturas do Starlink e a substancial liquidez financeira sustentam sua perspectiva de lucros. No entanto, a demanda por computação, os gastos com infraestrutura, as margens dos satélites e a entrega de projetos podem pressionar a lucratividade e os retornos aos acionistas.
- Uma demanda de nuvem mais fraca poderia pressionar a receita: A receita SI no 3º trimestre atingiu US$ 7,560 bilhões, sustentada por acordos de computação ativados. Uma menor utilização pelos clientes ou precificação de contratos mais baixa poderia reduzir os lucros operacionais e os retornos sobre a nova infraestrutura instalada.
- O aumento dos custos de infraestrutura poderia restringir as margens: As despesas de capital do SI no 3º trimestre aumentaram para US$ 16,444 bilhões à medida que a capacidade se expandiu. Maiores depreciações e custos de energia poderiam enfraquecer a lucratividade se a receita de nuvem e as assinaturas de software crescerem mais lentamente.
- Atrasos na implantação de satélites poderiam limitar o crescimento da receita: O Voo 14 do Starship no 3º trimestre entregou 26 satélites Starlink V3, mas a capacidade adicional requer mais lançamentos. Atrasos na implantação de satélites, instalação de terminais ou ativação de clientes poderiam reduzir a visibilidade da receita futura.
- O investimento de capital poderia enfraquecer os retornos aos acionistas: US$ 19,593 bilhões foram gastos em infraestrutura durante o 3º trimestre, apoiando a capacidade de computação e satélites. Equipamentos subutilizados ou estouros na construção poderiam limitar a geração de caixa e reduzir os retornos sobre o capital investido.
- Retornos operacionais mais fracos poderiam pressionar a avaliação: A receita operacional da SpaceX no 3º trimestre atingiu US$ 2,791 bilhões, sustentada por serviços de conectividade lucrativos. Vendas de nuvem mais lentas, margens de satélites mais fracas ou aumento dos custos de infraestrutura poderiam reduzir os lucros e desencadear quedas no preço das ações.
Considerações Finais: Vale a Pena Investir na SpaceX em 2026?
Os US$ 14,575 bilhões em receita trimestral e US$ 2,791 bilhões em receita operacional da SpaceX demonstram a melhora nos lucros provenientes dos serviços de computação e satélites. O Starlink fornece suporte operacional substancial, enquanto a capacidade de nuvem paga e a integração do Cursor criam oportunidades para ampliar a receita recorrente. Sustentar esse progresso dependerá de preservar a lucratividade dos satélites e converter o investimento em infraestrutura em caixa, e não apenas em capacidade.
O cenário otimista de US$ 200 assume um lucro operacional SI mais forte, maior cobertura de caixa e lucratividade resiliente do Starlink. O cenário base de US$ 145 a US$ 175 reflete operações estáveis, enquanto o cenário pessimista de US$ 115 leva em conta uma utilização mais fraca e pressão persistente de gastos. Com a SPCX fechando a US$ 146,90 em 26 de outubro, os investidores devem observar se a expansão da receita se traduz em retornos de caixa sustentáveis.
Aviso de Risco: Os negócios em expansão de satélites e computação da SpaceX não eliminam o risco de investimento. Uma demanda de nuvem mais fraca, atrasos em satélites ou estouros na infraestrutura poderiam reduzir os lucros e a geração de caixa. Os investidores devem avaliar a avaliação, a conversão de caixa e sua tolerância ao risco antes de comprar ações SPCX.
Leituras Relacionadas
- As 10 Principais Coisas a Saber Sobre o IPO da SpaceX: Precificação, Avaliação e Como Negociar
- Principais Ações de Defesa para Comprar em 2026: Grandes Empresas, Mísseis, Drones, Espaço e Guerra Habilitada por IA
- Principais Ações Espaciais para Comprar Antes do IPO da SpaceX
- SpaceX (SPXC) Pós-IPO: A Empresa Consegue Manter uma Avaliação de US$ 2,5 Trilhões a US$ 230?
- Previsão de Preço da Firefly Aerospace (FLY) para 2026: O Crescimento em Lançamentos e Defesa Pode Empurrar a FLY em Direção a US$ 55?
- Previsão de Preço da GE Aerospace (GE) para 2026: A Demanda por Motores a Jato Pode Impulsionar a GE em Direção a US$ 350?
