モルガン・スタンレー(MS)は、機関証券、ウェルス・マネジメント、投資運用を中心とするグローバル金融サービス会社です。株式、債券、投資銀行業務のフランチャイズは活発な資本市場を捉え、資産運用手数料や純金利収入などの継続的な収益により、ウェルス・マネジメントが安定化エンジンとなっています。このバランスは収益源を多様化しますが、業績は市場活動、資産価値、顧客のリスク許容度に影響を受けやすいままです。
最新四半期は、統合モデルが異例の高い強度で稼働していることを示しました。 モルガン・スタンレーの2026年第2四半期純収益は27.1%増の213.48億ドルに上昇し、希薄化EPSは62.4%増の3.46ドルとなり、機関証券収益は110.40億ドルに達し、ウェルス・マネジメントは記録的な1,481億ドルの純新規資産を追加しました。投資に関する議論は現在、好調なトレーディングとディール環境が正常化した後、そのパフォーマンスがどの程度持続できるかに焦点を当てています。
2026年のMS株価予測は現在、2つの競合する見解を中心としています:
- 統合企業ケース:継続的なディール活動、市場シェア拡大、継続的なウェルス資金流入により、ROTCEが20%を上回り、より高い評価をサポートします。
- 正常化ケース:トレーディング収益、投資銀行業務、資産価値が同時に冷却し、記録的な四半期の後にオペレーティングレバレッジが低下します。
このガイドでは、モルガン・スタンレーの7月15日の2026年第2四半期決算発表、SEC提出書類、9月4日までの市場データに基づくMS株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを詳しく説明し、 MS株価先物の取引方法について BingX TradFiでUSDT担保を使用する方法もご紹介します。
2026年9月にモルガン・スタンレー投資家が知っておくべき上位5つの事項
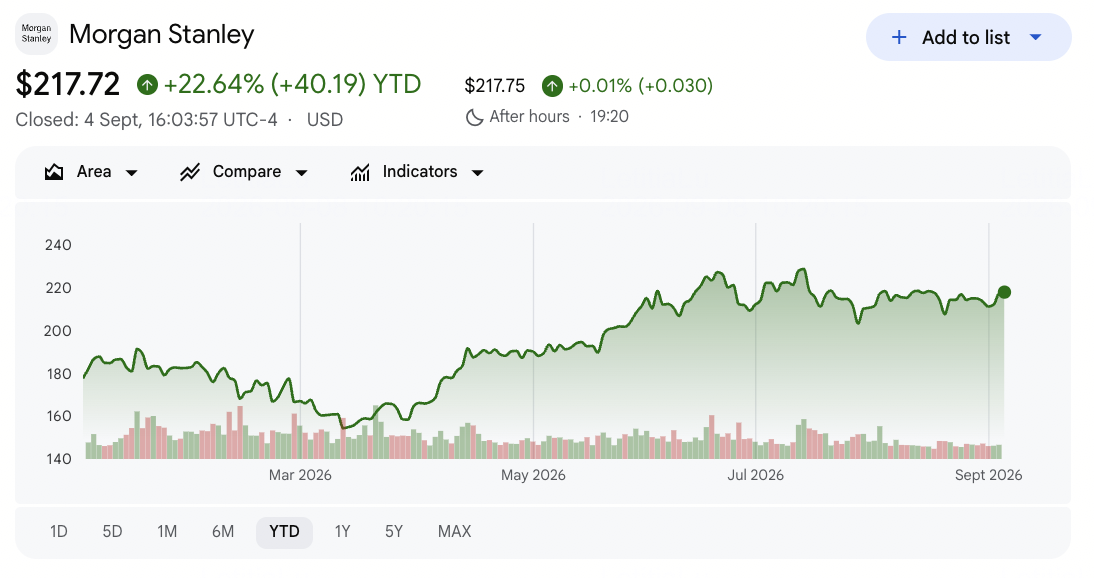
- MSは年初来約22.6%上昇後、217.72ドルで終値:株価は52週高値の232.25ドルを約6.3%下回って終了し、投資家が既により強いトレーディング、ディール活動、ウェルス資金流入を織り込んで企業を再評価していることを示しました。さらなる上昇は、2025年末終値からの単純な回復よりも、収益の持続性にますます依存しています。
- 第2四半期純収益は記録的な213.48億ドルに到達、27.1%増:収益は約195億ドルのコンセンサスを約18.5億ドル上回り、税引前利益は59.0%増の73.48億ドルとなりました。収益と利益成長の差は、より強い顧客活動が実質的なオペレーティングレバレッジに転換されたことを確認しています。
- 株式収益は69.3%急増し記録的な63億ドルに:機関証券は44.4%増の110.40億ドルを創出し、投資銀行収益は58.2%増の24.37億ドルとなりました。これらの数値は、資本市場を主要な短期的上昇要因として確立すると同時に、最大の正常化リスクでもあることを示しています。
- ウェルス・マネジメントは記録的な1,481億ドルの純新規資産を追加:このビジネスは88.56億ドルの収益と30.5%の税引前マージンを生み出し、ウェルス・マネジメントと投資運用全体の顧客資産合計は10兆ドルに達しました。継続的な手数料は、取引重視のビジネスが減速した際のカウンターウェイトを企業に提供します。
- 指定アナリストの目標価格は現在195ドルから270ドルまで分散:Autonomous Researchは選定された最高値の270ドルを保持し、JPMorganの195ドルニュートラル目標は217.72ドルの基準終値を下回っています。この分散は、26.6%のROTCEが反復可能な統合企業リターンを表すのか、それとも循環的ピークなのかについての見解の相違を反映しています。
モルガン・スタンレー(MS)とは?
モルガン・スタンレー(MS)は、企業、政府、機関、個人投資家にサービスを提供する米国を拠点とするグローバル 金融サービス会社です。主要な3つのビジネスは機関証券、ウェルス・マネジメント、投資運用です。機関証券は投資銀行業務、引受業務、株式、債券取引をカバーし、ウェルス・マネジメントは証券仲介、金融アドバイス、融資、職場サービスを提供し、投資運用は公開・非公開市場戦略を提供しています。収益は、アドバイザリーおよび引受手数料、トレーディング、資産運用手数料、融資スプレッド、投資収益から生まれます。
その戦略は、モルガン・スタンレーの統合企業モデルを通じてこれらのビジネスを結び付けることにますます焦点を当てています。同社は機関リサーチ、資本市場関係、職場チャネル、ウェルス・マネジメントサービスを使用して、企業顧客と富裕層投資家の両方との関係を深めています。E*TRADEとEaton Vanceの買収により、自己指向の証券仲介、職場、資産運用のリーチを拡大し、約10兆ドルに達する顧客資産により、モルガン・スタンレーは継続的な手数料、融資、クロスセリング、テクノロジー投資のためのはるかに大きな基盤を得ました
詳細: エージェンティックAI、ステーブルコインレール移行の中で2026年に購入すべきトップ金融サービス・フィンテック株
モルガン・スタンレー(MS)2026年第2四半期決算概要:記録的な収益、EPS、ウェルス資金流入
モルガン・スタンレーは、約195億ドルの予想に対して213.48億ドルの第2四半期収益、約2.77ドルの予想に対して3.46ドルの希薄化EPS、55.81億ドルの純利益を発表しました。株式収益は69.3%増の63億ドルに上昇し、ウェルス・マネジメントは1,481億ドルの純新規資産を追加しました。ROTCEは26.6%に達し、投資家は記録的な資本市場活動がどの程度持続できるかを判断することになりました。
詳細: モルガン・スタンレー(MS)2026年第2四半期決算概要:213.5億ドルの収益上回りが0.39%の価格上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2026年第2四半期純収益 |
195億ドルコンセンサス |
213.48億ドル |
上回り。コンセンサスを約18.5億ドル上回り、前年同期比27.1%増。 |
|
第2四半期希薄化EPS |
2.77ドルコンセンサス |
3.46ドル |
上回り。コンセンサスを0.69ドル上回り、前年同期比62.4%増。 |
|
第2四半期MS適用純利益 |
— |
55.81億ドル |
改善。35.39億ドルから57.7%増。 |
|
第2四半期税引前利益 |
— |
73.48億ドル |
改善。46.22億ドルから59.0%増。 |
|
機関証券収益 |
— |
110.40億ドル |
記録。76.43億ドルから44.4%増。 |
|
株式収益 |
— |
63億ドル |
記録。前年同期比69.3%増。 |
|
投資銀行収益 |
— |
24.37億ドル |
加速。前年同期比58.2%増。 |
|
ウェルス・マネジメント収益 |
— |
88.56億ドル |
記録。14.1%増で税引前マージン30.5%。 |
|
ウェルス・マネジメント純新規資産 |
— |
1,481億ドル |
記録。1年前の592億ドルから増加。 |
|
有形普通株式利益率 |
— |
26.60% |
拡大。1年前の18.2%から上昇。 |
|
標準化CET1比率 |
— |
14.80% |
強固。投資とリターンのための資本柔軟性を保持。 |
- 213.48億ドルの収益は27.1%成長しコンセンサスを約18.5億ドル上回り:同社は1年前に167.92億ドルを創出したため、記録は狭い比較効果ではなく広範な拡大を反映しました。結果は収益ベースを上げましたが、将来の前年同期比較較もより困難にしました。
- 3.46ドルの希薄化EPSは2.77ドルの予想を0.69ドル上回り:純利益が57.7%増の55.81億ドルとなったため、EPSは2.13ドルから上昇しました。収益に対する純利益の大きな上昇は、トレーディング、引受業務、アドバイザリー活動が同時に強化されたときのオペレーティングレバレッジの力を示しています。
- 機関証券収益は44.4%増の110.40億ドルに上昇:株式は69.3%増の63億ドル、投資銀行は58.2%増の24.37億ドル、債券は12.6%増の24.55億ドルとなりました。このミックスは広範な資本市場の勢いを確認していますが、株式が最も例外的な成長を貢献しました。
- ウェルス・マネジメント収益は14.1%増の88.56億ドルに増加:純新規資産は1年前の592億ドルに対して1,481億ドルに達し、セグメントは30.5%の税引前マージンを実現しました。資産集積は取引収益のボラティリティを緩和できる継続的手数料ベースを強化します。
- ROTCEは18.2%から26.6%に拡大:経費効率比率は71%から65%に改善し、標準化CET1資本比率は14.8%を維持しました。これらの数値は資本柔軟性と株主リターンをサポートしますが、持続的なリターンには市場環境が正常化する中で収益を保持することが必要です。
モルガン・スタンレー(MS)株価2026年投資見通し:270ドル強気目標vs. 180ドル弱気フロア
中心的なテストは、継続的なウェルス・マネジメント経済と新資産が記録的な資本市場収益の最終的な正常化を相殺できるかどうかです。以下の範囲はウォール街の予測ではなく、BingXアカデミーの編集シナリオです。
強気ケース:強力な投資銀行業務とトレーディングがMSを270ドル方向に押し上げ
強気ケースは、投資銀行活動が引き続き強く、株式収益が市場シェアを保持し、ウェルス・マネジメントが四半期毎に1,000億ドル以上の純新規資産を引き続き引き付けると仮定します。収益は経費よりも速く成長し、ROTCEを25%近辺またはそれ以上に保ち、効率比率を65%近くに保ちます。
260ドルから270ドルへの動きには、クレジットや資産価値の大幅な悪化なしに、健全なディール完了、株式発行、顧客トレーディングが必要です。継続的なEPSのアップグレードと30%近辺のウェルス・マネジメントマージンが最も明確な確認を提供します。
ベースケース:安定したウェルス・マネジメント成長がMSを220ドルから245ドルの間に維持
ベースケースは、資本市場収益が第2四半期の高値から正常化する一方で、モルガン・スタンレーのより大きなウェルス・マネジメント資産ベースが手数料成長と融資収入を継続的にサポートすると仮定します。ROTCEは20%を上回り、純新規資産はプラスを維持し、経費成長は統制されます。
このシナリオ下では、MSは主に220ドルから245ドルの間で取引される可能性があります。3ドル近辺の四半期EPS、30%周辺のウェルス・マネジメントマージン、安定した顧客資産がレンジをサポートし、より弱い流入や予想下方修正が上限にプレッシャーをかけるでしょう。
弱気ケース:より弱い市場とより遅いディール活動がMSを180ドル方向に引き下げ
弱気ケースは、低いボラティリティがトレーディング収益を減少させ、M&A活動が減速し、下落する市場が手数料ベースの顧客資産にプレッシャーをかけると仮定します。その場合、機関証券収益は第2四半期レベルの110.40億ドルから低下し、テクノロジーと規制コストは比較的固定されたままです。
ROTCEが18%を下回り、純新規資産が大幅に減速し、四半期EPSが2.50ドルを下回った場合、180ドルから195ドルへの動きがより可能性が高くなります。モルガン・スタンレーは収益を維持できる可能性がありますが、より弱い収益勢いと倍率圧縮が株価にプレッシャーをかけるでしょう。
ウォール街アナリストによる2026年MS株価予測
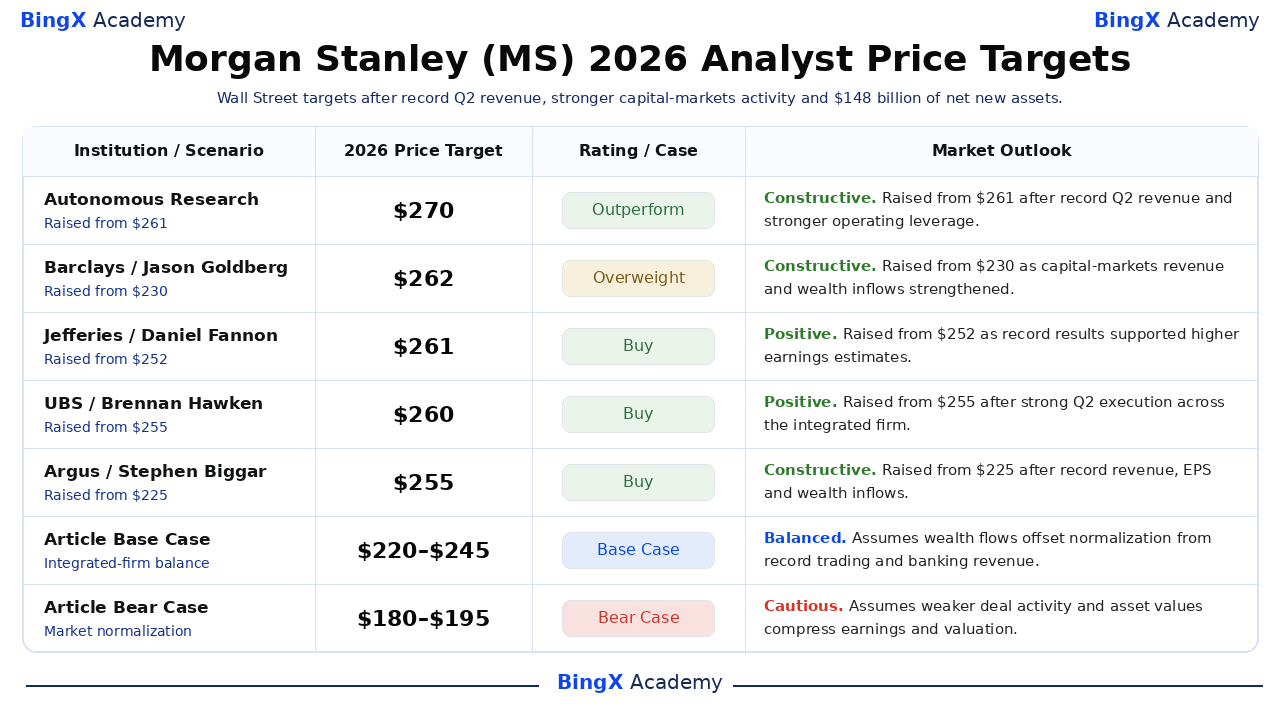
選択された6つの動きは、日付、名前の特定された第三者目標で、最高から最低まで提示されています。それらは195ドルから270ドルの範囲で、より広いコンセンサスは237ドル周辺にあります。最後の2行はウォール街の予測ではなく、BingXアカデミーの編集シナリオです。
|
機関/シナリオ |
2026年株価目標 |
格付け/ケース |
市場見通し |
|
Autonomous Research |
270ドル |
アウトパフォーム |
建設的。7月16日:261ドルから引き上げ。記録的な第2四半期収益とより強いオペレーティングレバレッジを受けて目標を引き上げ。 |
|
Barclays |
262ドル |
オーバーウェイト |
建設的。7月16日:230ドルから引き上げ。資本市場収益とウェルス・マネジメント流入が予想を上回ったため目標を引き上げ。 |
|
Jefferies |
261ドル |
買い |
ポジティブ。7月16日:252ドルから引き上げ。記録的な結果がより高い収益予想をサポートしたため目標を引き上げ。 |
|
UBS |
260ドル |
買い |
ポジティブ。8月3日:255ドルから引き上げ。強力な第2四半期実行を受けて買い推奨を維持しながら目標を引き上げ。 |
|
Argus |
255ドル |
買い |
建設的。7月16日:225ドルから引き上げ。記録的な収益、EPS、ウェルス・マネジメント流入を受けて目標を引き上げ。 |
|
JPMorgan |
195ドル |
ニュートラル |
慎重。7月16日:187ドルから引き上げ。評価がより強い収益とバランスしたため、ニュートラルを維持しながら目標を控えめに引き上げ。 |
|
記事ベースケース |
220ドル–245ドル |
ベースケース |
バランス。ウェルス資金流入が記録的なトレーディングおよび銀行収益からの正常化を相殺すると仮定。 |
|
記事弱気ケース |
180ドル–195ドル |
弱気ケース |
慎重。より弱いディール活動と資産価値が収益と評価を圧縮すると仮定。 |
BingXでモルガン・スタンレー(MS)株を取引する方法
BingX TradFiと BingX AIツールを使用してモルガン・スタンレーの資本市場勢い、ウェルス・マネジメント資産成長、収益性見通しを取引しましょう。MSは市場のボラティリティ、ディール活動、収益、金利期待に敏感に反応する可能性があるため、トレーダーはポジションを取る前に触媒とリスク制限の両方を定義する必要があります。
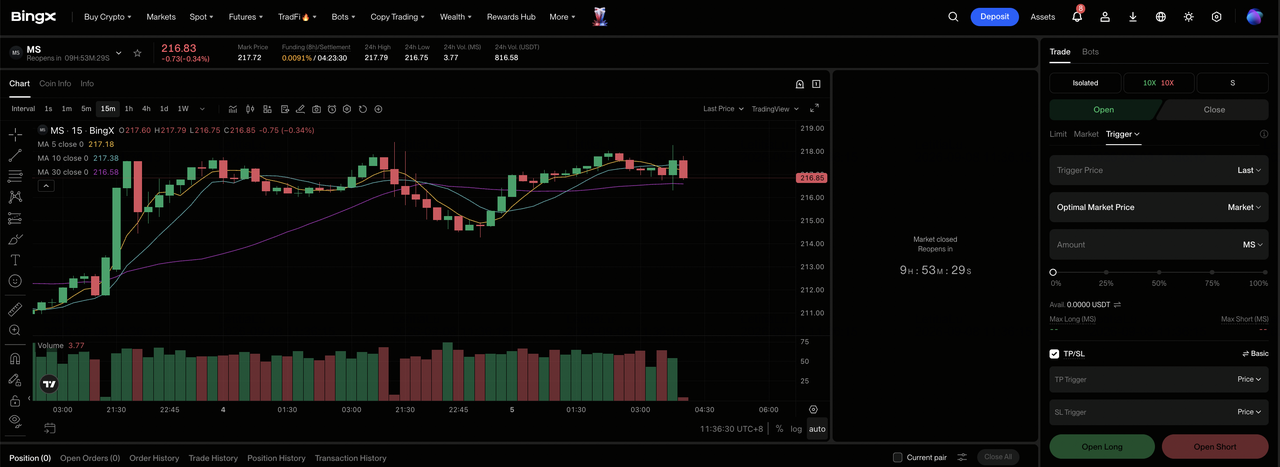
ステップ1:BingX TradFiにアクセス。 新規登録してBingX取引所ダッシュボードの専用 TradFiセクションにナビゲートします。
ステップ2:モルガン・スタンレー(MS)を選択。を検索して MS-USDT無期限先物契約を選択します。
ステップ3:方向を選択。資本市場活動が引き続き強く、ウェルス流入が継続的な手数料をサポートする場合は ロングを選択します。トレーディング正常化、より弱いディール活動、または下落する資産価値が収益期待を減少させる場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。株価の約23%の年初来上昇は、保守的なレバレッジと明確なポジション規模設定が重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。MSは収益、ディール発表、取引環境、金利、顧客資産の変化に迅速に反応する可能性があります。
2026年モルガン・スタンレー投資家が注意すべき上位5つのリスク
モルガン・スタンレーの統合モデルは収益を多様化しますが、記録的な結果とより高い株価は、投資ケースを循環的正常化と実行に敏感にしています。
- 株式収益は69.3%増の63億ドルに上昇:好調なボラティリティと顧客活動が記録的な四半期をサポートしました。より静かな市場への回帰は、報酬とテクノロジーコストが調整されるよりも速くトレーディング収益を減少させ、収益とROTCEを圧縮する可能性があります。
- 投資銀行収益は58.2%増の24.37億ドルに増加:アドバイザリーと引受業務は完了した取引、発行条件、経営陣の信頼度に依存します。遅延されたM&Aクロージングやより弱い資本形成は手数料収益と予想勢いを減少させるでしょう。
- 1,481億ドルの純新規資産は厳しい比較を作り出し:前年の数値は592億ドルでした。より遅い集積、顧客の引き出し、または市場の下落は手数料ベースの資産を減少させ、資本市場のボラティリティを安定化させるための継続的な収益を弱めるでしょう。
- 26.6%のROTCEは循環的高値を表している可能性:効率比率が65%に改善したため、ROTCEは18.2%から上昇しました。収益が正常化し経費が高いレベルにとどまれば、リターンは急速に下落し、投資家がより低い収益倍率を割り当てる原因となる可能性があります。
- MSは217.72ドルで約17.6倍の時価収益率で取引:この倍率は持続的なウェルス成長とサイクル上の収益性への期待に基づいています。規制コスト、市場損失、またはトレーディングと資産価値全体の同時的弱さは、収益と評価の両方にプレッシャーをかける可能性があります。
最終的な考え:2026年にモルガン・スタンレーに投資すべきか?
モルガン・スタンレーの第2四半期結果は、その統合モデルの上昇を示しました:収益は27.1%増の213.48億ドルに上昇し、EPSは62.4%増の3.46ドルとなり、株式収益は63億ドルに達し、ウェルス・マネジメントは1,481億ドルの純新規資産を追加しました。26.6%のROTCEと65%の効率比率は異例に強いオペレーティングレバレッジを確認しました。
220ドルから245ドルのベースケースは、ウェルス資金流入と継続的手数料が記録的な資本市場収益からの正常化を相殺すると仮定します。260ドルから270ドルの強気ケースは継続的なディール活動と25%近辺のリターンを要求し、180ドルから195ドルの弱気ケースはより弱いトレーディング、資産価値、予想修正を反映します。投資家は第2四半期の記録を外挿する前に、純新規資産、ウェルス・マネジメントマージン、ディール完了、ROTCEを追跡する必要があります。
リスクリマインダー:これらのMSシナリオは条件付きリサーチ推定であり、投資アドバイスや保証されたリターンではありません。モルガン・スタンレー株およびMS-USDT無期限契約は価値を失う可能性があり、レバレッジポジションは清算される場合があります。リスクを取る前に、現在の市場データ、会社提出書類、BingX利用規約を独立して確認してください。
関連記事
- エージェンティックAI、ステーブルコインレール移行の中で2026年に購入すべきトップ金融サービス・フィンテック株
- ゴールドマン・サックス(GS)株価予測2026年:記録的収益、IPOブーム、1,195ドルへの道筋
- JPMorgan Chase(JPM)株価予測2026年:要塞バランスシートか評価の天井か?
- Mastercard(MA)株価予測2026年:クロスボーダー成長がMAを760ドル方向に押し上げることができるか?
- Visa(V)株価予測2026年:クロスボーダー決済成長がVを430ドル方向に押し上げることができるか?
