マスターカード(MA)は、消費者、加盟店、金融機関、政府を結ぶ世界最大級の電子決済ネットワークを運営しています。コアネットワークは国内評価、国境を越えた取引、取引処理から収益を得ており、付加価値サービスはサイバーセキュリティ、分析、ロイヤルティ、コンサルティングまでモデルを拡張しています。この組み合わせは強力な複利エンジンを生み出しますが、株式は消費者の健康状態、国際旅行、顧客インセンティブ、大規模決済ネットワークに割り当てられるプレミアム評価に依然として敏感です。
最新の四半期では運営ケースが強化されました。 2026年第2四半期の純収益は前年同期比14%増加し、調整後利益は収益よりも速く成長し、付加価値サービスは20%拡大しました。国境を越えた取引量と決済取引も健全に推移しています。投資論争は、比較がより困難になる中でマスターカードがその幅広さを維持できるかどうか、そして割戻、規制、代替決済レールがネットワーク経済を弱体化させることなく、サービスが収益構成を改善し続けることができるかどうかに焦点が移っています。
2026年のMA株価予測は現在、2つの対立する見方を中心としています:
- グローバル決済・サービスケース: 堅調な支出、国際旅行、より速いサービス成長が、持続可能な利益複利とより高い評価基準をサポートできる。
- 評価・破壊ケース: より遅い消費、より豊富な顧客インセンティブ、規制、新しいアカウント間またはステーブルコインレールが、ネットワークが収益性を維持していても成長プレミアムを減らす可能性がある。
このガイドでは、MA株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを、マスターカードの2026年7月30日第2四半期決算発表、規制申告、9月2日までの市場データに基づいて分析し、加えて MA株式先物の取引方法を BingX TradFiでUSDT担保にて解説します。
2026年9月のマスターカード投資家が知るべき重要な5つのポイント
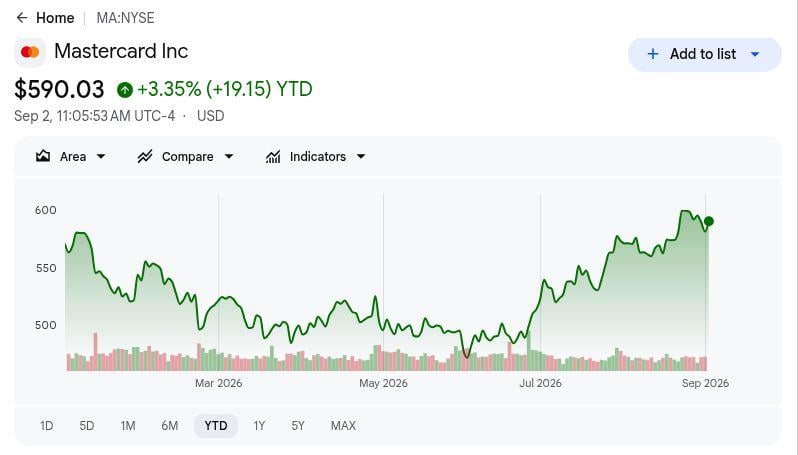
- MAは9月1日までに年初来約8%上昇: 強い夏の回復後、株価は2026年レンジの上端近くに留まりました。これは運営モメンタムストーリーをサポートしますが、期待に応える程度の利益に対する余地も少なくします。
- 第2四半期収益は14%増加し81.4億ドル: 純収益は追跡されたコンセンサスを上回り、より高い決済活動と継続的なサービス成長に支えられました。この上回りは一回限りの会計上の利益ではなく、幅広い取引拡大に裏付けられました。
- 付加価値サービス収益は20%成長: サイバーセキュリティ、分析、コンサルティング、その他のサービスはコア決済ネットワークを上回り続け、マスターカードの収益構成を広げ、取引量のみへの依存を減らしました。
- 国境を越えた取引量は12%増加: マクロの不確実性にもかかわらず、国際旅行と商取引は堅調に推移しました。持続的な二桁の国境を越えた成長は、これらの取引が通常魅力的な経済性を持つため、収益への重要な貢献者であり続けています。
- 決算後のアナリスト目標は約575ドルから650ドル以上まで: レンジは概ね建設的ですが、消費者支出、国境を越えた成長、サービスモメンタム、評価に関する異なる仮定を反映しています。MAが年間レンジの上端近くで取引されているため、より高い目標には継続的な利益とガイダンスのアップグレードが必要です。
マスターカード(MA)とは?
マスターカード(MA)は、ニューヨーク州パーチェスに本社を置くグローバル決済技術会社です。通常、カードを発行したり消費者に直接融資することはありません。代わりに、マスターカードは発行銀行、加盟店獲得銀行、加盟店、カード所有者を接続し、市場と通貨を越えて電子決済の承認、清算、決済を可能にするネットワーク、標準、処理インフラを運営しています。その規模により、同社は消費者支出、国際旅行、eコマース、現金からデジタル決済への広範な移行にエクスポージャーを持ちます。
その成長は2つの主要エンジンから生まれます。コア決済ネットワークは、より高い総取引額、国境を越えた支出、決済取引から恩恵を受け、一方で付加価値サービスはサイバーセキュリティ、アイデンティティ、データ分析、コンサルティング、ロイヤルティ、オープンファイナンスツールから収益を生み出します。マスターカードはまた、商業決済、アカウント間送金、デジタルアイデンティティ、オープンバンキングにさらに拡張し、従来のカード取引を超えてビジネスを広げ、既存の顧客関係を収益化するより多くの方法を提供しています。
もっと読む: 2026年のエージェンティックAI、ステーブルコインレール移行の中で購入すべき金融サービス・フィンテック株トップ
マスターカード(MA)2026年第2四半期決算概要:収益、EPS、決済取引量
マスターカードは収益、利益、マージン、ネットワーク活動において幅広い第2四半期上回りを達成しました。純収益は期待された90.8億ドルに対し92.77億ドルに達し、調整後EPSは4.77ドルに対し5.04ドル、総取引額は2.9兆ドルに達し、調整後営業マージンは61.1%でした。国境を越えた取引量、決済取引、付加価値サービスも強いままで、49億ドルの自社株買いが一株当たりのさらなるサポートを追加しました。
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
第2四半期純収益 |
908億ドル |
927.7億ドル |
上回り。コンセンサスを約2%上回る;前年同期比14%増。 |
|
調整後希薄化EPS |
4.77ドル |
5.04ドル |
上回り。コンセンサスを約6%上回る;前年同期比21%増。 |
|
GAAP純利益 |
— |
43.88億ドル |
改善。前年同期比19%増。 |
|
GAAP希薄化EPS |
— |
4.97ドル |
改善。前年同期比22%増。 |
|
調整後営業マージン |
— |
61.10% |
拡大。利益が収益より速く成長。 |
|
総取引額 |
— |
2.9兆ドル;現地通貨ベース+8% |
ポジティブ。支出は堅調に推移。 |
|
国境を越えた取引量 |
— |
現地通貨ベース+12% |
ポジティブ。国際商取引は堅調に推移。 |
|
決済取引 |
— |
+9% |
ポジティブ。ネットワーク活動が拡大。 |
|
付加価値サービス収益 |
— |
+20% |
強い。サービスが決済ネットワークを上回る。 |
|
第2四半期自社株買い |
— |
49億ドル |
サポート的。買い戻しが発行済み株式数を減少。 |
- 927.7億ドルの純収益が14%上昇: 結果は追跡されたコンセンサスを約2%上回り、決済活動とサービスの両方に支えられた成長でした。この幅広さは、マスターカードが一つの地域や一時的な価格効果に依存していないことを示唆しています。
- 5.04ドルの調整後EPSがコンセンサスを約6%上回り: 調整後利益は前年同期比21%増加し、収益よりも速く、より強いオペレーティング・レバレッジと自社株買いからの追加サポートを示しました。
- 総取引額が2.9兆ドルに到達: 現地通貨ベースGDVが8%増加し、不均一なマクロ環境にもかかわらずネットワーク全体の堅調な消費者・商業支出を示しました。
- 国境を越えた取引量が12%成長、決済取引が9%上昇: 国際支出は高価値成長ドライバーとして残り、取引成長は名目支出増加を超えた健全なネットワーク利用を確認しました。
- 付加価値サービス収益が20%増加: サイバーセキュリティ、分析、コンサルティング、アイデンティティ、その他のサービスがコア決済ネットワークを上回り続け、取引処理のみを超えてマスターカードの収益構成を強化しました。
もっと読む: マスターカード(MA)2026年第2四半期決算概要:5.04ドルEPS上回りと12%国境越え成長により株価2.49%上昇
マスターカード(MA)2026年投資見通し:760ドル強気ケース vs 520ドル弱気ケース
中心的な試練は、消費者の減速、インセンティブ圧力、評価リセットが複利プロファイルを中断することなく、マスターカードが健全な決済活動をサービス主導の利益成長に変換できるかどうかです。
強気ケース:サービスと国境越え成長がMAを760ドルに押し上げ
強気ケースは、国境を越えた支出が強いまま、決済取引が成長し続け、付加価値サービスがコア決済ネットワークを上回り続けることを前提としています。この組み合わせは、特にサイバーセキュリティ、分析、資金移動商品がインセンティブの急激な上昇なしに顧客関係を深める場合、収益成長とオペレーティング・レバレッジをサポートします。
760ドルへの動きには、持続的な二桁サービス成長、堅調な国際旅行、継続的な利益修正が必要です。強い消費者支出と安定した国境越え経済が、このシナリオの最も明確な確認を提供します。
ベースケース:堅調な決済がMAを620ドルから700ドルの間に維持
ベースケースは、成長が徐々に正常化する一方で決済量が健全に推移することを前提としています。国境を越えた活動は最近の強さから緩和し、付加価値サービスはネットワークより速く拡大し続け、安定したマージンと自社株買いが一株当たり利益をサポートします。
このシナリオの下で、MAは主に620ドルから700ドルの間で取引される可能性があります。高い一桁台のネットワーク成長、二桁のサービス成長、制御されたインセンティブがレンジをサポートし、より弱い国境越えトレンドが見通しを弱気ケースに近づけるでしょう。
弱気ケース:支出減速と倍数圧縮がMAを520ドルに引き寄せ
弱気ケースは、消費者と企業支出が弱まり、国際旅行が減速し、より高い顧客インセンティブがより多くの収益を吸収することを前提としています。代替決済レールはマスターカードを完全に置き換える必要はありません;より遅い増分成長だけでも、投資家が支払う意欲のあるプレミアムを減らす可能性があります。
520ドルへの動きは、決済取引と国境越え取引量が弱まり、サービス成長が大幅に減速し、またはオペレーティング・レバレッジが反転する場合により可能性が高くなります。マスターカードはこのシナリオの下でも高い収益性を維持できますが、より低い利益期待と評価圧縮が株価に圧力をかけるでしょう。
ウォール街アナリストによる2026年MA株価予測
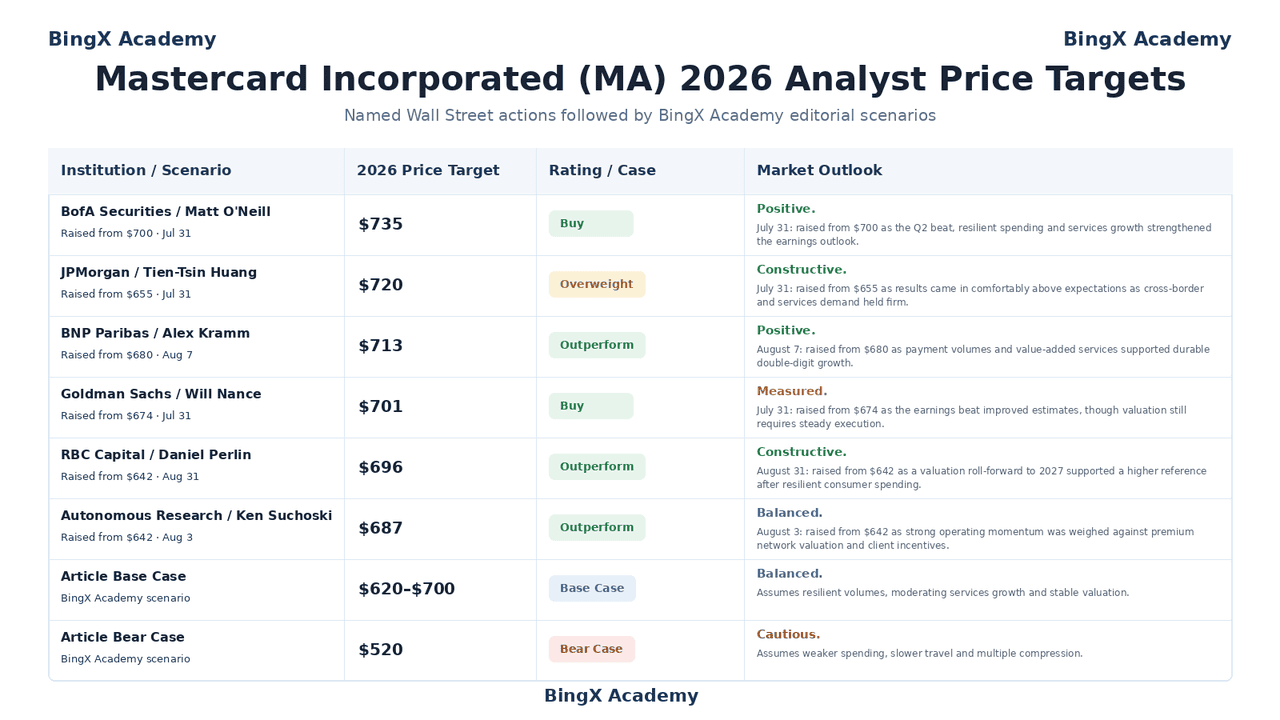
選択された期日付きアクションは第2四半期後の建設的なストリート・ビューを示していますが、すでにどれだけの実行が期待されているかも明らかにしています。記事のベースケースと弱気ケースは条件付きBingXアカデミー調査シナリオであり、名前付きアナリスト目標とは別のものです。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
BofA Securities |
735ドル |
買い |
ポジティブ。7月31日:Q2上回り、堅調な支出、サービス成長が利益見通しを強化したため700ドルから引き上げ。 |
|
JPMorgan |
720ドル |
オーバーウェイト |
建設的。7月31日:結果が期待を快適に上回り、国境越え需要が堅調に推移したため655ドルから引き上げ。 |
|
BNP Paribas |
713ドル |
アウトパフォーム |
ポジティブ。8月7日:決済量と付加価値サービスが持続可能な二桁成長をサポートしたため680ドルから引き上げ。 |
|
Goldman Sachs |
701ドル |
買い |
慎重。7月31日:決算上回りが予想を改善したため674ドルから引き上げも、評価には依然として着実な実行が必要。 |
|
RBC Capital |
696ドル |
アウトパフォーム |
建設的。8月31日:堅調な消費者支出後の2027年への評価ロールフォワードがより高い基準をサポートしたため642ドルから引き上げ。 |
|
Autonomous Research |
687ドル |
アウトパフォーム |
バランス。8月3日:強い運営モメンタムがプレミアム評価と顧客インセンティブと比較検討されたため642ドルから引き上げ。 |
|
記事ベースケース |
620〜700ドル |
ベースケース |
バランス。堅調な取引量、緩やかなサービス成長、安定した評価を前提。 |
|
記事弱気ケース |
520ドル |
弱気ケース |
慎重。より弱い支出、より遅い旅行、倍数圧縮を前提。 |
BingXでマスターカード(MA)株を取引する方法
マスターカードは決算、決済量発表、旅行データ、規制、消費者信頼度の変化に迅速に反応する可能性があります。BingX TradFiはUSDT決済の無期限契約を通じてロング・ショートエクスポージャーを提供するため、方向性分析と同様にリスク管理が重要です。
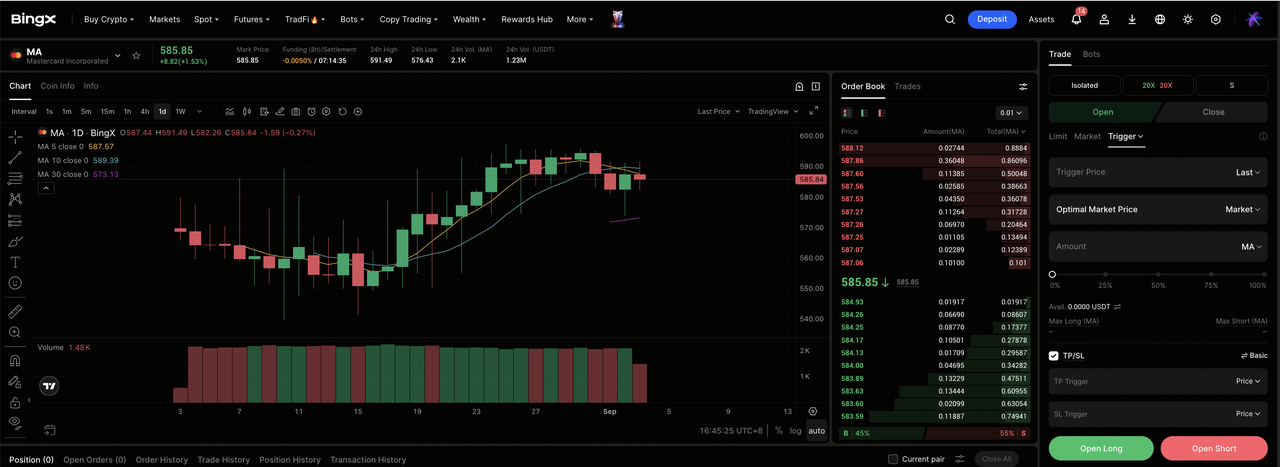
ステップ1:BingX TradFiにアクセス。 新規登録、KYC認証完了、 2段階認証(2FA)を有効化し、 TradFi市場を開く。
ステップ2:マスターカード(MA)を選択。 USDT入金後、 MA-USDT無期限契約を検索。
ステップ3:方向を選択。決済、国境越え活動、サービスが強化されるか、支出と評価が弱まるかに応じて ロングまたはショートを選択。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離マージンまたはクロスマージンを選択。プレミアム大型ネットワークでも四半期発表や規制判断の周辺で急激に動く可能性があるため、保守的なサイジングが重要です。
ステップ5:厳格なリスクプロトコルを実行。エントリー前または直後に 利確と損切りレベルを設定。MAは消費者データ、旅行トレンド、アナリスト修正、訴訟、代替レール発表に反応する可能性があります。
2026年マスターカード投資家が注視すべき上位5つのリスク
マスターカードの見通しは堅調な決済活動とサービス成長に支えられていますが、条件が悪化した場合、収益、マージン、または評価に圧力をかける可能性があるいくつかのリスクがあります。
- 消費者の弱さが決済量と利益成長を減速させる可能性: より軟調な家計または企業支出は総取引額と決済取引を減らし、ネットワーク活動が強い時にマスターカードが享受するオペレーティング・レバレッジを制限します。
- 国境越え成長が正常化する可能性: 国際旅行と商取引はマスターカードにとって高価値の収益ドライバーです。現在の12%の国境越え成長率からの減速は、収益と利益期待に不釣り合いに重くのしかかる可能性があります。
- より高い顧客インセンティブが強い取引量成長を希薄化する可能性: 主要銀行、加盟店、決済関係の競争により、より豊富な割戻とインセンティブが必要になる可能性があり、取引量が健全に推移していてもマスターカードが保持する収益額を減らします。
- 規制と訴訟がネットワーク経済を変える可能性: インターチェンジ規則、ルーティング要件、独占禁止措置、データ要件により、コンプライアンスコストが上昇したり、主要市場での価格設定柔軟性が減る可能性があります。
- 代替決済レールと運営失敗がネットワーク優位性を弱める可能性: アカウント間決済、デジタルウォレット、ステーブルコインが増分フローを獲得する可能性があり、一方で停止、詐欺、サイバーセキュリティインシデントが直接的なコストを生み出し、顧客の信頼を損なう可能性があります。
最終的な考え:2026年にマスターカードに投資すべきか?
マスターカードの運営品質は明らかです。第2四半期は幅広い収益成長、より速い調整後利益拡大、堅調な国境越え活動、強いサービス成長を生み出しました。ネットワークは高い拡張性を維持し、サービスは従来のカード処理を超えたより深い収益化への信頼できる道を提供します。
強気ケースには、その幅広さが持続し、継続的な予想修正に変換されることが必要です。弱気ケースには、フランチャイズの崩壊は必要なく、より軟調な支出、より遅い旅行、またはより低い評価倍数だけで十分です。保守的なトレーダーは、いずれのシナリオも確認されたものとして扱う前に、国境越え成長、決済取引、付加価値サービス、インセンティブ、オペレーティング・レバレッジを監視することを好む可能性があります。
リスク警告: MAのような株式での取引と投資には高い資本損失リスクが伴います。消費者支出、国境越え旅行、規制、訴訟、サイバーセキュリティ、顧客インセンティブ、レバレッジ無期限契約は急激な損失を生む可能性があります。資本を配分する前に独立した調査を実施してください。
